¿El PER dice cuándo comprar o vender una gran acción?
No dijo ni una cosa ni la otra. Lo que explicó el retorno fue cuánto creció el beneficio de la empresa, no el múltiplo al que la compraste.
La respuesta
Es el número que todo el mundo mira primero, y la conclusión que se saca de él casi siempre es una de dos: «está barata, es una oportunidad» o «está carísima, hay que vender».
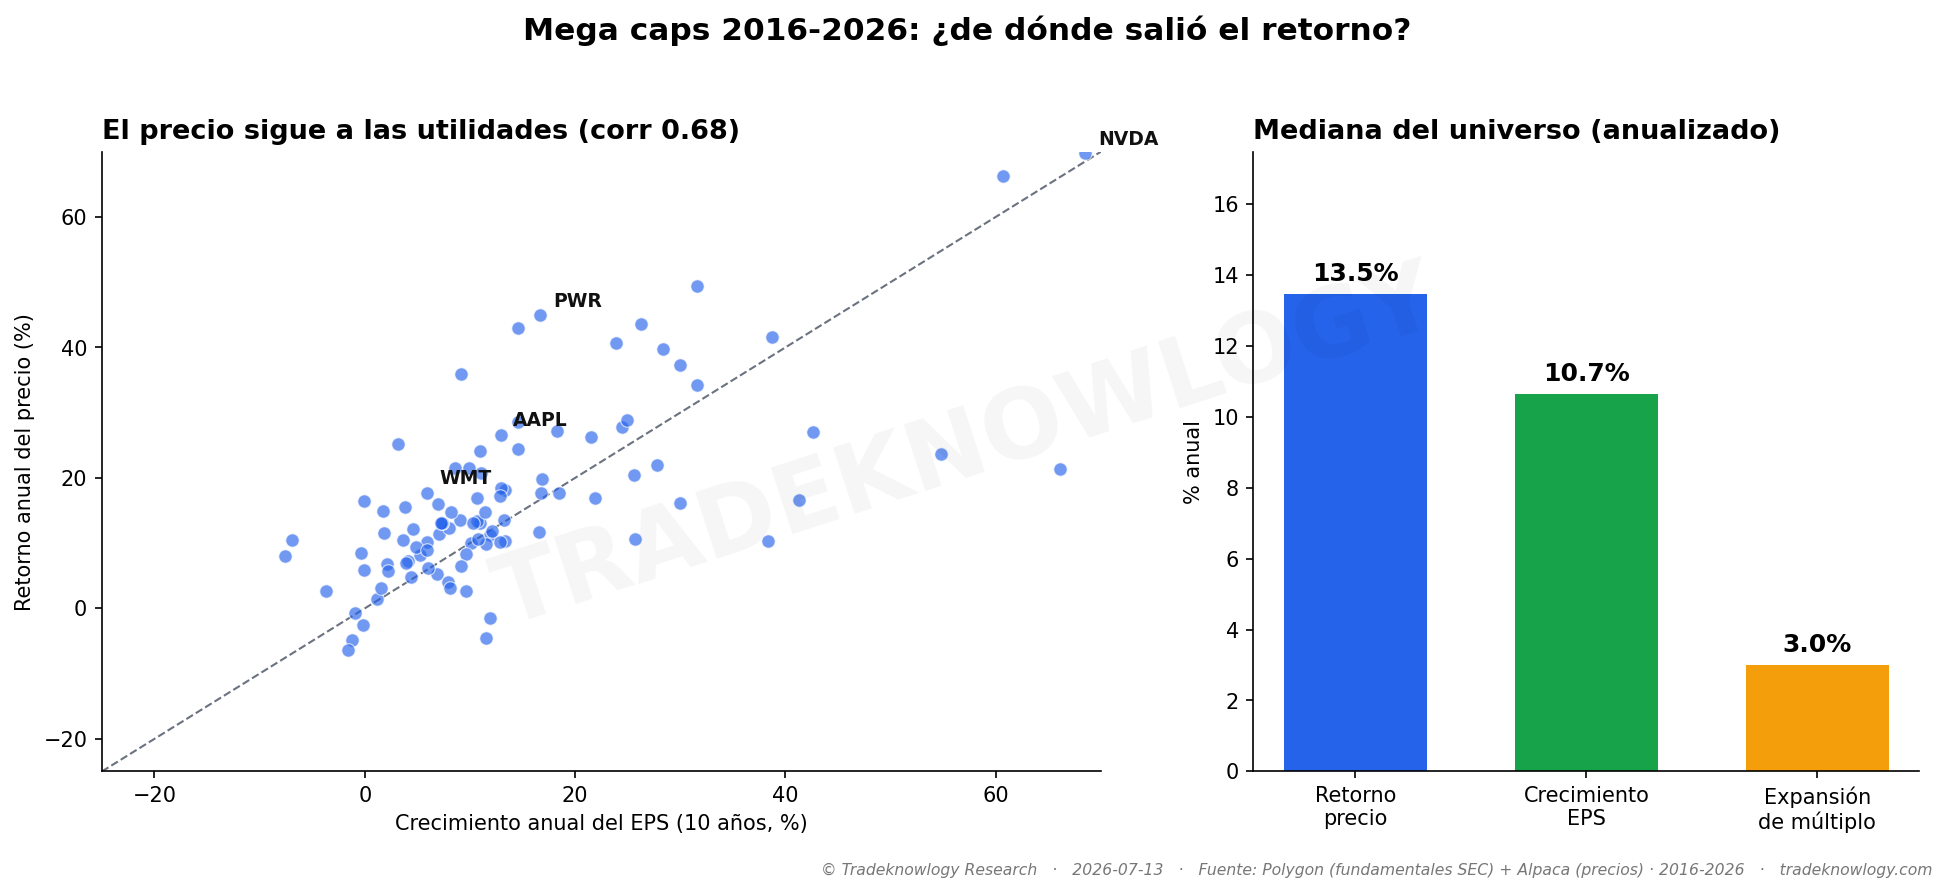
Lo primero que sale al descomponer diez años es de dónde vino realmente el dinero. De un 13,5 % anual mediano, 10,7 % vino de que la empresa ganara más y solo 3,0 % de que el mercado aceptara pagar un múltiplo más alto. La correlación entre lo que rindió una acción y cuánto creció su beneficio es 0,68; con el PER al que la compraste, +0,16 — es decir, prácticamente nada.
Y cuando algo aparece, apunta al lado contrario del que se espera. Ordenando cada mes las acciones por su PER, el quinto más barato rindió +22,3 % al año siguiente y el más caro, +32,8 %.
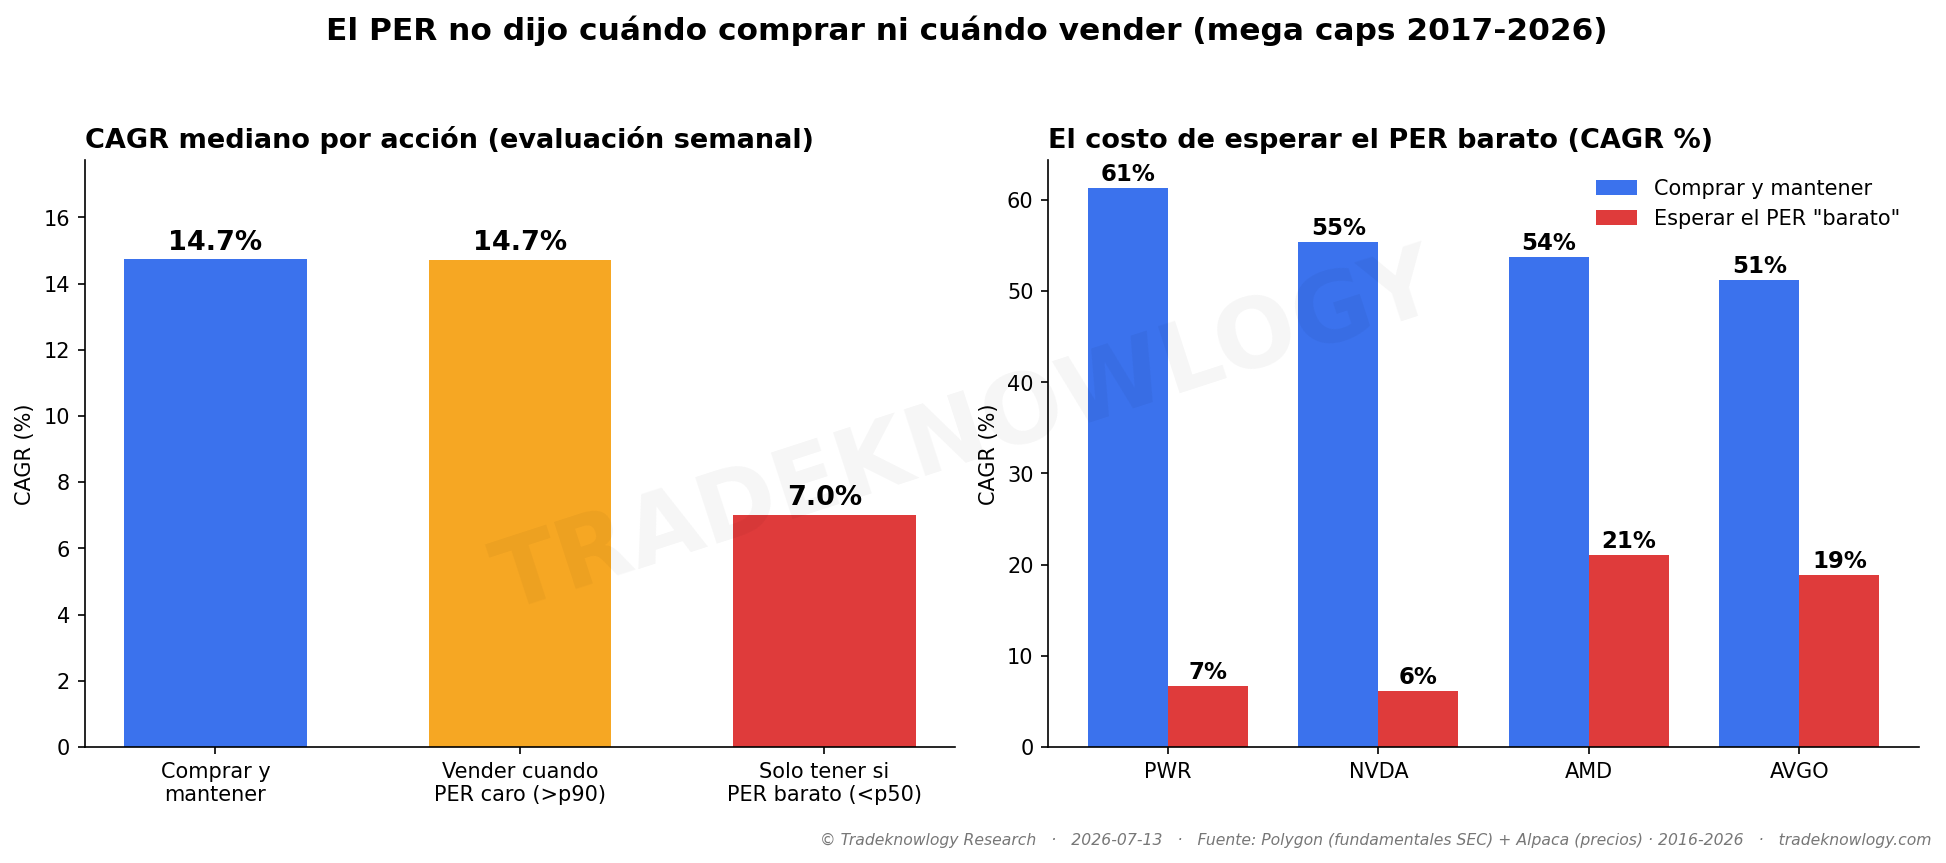
Llevado a reglas concretas, la que más duele es la de esperar. «Solo tenerla si está barata» hunde el retorno de 14,7 % anual a 7,0 %, y solo mejora en el 8 % de las acciones. El motivo es simple y es el que casi nadie anticipa: las buenas casi nunca se ponen baratas. En cuatro casos concretos, esperar el precio de saldo llevó de 61 % a 7 %, de 55 % a 6 % y de 51 % a 19 % anual.
Ser justos con esa regla: sí reduce el susto, de una caída máxima de −41,0 % a −33,6 %. Pero es la reducción más cara del catálogo — ocho puntos de caída menos a cambio de la mitad del retorno. Estar mucho tiempo en efectivo siempre baja la caída máxima; eso no lo convierte en una buena idea.
La otra regla, vender cuando se pone cara, ni ayuda ni estorba en promedio: deja el retorno igual (14,7 %), la caída máxima casi igual (−40,2 %) y solo la recorta algo en el 58 % de los casos. Pero el promedio esconde lo interesante: funcionó en las estancadas y estorbó en las que componían. En dos empresas maduras, vender caro mejoró de 15,5 % a 23,0 % y de 12,7 % a 17,3 %; en las que crecían sin parar, te sacaba justo antes de lo mejor.
Lo que este estudio no dice
El sesgo más importante, y va en contra de la lectura fácil. El universo son las 115 grandes de hoy, así que por construcción están sobrerrepresentadas las ganadoras que se pusieron caras y siguieron subiendo. Eso infla el resultado a favor de lo caro. La conclusión honesta no es «compra caro»: es que no hay evidencia de que barato pague más. Lo que sí es sólido es la comparación entre reglas, porque todas se miden sobre el mismo universo.
Y es una sola década, la equivocada para el value. 2016-2026 fue una era de crecimiento, tipos bajos y tecnología. Un período con el viento a favor de lo barato —como 2000-2010— podría dar el signo contrario, y este estudio no puede decir que no.
Las diferencias entre quintiles se miden a doce meses con ventanas que se solapan, lo que exagera la significancia estadística. Medidas a un mes, la dirección se mantiene pero deja de ser significativa.
El beneficio es el contable, tal como se reporta, con sus cargos extraordinarios dentro. Y las reglas se calculan sin comisiones ni impuestos, lo que favorece a las que entran y salen — o sea, a las que aquí ya pierden.
Nada de esto dice que el precio que pagas dé igual. Dice que el PER, por sí solo, no fue el dato que lo decidió en esta década y en este tipo de empresa. El caso con nombre, de punta a punta, está en ¿comprar una acción porque «está barata» después de caer? El caso Nike.
Cómo se midió
Diez años (2016-2026) sobre 115 de las mayores empresas cotizadas estadounidenses. El PER de cada día se calcula con el beneficio que el mercado ya conocía ese día —la fecha real de presentación del informe, no la del trimestre—, así que no hay información del futuro colándose en la señal.
Estudio F-STK-018 · analizado el 2026-07-29. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Elegir acciones: ¿Comprar MSTR es una forma mejor de tener bitcoin?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.