El bono a 30 años rompió el 5 %, ¿eso sentencia a la bolsa?
El rendimiento del bono es un termómetro, no un pronóstico: explica el día que acaba de pasar, no el que viene. Pero cuando la inflación es alta —como ahora— la bolsa sí se vuelve sensible a él.
La respuesta
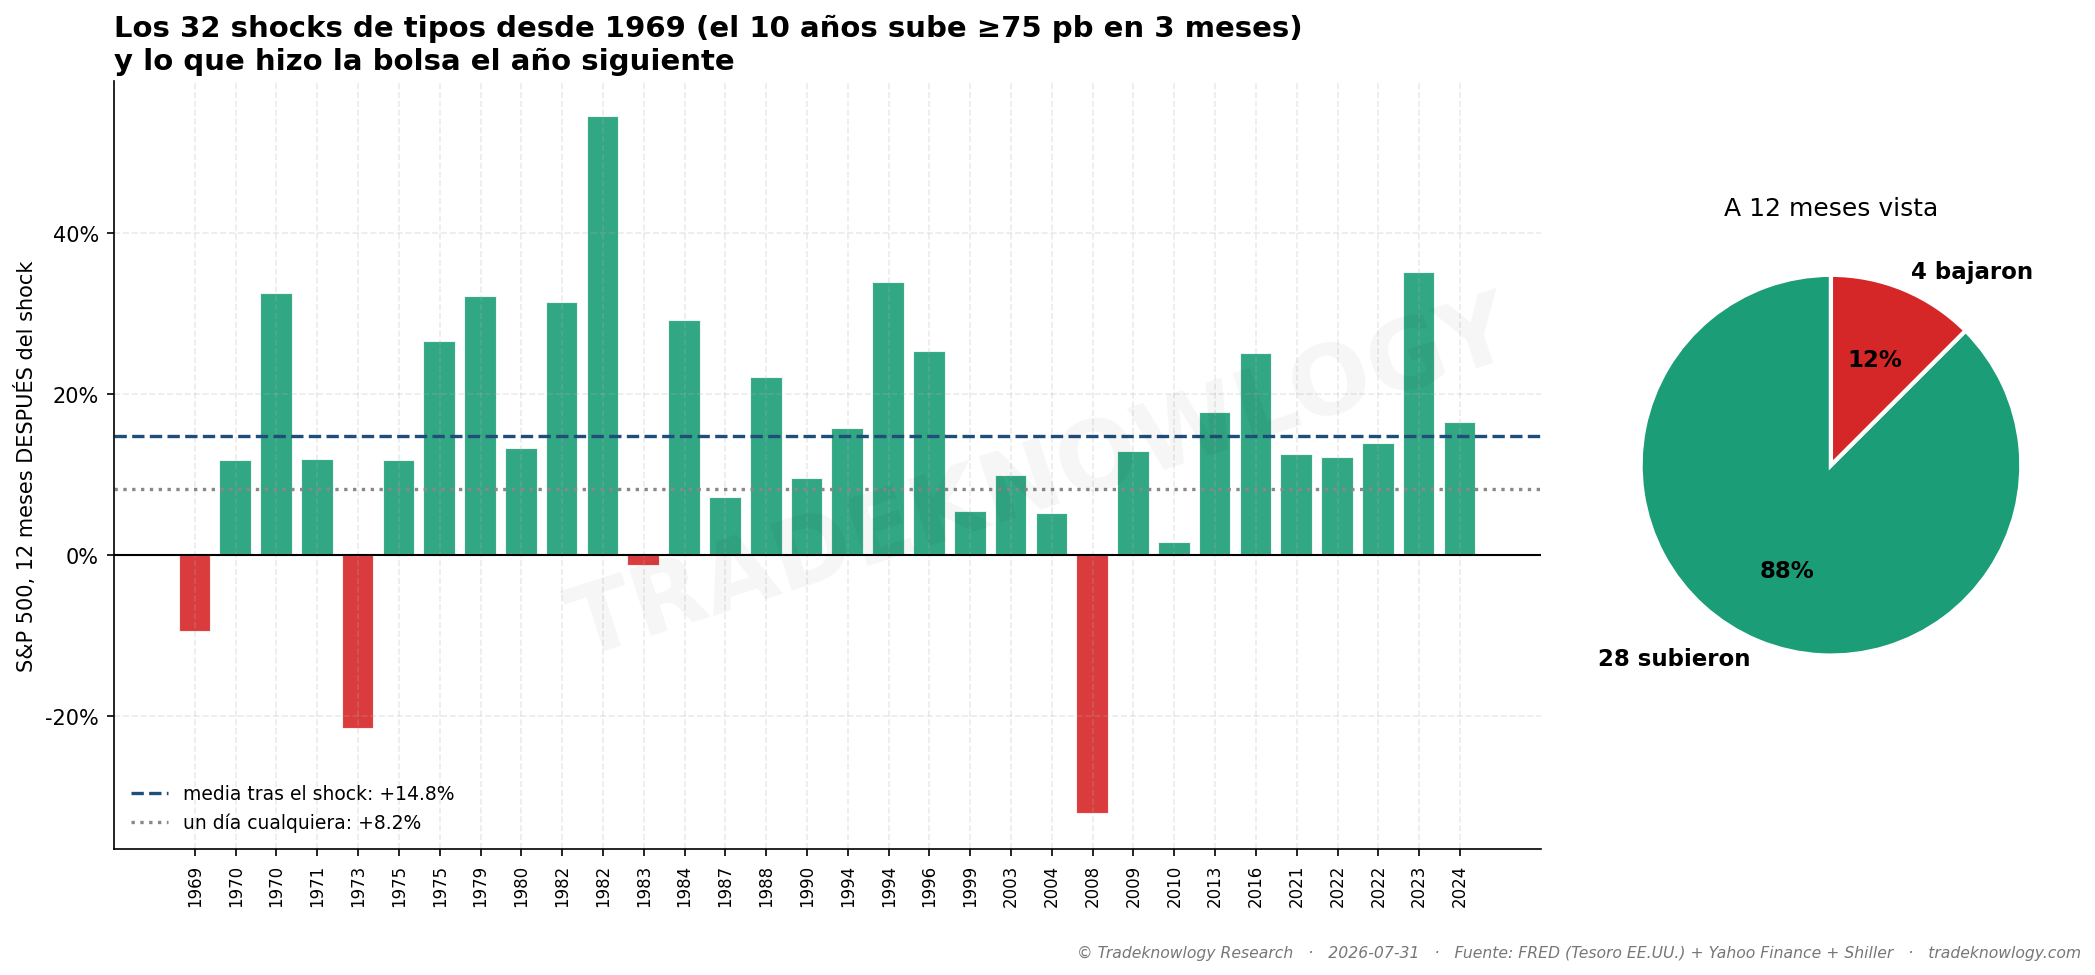
Empecemos por lo que más pesa. Buscamos las 32 veces desde 1969 en que el bono a 10 años subió de golpe —75 puntos básicos o más en tres meses—, que es exactamente lo que acaba de pasar. Doce meses después la bolsa había subido en 28 de esas 32, con una media de +14,8 %. Un año cualquiera de la misma serie da +8,2 %. La bolsa lo hizo mejor después de un susto de tipos que en un año normal.
El nivel tampoco ordena nada, y aquí la sorpresa es la forma: con el bono por debajo del 2 % el año siguiente rindió +17,1 %… y con el bono por encima del 8 %, +17,6 %. Los peores años no llegaron con el bono caro ni barato, sino en la zona intermedia. No es una escalera: es una U, y los márgenes de error se pisan unos a otros.
Entonces, ¿qué mide el rendimiento del bono? El día que acaba de pasar. Explica el 3,3 % del movimiento de la bolsa del mismo día y el 0,1 % del día siguiente. Reacciona a las mismas noticias que la bolsa; no las anticipa. Y va en el sentido contrario al que sugiere el titular: día a día, cuando el rendimiento sube, la bolsa suele subir con él. El que se hunde de verdad es el bono largo, −14,1 % por cada punto porcentual.
Dos creencias más que no sobreviven. La primera, que el Nasdaq sufre más «por ser de larga duración»: medida contra el Russell 2000, la diferencia es estadísticamente nula (p = 0,92). La segunda, que el 30 años dice algo propio: añadirlo a lo que ya dice el de 10 años aporta 0,01 puntos de poder explicativo, y sus movimientos diarios van de la mano en un 0,93. Para la bolsa, el 30 años es el 10 años con más ruido.
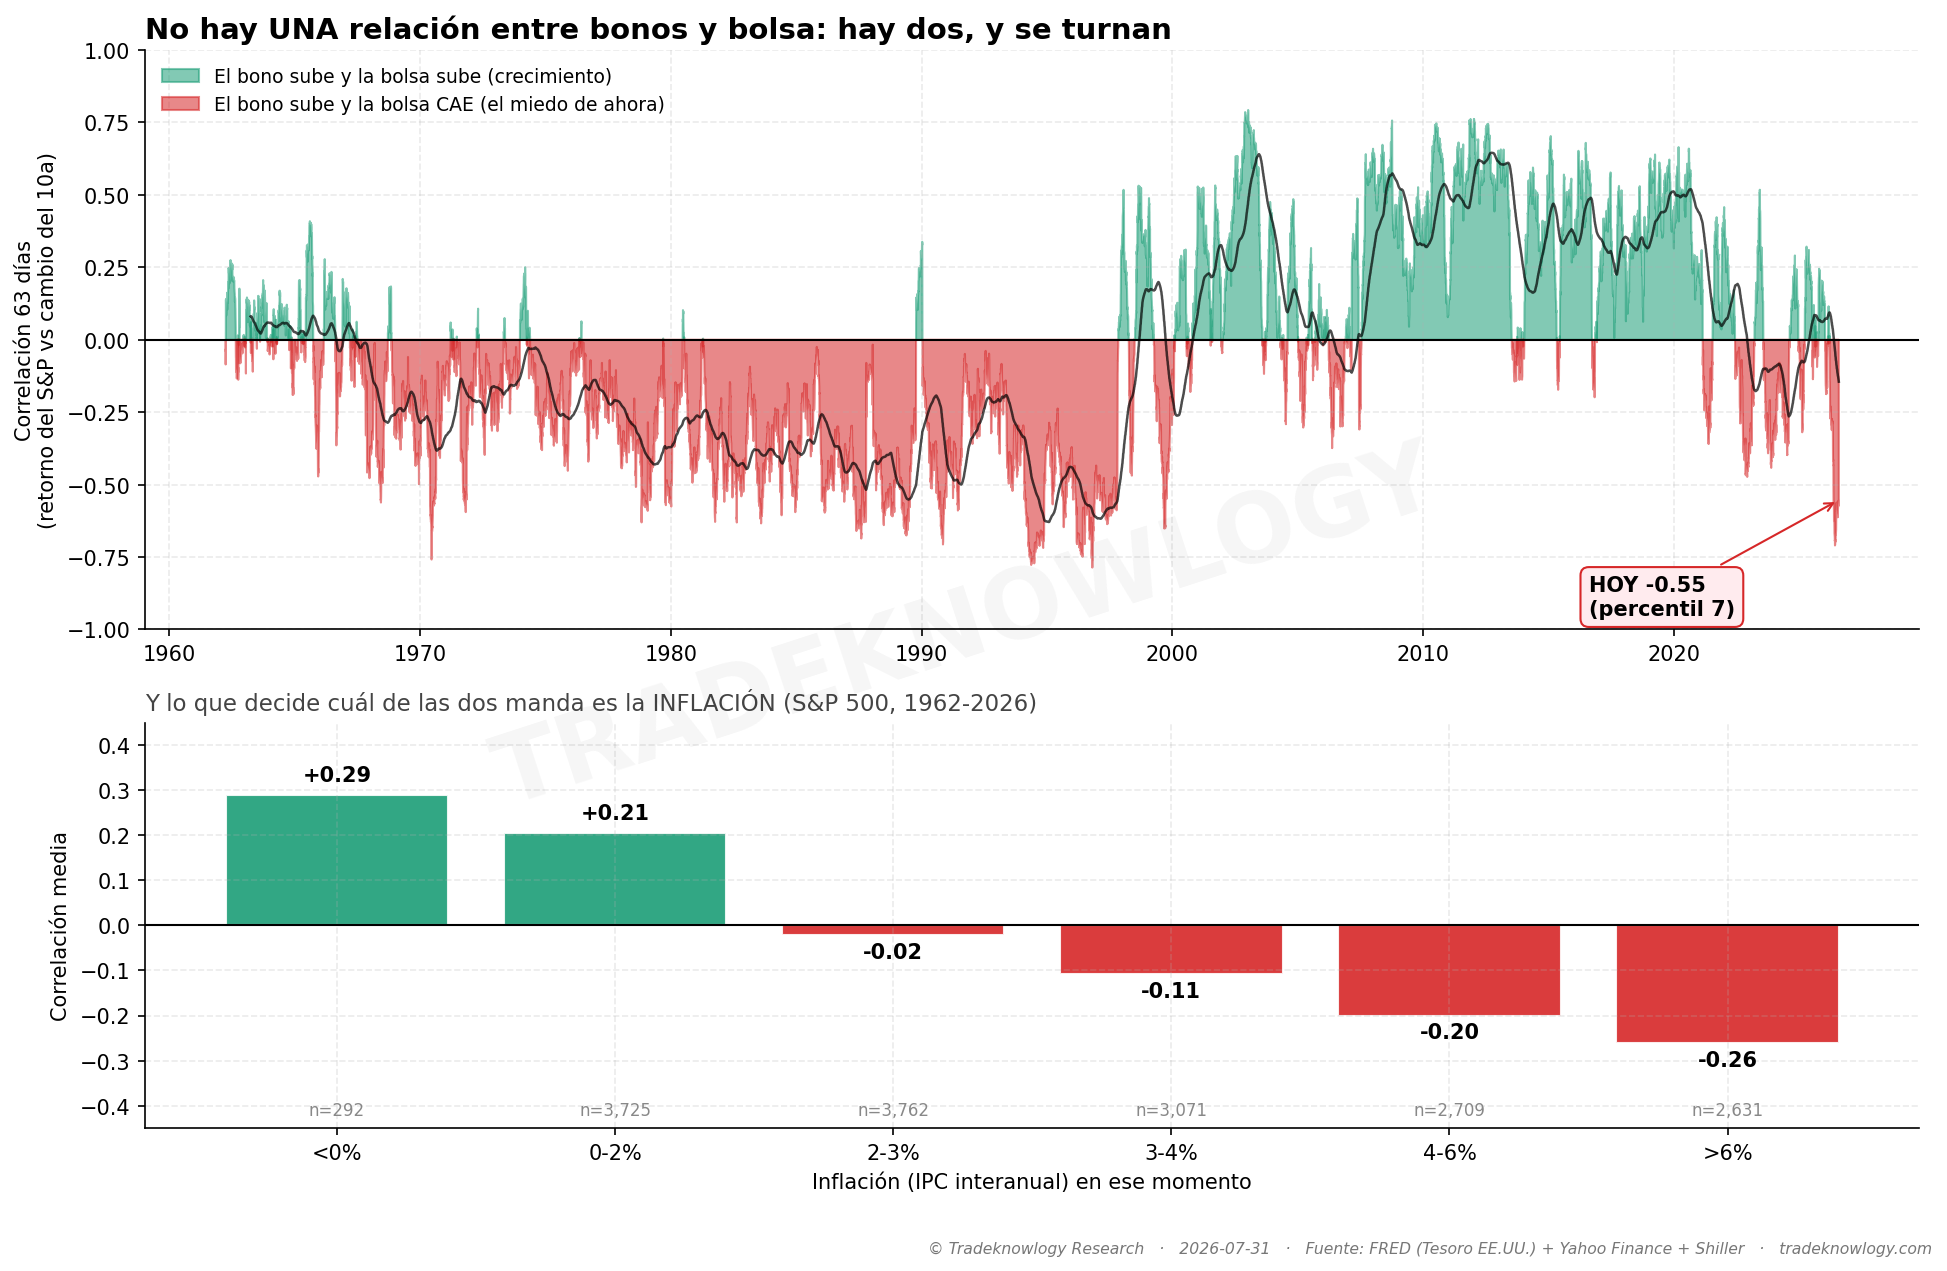
Y ahora el matiz, que es la mitad del estudio. No hay una relación entre bonos y bolsa: hay dos, y se turnan. Con la inflación por debajo del 2 %, suben juntos (correlación +0,29). Con la inflación por encima del 6 %, se pelean (−0,26). La transición es limpia y ordenada a lo largo de sesenta años, y el que decide no es el bono: es la inflación.
¿Dónde estamos hoy? En el lado de la pelea, y en el extremo: la correlación está en −0,53, y solo el 7 % de su historia ha sido más negativa que eso. Así que quien dice que los tipos están pesando sobre la bolsa está describiendo bien este momento. Se equivoca al presentarlo como una ley que siempre se cumple.
Lo que este estudio no dice
No dice que el rendimiento del bono dé igual. Dice que sirve para entender por qué se movió el mercado, no para saber qué hará mañana — y que el titular confunde una cosa con la otra.
Tampoco dice que estar en el régimen adverso sea una señal de venta. Dice algo más útil y menos vistoso: que el amortiguador dejó de amortiguar. Cuando bonos y bolsa caen a la vez, el problema no es la bolsa, es que la cartera equilibrada de toda la vida protege menos de lo que su dueño cree.
Probamos además las reglas que se derivan del titular —salirse cuando el bono pasa del 4,5 %, del 5 %, cuando sube rápido, cuando la curva se invierte—. Ninguna le gana a quedarse invertido; la del 4,5 % cuesta −3,4 puntos al año. La única que aparentaba ventaja resultó ser un umbral afortunado: movido diez puntos básicos arriba o abajo, desaparece.
Los límites: el Nasdaq-100 y el Russell 2000 solo tienen fondos cotizados desde 1999 y 2000, así que sus cifras cubren un único régimen de tipos. Y las relaciones medidas son del mismo día: dicen que bonos y bolsa se mueven juntos, no que uno mueva al otro.
La pregunta hermana, desde el otro lado —la Reserva Federal y la curva invertida— está en ¿las tasas de interés mandan sobre la bolsa?
Cómo se midió
Curva completa del Tesoro —2, 5, 10 y 30 años— desde 1962, contra el S&P 500, el Nasdaq-100 y el Russell 2000. Los índices con dividendos: el S&P se reconstruye con la serie de dividendos de Shiller para no castigar a los años setenta y ochenta, que es cuando los rendimientos estaban altos y el dividendo valía 4-5 % al año. Los datos del 30 años entre 2002 y 2006 son una extrapolación —el Tesoro no emitía ese bono— y los episodios de ese tramo se reportan por separado.
Estudio F-MKT-032 · analizado el 2026-07-31. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Macro y calendario: ¿Se puede operar la decisión de la Fed?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.