¿Vale la pena comprar bonos hoy — y de qué plazo: 2, 5, 10 o 30 años?
Sí: el bono vuelve a pagar (todos los plazos por encima de la inflación, la mejor entrada en casi 20 años). Pero el plazo que más conviene no es el más largo: el TLT es la versión con turbo —gana mucho si las tasas bajan, pierde mucho si suben— y desde 2007 más plazo no dio más retorno, sí mucha más caída. El equilibrio histórico está en 5-10 años.
La respuesta
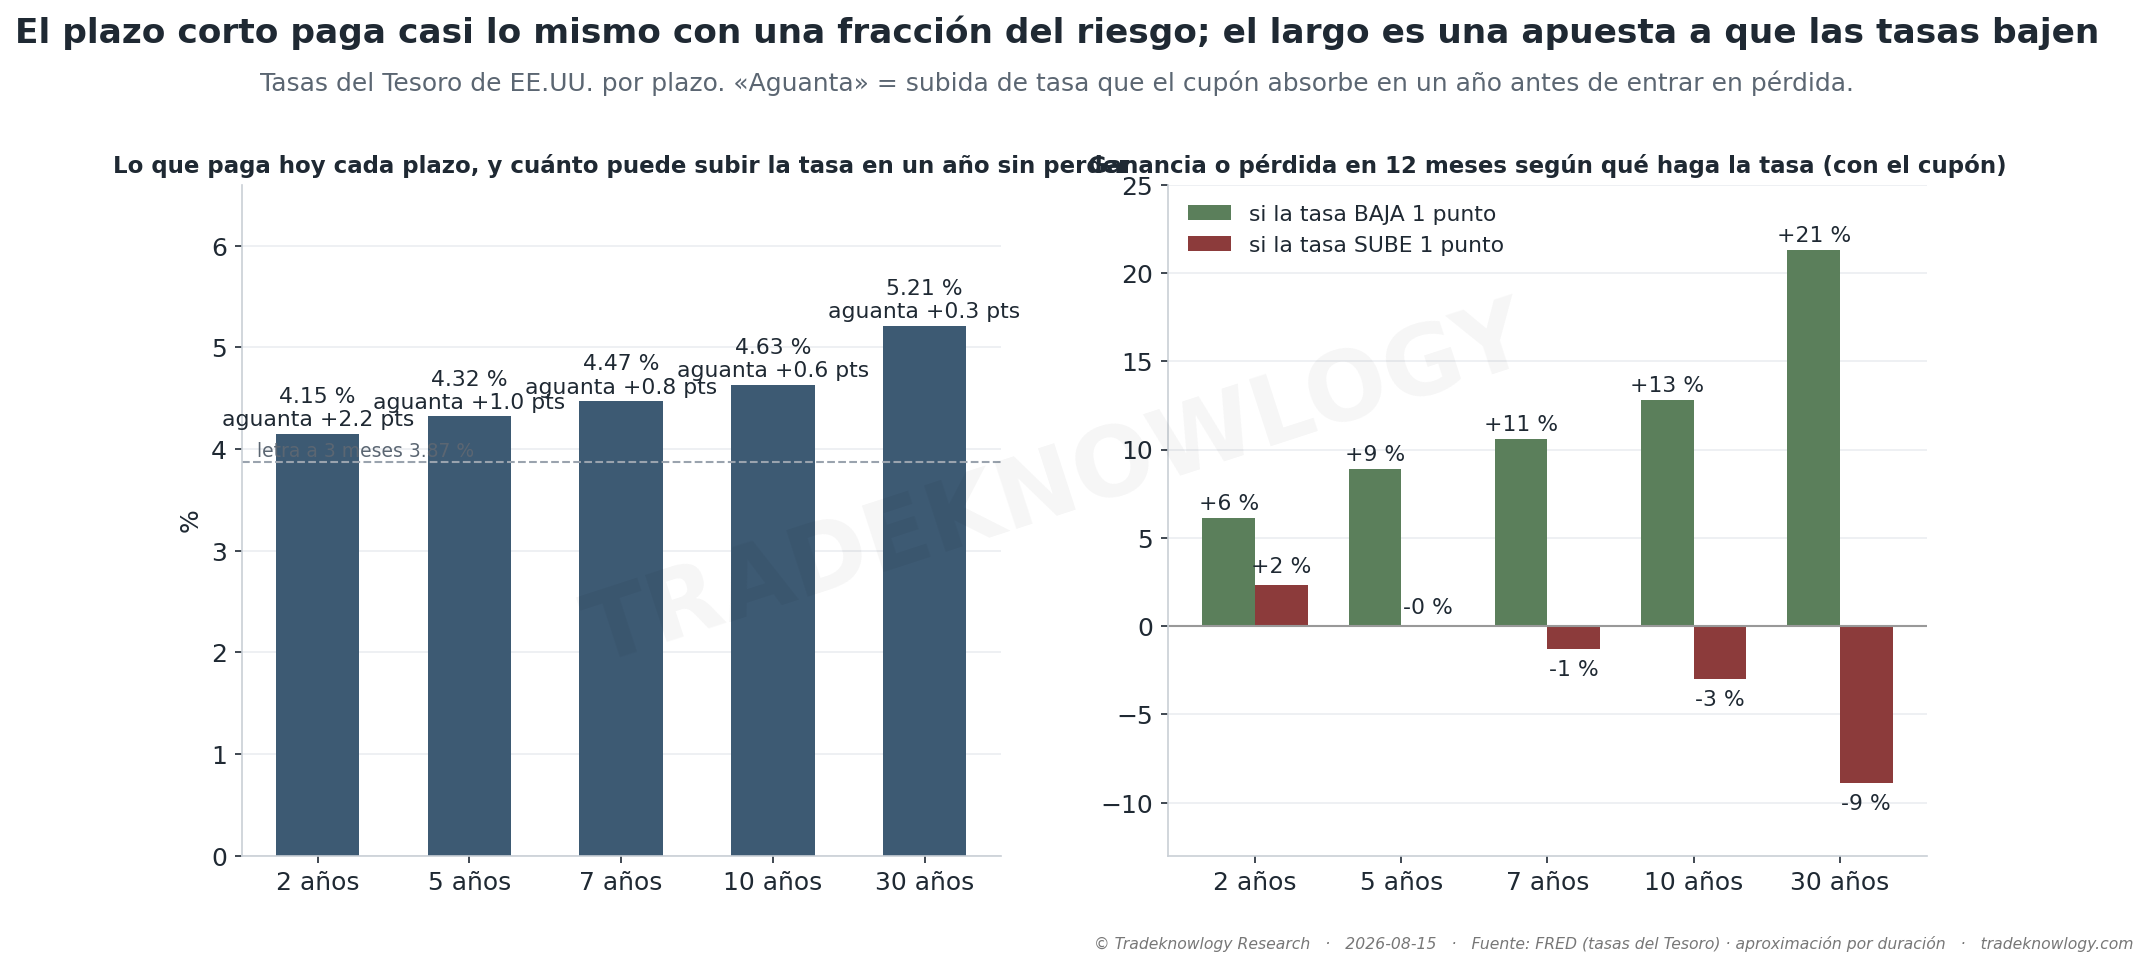
El beneficio real de comprar bonos hoy es la tasa de entrada. El bono a 2 años paga 4,15 %, el de 5 años 4,32 %, el de 10 años 4,63 % y el de 30 años 5,21 % — todos por encima de la inflación (3,3 %). Y la tasa de entrada manda: en 50 años de historia, quien compró un bono a 10 años cuando pagaba lo que paga hoy ganó 4,6 % anual los cinco años siguientes, con resultado positivo el 96 % de las veces; el de 2 años, 4,3 %; el de 30 años, 8,1 %.
El TLT es el bono con turbo, para bien y para mal. Si las tasas bajan un punto, el TLT gana 21 % en un año; el bono a 10 años, 13 %; el de 2 años, 6 %. Si suben un punto, el TLT pierde 9 %, el de 10 años 3 %, y el de 2 años sigue ganando 2 %. Dicho de otro modo: el bono a 2 años aguanta 2,2 puntos de subida de tasa en un año antes de perder; el de 10 años, 0,6; el TLT, 0,35.
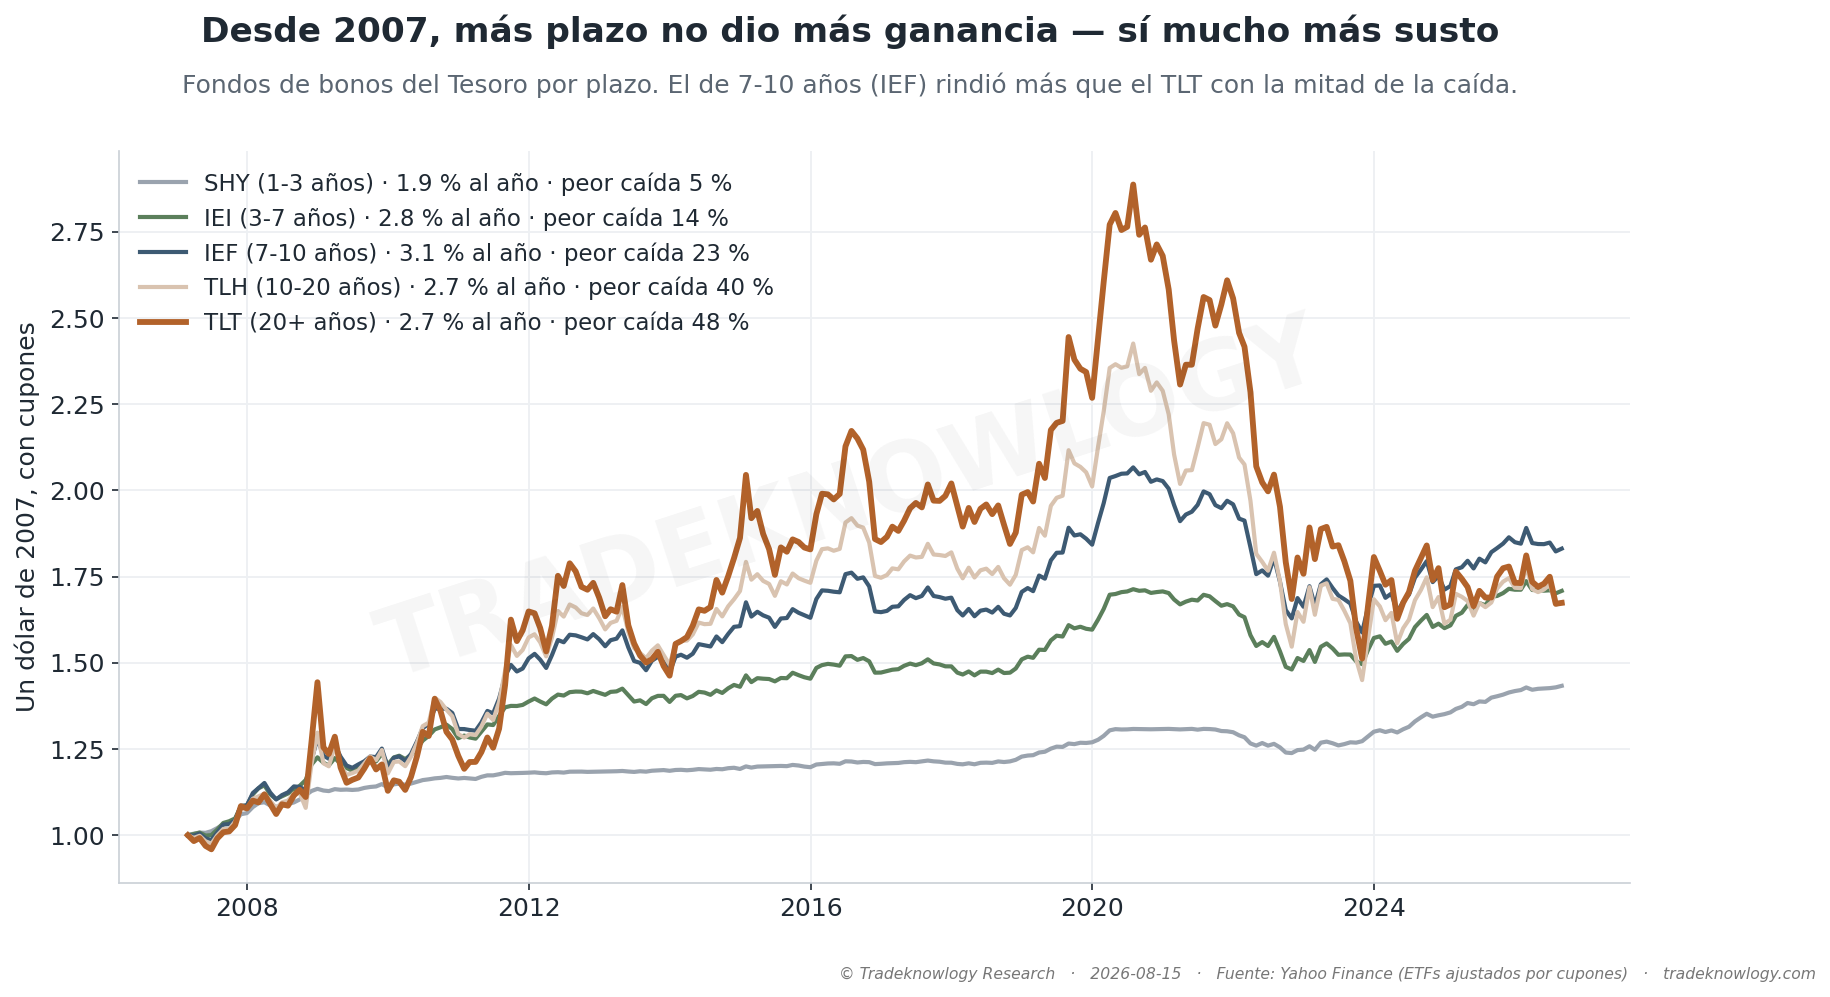
Y más plazo no ha significado más ganancia. Desde 2007 el fondo de bonos a 7-10 años rindió 3,1 % al año con una peor caída del 23 %; el TLT, 2,7 % con una caída del 48 %; el de 1-3 años, 1,9 % con una caída del 5 %. El plazo medio ganó más que el largo con la mitad del susto.
Lo que el TLT hace mejor que nadie es proteger cuando la Bolsa se desploma… si la inflación está controlada. En 2008 subió 27 %, en 2011 30 %, en 2020 22 % mientras la Bolsa caía. Pero en 2022, con inflación alta, cayó 13 % junto con la Bolsa. Con la inflación en zona intermedia como hoy, la protección existe pero no está garantizada.
Así que la respuesta depende de para qué: renta tranquila, plazos de 2 a 7 años; apuesta a que vienen recortes fuertes o una recesión sin inflación, el TLT; el punto dulce histórico entre retorno, protección y susto, 5 a 10 años.
Lo que este estudio no dice
No dice qué bono deberías comprar tú. Dice cómo se comportó cada plazo partiendo de tasas como las de hoy y en distintos escenarios — y que la respuesta cambia según lo que busques.
Los escenarios de ±1 punto son aproximaciones por duración; los retornos «partiendo de tasas como las de hoy» del bono a 30 años vienen sobre todo de 1990-2007, una época en que las tasas bajaban, así que ese 8,1 % tiene viento a favor.
Es la continuación de ¿el TLT en mínimos es una alarma para la Bolsa?.
Cómo se midió
Tasas del Tesoro de EE.UU. por plazo (2, 5, 7, 10 y 30 años) desde 1977, con bonos modelados por duración y validados contra los fondos reales (SHY, IEI, IEF, TLH, TLT: correlación mensual 0,99); los fondos desde 2007. Escenarios a 12 meses con la curva del 14 de agosto de 2026.
Estudio F-MKT-044 · analizado el 2026-08-15. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Sirve de algo saber que el mercado está caro?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.