¿Funciona comprar caídas con el MFI de 2 sesiones, y en los apalancados?
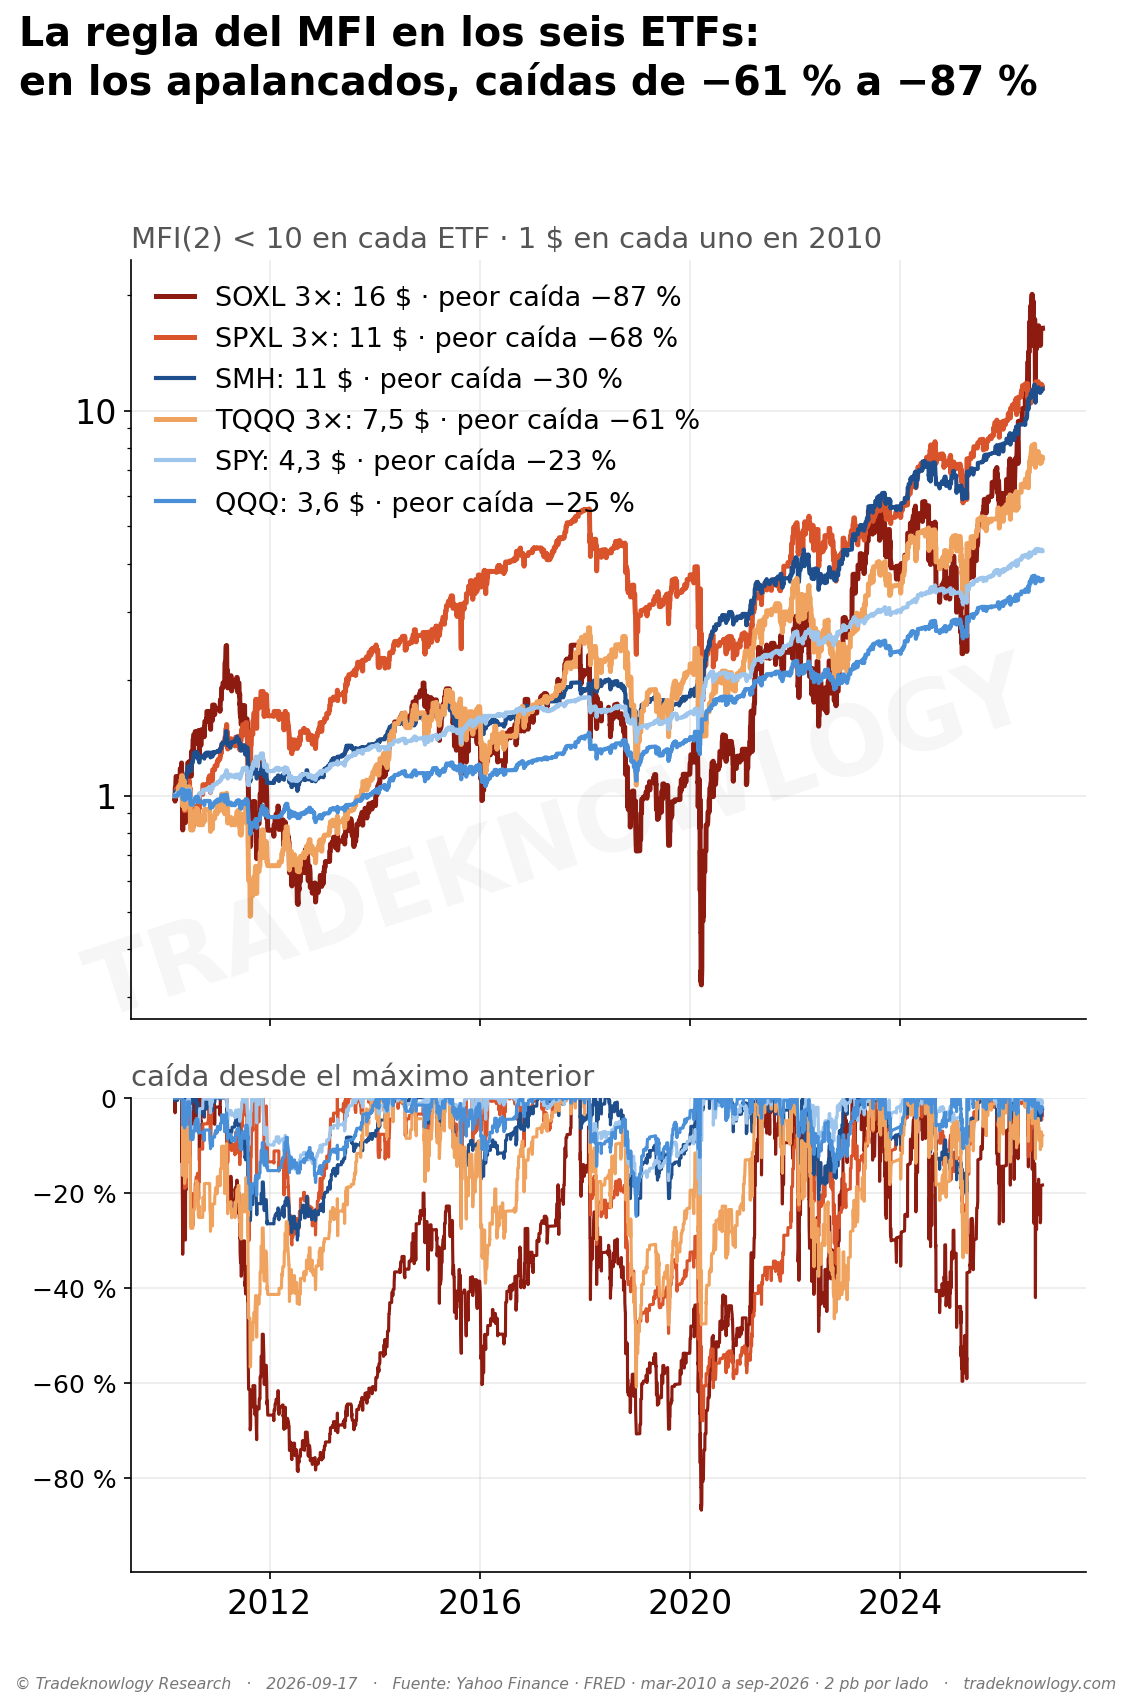
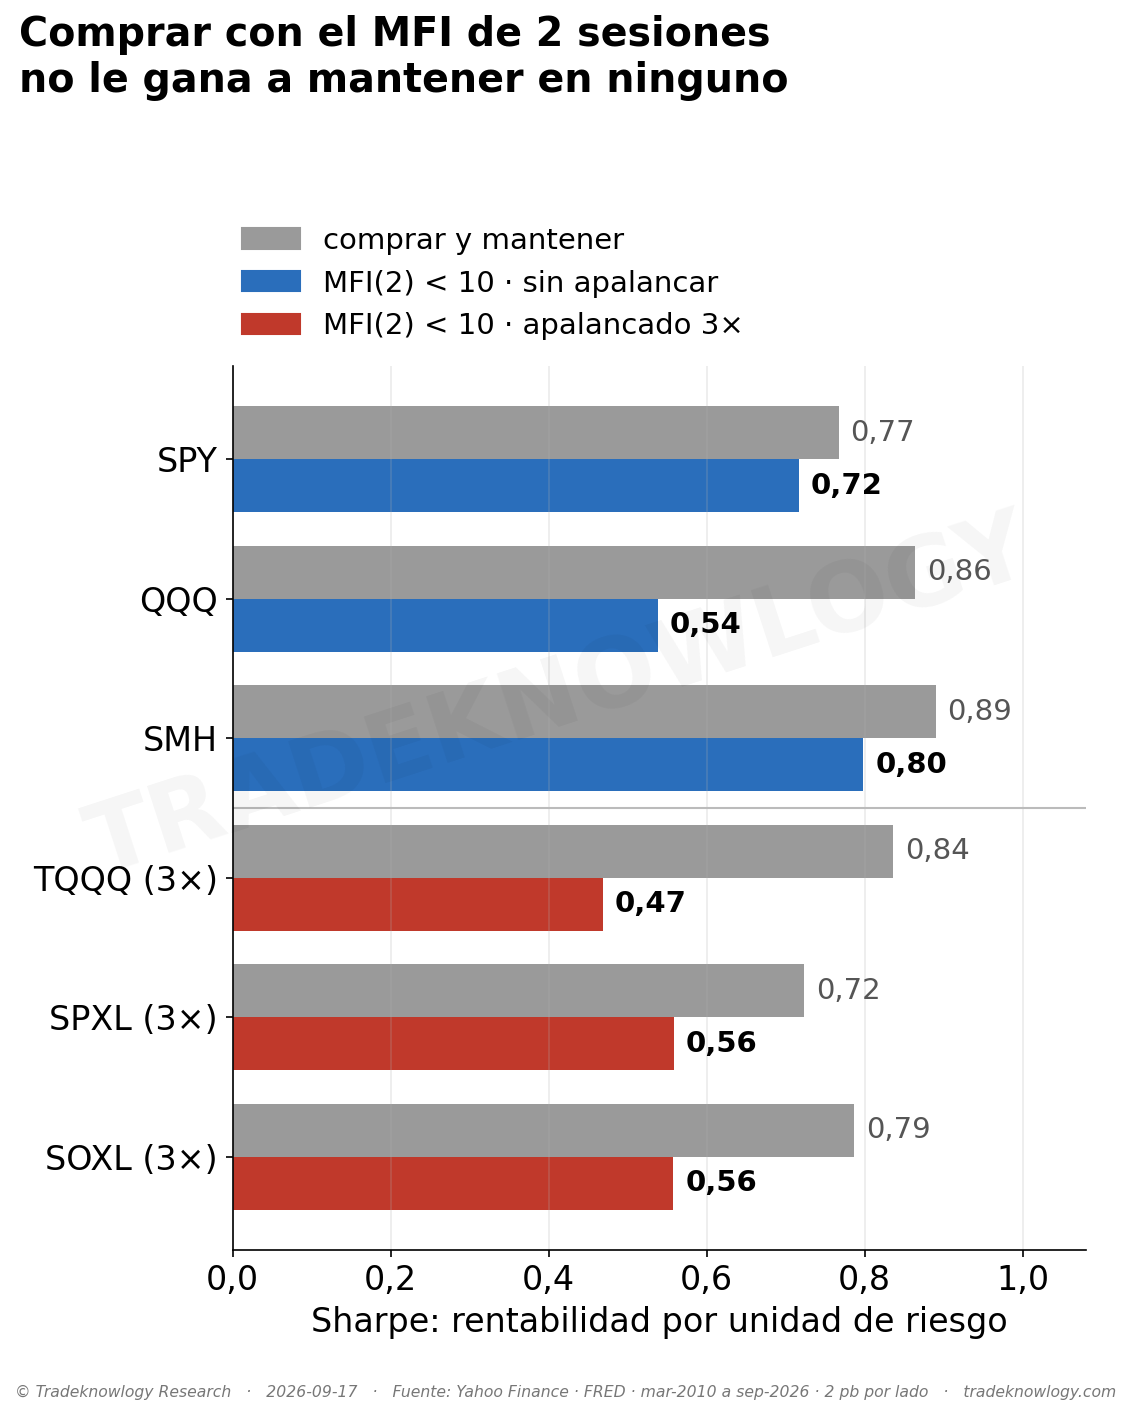
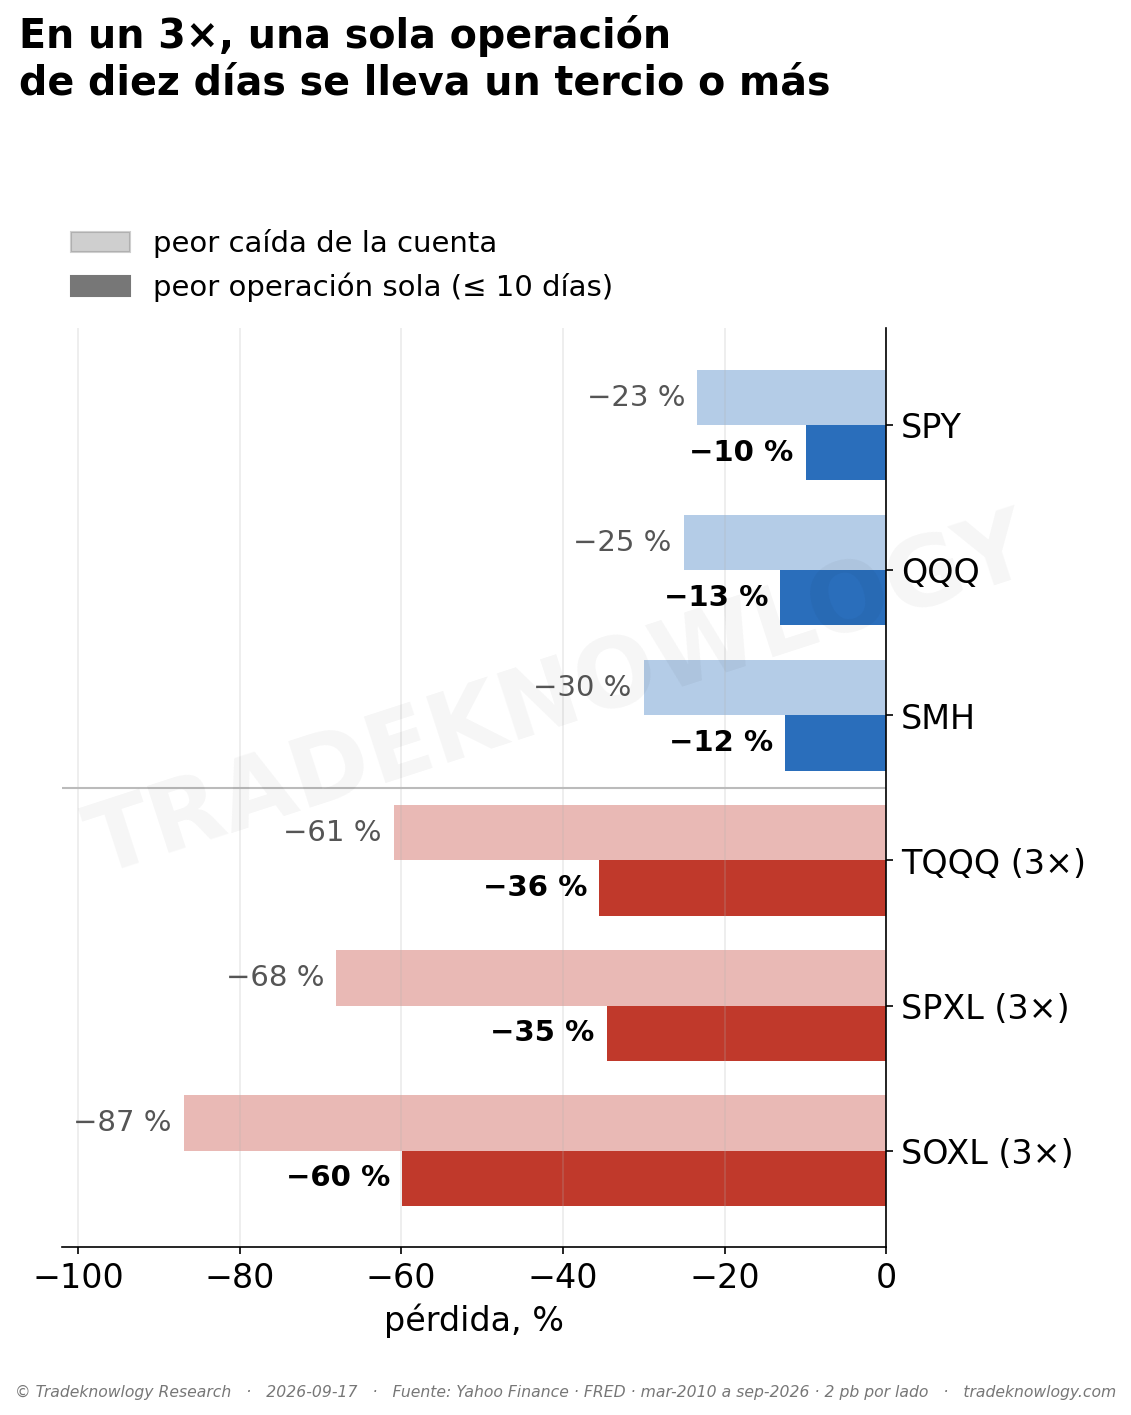
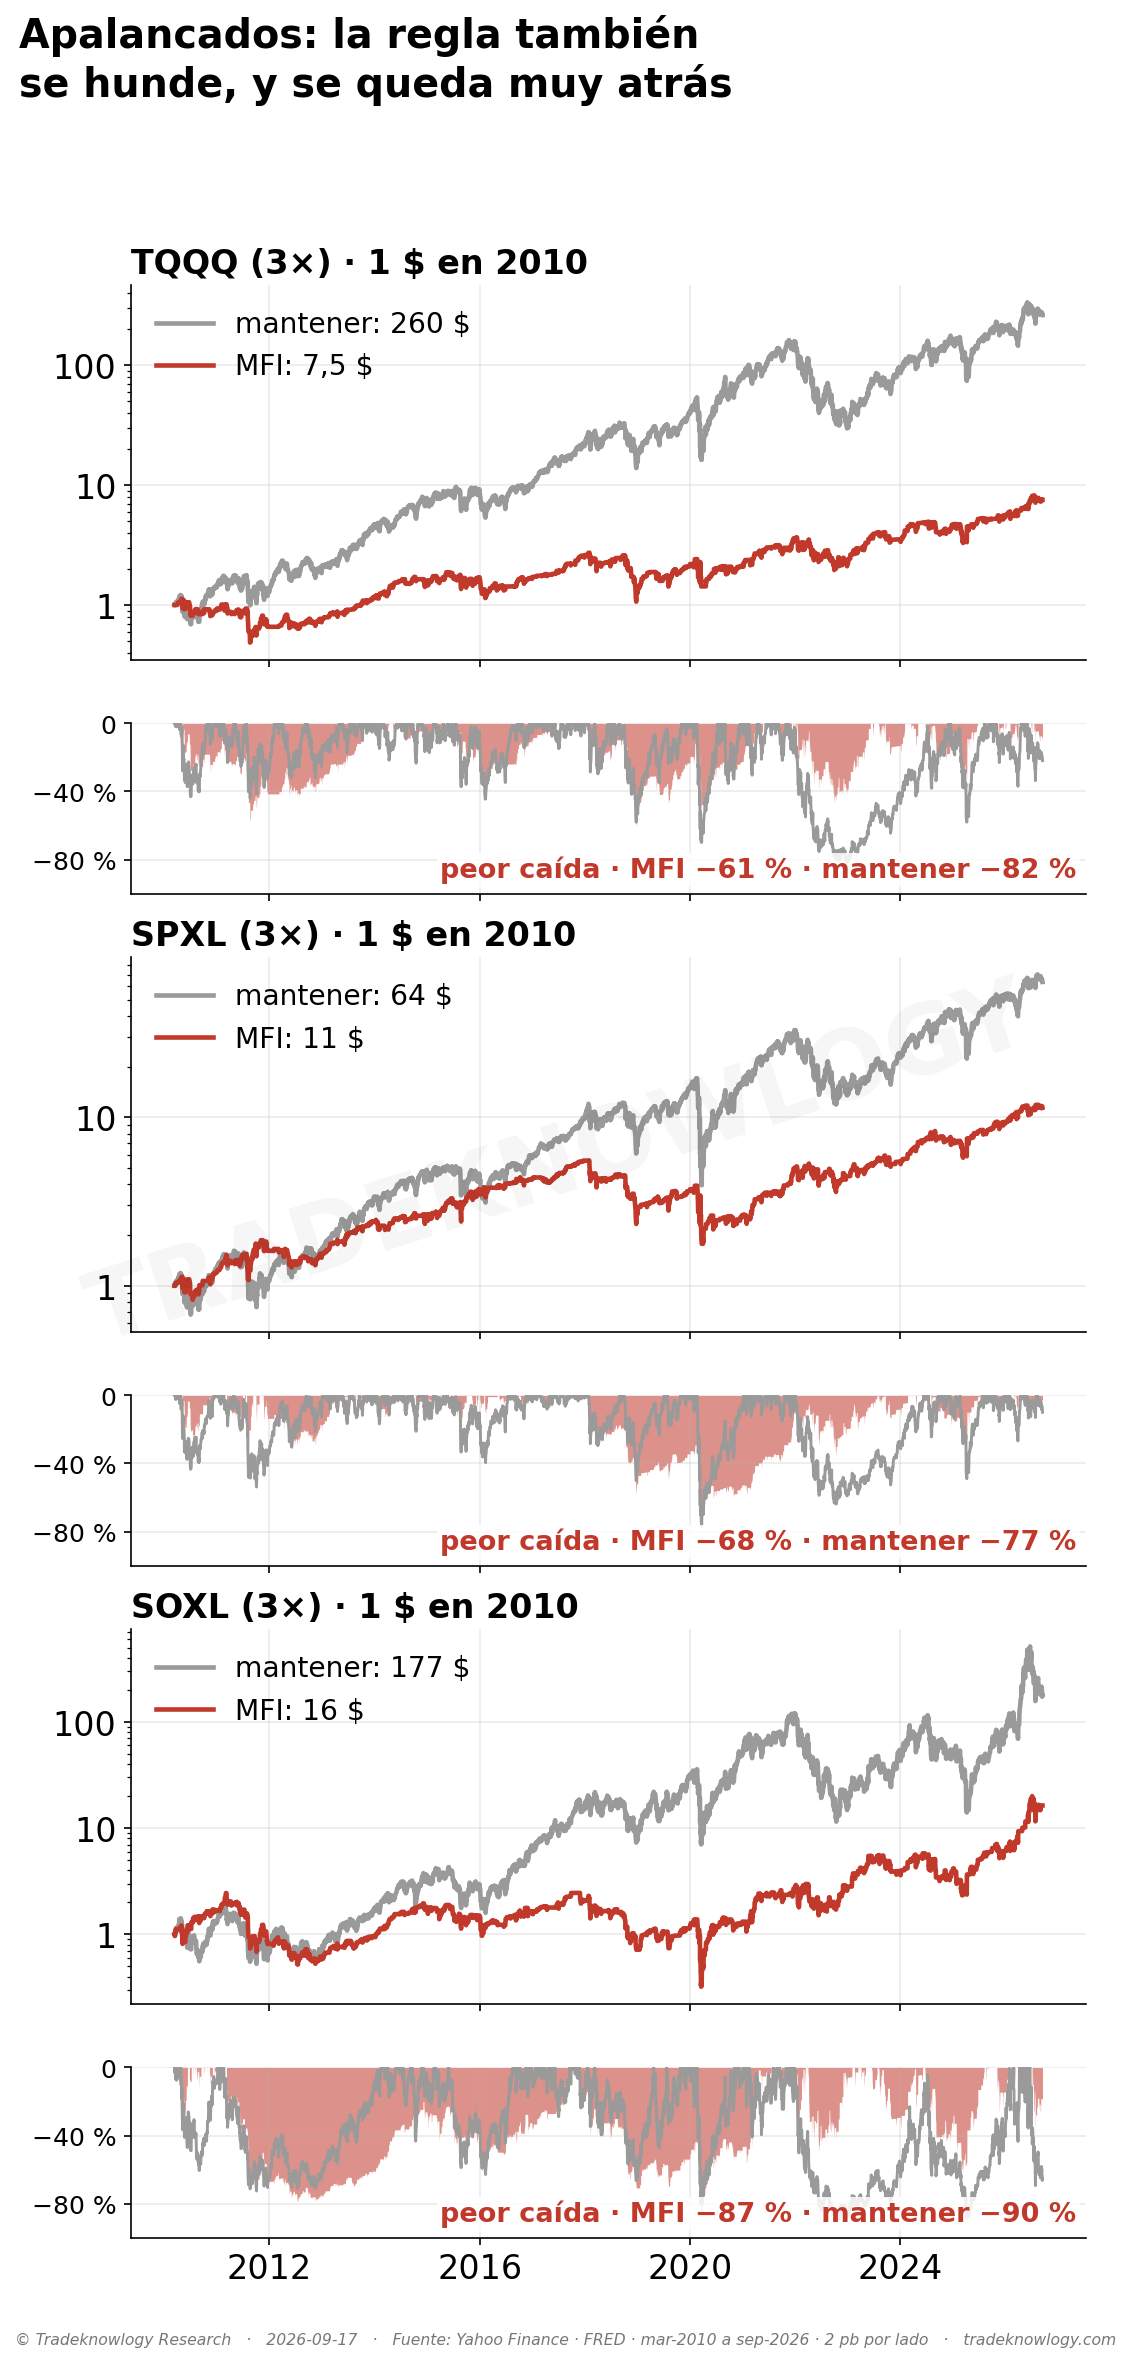
No. Acierta mucho —entre el 65 % y el 73 % de las operaciones ganan— y aun así, en los seis fondos, rinde menos por unidad de riesgo que comprarlo y no hacer nada. En los apalancados es peor: la regla cae casi el doble que el índice sin apalancar, en TQQQ y SOXL rinde menos que él, y una sola operación de diez días se llevó −59,8 % en SOXL.
La respuesta
El MFI (Money Flow Index) es un RSI que además pesa el volumen. Con una ventana de solo 2 sesiones se hunde por debajo de 10 tras dos días de ventas fuertes, y la idea es muy repetida: comprar ahí, porque el precio suele rebotar enseguida, y salir con el primer cierre por encima del máximo del día anterior. Hacerlo con un fondo que multiplica por tres parece la forma de sacarle más al rebote.
Lo primero: sí acierta. Terminan en ganancia entre el 65 % y el 73 % de las operaciones, hace unas 25 al año y está dentro del mercado solo cuatro de cada diez días. Eso es lo que se ve al probarla en un gráfico, y es lo que la hace convincente.
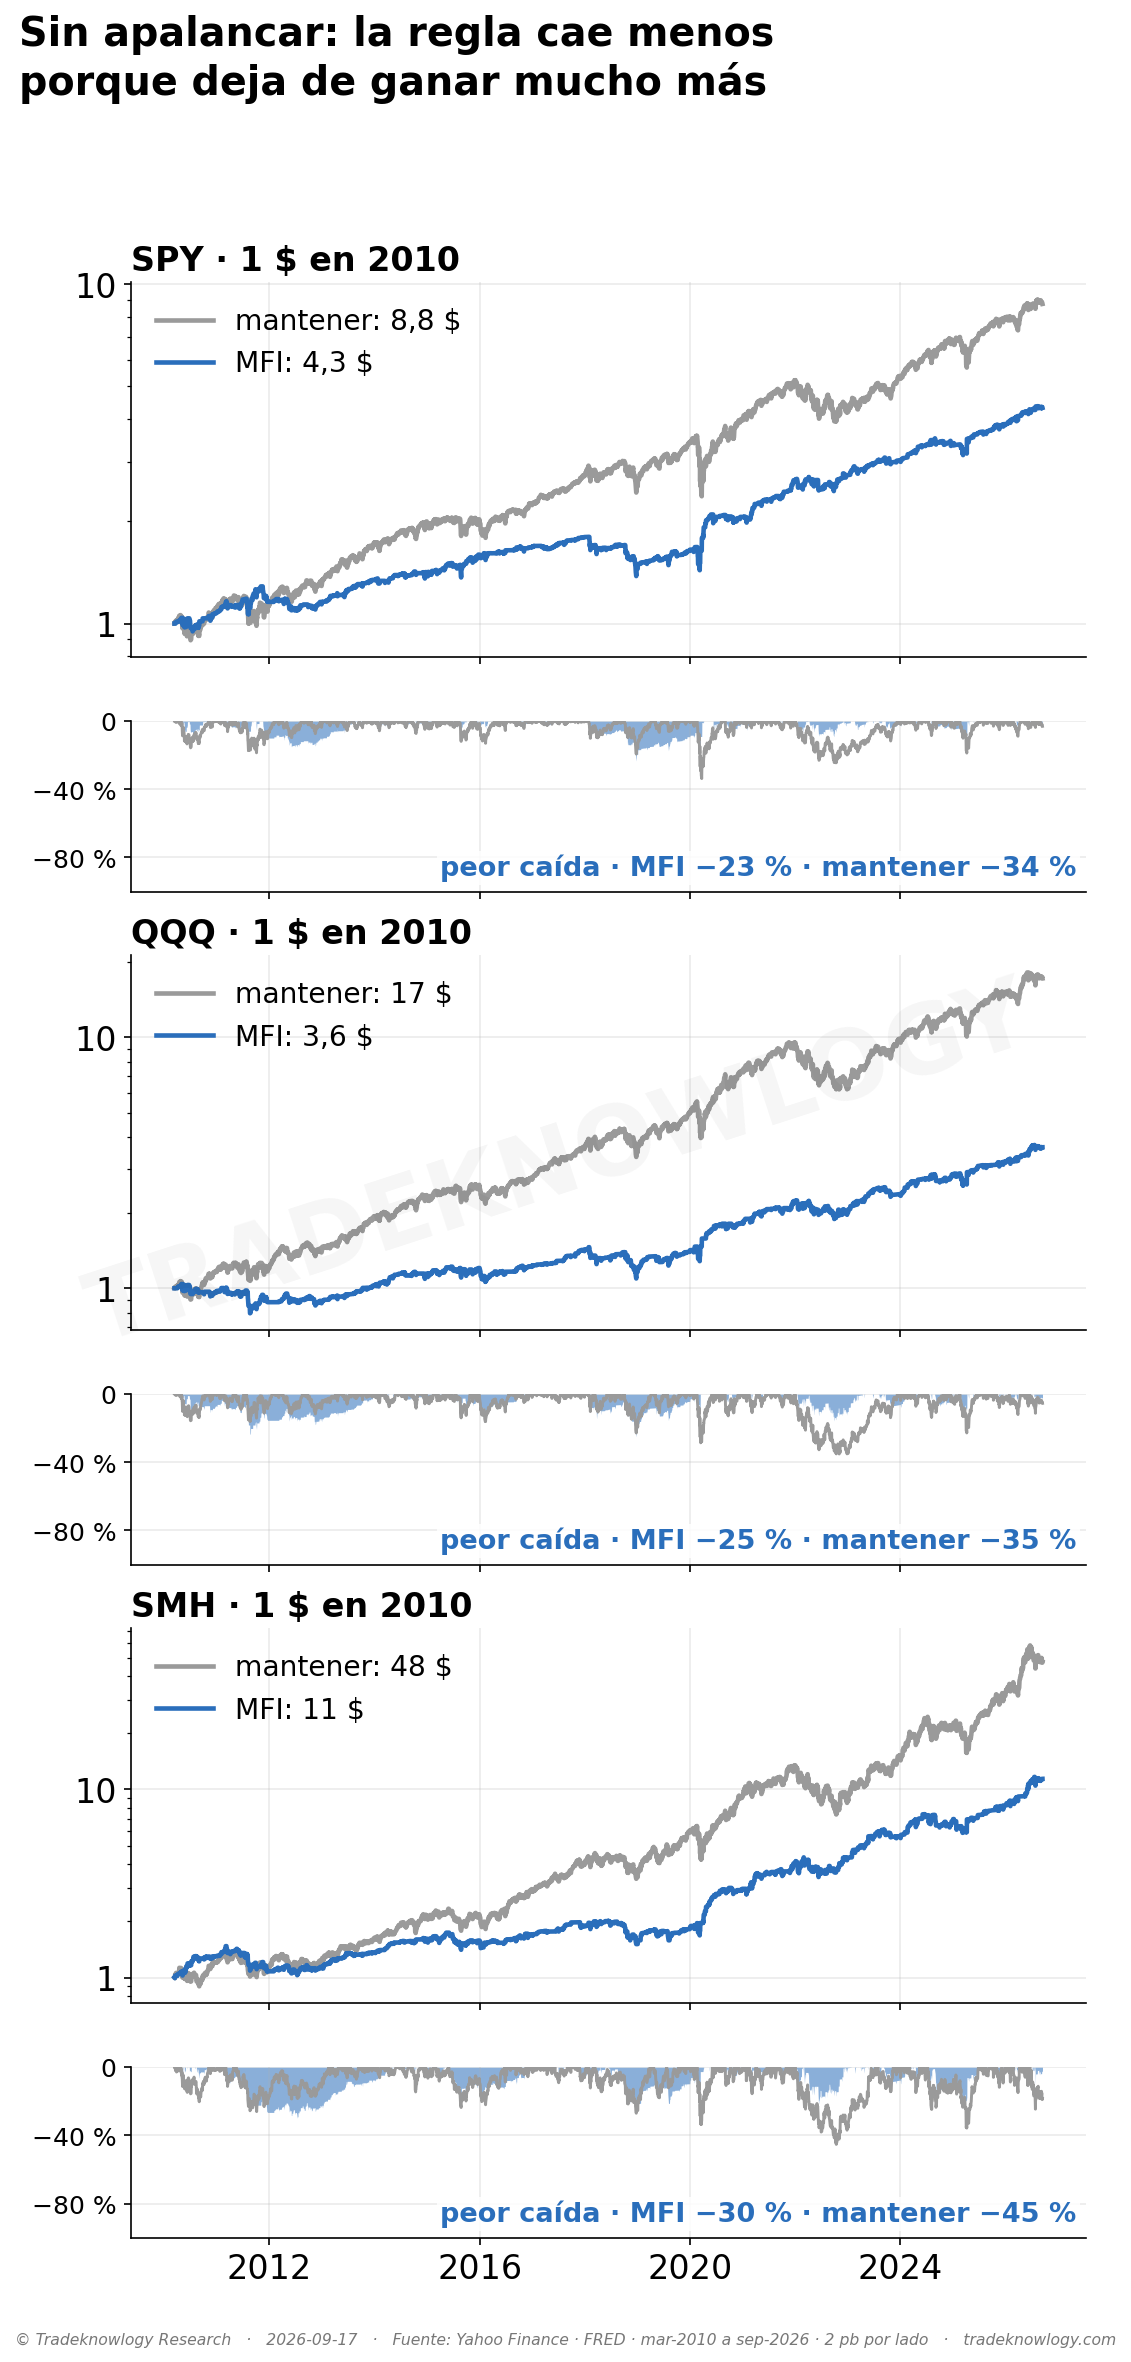
Lo segundo: no le gana a no hacer nada. En el SPY hizo 9,3 % al año con una peor caída de −23 %; comprarlo y mantenerlo, 14,1 % con −34 %. En el QQQ, 8,2 % con −25 % frente a 18,8 % con −35 %. En el SMH, 15,9 % con −30 % frente a 26,4 % con −45 %. La regla cae menos porque pasa más de la mitad del tiempo fuera, pero cae menos de lo que deja de ganar: ajustando por riesgo pierde en los tres. Una mezcla fija del fondo con efectivo, con la misma volatilidad que la regla, rinde más que la regla en todos.
Lo tercero: en los apalancados la cuenta sale peor, no mejor. TQQQ con la regla hizo 13,0 % al año con una caída de −61 %: menos que el QQQ sin apalancar (18,8 %, −35 %). SOXL con la regla, 18,5 % con −87 %, frente a 24,5 % y −46 % del índice de semiconductores sin apalancar. SPXL, 15,9 % con −68 %: algo más que el SPY solo (14,1 %), con el doble de caída. Y frente al propio fondo triple mantenido (40,1 %, 28,7 % y 36,7 % al año), la regla renuncia a casi la mitad del retorno o más sin evitar lo peor: −82 %, −77 % y −90 % de caída mantenidos, contra −61 %, −68 % y −87 % con la regla. A la misma volatilidad, la regla queda 18,3 puntos al año por debajo en TQQQ y 17,7 puntos en SOXL.
Por qué: el acierto esconde la cola. La regla compra justo cuando el mercado acaba de caer dos días seguidos. La mayoría de las veces rebota. Pero cuando la caída sigue, la salida por tiempo son diez días, y en un fondo triple diez días malos no perdonan. La peor operación sola fue −59,8 % en SOXL, del 6 al 16 de marzo de 2020, mientras el índice que sigue caía −23,1 %. En SPXL, −34,6 % del 12 al 23 de marzo de 2020, con el SPY cayendo −9,6 %. En TQQQ, −35,5 % en el verano de 2011. En los fondos sin apalancar la peor operación fue entre −10 % y −13 %: molesta, pero se recupera. Una operación que se lleva un tercio del dinero borra decenas de aciertos pequeños.
¿Y si se ejecuta en la apertura siguiente? Es lo que haría quien recibe el aviso al cierre, y mejora en cinco de los seis fondos. Aun así, no le gana a comprar y mantener en ninguno de los seis fondos de forma que la prueba distinga del azar. El que más se acerca es el SMH (1,00 de Sharpe frente a 0,89), y pierde en la primera mitad del período (0,81 frente a 0,92).
Lo que este estudio no dice
No dice que el MFI sea inútil ni que comprar caídas nunca funcione. Dice que esta regla, sobre estos seis fondos y de 2010 a hoy, no mejora a mantenerlos, y que el apalancamiento no escala su acierto: escala su peor operación. Sobre el MFI de 14 sesiones en el SPY hay una ficha aparte en la biblioteca.
La ventana empieza en 2010 porque antes no existían los tres fondos triples, así que no contiene la crisis de 2008. Tampoco mide la regla dentro de una cartera más grande, donde pasar la mayor parte del tiempo fuera puede servir para otra cosa que para rendir. Las cifras no incluyen impuestos, y con unas 25 operaciones al año toda la ganancia se realiza a corto plazo.
Si la pregunta es cómo usar un fondo triple sin arruinarse, está TQQQ o SOXL con media móvil. Y sobre por qué una caída grande pesa más que muchas ganancias pequeñas, por qué la caída máxima importa más que la rentabilidad.
Cómo se midió
La regla: comprar al cierre cuando el MFI (Money Flow Index) de 2 sesiones baja de 10 con al menos 500.000 acciones negociadas, y vender al cierre del primer día que cierre por encima del máximo del día anterior, o a los 10 días naturales si eso no llega. Una sola posición, solo compras, 2 puntos básicos de coste por cada entrada y cada salida, y el dinero fuera de posición cobrando el tipo de la Reserva Federal. Seis fondos: SPY, QQQ y SMH, y los que multiplican por tres cada día el S&P 500 (SPXL), el Nasdaq 100 (TQQQ) y los semiconductores (SOXL). Precios con dividendos, del 12 de marzo de 2010 —cuando nace SOXL, el más joven— al 16 de septiembre de 2026: la ventana no contiene 2008. Cada regla se compara con comprar y mantener el mismo fondo, y con una mezcla fija de ese fondo y efectivo que tenga la misma volatilidad que la regla. La prueba de azar remuestrea bloques de 20 sesiones y corrige por haber probado seis fondos.
Estudio F-BOT-102 · analizado el 2026-09-17. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Funciona comprar TQQQ o SOXL cuando cruzan su media de 20 o de 50 sesiones?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.