¿Por qué la caída máxima importa más que la rentabilidad?
Porque la aritmética no es simétrica y el tiempo bajo el agua se mide en años, no en meses. Una caída del 80 % exige un +400 % para volver al punto de partida.
La respuesta
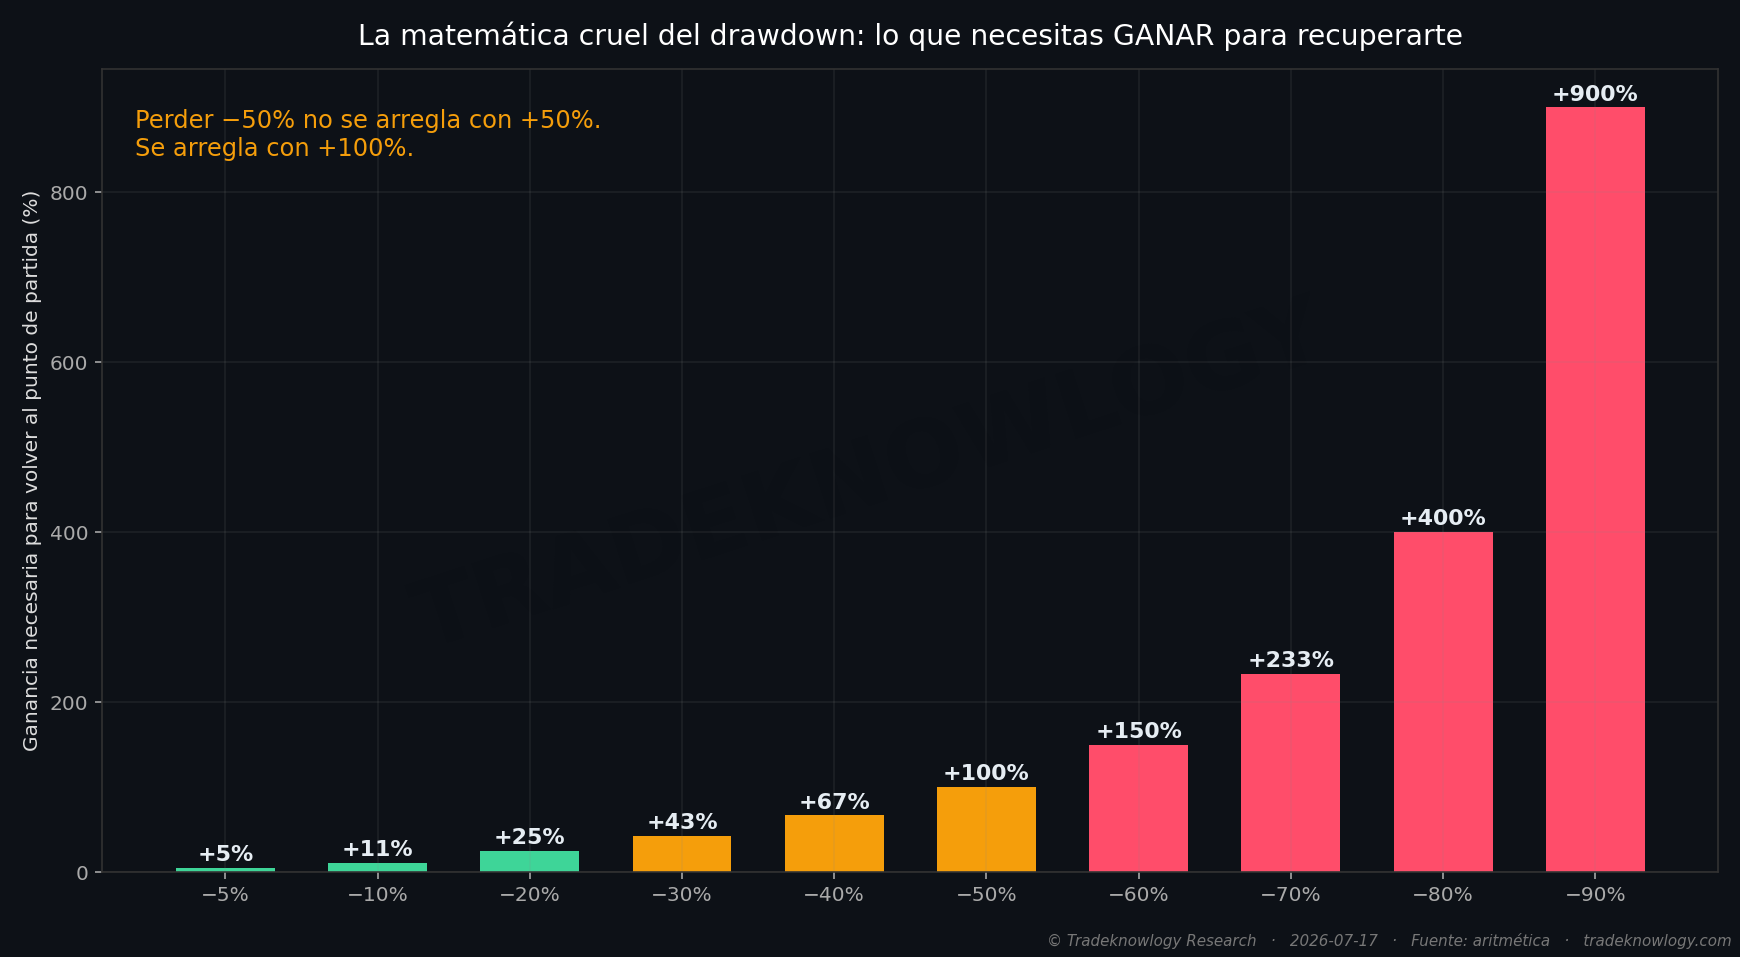
Perder la mitad exige ganar el +100 % para volver al punto de partida. Perder el 80 % exige +400 %. La aritmética no es simétrica, y esa asimetría es la razón por la que el retorno medio engaña.
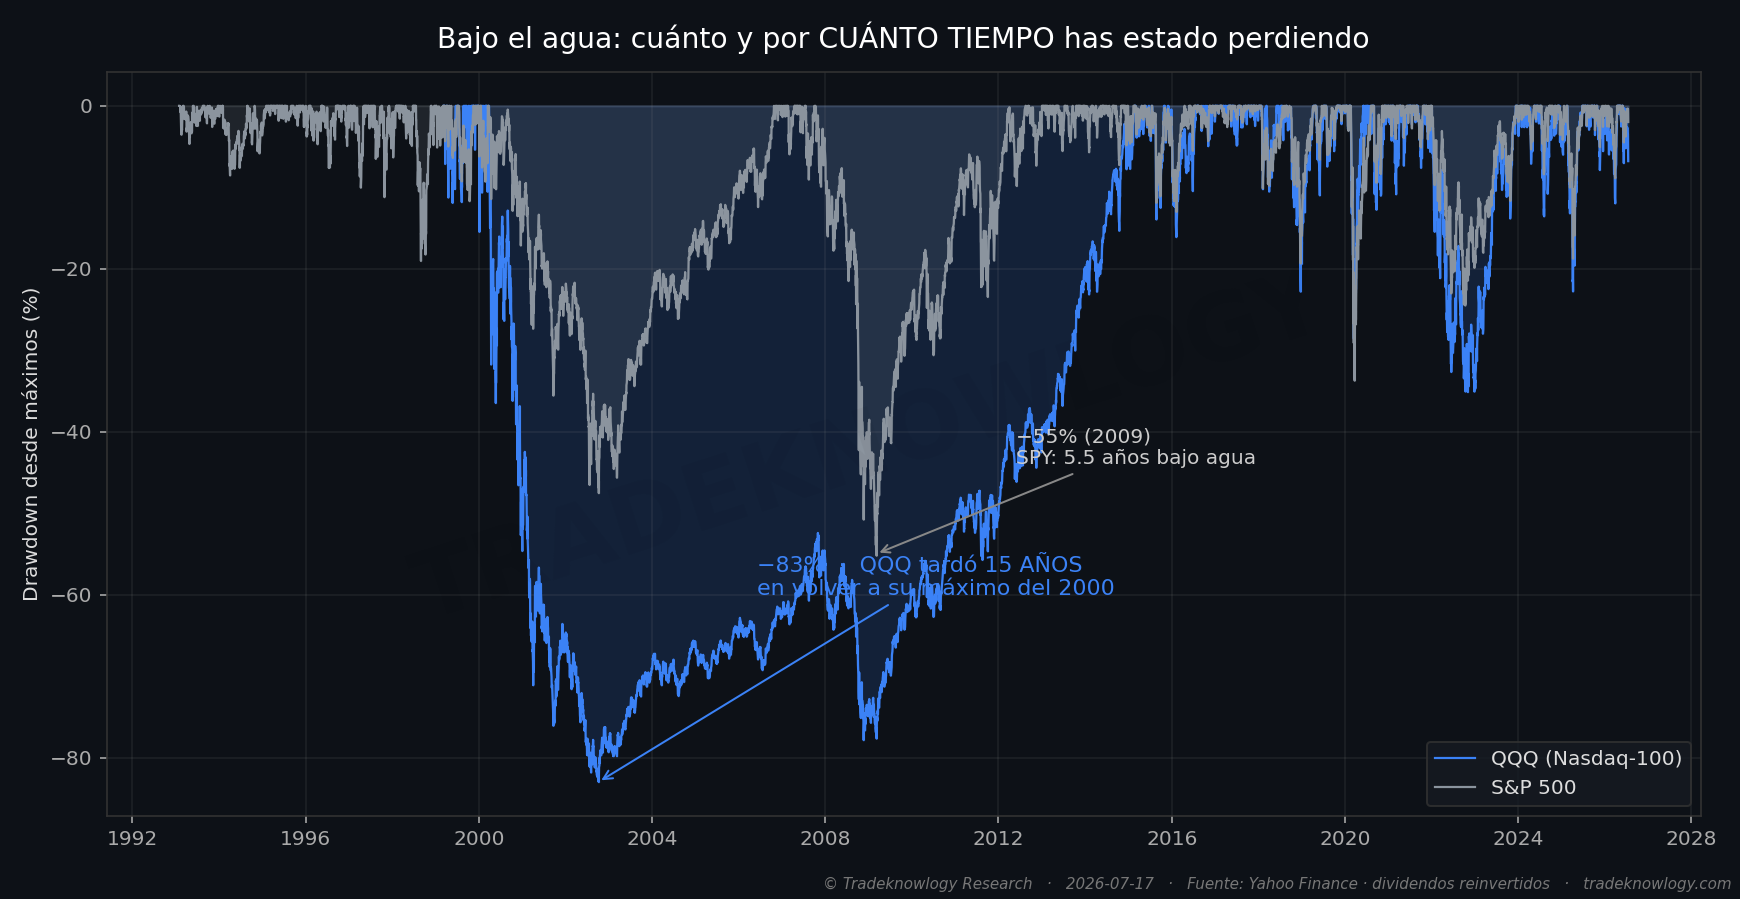
Pero la cifra que de verdad decide quién sigue invertido es el tiempo bajo el agua. El Nasdaq 100 cayó −83 % en el pinchazo puntocom y tardó 14,9 años en recuperar el pico de marzo de 2000, con dividendos reinvertidos. El S&P 500 cayó −55 % en 2008 y tardó 4,9 años.
Casi quince años es más que la paciencia de casi cualquiera. Quien vendió no lo hizo por no entender la aritmética: lo hizo porque quince años es una parte sustancial de una vida laboral.
Y hay un tercer hallazgo, el menos intuitivo: la peor caída que ya viste subestima la que te falta. Sobre 2.000 caminos simulados, la caída máxima mediana crece con el horizonte — −22 % a un año, −40 % a cinco, −48 % a diez y −60 % a veinticinco. Cuanto más tiempo inviertes, peor es la peor.
Lo que este estudio no dice
No dice que haya que evitar el riesgo. Dice que el riesgo hay que dimensionarlo antes, porque la decisión de vender no se toma con una hoja de cálculo sino en el año nueve de estar bajo el agua.
Los caminos simulados remuestrean retornos históricos: asumen que el futuro se parece al pasado en distribución. Es una cota razonable, no una predicción.
Cómo se midió
Historia del Nasdaq 100 y del S&P 500 con dividendos, más 2.000 caminos simulados por remuestreo sobre los retornos del QQQ desde 1999.
Estudio F-MKT-017 · analizado el 2026-07-17. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Qué señal te saca del mercado antes de una gran caída?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.