¿Y si apalanco la venta de puts para ganar más?
No: es la forma más rápida de perderlo todo. A cinco veces la cuenta queda liquidada en el desplome de 2020.
La respuesta
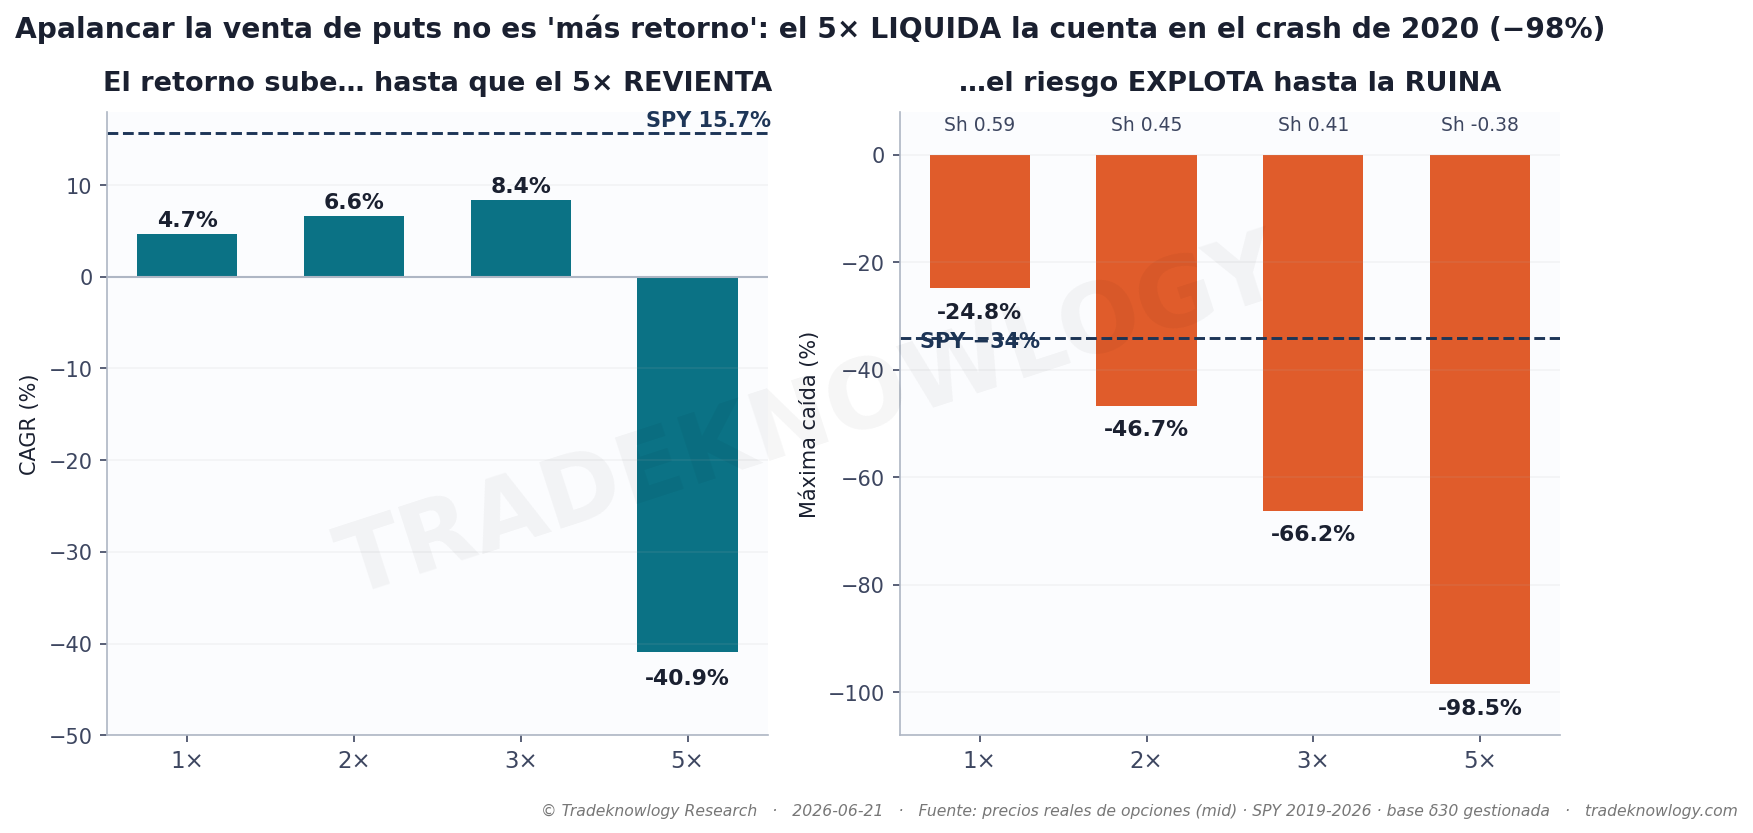
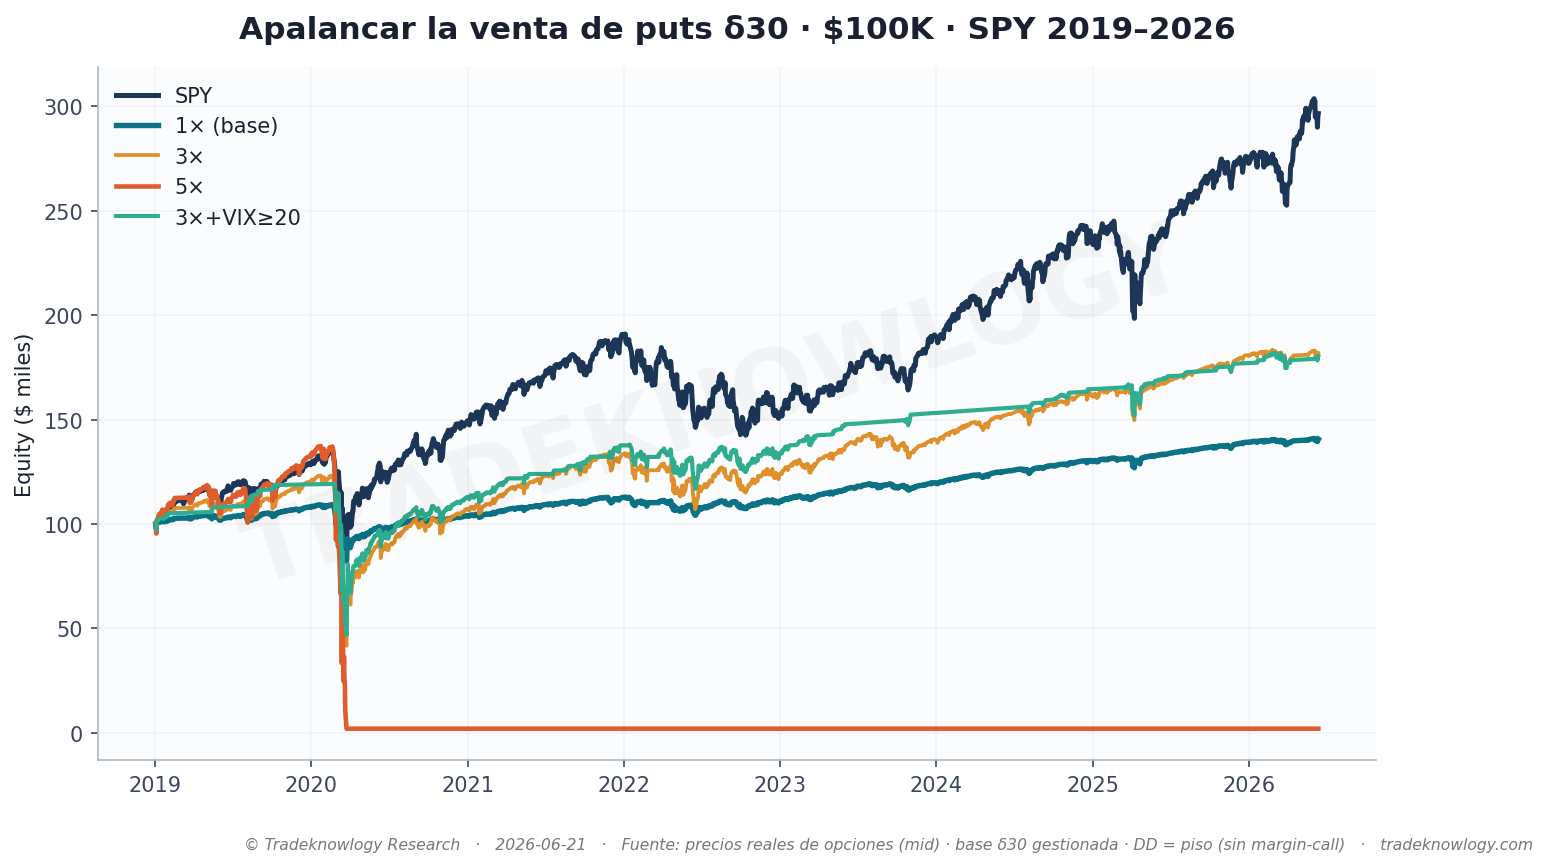
Es la conclusión que casi todo el mundo saca de la pregunta anterior: si vender puts da poco retorno pero con caídas más suaves, se apalanca y ya está. El bróker lo permite —una put cubierta con efectivo inmoviliza mucho capital, y con margen puedes vender varias veces más contratos con el mismo dinero—.
Sobre el papel funciona un tramo. A dos veces el retorno sube de 4,7 % a 6,6 %; a tres veces, a 8,4 %. El problema es lo que pasa debajo: la relación retorno-riesgo baja en cada escalón (0,59 → 0,45 → 0,41) y la caída máxima pasa de −24,8 % a −66,2 %. Ya a dos veces caes −46,7 %, más que el índice (−34 %), para ganar 6,6 % contra el 15,7 % que dio comprarlo.
Y a cinco veces no hay resultado que discutir: la cuenta se liquida. El 23 de marzo de 2020, en el desplome del COVID, el patrimonio se va a cero. El número final —−40,9 % anual, caída del −98,5 %, relación retorno-riesgo de −0,38— describe una cuenta que dejó de existir.
El detalle importante es por qué. El apalancamiento no multiplica una estrategia: multiplica su peor día. Vender puts tiene muchos meses pequeños positivos y algunos días muy malos —esa es su forma—, y ese perfil es exactamente el que peor tolera el margen.
Lo que este estudio no dice
Esto no es un argumento contra el apalancamiento en general, ni contra las opciones. Es contra apalancar una posición de riesgo abierto: una put vendida sin protección no tiene pérdida máxima definida, así que el margen multiplica algo que no tiene fondo. Con riesgo definido —comprando también una opción más abajo que ponga un tope a la pérdida— la conversación es otra.
Y una advertencia sobre las propias cifras: son un piso, no un techo. El modelo liquida la cuenta cuando el patrimonio toca el 2 %, pero en la vida real un bróker cierra posiciones en mitad de la sesión, al precio que haya, y normalmente antes. La ruina real llega más temprano que la simulada.
Esta es una pieza de un repaso más amplio: ¿sirve vender opciones para generar ingresos?
Cómo se midió
SPY, 2019-2026, precios reales de opciones. Se simula usar el margen que da el bróker para vender 2, 3 y 5 veces más contratos que el capital respaldaría en efectivo. La cuenta se marca como liquidada cuando el patrimonio cae al 2 % del inicial.
Estudio F-OPT-003 · analizado el 2026-06-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿El covered call sobre el S&P 500 es ingreso sin riesgo?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.