¿Sirve vender opciones para generar ingresos?
No como sustituto de tener el activo: ninguna de las estructuras le gana, ni sobre el índice ni sobre acciones sueltas. Lo que la prima hace es cambiar retorno por menos caída, y conviene saber a qué precio: el mejor «income» del índice renta 13,2 % contra el 16,7 % de no hacer nada.
La respuesta
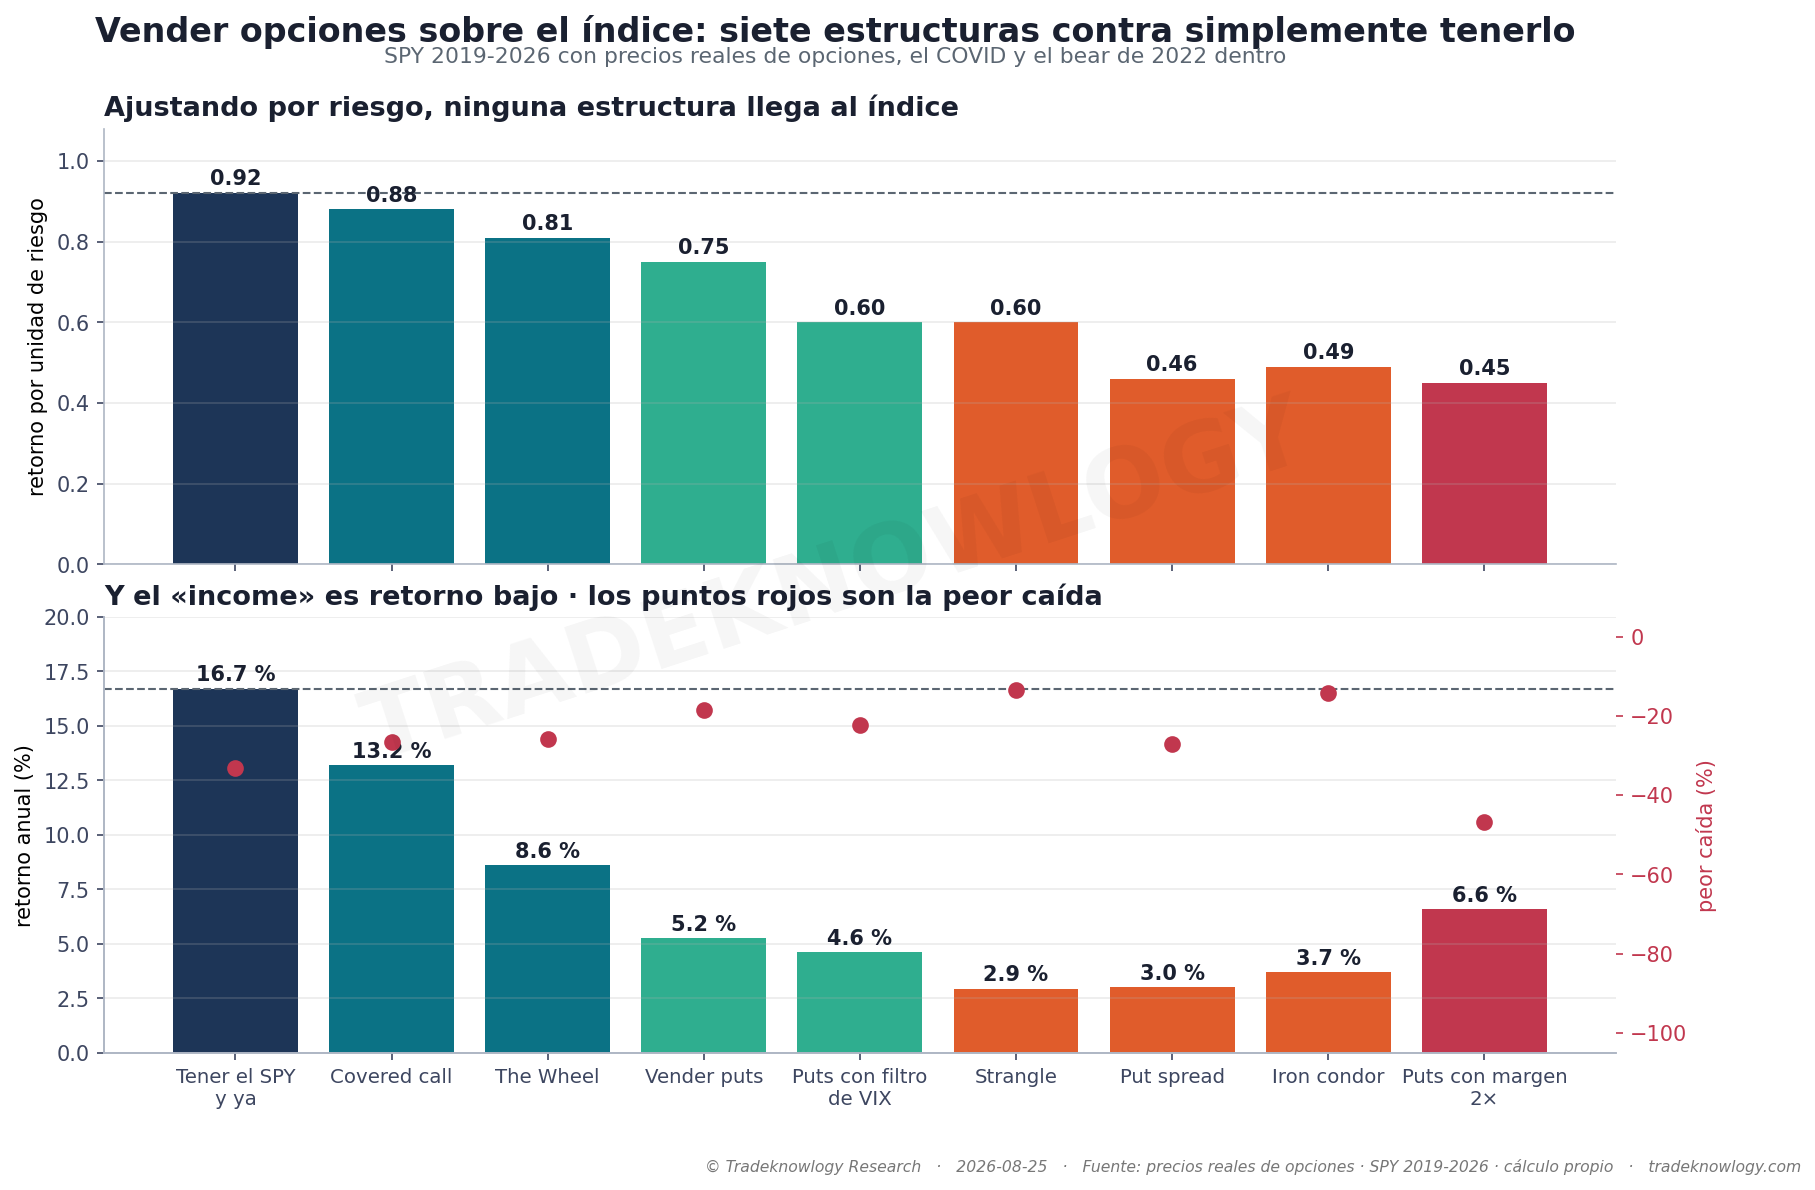
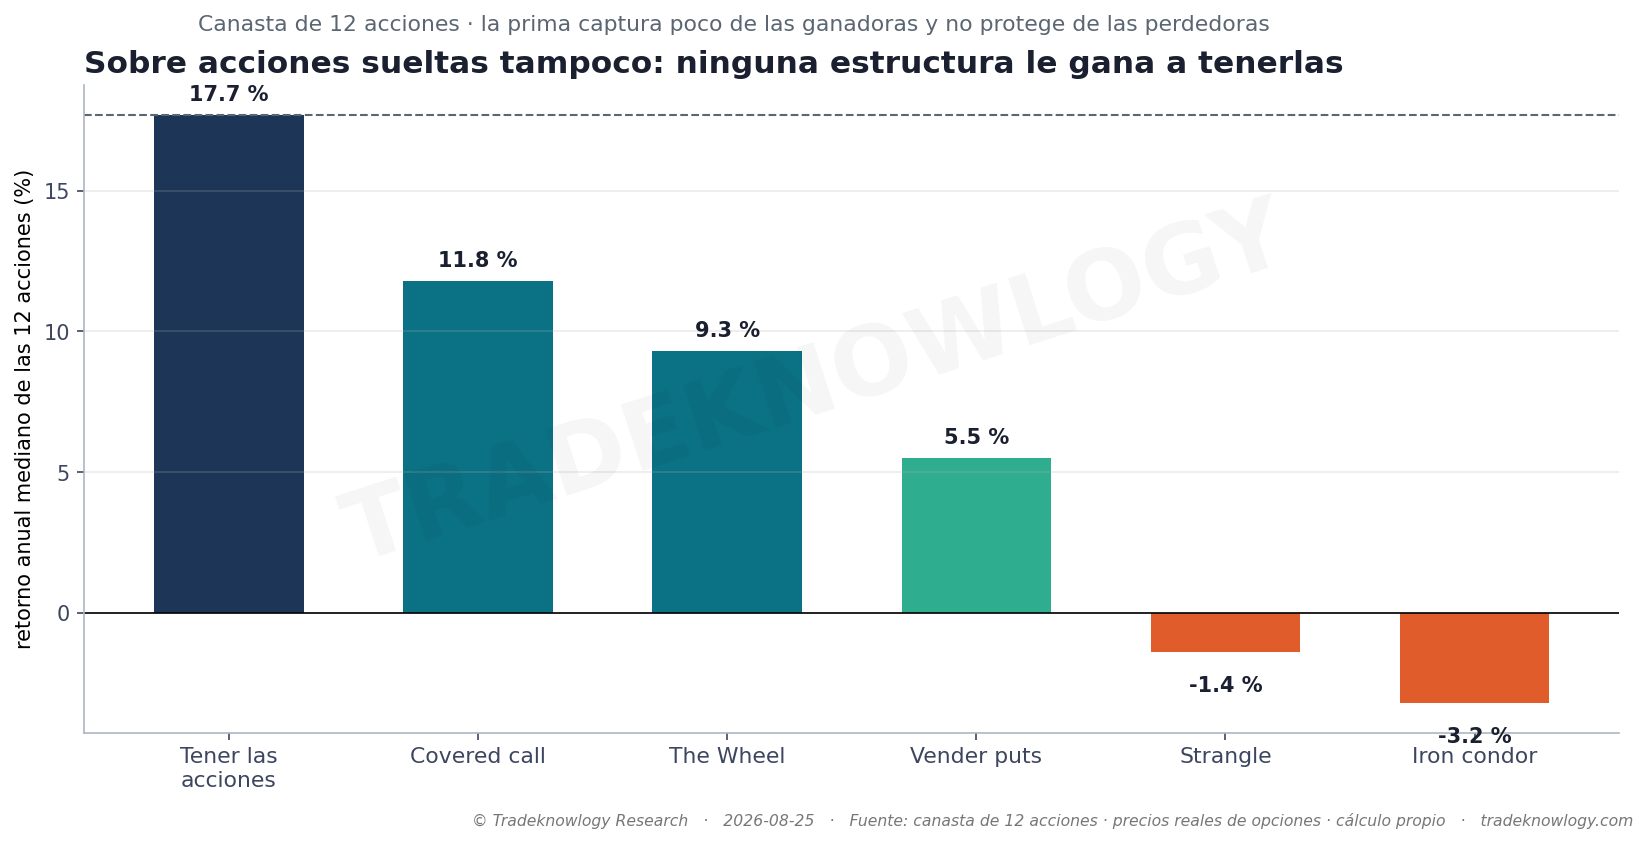
La promesa de vender opciones es atractiva: cobras hoy, el tiempo juega a tu favor y generas «ingresos» de una cartera que ya tienes. Probamos las siete formas de hacerlo, una por una, con precios reales de opciones. La pregunta siempre fue la misma: ¿le gana a tener el activo y no hacer nada?
Sobre el índice, ninguna. Tener el SPY: 16,7 % al año, 0,92 de retorno por unidad de riesgo, peor caída −33 %. Y por debajo, todas: covered call 13,2 % (0,88), the wheel 8,6 % (0,81), vender puts 5,25 % (0,75), strangle 2,9 % (0,60) y iron condor 3,7 % (0,49), el último de la familia.
Lo que sí dan es menos caída. Vender puts cae −18,5 % donde el índice cae −33 %. Ese es el intercambio honesto, y no es poco — pero es lo contrario de lo que se anuncia: no es una máquina de ingresos, es una forma de tener menos mercado.
Y sobre acciones tampoco, que es donde suele refugiarse el argumento. En una canasta de doce, el retorno mediano de tenerlas fue 17,7 %; con covered call 11,8 %, con wheel 9,3 %, vendiendo puts 5,5 %. Las estructuras de dos lados acaban en negativo: strangle −1,4 %, iron condor −3,2 %. El motivo es una asimetría difícil de esquivar: la prima captura entre el 3 y el 26 % de lo que hace una acción ganadora, y no te protege de la perdedora.
Tres cosas que sí cambian el resultado, y ninguna convierte la prima en un sustituto de estar dentro. Primero, el riesgo definido de un solo lado: sobre acciones el spread es la herramienta, no la prima desnuda ni las dos patas (en el índice es al revés: el spread cobra tan poco lejos del dinero que la regla del crédito mínimo te empuja cerca, y ahí te perforan). Segundo, el stop como herramienta de riesgo: el stop al 400 % da el mejor retorno ajustado de las primas (0,68) y la menor caída (−18 %) — aporta el stop, no la gestión. Y tercero, el posicionamiento en opciones: vender solo cuando los dealers están largos de gamma elimina alrededor del 93 % de las pérdidas.
Y dos cosas que no funcionan aunque todo el mundo las enseñe. La gestión clásica —cerrar al 50 % del beneficio o a 21 días del vencimiento— resta: sostener hasta el vencimiento salió mejor en retorno, en riesgo y en caída. Y ningún filtro sube el retorno ajustado: ni la tendencia ni la volatilidad implícita relativa; el único no dañino es exigir un VIX alto en términos absolutos, y su mérito no es «vender caro» sino que te deja fuera del mercado la mitad del tiempo con el mismo resultado.
El margen merece párrafo aparte. Apalancar la venta de puts al doble sube el retorno a 6,6 % y hunde todo lo demás: 0,45 de retorno ajustado y una caída del −46,7 %. Al quíntuple, la cuenta se liquida: −98,5 % en el desplome de marzo de 2020. Si se apalanca, solo con riesgo definido.
Lo que este estudio no dice
No dice que vender opciones sea una mala idea siempre. Dice que no es una fuente de ingresos: es un intercambio de retorno por caída, y en ese intercambio conviene saber cuánto se paga. Si lo que buscas es dormir mejor y aceptas rendir menos, es una herramienta legítima; si lo que buscas es «generar renta» sin renunciar a nada, no existe.
Tampoco dice que no haya nada que hacer con la prima. Lo que sobrevive es concreto y modesto: riesgo definido, de un solo lado, sobre subyacentes con volatilidad alta, con un stop de verdad y sin apalancar. Eso no es lo que se enseña en la mayoría de los cursos, que empiezan por las estructuras de dos lados sobre el índice — justo las que salen al fondo de la tabla.
Siete años de datos que incluyen un desplome rapidísimo y un mercado bajista lento, pero ninguna década de mercado lateral, que es el régimen donde la prima brillaría: en un mercado plano el índice no sube y la prima se sigue cobrando. Es la ventana favorable a estas estrategias que no está en la muestra, y hay que decirlo. La canasta son doce acciones, no un universo. Y la comparación mezcla dos bases —quien tiene el índice cobra dividendos; quien vende puts, letras sobre el colateral— porque es el intercambio real; el orden de la tabla no cambia por eso.
Cómo se midió
Reúne una serie de estudios hechos entre junio y julio de 2026 con precios reales de opciones —no estimaciones de modelo—, sobre el SPY de 2019 a 2026 (con el desplome del COVID y el mercado bajista de 2022 dentro) y sobre una canasta de doce acciones. Cada estructura se probó con las reglas del manual: 45 días al vencimiento, mensuales, los deltas habituales, gestión a 21 días, salida al 50 % del beneficio, stop al 400 % y filtros de volatilidad. La comparación es siempre contra lo más aburrido: tener el activo y no hacer nada. ⚠️ Y es conservadora en contra de la prima solo en un sentido: quien tiene el índice cobra dividendos y quien vende puts cobra letras del Tesoro sobre el colateral — el intercambio real es ese, dividendos por prima.
Estudio F-OPT-013 · analizado el 2026-06-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿El precio se pega al strike donde se amontonan las opciones?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.