¿El precio se pega al strike donde se amontonan las opciones?
El imán direccional no existe: es la deriva del mercado disfrazada de gamma. Lo que sí existe es un pico de última milla —el cierre cae pegado al strike un +2,0 pp más de lo esperable— y no financia ninguna de las tres jugadas que se proponen con él.
La respuesta
La idea se cuenta así: el interés abierto se amontona en un strike, los dealers cubren cada movimiento de vuelta hacia él, el precio acaba «clavado» ahí, se ve desde las 10 de la mañana y hay tres formas de aprovecharlo. Lo probamos con dos asientos de primera fila.
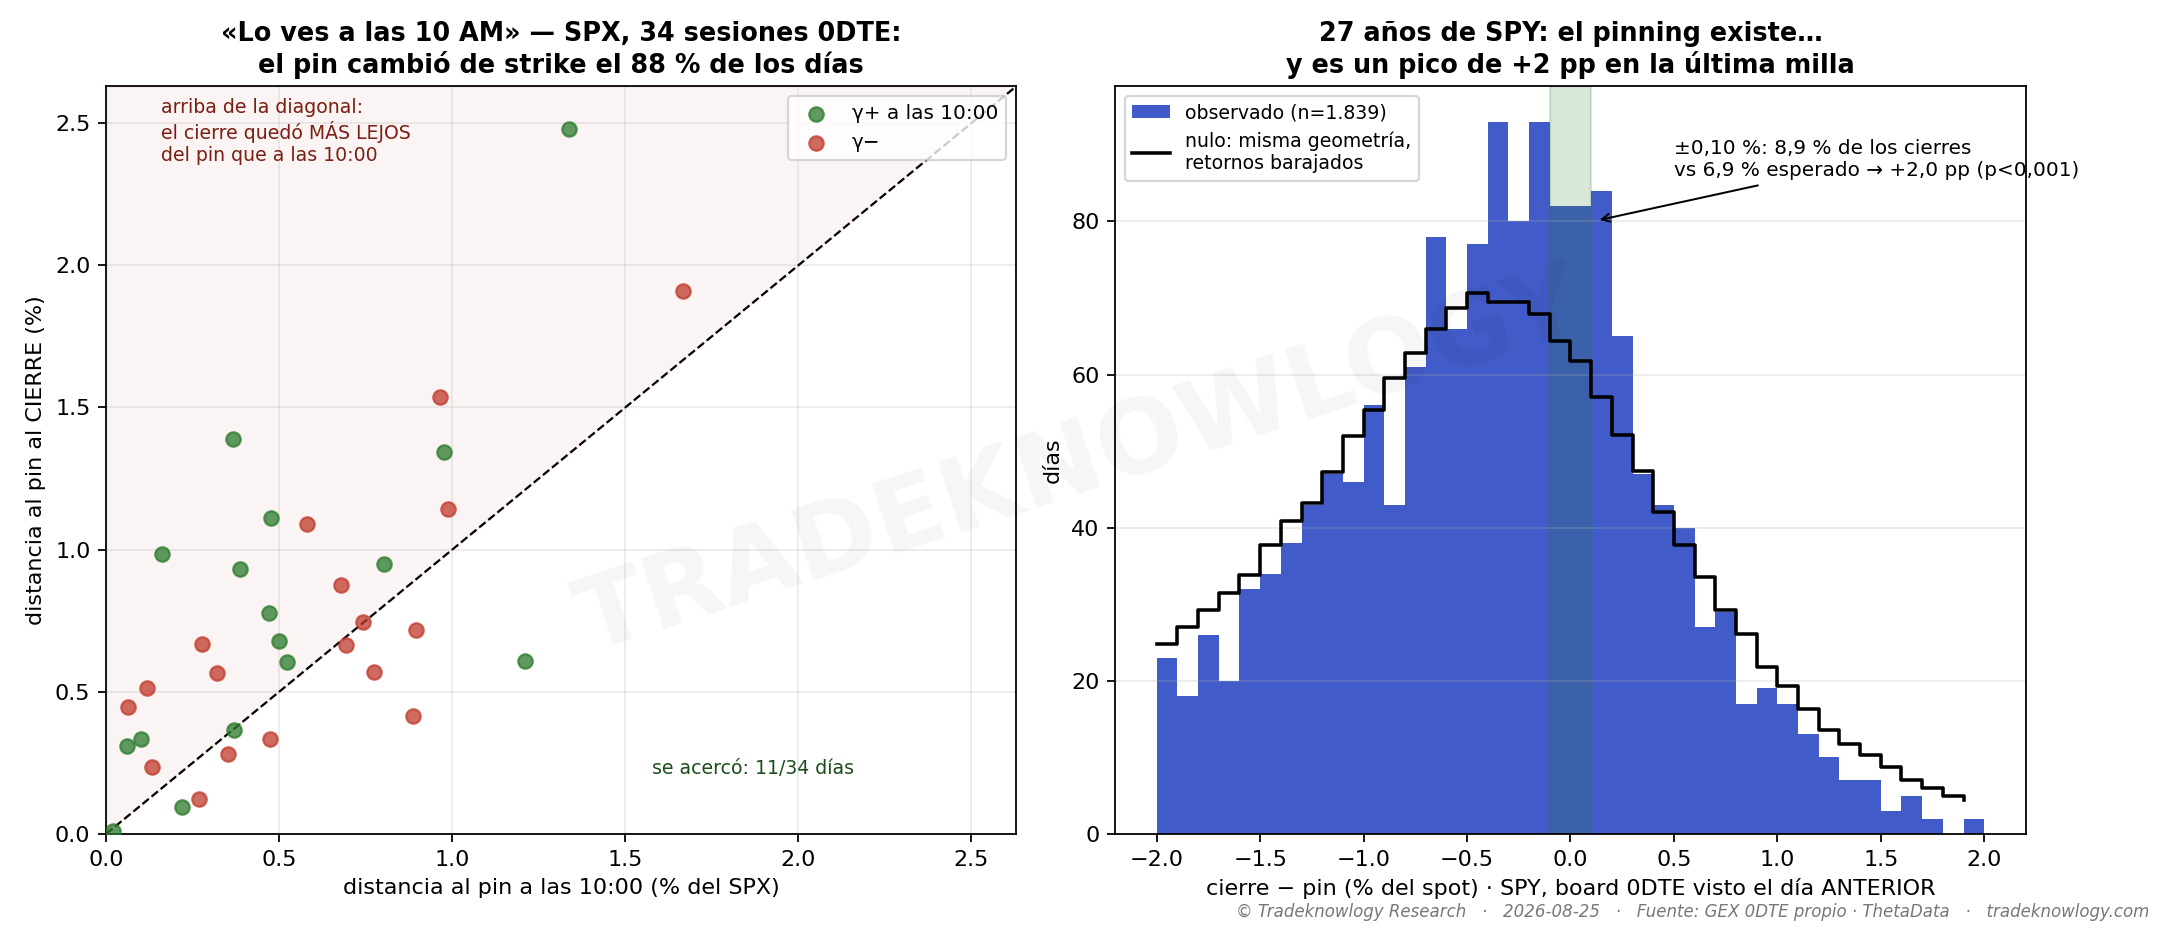
«Se ve a las 10 de la mañana»: no. El strike con más gamma a esa hora había cambiado antes del cierre el 88 % de los días. El cierre acabó a una distancia mediana del 0,67 % de aquel strike — unos 1,7 straddles, o sea lejísimos— y solo se acercó en 11 de 34 sesiones. Exigiendo además las condiciones que el propio relato pide (pin cerca, concentración alta), la tasa de acierto se queda donde estaba.
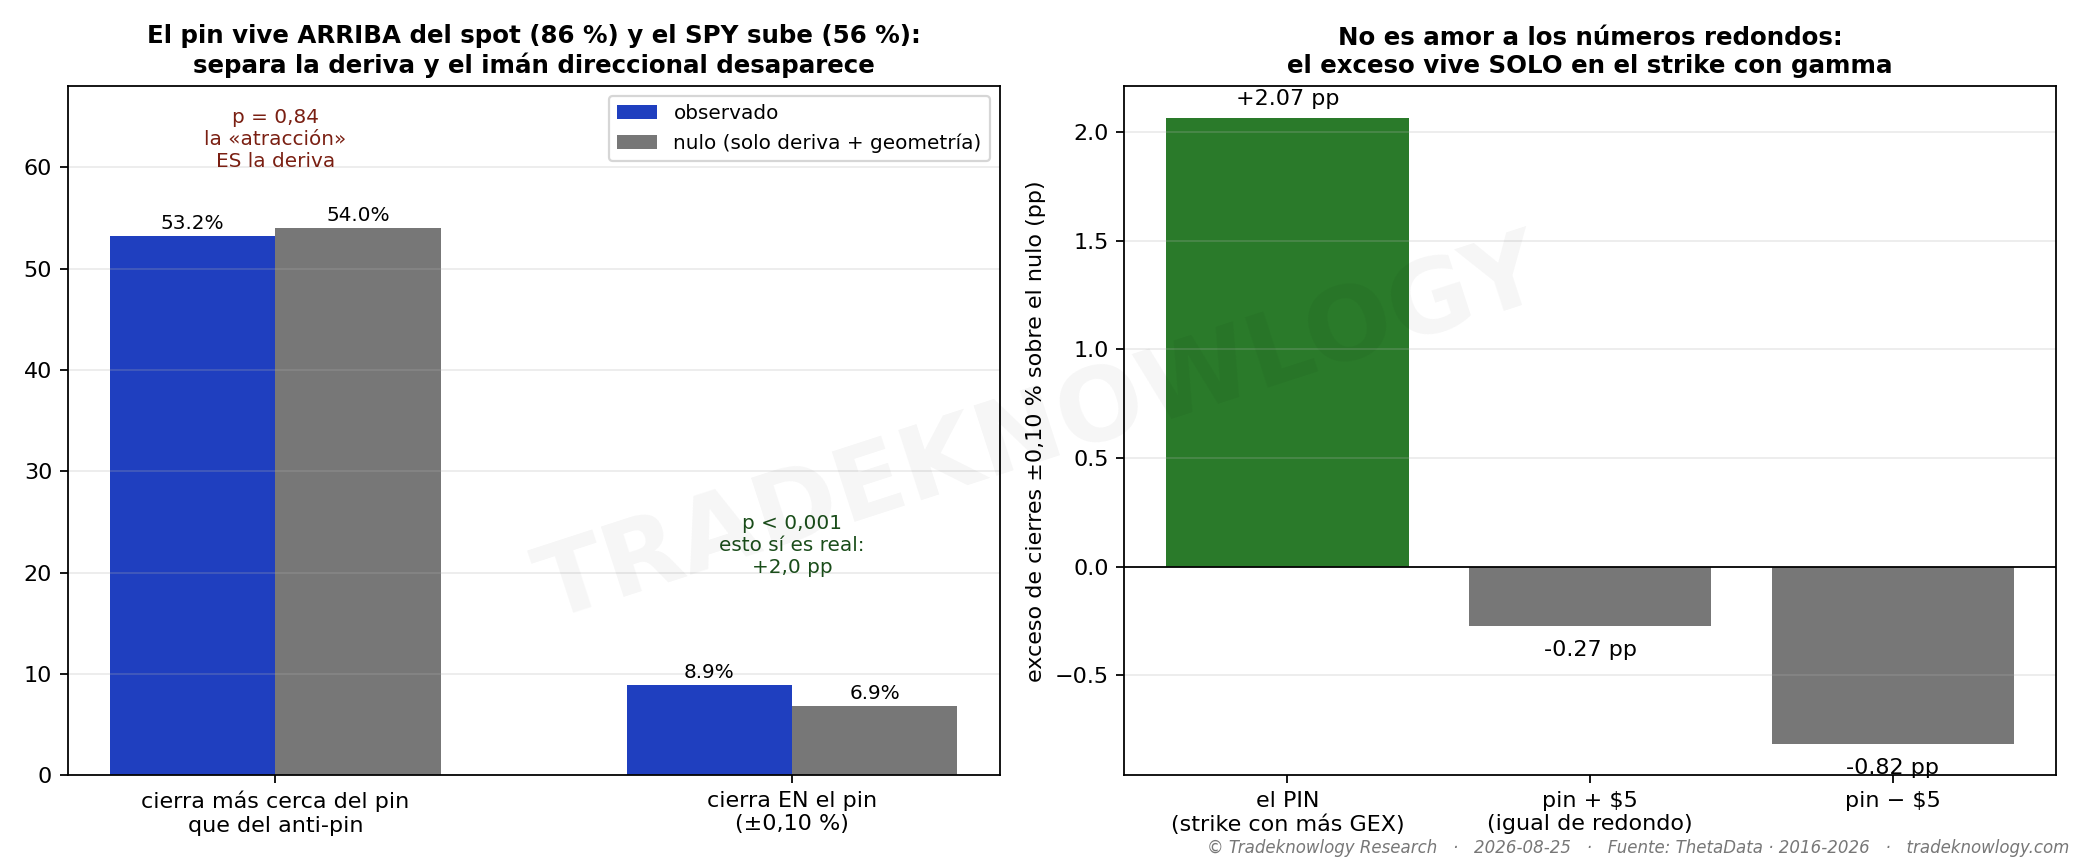
El imán direccional es una ilusión óptica. En diez años, el cierre queda más cerca del strike gordo que de su reflejo el 53,2 % de los días. Suena a señal… hasta que se mira dónde vive ese strike: por encima del precio el 86 % de los días, en un índice que sube el 56 % de los días. Con el control que conserva esa geometría pero elimina cualquier gamma, el resultado esperado es 54,0 % — es decir, exactamente lo observado. No hay atracción que medir.
Lo que sí es real: un empujón de última milla. El cierre cae pegado al strike —a menos de una décima de punto porcentual— el 8,9 % de los días, frente al 6,9 % esperable: un exceso de +2,0 pp, sólido y presente en las tres épocas. Y es del strike, no de los números redondos: repitiendo la prueba a cinco dólares del strike —igual de redondos— el exceso es cero. Eso es el pinning de la literatura académica: un tirón de último minuto cuando el precio ya está al lado, no una fuerza que se pueda seguir desde la mañana. Detalle incómodo para el relato: el exceso aparece en gamma negativo (+1,3 a +2,8 pp), que es justo el régimen donde se supone que el pin muere.
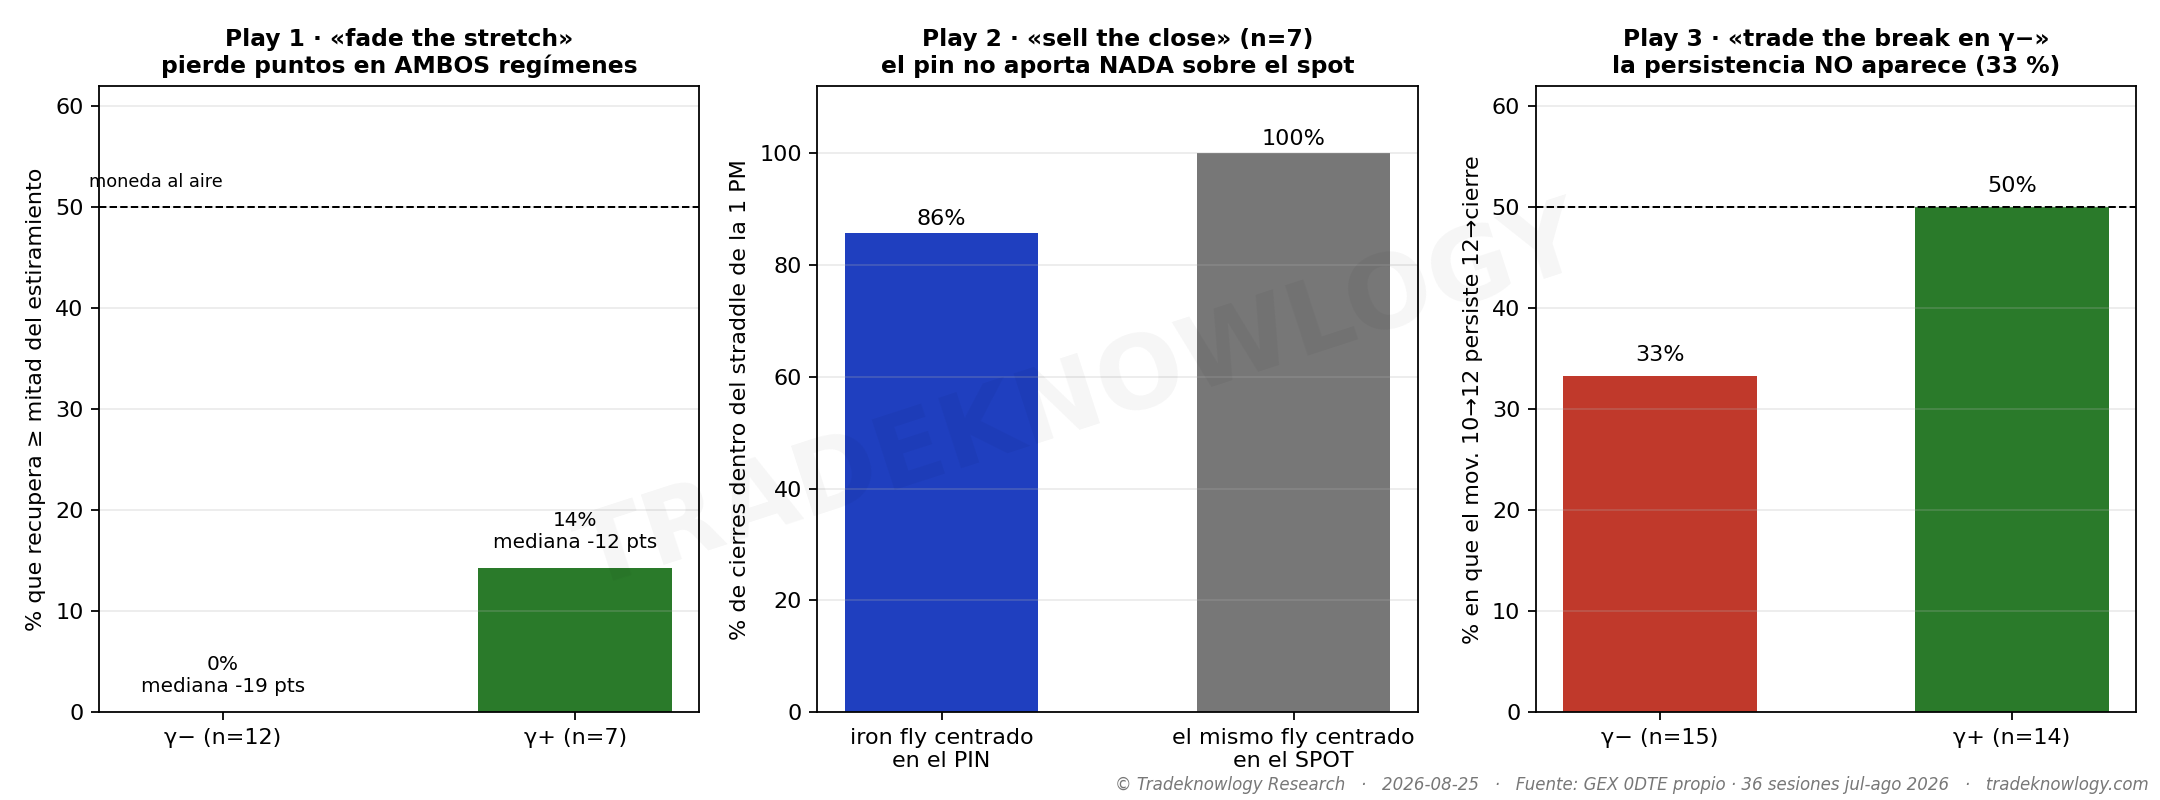
Y las tres jugadas, jugadas tal cual, pierden. Apostar a que el precio vuelve al pin cuando se estira: recuperación mediana negativa en los dos regímenes (-12 y -19 puntos). Vender una estructura centrada en el pin a media tarde: aguanta el 86 % de las veces… y centrada en el precio a secas, sin mirar gamma, el 100 %. Operar la ruptura en gamma negativo: acierta el 33 %, menos que una moneda al aire.
Lo que este estudio no dice
No dice que el posicionamiento en opciones no sirva. El régimen sí funciona, y está verificado: en gamma negativo el mercado se mueve el doble. Lo que no hace es decir hacia dónde, y el pin no arregla eso.
El exceso de +2,0 pp es real y puede tener varias causas —coberturas de dealers, max pain, flujos de vencimiento—: el dato no firma el mecanismo. Y es una estadística, no un sistema: si ya vendes estructuras al cierre, el strike gordo es un desempate razonable para elegir el centro, pero en nuestra muestra ni siquiera superó a usar el precio.
La parte intradía son 34 sesiones de un verano alcista, sin mercado bajista. La parte larga es SPY, no SPX, de cierre a cierre y con el gamma modelado. Y el indicador exacto de la herramienta que popularizó la idea es propietario: probamos sus cuatro ingredientes declarados y su definición de pin, más una alternativa que da igual.
Cómo se midió
Dos ventanas complementarias. La primera, intradía: nuestro propio registro del posicionamiento en opciones del SPX que vencen el mismo día, strike a strike y cada 15 minutos, en 34 sesiones de julio y agosto de 2026 — sirve para responder si «se ve a las 10 de la mañana». La segunda, larga: el tablero de opciones del día siguiente visto al cierre de hoy en el SPY, 1.839 sesiones de 2016 a 2026. Lo importante es el control: para saber si el precio se acerca al strike hay que compararlo con lo que haría sin ningún imán, y eso se construye barajando los retornos y conservando la misma geometría.
Estudio F-MKT-058 · analizado el 2026-08-25. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿El posicionamiento en opciones (GEX) dice cuánto se va a mover el mercado?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.