Preguntas›Cómo se mueve el precio
¿Funcionan el Volume Profile, la Auction Market Theory y el order flow (POC, value area, delta, footprint)?
No. El POC y el value area rebotan igual que el mismo nivel movido al azar (19 % frente a 18 %), el naked POC se toca igual que un precio cualquiera a esa distancia (38 frente a 38 %), la «regla del 80 %» se cumple el 54 %, cerrar fuera del value area no anticipa el día siguiente, y el order flow con el agresor real ve lo mismo que el precio: el delta de la apertura acierta el 53,4 % y el simple signo de la vela el 53,8 %. Lo que parecía señal era distancia: cuanto más cerca está un nivel, más se toca, sea el que sea.
La respuesta
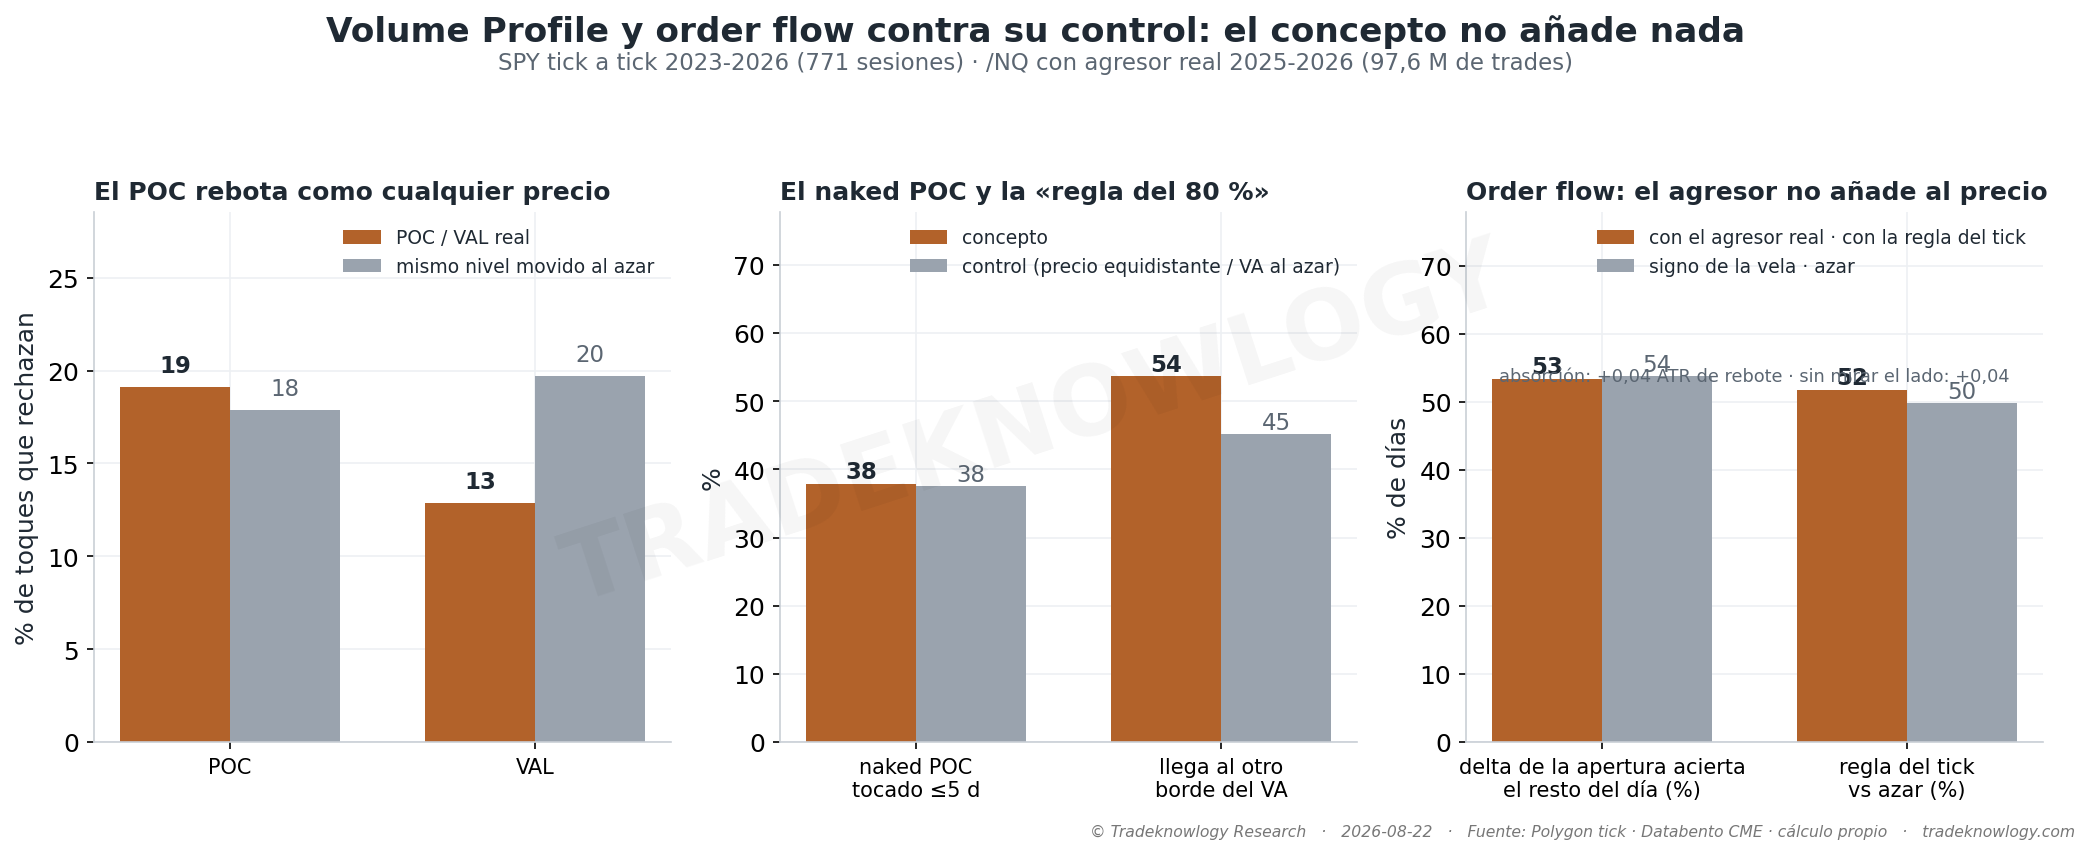
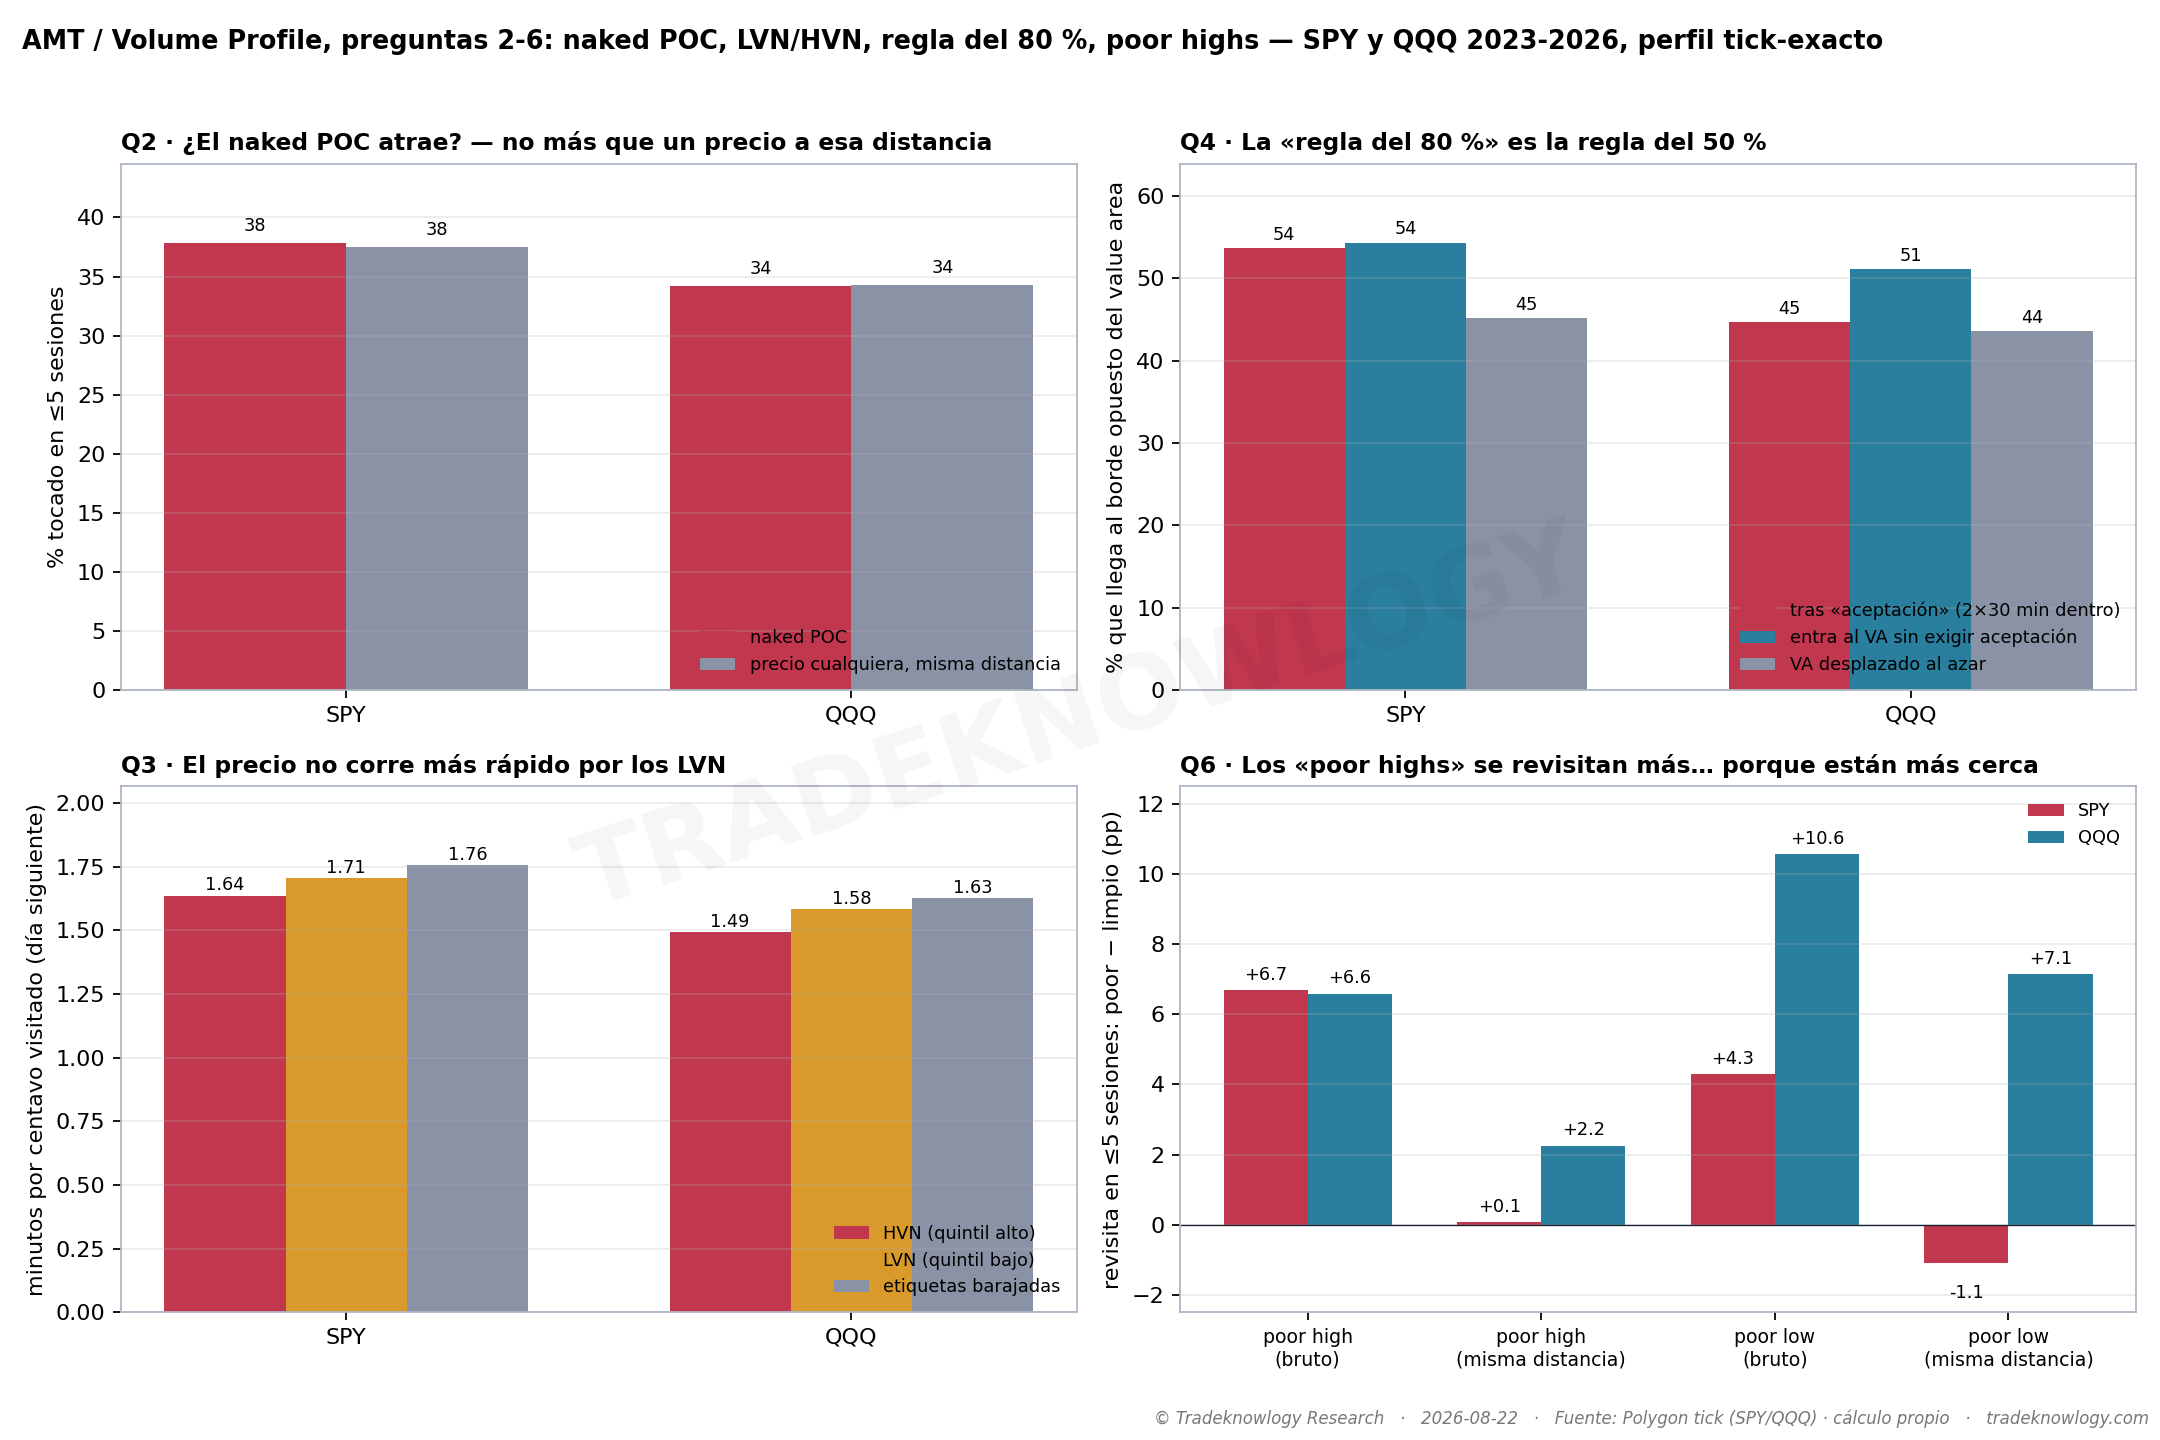
El Volume Profile dibuja cuánto se negoció a cada precio: el nivel con más volumen (POC), la zona donde cayó el 70 % (value area) y los huecos (LVN). La Auction Market Theory le añade reglas —el precio «vuelve» al POC que dejó sin tocar, corre rápido por los huecos, si acepta el value area lo recorre entero (la regla del 80 %)— y el order flow promete ver detrás del precio: quién compra y quién vende en cada tick. Se midió todo con el dato completo.
Los niveles del perfil. Cuando el precio llega al POC de ayer, rebota el 19 % de las veces; el mismo nivel desplazado al azar, el 18 %. El borde inferior del value area (VAL): 13 % frente a 20 % — rechaza menos que un precio cualquiera. En 60 comparaciones (quince niveles, dos índices, dos definiciones de rebote) ninguna gana al placebo.
El naked POC. Un POC que el precio no ha vuelto a tocar se toca en las cinco sesiones siguientes el 38 % de las veces (2.249 casos). Un precio cualquiera a la misma distancia y del mismo lado: 38 %. No atrae: la distancia es la que manda.
La regla del 80 %. Abre fuera del value area, «acepta» dentro dos periodos de media hora, y llega al borde opuesto el 54 % de las veces en SPY (45 % en QQQ). Sin exigir aceptación, 54 %. Con un value area inventado, 45 %. Y solo acepta el 34 % de los días que abren fuera.
LVN, iniciativa y poor highs. El precio pasa 1,71 minutos por centavo en los nodos de bajo volumen y 1,64 en los de alto: no corre más rápido por los huecos. Cerrar fuera del value area de anteayer —que ocurre el 78 % de los días— no anticipa el siguiente (-0,003 ATR). Los poor highs se revisitan +6,7 pp más… porque están más cerca: emparejados por distancia, +0,1 pp.
El order flow. Con el agresor real de 97,6 millones de operaciones del /NQ: la divergencia entre el precio y el volumen acumulado (CVD) no anticipa el giro (-0,002 ATR una hora después). La absorción en el extremo da +0,04 ATR de rebote — lo mismo que cualquier extremo con mucho volumen sin mirar quién compraba (+0,04 ATR). El delta de la primera media hora acierta el resto del día el 53,4 %; el simple signo de la vela, el 53,8 %. Y la regla del tick que usan los indicadores sin este dato acierta el 84,7 % de las operaciones (87,4 % del volumen): no era el dato lo que faltaba.
Lo único con señal propia son los stacked imbalances del footprint: +0,013 ATR a quince minutos, unos 5 puntos de NQ, con t 2,2 en un solo año — el tamaño del spread y la comisión. Queda como preliminar.
El perfil describe dónde se negoció; no dice dónde va a rebotar ni qué hará el día siguiente. Es la misma conclusión que con los conceptos de ICT: lo que parece señal es distancia o la probabilidad de base del día.
Lo que este estudio no dice
Este estudio es una pieza de un repaso más amplio: qué funciona de verdad en el day trading. La versión con contexto de un trader profesional se mide en esta pregunta.
No dice que el perfil no sirva para nada: describe bien dónde estuvo el volumen, y como mapa del día es correcto. Dice que ese mapa no contiene información sobre lo que viene que un precio cualquiera a la misma distancia no contenga igual.
Se midió una definición por concepto, declarada antes de mirar los datos, más sensibilidad donde cabía (dos definiciones de rebote, cuatro variantes de imbalance). El order flow es un año sin mercado bajista y en barras de cinco minutos; los stacked imbalances podrían confirmarse o caerse con más años. Sin costes: los efectos pequeños que aparecen no los cubrirían.
Un aviso sobre el dato: el tick sin códigos de condición trae bloques enormes a precio de referencia del día anterior que Polygon excluye de sus barras; sin filtrarlos, el POC de algunos días sale falso. Se filtraron con el rango de la barra de cada minuto.
Cómo se midió
SPY y QQQ tick a tick de julio de 2023 a julio de 2026 (771 sesiones cada uno): el perfil de volumen de cada día se construye con cada operación real a cada centavo, no repartiendo el volumen de las velas — se comprobó que el perfil aproximado no reproduce el POC. Para el order flow, un año del futuro del Nasdaq (/NQ, julio 2025 a julio 2026) con el lado agresor real de cada una de sus 97,6 millones de operaciones (quién cruzó el spread), el dato que los indicadores de plataforma estiman con la regla del tick. Cada afirmación se convirtió en una regla exacta declarada de antemano y se comparó con la misma medida sin el concepto: el mismo nivel movido al azar, un precio cualquiera a la misma distancia, el value area desplazado, el CVD con los deltas barajados, o el mismo extremo con igual volumen total sin mirar el lado. Movimientos en unidades del rango diario típico (ATR). Sin costes. Tres años sin mercado bajista largo.
Estudio F-MKT-056 · analizado el 2026-08-22. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Cómo se mueve el precio: ¿Funcionan los conceptos de ICT (fair value gaps, order blocks, barridos de liquidez, OTE)?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.