Preguntas›Cómo se mueve el precio
¿Funcionan los conceptos de ICT (fair value gaps, order blocks, barridos de liquidez, OTE)?
No. Seis conceptos, seis controles, ninguno sobrevive: el hueco se llena como cualquier zona a esa distancia, el order block se respeta como la vela de al lado, los giros caen en el 62-79 % tanto como al azar, en «premium» el precio sigue subiendo, el día no cierra contra la apertura más que un random walk, y el modelo completo pierde -0,41R por operación. Lo único que se repite: cruzar un nivel y volver predice continuación, no giro.
La respuesta
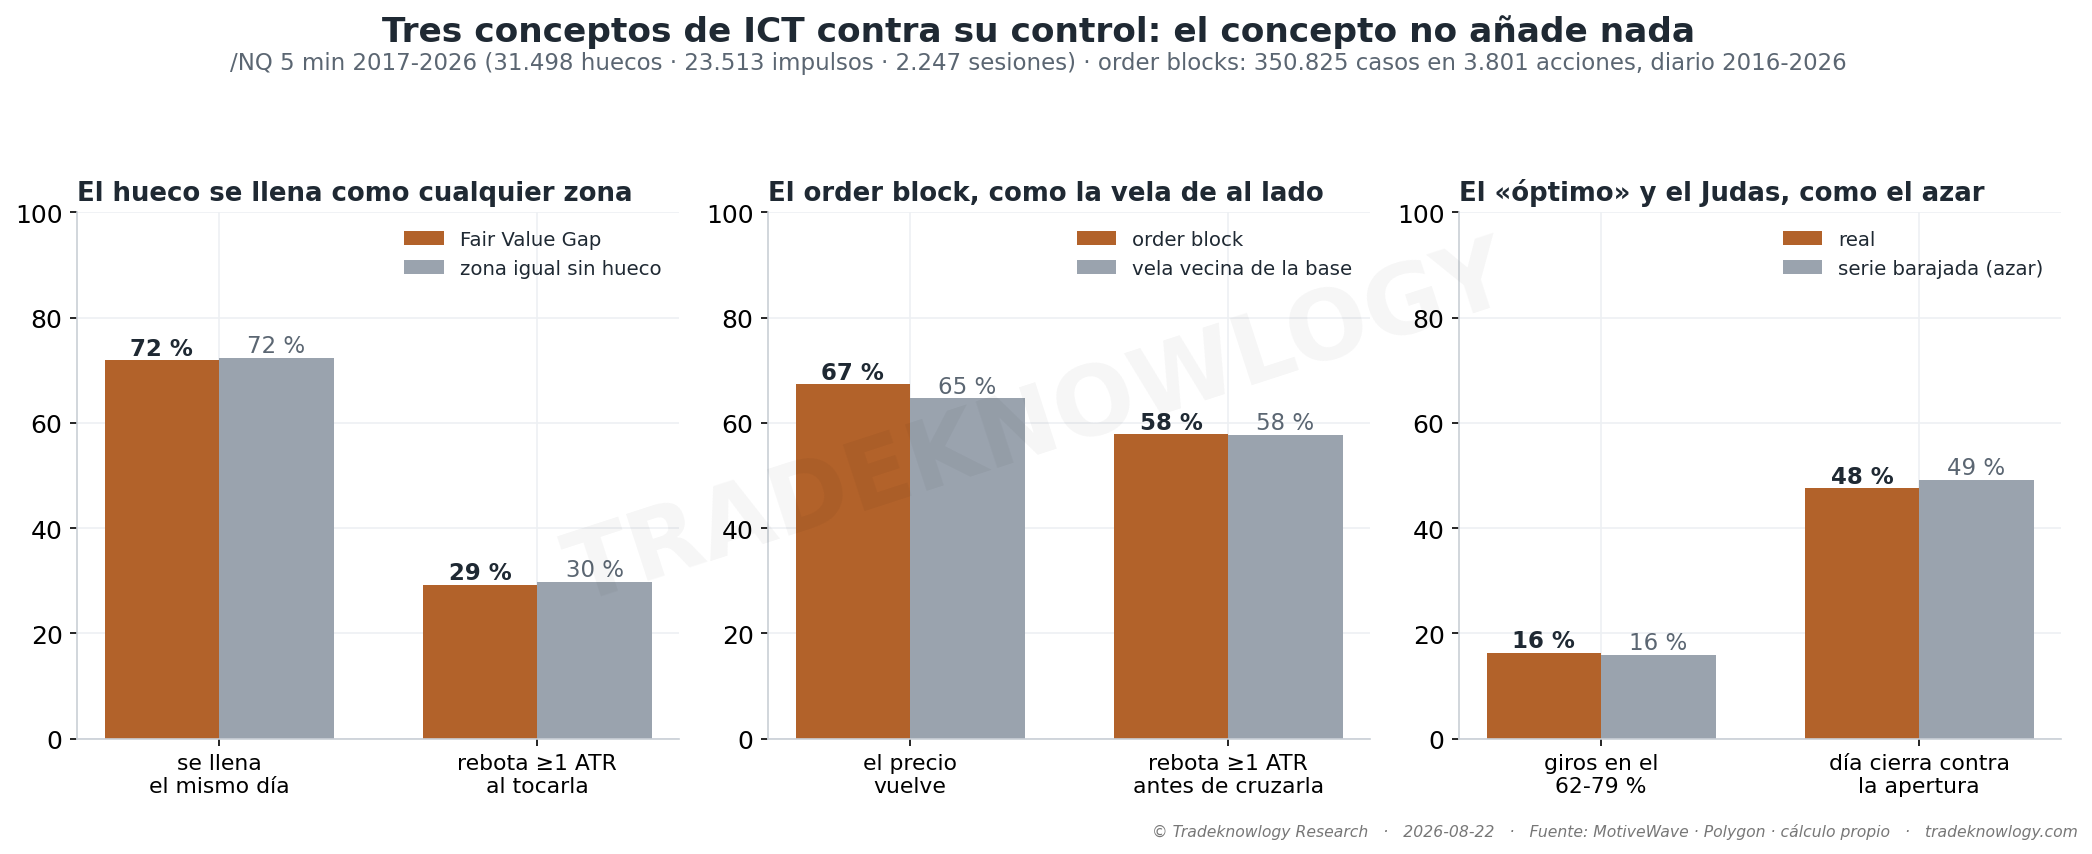
ICT (Inner Circle Trader) enseña que el mercado lo mueve un algoritmo que «busca liquidez»: barre los máximos y mínimos donde están los stops, deja huecos (fair value gaps) y bloques de órdenes (order blocks) a los que el precio vuelve, retrocede hasta un nivel «óptimo» (62-79 %) y engaña en la apertura (Judas swing). Sobre el algoritmo no hay nada que medir: no existen datos de quién opera. Sobre los conceptos, sí: se pueden escribir como reglas, y una regla se puede contar.
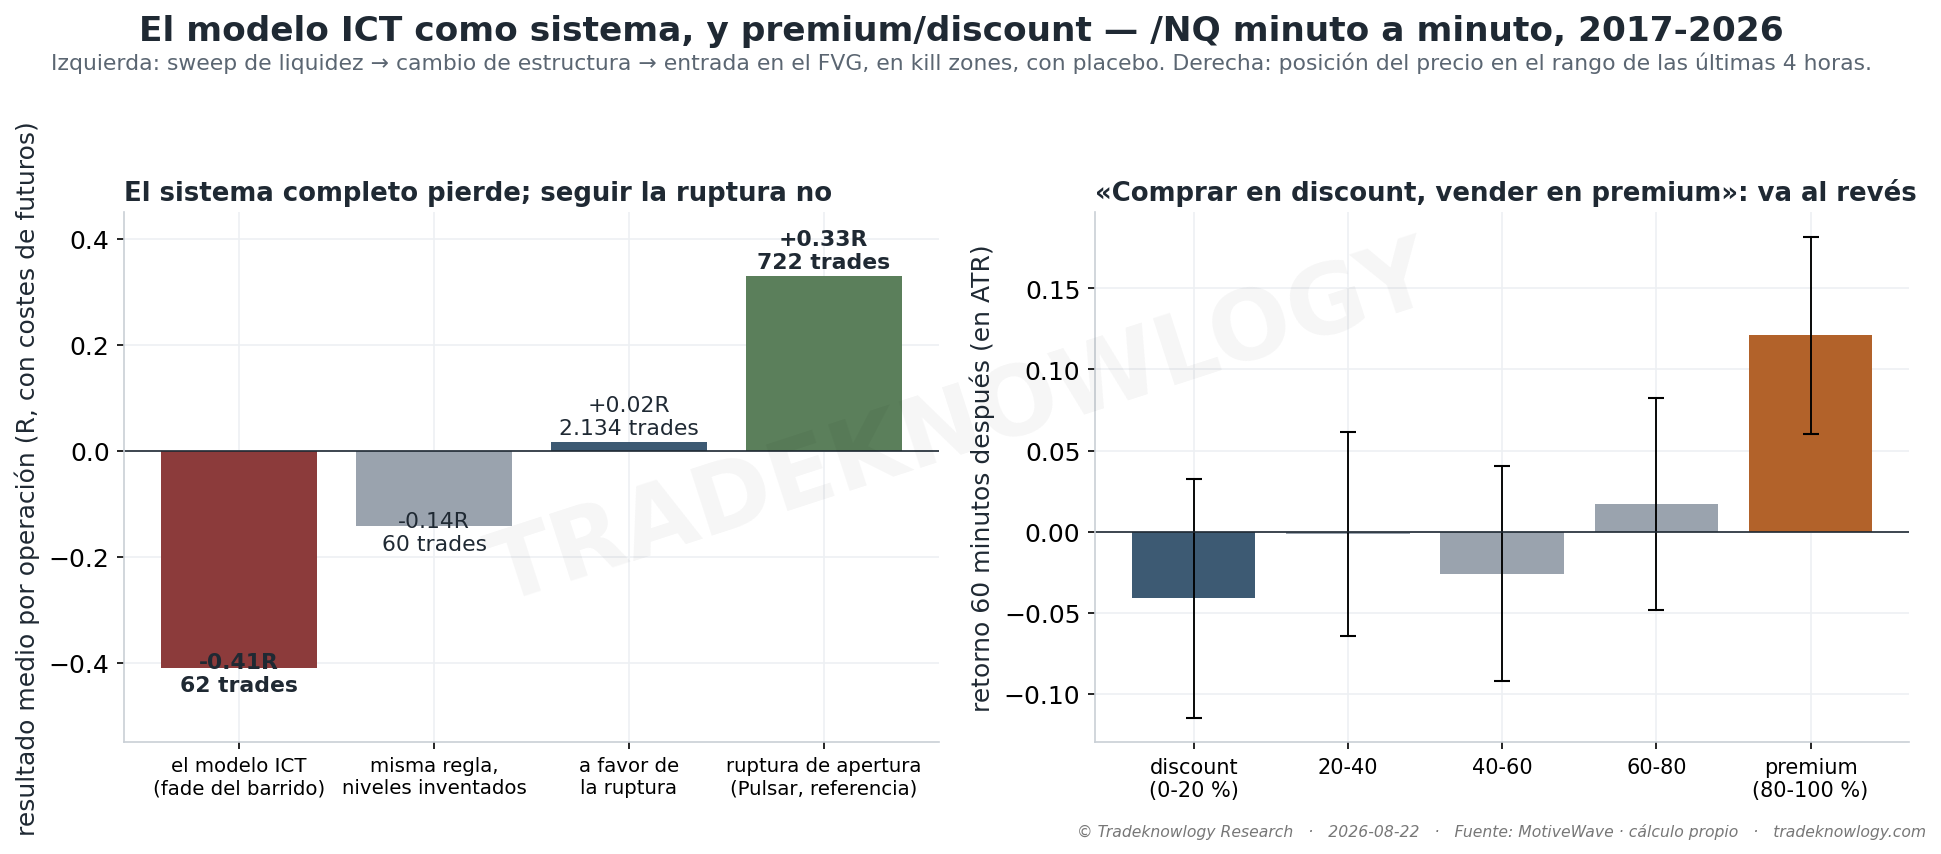
El modelo completo. Barrido del máximo o mínimo del día anterior o de la sesión, cambio de estructura en cinco minutos con un desplazamiento que deja hueco, entrada en la mitad del hueco, stop tras el barrido, objetivo en la liquidez opuesta, solo en las kill zones. En nueve años del /NQ la regla completa se cumplió 62 veces (seis al año) y dejó -0,41R por operación; el 73 % tocó el stop. La misma regla con los niveles de liquidez sustituidos por precios inventados: -0,14R. La «liquidez» no añade nada. Y hacer lo contrario —ir a favor de la ruptura— dio +0,02R en 2.134 operaciones: cero, pero no pierde. Se probaron 48 variantes de la definición; ninguna fue significativa.
El fair value gap. 31.498 huecos de cinco minutos. Se llena el mismo día el 72 % y rebota al menos un ATR al ser tocado el 29 %. Una zona del mismo tamaño, a la misma distancia del precio, sin hueco: 72 % y 30 %. El «imán» es la distancia; y una vez tocado, el hueco se atraviesa más de lo que se defiende.
El order block. 350.825 casos en 3.801 acciones. El precio vuelve a la zona el 67 % y la respeta —rebota un ATR antes de atravesarla— el 57,8 %. La vela de al lado, la que nadie dibuja: 65 % y 57,8 %. Lo único real es el impulso que rompe; la vela que lo precede es una vela más.
El retroceso óptimo. Entre 23.513 impulsos, los que continuaron habían retrocedido hasta el 62-79 % el 16,4 % de las veces. En la misma serie con los minutos barajados —puro azar con la misma volatilidad— el 15,9 %. Entrar en el 0,618 con stop en el origen: -0,16R por operación; en la serie barajada, -0,20R.
Premium y discount. La regla dice vender arriba del rango y comprar abajo. En la hora siguiente a estar en el 20 % alto del rango de cuatro horas, el /NQ siguió subiendo +0,12 ATR; en el 20 % bajo, -0,04 ATR. Es momentum — lo contrario de la regla.
El Judas swing. El día cierra contra su primera media hora el 47,7 % de las veces; una serie barajada, el 49,2 %. El open de medianoche tampoco dice nada (50,0 %). Lo que sí pasa es que la primera media hora deja el extremo del día más que el azar (39 % frente a 34 %) — porque ahí está la volatilidad — pero no dice de qué lado. Y cuando esa media hora barre el máximo o mínimo de ayer, el día revierte menos (45,1 % frente a 49,5 %).
Ese último dato es el hilo de todo: cruzar un nivel y volver predice continuación, no giro. Ya lo habíamos medido en Wyckoff y en la trampa intradía. Los conceptos de ICT describen cosas que pasan en cualquier gráfico; ninguno anticipa nada que una zona cualquiera, una vela cualquiera o el azar no anticipen igual.
Lo que este estudio no dice
Del mismo cuerpo de ideas sale la de las ventanas horarias donde entraría el dinero institucional: tampoco aparecen en los datos.
No dice nada sobre la persona: si gana o pierde no es medible por nosotros. Dice que sus conceptos, convertidos en reglas, no contienen información.
Tampoco dice que ninguna versión pueda funcionar: se midió una definición por concepto, declarada de antemano, y un barrido de variantes del modelo. ICT tiene versiones y «contexto» discrecional que no se pueden escribir — y eso es justo el problema: lo que no se puede escribir no se puede verificar. Si alguien tiene una versión escrita con reglas exactas, se mide igual.
No se probó forex ni oro. El sistema completo dispara pocas veces por diseño (seis al año), así que su cifra tiene poca precisión; las de los conceptos sueltos (decenas de miles de casos) no.
La siguiente escuela —Volume Profile, Auction Market Theory y order flow— se mide en ¿funcionan el Volume Profile y el order flow?.
Cómo se midió
Futuro del Nasdaq (/NQ) minuto a minuto de 2017 a 2026 (2.300 sesiones), el mismo futuro las 24 horas desde 2023 (para la sesión de Londres y el open de medianoche), el QQQ desde 2021, y 3.800 acciones en velas diarias de 2016 a 2026, incluidas las que quebraron o dejaron de cotizar. Cada concepto se convirtió en una regla exacta declarada antes de mirar los datos (y después se barrieron 48 variantes del modelo completo). Lo decisivo es el control: cada medida se compara con la misma medida sin el concepto — una zona del mismo tamaño a la misma distancia pero sin hueco, la vela de al lado en vez del «order block», o la misma serie con los minutos barajados (puro azar con la misma volatilidad). Costes de futuros incluidos en el sistema completo. No se probó forex ni oro.
Estudio F-MKT-050 · analizado el 2026-08-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Cómo se mueve el precio: El «Power Trend» del Nasdaq: ¿avisa de que es momento de apretar el acelerador?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.