Preguntas›Cómo se mueve el precio
¿Existen las «ventanas macro» donde entra el dinero institucional?
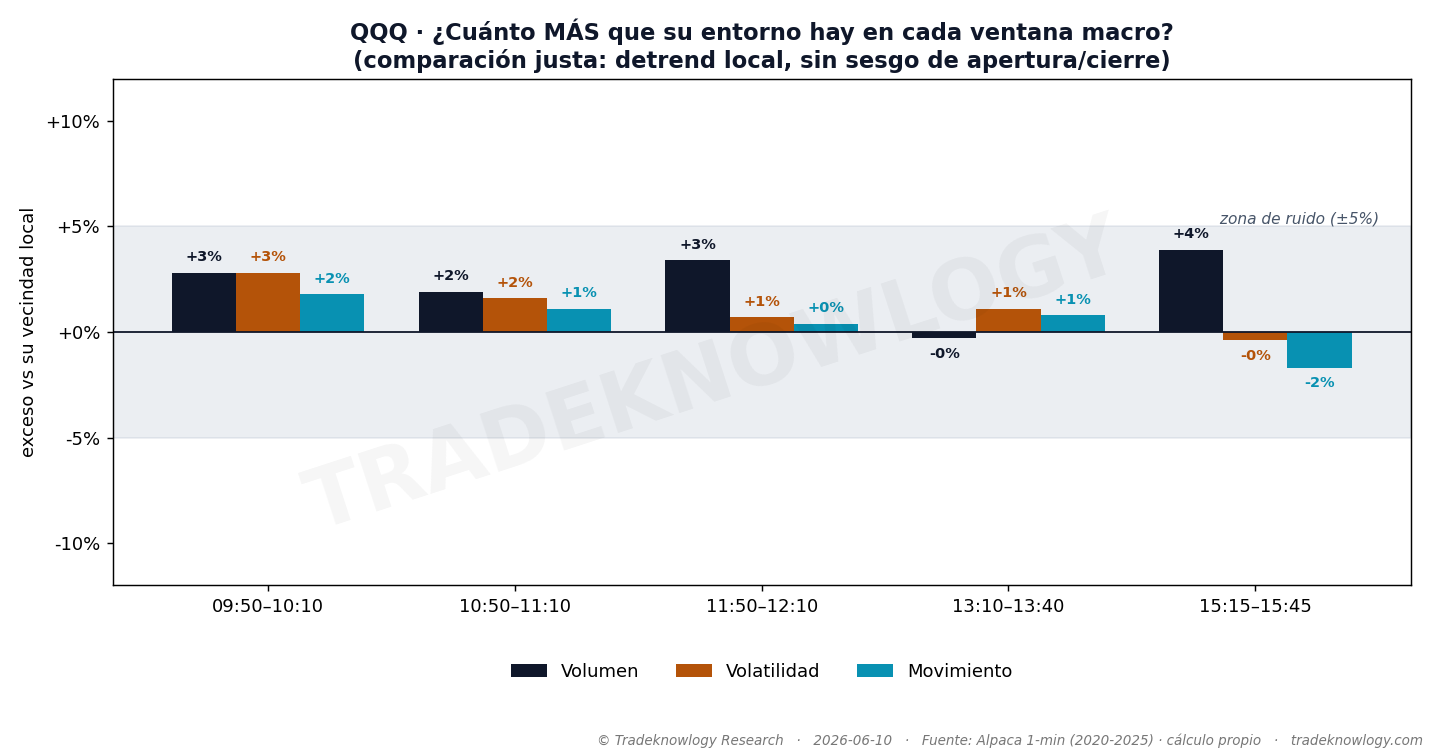
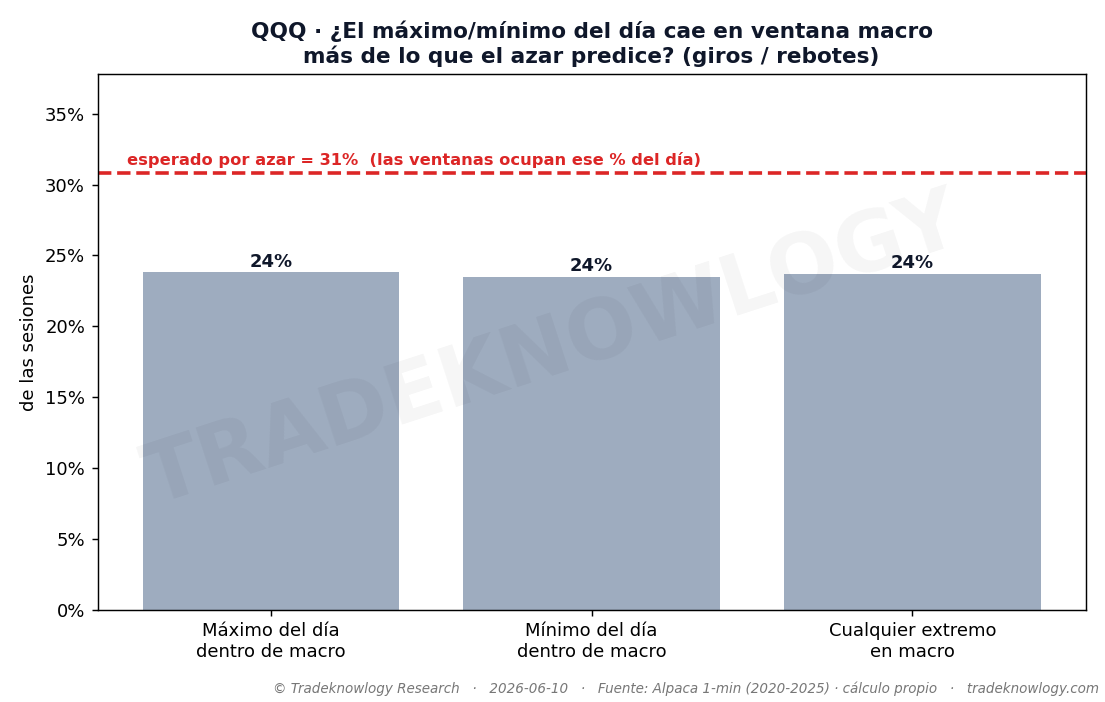
No como regla de reloj. Dentro de esas ventanas el volumen, la volatilidad y el movimiento quedan entre un 2 % por debajo y un 4 % por encima de los minutos de al lado, y los extremos del día caen ahí el 24 % de las veces cuando ocupan el 31 % de la sesión — o sea, menos de lo que daría el azar.
La respuesta
La idea es conocida y suena razonable: hay ventanas fijas dentro de la sesión donde entra el dinero institucional, se expande el rango y giran las tendencias. Como son horas concretas, es medible.
Lo primero es medir bien. El volumen y la volatilidad tienen forma de U a lo largo del día. Si comparas una ventana de las 11:50 contra el promedio de la sesión, va a salir floja por estar al mediodía, y una de las 15:15 va a salir fuerte por estar cerca del cierre — y ninguna de las dos cosas dice nada de la ventana. La comparación honesta es contra los minutos de justo antes y después.
Hecho así, dentro no pasa nada. Las cinco ventanas quedan entre un 2 % por debajo y un 4 % por encima de su entorno inmediato en volumen, en rango y en movimiento. El mayor «exceso» que aparece es un 4 % de volumen, que es ruido. El S&P da lo mismo.
Y los giros tampoco se concentran ahí. El máximo y el mínimo del día caen dentro de alguna ventana el 24 % de las veces… y las ventanas ocupan el 31 % de la sesión. Es decir, los extremos aparecen ahí menos de lo que daría repartirlos al azar. Y la tendencia cambia de dirección con la misma frecuencia dentro (50 %) que fuera (49 %).
¿Dónde está la actividad de verdad? En la apertura y en el cierre, que es donde se concentran el volumen, el rango y los extremos del día — y ninguno de los dos tramos está en la lista de horarios macro. De hecho, una de las ventanas parece «vacía» al compararla con su vecindad precisamente porque su vecindad incluye la rampa del cierre: no es que la ventana tenga poco, es que la acción está al lado.
Lo que este estudio no dice
No dice que no haya horas con más actividad: las hay, y son la apertura y el cierre. Dice que esta lista concreta de ventanas no las señala, y que operar por el reloj a esas horas no tiene detrás lo que se le atribuye.
Sí aparece un pequeño repunte de volatilidad alrededor de las 14:00, compatible con subastas de deuda y contexto de la Fed — pero no coincide con ninguna de las horas de la lista, y aparece por el evento, no por la hora. En días de dato macro fuerte todo se dispara, y también es por el catalizador.
Es un estudio descriptivo de microestructura, no el backtest de una estrategia: la pregunta previa es si hay actividad anómala ahí, y la respuesta condiciona si vale la pena diseñar algo encima. Cinco años y medio de un mercado mayoritariamente alcista, dos índices. Lo que hace el resto de la caja de herramientas intradía está en el mapa completo.
Cómo se midió
Nasdaq (QQQ) minuto a minuto en 1.359 sesiones desde julio de 2020, con el S&P como control. Se miden las cinco ventanas de la lista —9:50-10:10, 10:50-11:10, 11:50-12:10, 13:10-13:40 y 15:15-15:45— en volumen, rango y movimiento por minuto. La clave está en contra qué se comparan. El volumen y la volatilidad del día tienen forma de U: altísimos al abrir y al cerrar, tranquilos al mediodía. Compararlas contra el promedio del día las premia o las castiga solo por la hora en que caen, así que la prueba justa es contra su vecindad inmediata —los treinta minutos de antes y después—, con un test pareado día a día.
Estudio F-MKT-031 · analizado el 2026-06-10. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Cómo se mueve el precio: El order flow con contexto —la versión de un trader profesional—, ¿tiene ventaja?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.