Preguntas›Cómo se mueve el precio
El order flow con contexto —la versión de un trader profesional—, ¿tiene ventaja?
No. Las seis reglas fallan contra su control, una sale al revés y el umbral que las define no filtra: la barra de fuerza en el nivel deja +0,03 ATR y pierde -139 R en el año mientras el mismo nivel movido 0,3 ATR da más; «500 contratos» es el percentil 0,4 % de una barra de 20 ticks; «no vender arriba del rango de 5 años» quita los mejores trades de dos sistemas; y la checklist completa, con las cuatro condiciones a la vez, gana +4 R en un año. Lo que ve el order flow, con contexto o sin él, ya está en el precio.
La respuesta
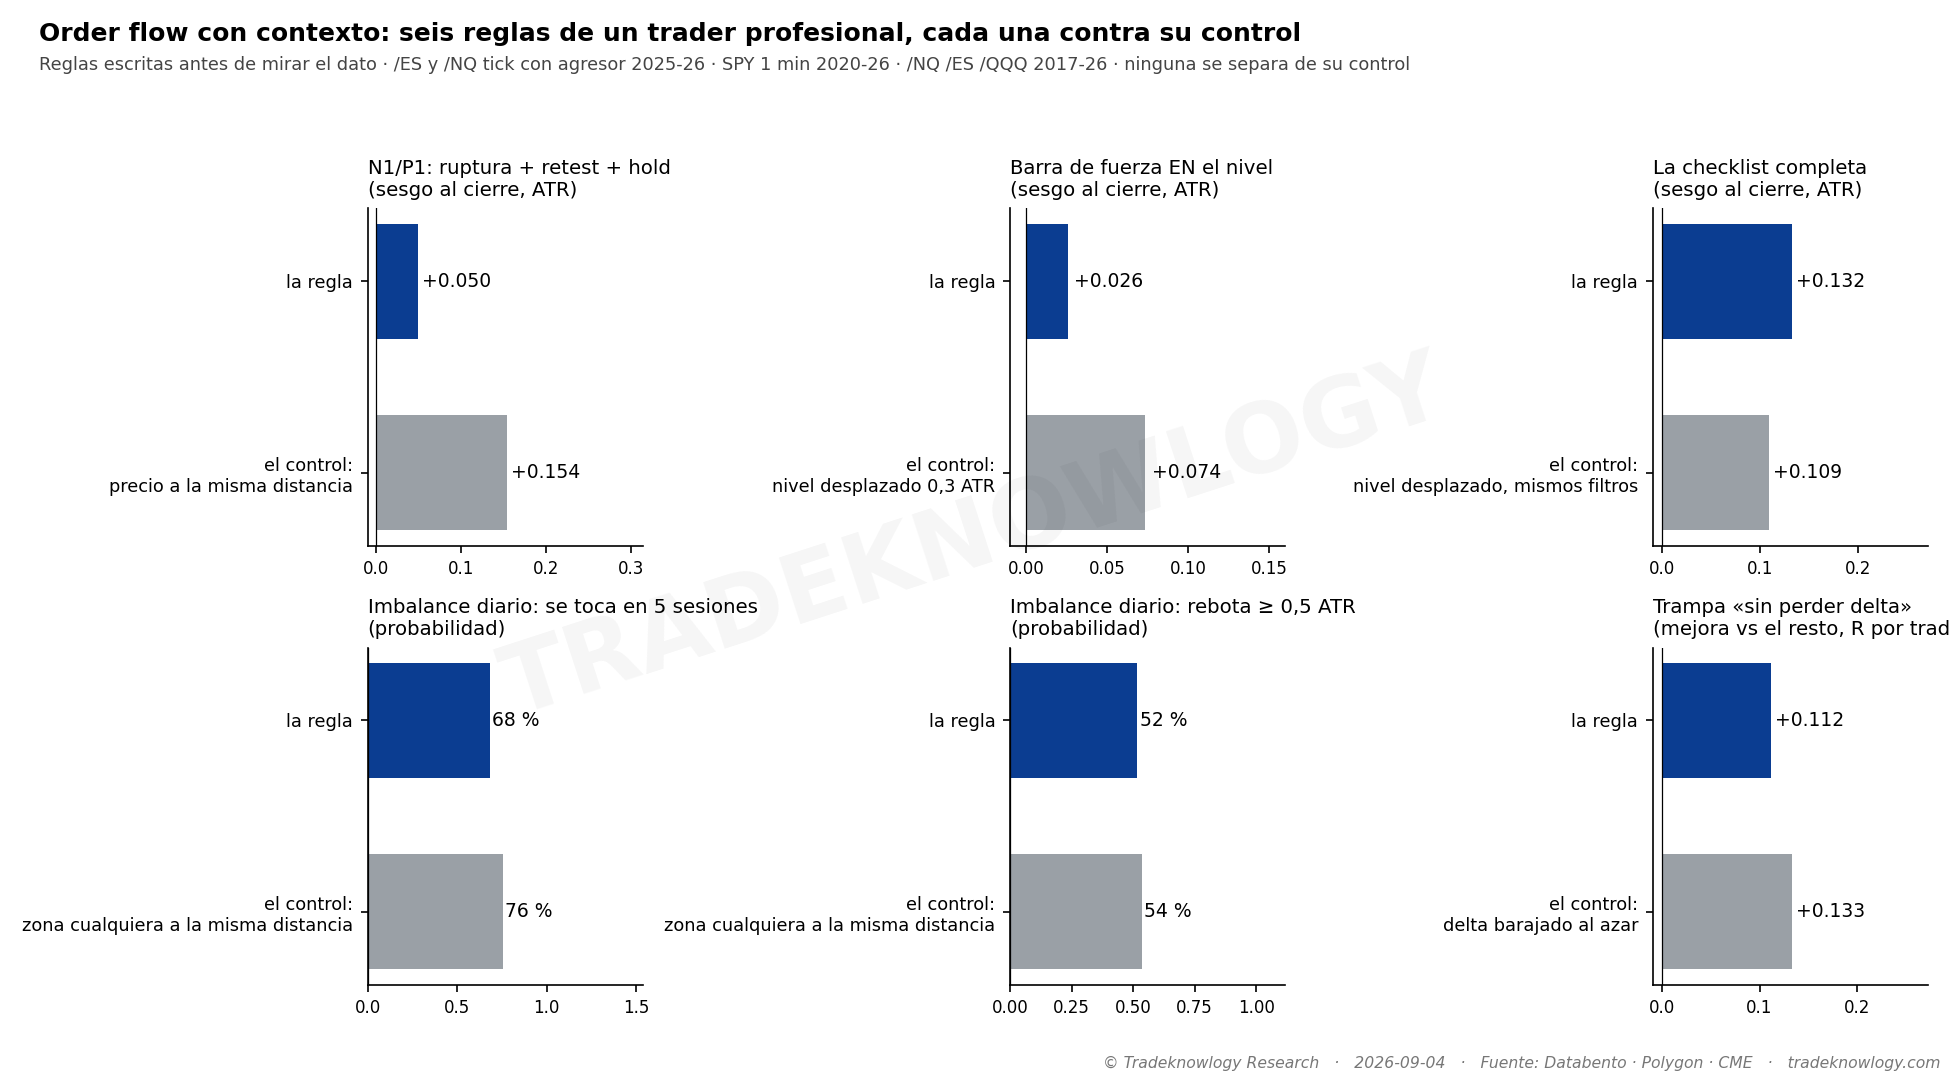
Hasta aquí se habían medido los conceptos de order flow tal como se enseñan —delta, CVD, absorción, imbalances, POC, muros— y ninguno anticipaba nada. La respuesta habitual es que el libro no es el método: un profesional exige un nivel, un contexto y una hora antes de leer el flow, y la ventaja está en la confluencia. Esa versión, con sus números, es lo que se midió.
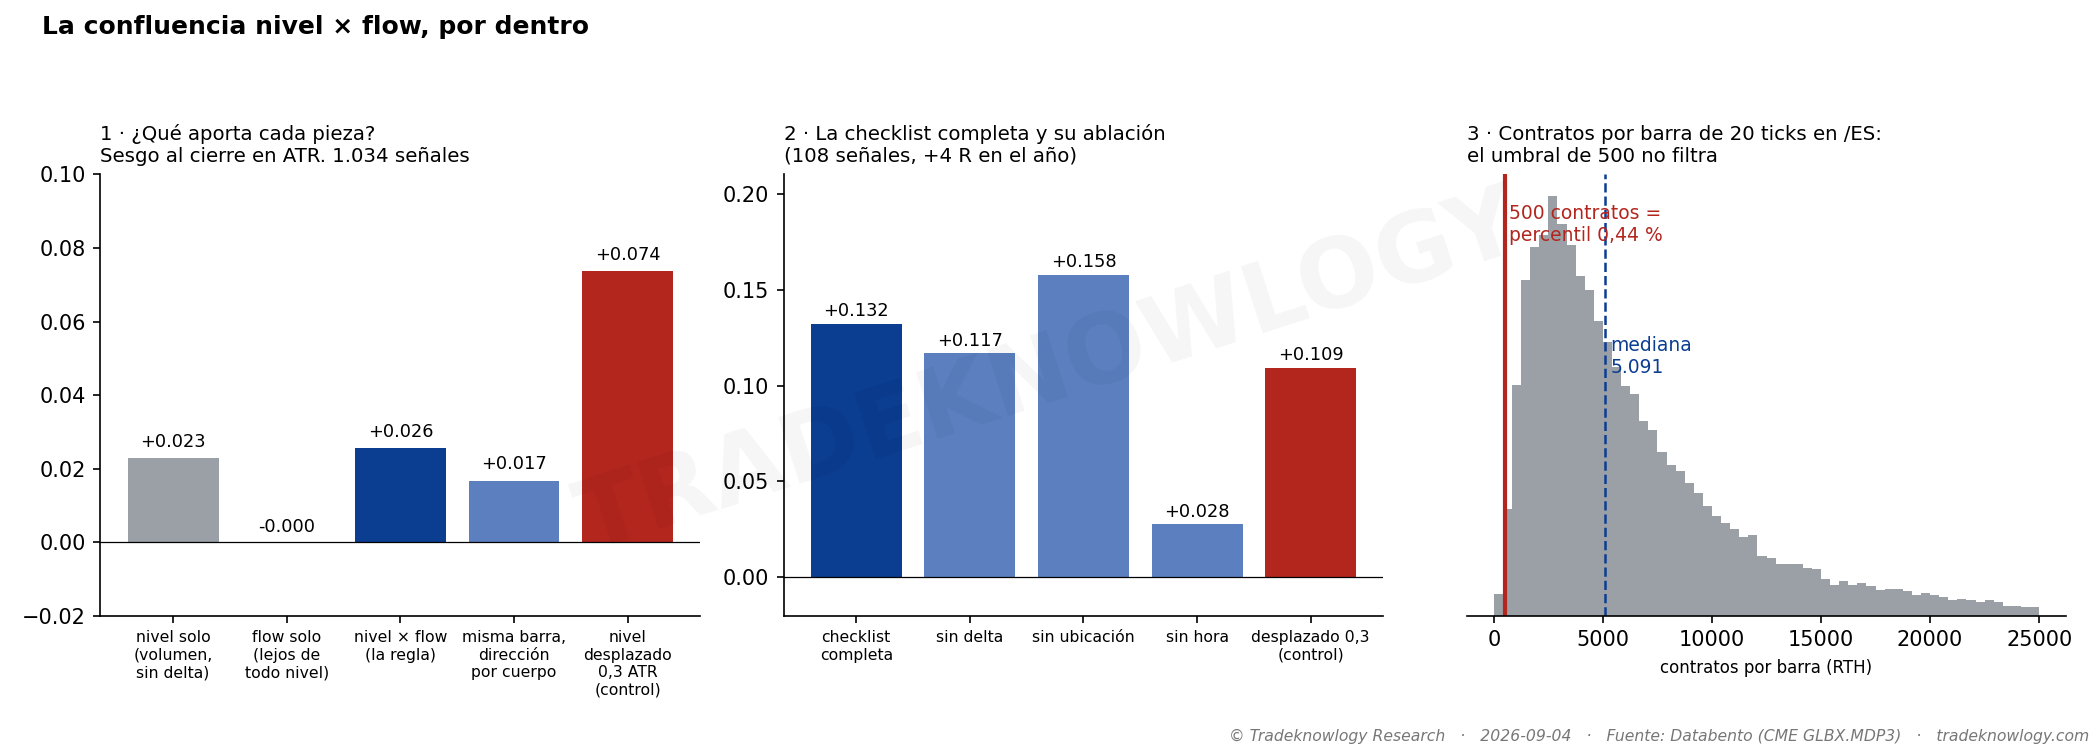
La barra de fuerza en el nivel. La regla: una barra de 20 ticks con al menos 500 contratos y un delta del 10 % o más, tocando el máximo o mínimo de ayer, la apertura, el nivel de gamma o un imbalance diario; se entra al cierre de la barra en la dirección del delta, con el stop al otro lado del nivel y salida al cierre. 1.034 señales en /ES y /NQ: sesgo hasta el cierre +0,03 ATR, y como sistema -139 R con el 6 % de operaciones positivas. Se separó qué aporta cada pieza: la misma barra con la dirección por el cuerpo de la vela en vez del delta, +0,02 ATR; la barra de fuerza lejos de todo nivel, 0,00 ATR; y el nivel desplazado 0,3 ATR, +0,07 ATR, mejor que la regla. Ni el delta ni el nivel son el ingrediente.
El umbral no filtra. En una barra de 20 ticks de /ES en horario regular pasan 4.815 contratos de mediana; 500 es el percentil 0,4 %. El 99,6 % de las barras cumple el «filtro» de volumen. Lo único que selecciona es el delta del 10 %, que pasa el 26 % de las barras. El número que el trader dice no describe lo que hace.
«Arriba del rango de 5 años no busco cortos.» Aplicado a dos sistemas de ruptura de apertura con ventaja medido, quitando los cortos cuando el índice está en el cuarto superior de su rango de cinco años. Lo que quita tiene un resultado medio de +0,25 R y +0,50 R por operación: son los mejores trades. La regla cuesta el 85 % y el 68 % del resultado total, con 0 de 7 y 2 de 10 años positivos. En esta década el índice pasó el 80 % de las sesiones arriba de ese umbral, así que la regla equivale a no vender nunca — y eso ya se sabía que cuesta la mitad del la ventaja de una ruptura.
El nivel de gamma con ruptura, retest y hold. En SPY, el cruce del nivel de gamma más negativo o más positivo, con vuelta al nivel en una hora y quince cierres manteniéndolo, deja un sesgo de +0,05 ATR hasta el cierre; un precio cualquiera a la misma distancia, +0,15 ATR. El precio cierra del lado del sesgo el 44-51 % de las veces (90-102 casos por evento). El retest no añade nada sobre el cruce simple, y el strike vecino da lo mismo.
El imbalance diario. Un hueco entre velas diarias se toca en las cinco sesiones siguientes el 68 % de las veces (484 casos en /NQ); una zona cualquiera a la misma distancia, el 76 %. Tras el toque rebota media unidad de rango el 52 % frente al 54 %. Se toca menos y se llena menos que una zona cualquiera, porque el día que lo deja es un día de desplazamiento y el desplazamiento continúa.
La trampa «sin perder delta». Sobre 733 rupturas fallidas del máximo o mínimo de ayer y del rango de apertura, la condición de que el delta de la ruptura no fuera en su favor mejora el resultado en +0,11 R por operación frente al resto (p 0,60). Barajando el delta al azar dentro de la sesión, la misma condición mejora +0,13 R: cualquier regla que quite la mitad de las trampas produce eso.
Todo junto. Las 108 señales de un año que cumplen las cuatro condiciones a la vez —nivel, barra de fuerza, ubicación y hora dentro de un macro— dejan un sesgo de +0,13 ATR y +4 R en el año, con el 11 % de operaciones positivas. Quitar el delta no cambia nada; quitar la ubicación da más; y el mismo paquete sobre el nivel desplazado da +0,11 ATR. Lo único que mueve algo es la ventana horaria, y la mueve igual sobre un nivel inventado.
Lo que este estudio no dice
Este estudio cierra el repaso de qué funciona en el day trading y la pregunta sobre el Volume Profile y el order flow: la versión del profesional coincide con la del libro en lo que importa.
No dice que ese trader no gane. Dice que lo que gana no está en la regla: está en la decisión discrecional de cuándo aplicarla, que una regla mecánica no captura y que solo se puede medir con sus operaciones reales. Lo que él dijo que no usa —medias móviles, el POC como entrada, los niveles de gestión de gamma como entrada— coincide punto por punto con lo que ya estaba refutado: su método no depende de nada roto.
Las reglas son literales, escritas antes de mirar los datos; los macros son las ventanas que se entendieron del audio y la absorción y los muros quedan sin medir porque no tenían umbral. El tick es un año sin mercado bajista: si el trader redefine un umbral, se vuelve a medir con los mismos datos. Los niveles de gamma se midieron en SPY con la OI del cierre anterior; en /NQ no hay serie.
Cómo se midió
La objeción razonable a los estudios de order flow es que nadie opera «el libro»: un trader de verdad combina nivel, contexto y flow. Así que se le pidió a un trader profesional con años de experiencia en futuros su versión exacta —timeframe, umbral, nivel, hora— y se convirtió en seis reglas escritas antes de mirar el dato. Datos: cada operación de los futuros del S&P y del Nasdaq (/ES, /NQ) de julio de 2025 a julio de 2026 con el lado agresor real, agrupadas en range bars de 20 ticks, las que él mira; SPY minuto a minuto de 2020 a 2026 con los niveles de gamma diarios calculados con la misma OI del cierre anterior que ve su estudio; y /NQ, /ES y QQQ minuto a minuto de 2017 a 2026 para las reglas que no necesitan el agresor. Cada regla se comparó con la misma medida sin la regla: el nivel movido 0,3 ATR, un precio cualquiera a la misma distancia, la misma barra con la dirección por el cuerpo de la vela, el delta barajado al azar dentro de la sesión, o el strike vecino. Los filtros se juzgaron por el resultado total en cartera, no por el promedio. Costes de futuros incluidos donde hay trade. El tick cubre un año sin mercado bajista.
Estudio F-MKT-065 · analizado el 2026-09-03. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Cómo se mueve el precio: ¿Qué funciona de verdad en el day trading, y qué no?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.