El método Wyckoff, ¿dice hacia dónde va a salir el precio?
El mapa sí; la brújula no. Los rangos existen y se encuentran solos, pero nada de lo que el método lee dentro de ellos anticipa por dónde va a salir el precio. Sobrevive una sola regla, y no exige adivinar nada: esperar a ver si el nivel se recupera.
La respuesta
Richard Wyckoff operaba en Wall Street hace más de un siglo y dejó un mapa que hoy es el esqueleto de buena parte de la enseñanza del trading: el precio pasa la mayor parte del tiempo dentro de rangos, y dentro de ellos hay fases, sacudidas y un volumen que confirma. La promesa concreta es que, leyendo esa caja, se puede saber si va a romper hacia arriba o hacia abajo.
Empecemos por lo que sí funciona, porque es real. La caja no es imaginación: un programa al que solo se le dan precios encuentra los mismos rangos que dibujaría cualquiera a mano, incluido el del Nasdaq de este verano, sin que nadie se lo señale. El vocabulario describe algo que está ahí.
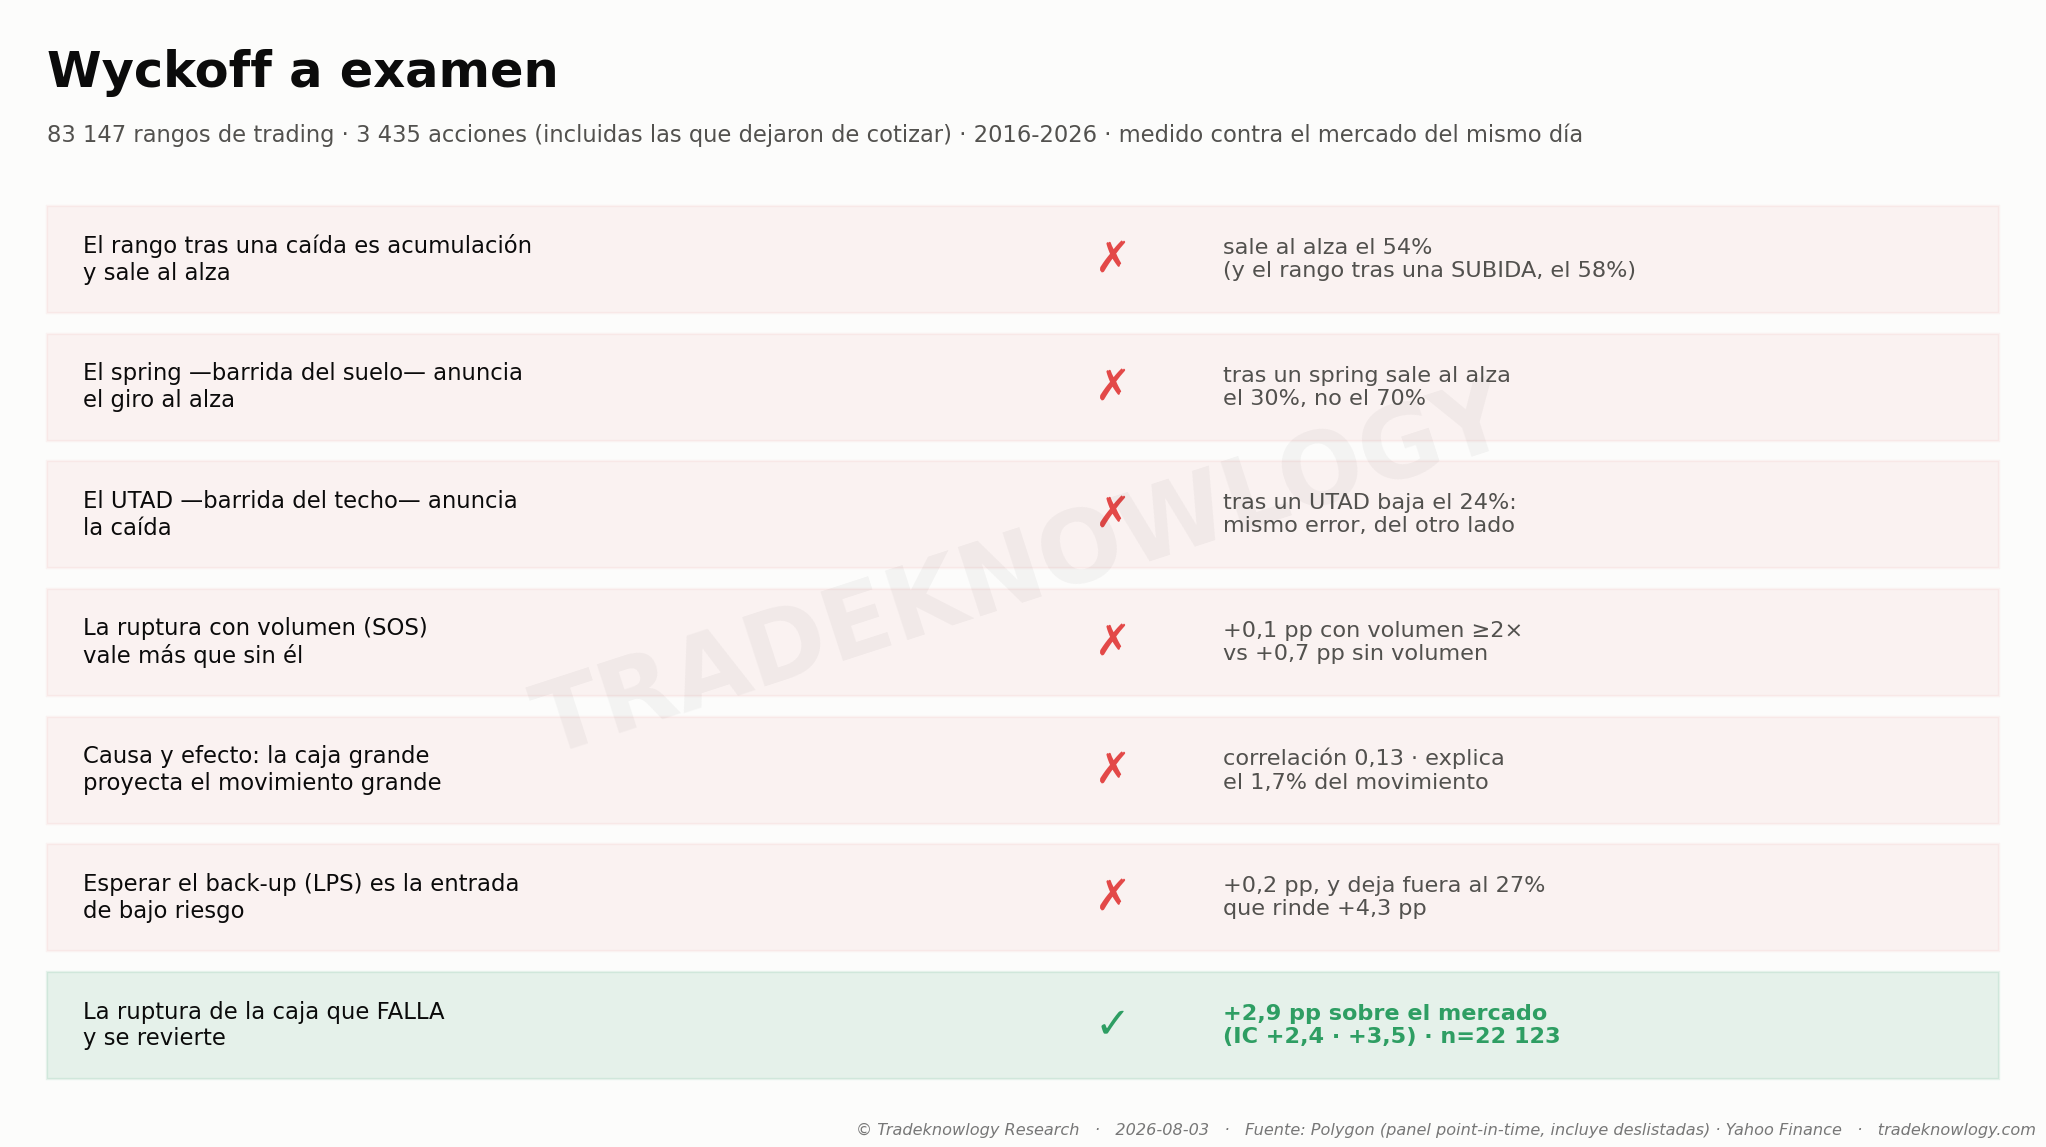
La promesa es otra cosa. El examen fue este: dos rangos que rompieron la misma semana, ¿cuál rompió hacia arriba? Acertar por azar es cincuenta de cada cien. El mejor dato del esquema —de dónde venía el precio, cuántas veces tocó cada borde, qué hizo el volumen— llegó a 0,54.
Un modelo con todo junto sí sacó 0,73, y ahí está la trampa que más cuesta ver: toda esa nota venía de un solo dato que no es análisis, sino geometría — dónde está el precio dentro de la caja. Si ya está pegado al techo, no hace falta método para adivinar qué borde va a romper. Se demuestra midiéndolo por separado: cuando el rango rompe en los cinco días siguientes, ese dato acierta 0,93; cuando tarda más de dos meses —o sea, cuando de verdad habría que predecir algo— cae a 0,51. Sin ese dato, todo el esquema junto se queda en 0,545.
Y el contexto va al revés. En el esquema, el rango que llega después de una caída es acumulación y debería romper al alza. Rompe al alza el 54,5 % de las veces. El que llega tras una subida fuerte —el que el método llama distribución, el que anunciaría el techo— rompe al alza el 57,5 %. La caja señalada como la peor es, midiéndola, ligeramente la mejor.
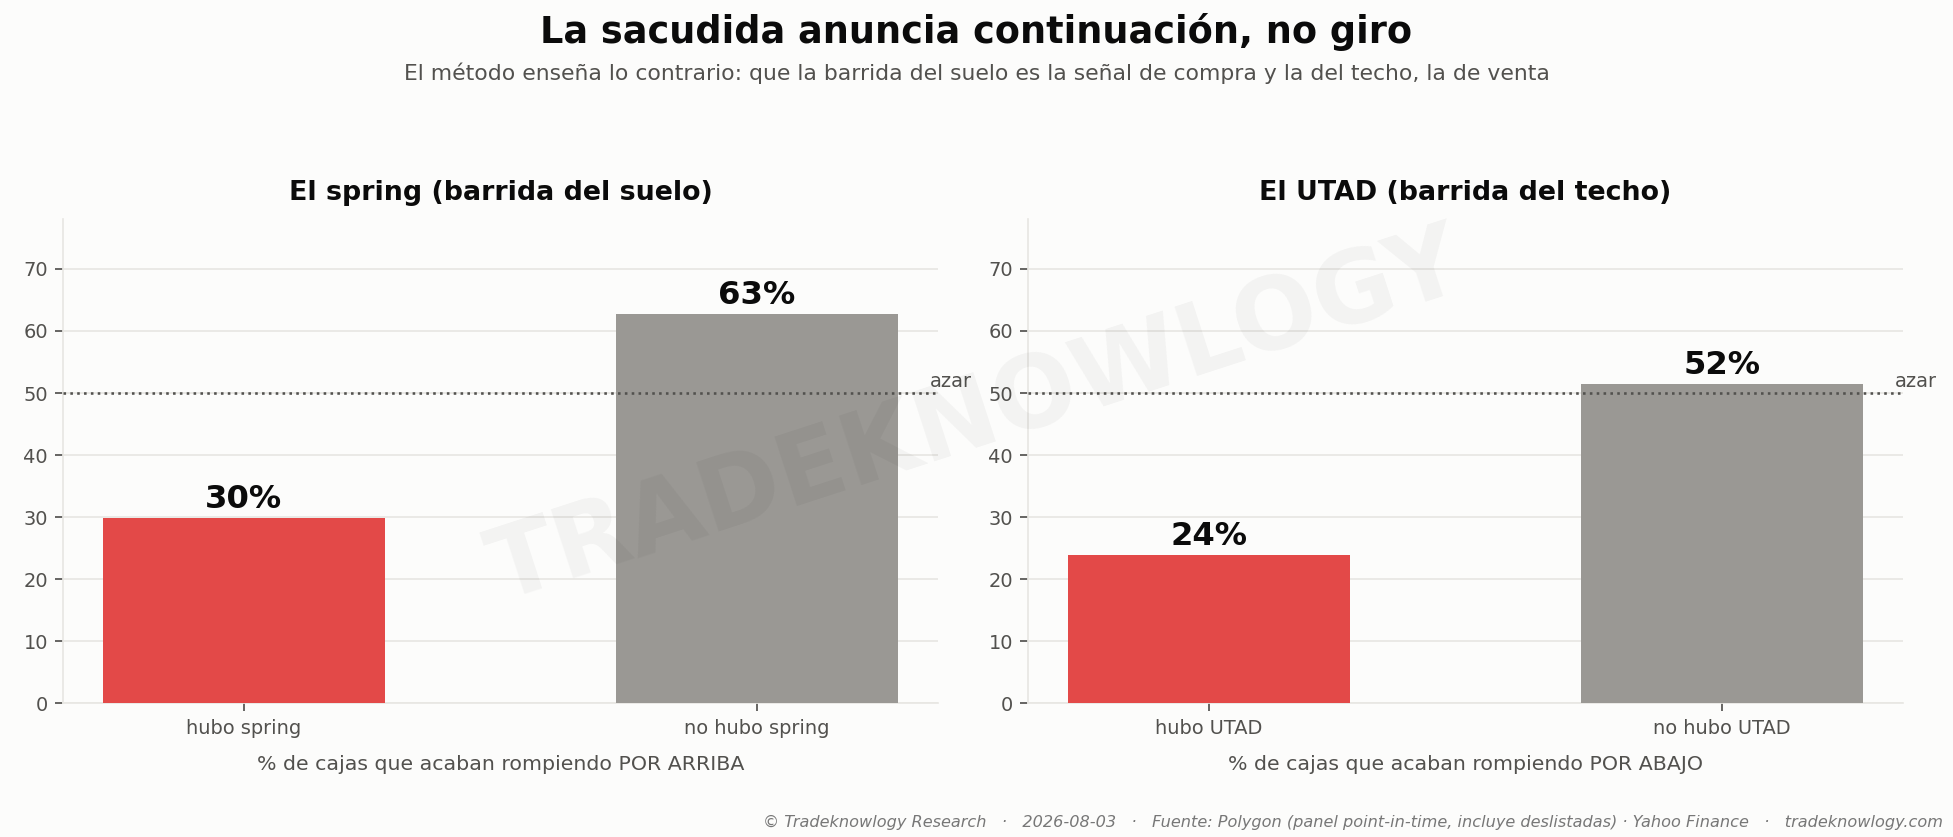
La señal estrella falla, y su espejo también. El spring —el precio perfora el suelo, barre los stops y vuelve dentro— se enseña como la mejor compra del gráfico. Después de un spring, el rango termina rompiendo hacia arriba el 30 % de las veces; sin spring, el 63 %. Y el upthrust, que es lo mismo por arriba y se enseña como venta, va seguido de una ruptura bajista el 24 % frente al 51 %. Las dos fallan igual, cada una de su lado: la sacudida no anuncia el giro, anuncia la continuación.
Falta la mitad de la teoría: el volumen. Las seis medidas de volumen juntas sacan 0,503 en el mismo examen, y un modelo que no sabe nada se equivoca menos que uno que las conoce. La regla más citada tampoco aparece: las rupturas con volumen del doble de lo normal rindieron +0,09 puntos sobre el mercado a tres meses, y las que rompieron sin volumen, +0,74. El volumen alto sirve para una cosa distinta de la que se promete: la ruptura aguanta más (falla el 48 % de las veces frente al 61 %). Dice que la ruptura es de verdad, no que vaya a pagar.
La ley de causa y efecto —la caja grande produce el movimiento grande— explica el 1,7 % de lo que pasa después, ajustando por la volatilidad de cada acción. Y las cajas más anchas dieron movimientos ligeramente menores, no mayores.
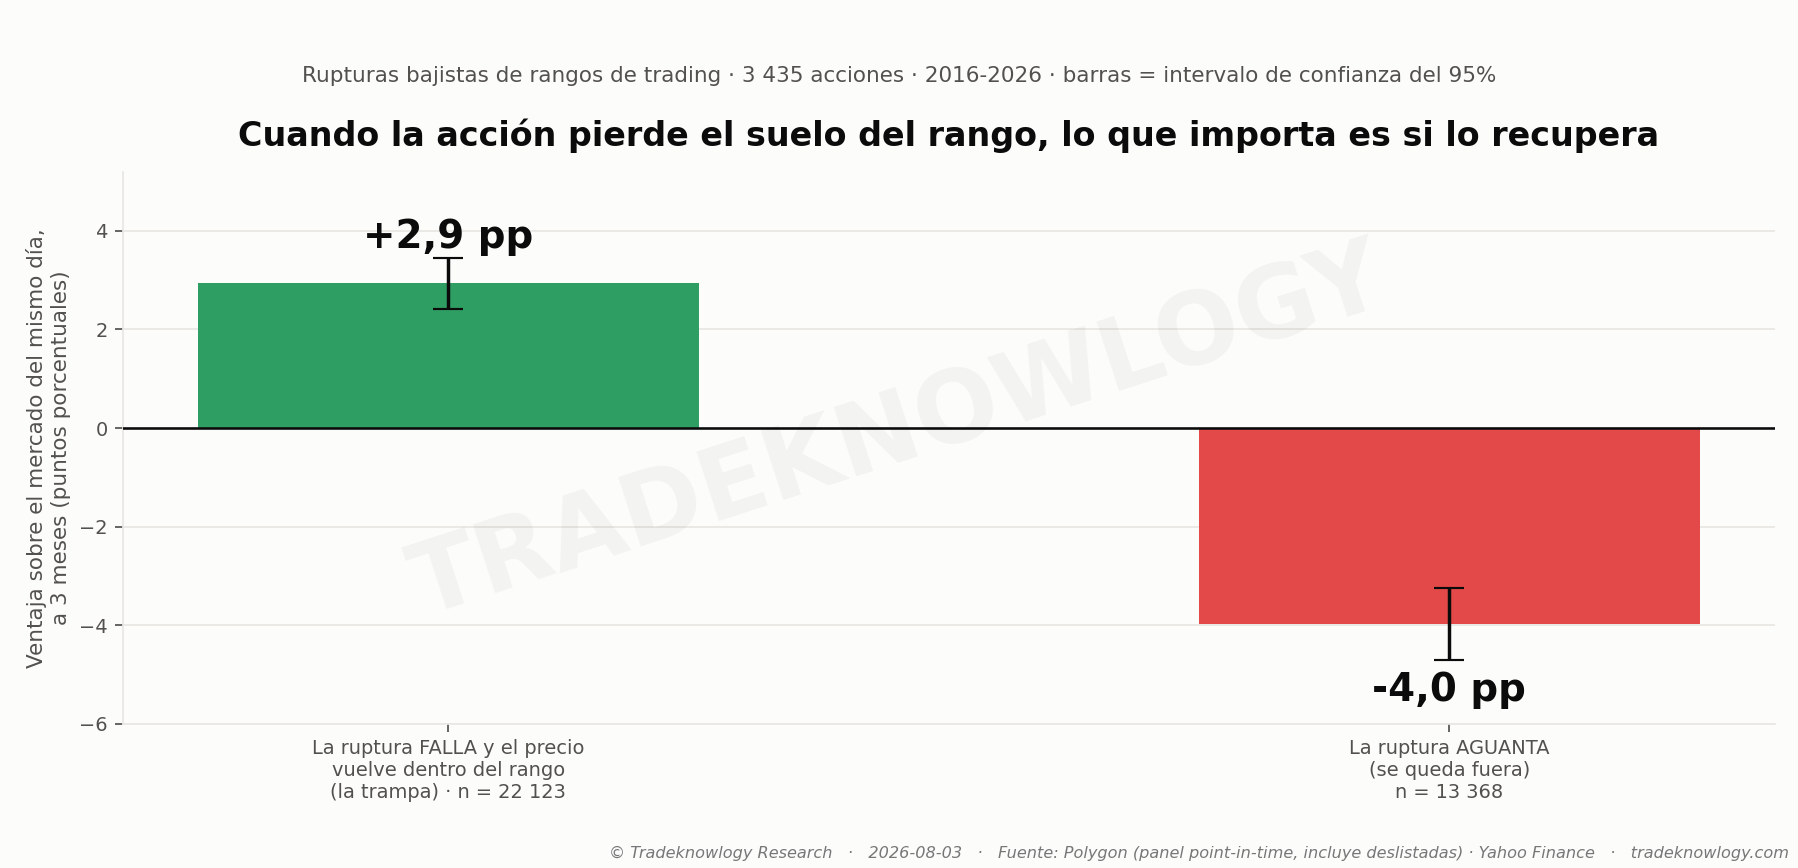
Lo que sí sobrevivió es lo más simple, y ya lo habíamos encontrado por otro camino en si el precio rompe un soporte. Cuando una acción pierde el suelo de su rango no hay que adivinar: hay que esperar tres semanas y mirar si lo recupera. Si lo recupera, los tres meses siguientes van +2,94 pp por encima del mercado (22.123 casos). Si no lo recupera, −3,98 pp por debajo (13.368 casos). Siete puntos de diferencia entre dos situaciones que el día que ocurren se ven iguales. Y de paso desmiente las dos reglas populares a la vez: ni «perdió el soporte, vende» ni «es trampa, compra».
Lo que este estudio no dice
No dice que haya que operar el spring al revés. Hay un componente mecánico: si el precio perfora el suelo, ya es más probable que termine perdiéndolo. Eso basta para concluir que la promesa del método no se cumple, pero no para convertir la señal invertida en una regla — sería el mismo error con otro disfraz.
El caso del «volumen que se seca» merece leerse dos veces, porque explica cómo un método puede convencer durante décadas. Medido hasta la víspera de la ruptura —es decir, mirando el gráfico con el resultado ya dibujado— el volumen decreciente parece anunciar la subida: 61 % de aciertos. Medido cuando de verdad se podía ver, baja a 58 %. Y comparando acciones de la misma semana, para que no cuele el estado general del mercado, desaparece del todo. Lo que parecía el método era el mercado.
Mecaniza un método discrecional. Un practicante dirá que su criterio hace cosas que un programa no puede. Es una objeción legítima, y lo que se mide aquí es la versión que se puede escribir en reglas. Dicho esto: un método que solo funciona con un criterio que no se puede especificar tampoco se puede comprobar.
Son diez años, que incluyen el desplome de 2020 y el mercado bajista de 2022, pero no 2008. Los resultados son sin comisiones: las ventajas de una décima de punto que aparecen arriba no sobrevivirían a los costos; la de los tres puntos, sí. Y se exigió liquidez, así que no dice nada de las compañías pequeñas y poco negociadas, que es donde más se predica el método.
Tampoco dice cuándo comprar. Describe lo que pasó después de 83.147 situaciones concretas en 3.435 acciones, y una de cada dos rupturas de rango —el 59 %— se deshace en las tres semanas siguientes.
Los conceptos de ICT —que reempaquetan esta misma idea de acumulación y «manos fuertes»— se miden en ¿funcionan los conceptos de ICT?.
Cómo se midió
Diez años de acciones estadounidenses (2016-2026): 83.147 rangos de trading detectados sobre 3.435 acciones. Las empresas que quebraron o dejaron de cotizar están dentro — medir un patrón solo sobre las que sobrevivieron es la forma más fácil de que funcione. Cada rango se compara contra el mercado de su mismo día, y el programa que los detecta no puede ver el futuro: se comprobó cortando las series por la mitad y verificando que los rangos del pasado salen idénticos.
Estudio F-STK-034 · analizado el 2026-08-03. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Leer los números: ¿El mercado se mueve más que antes?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.