¿Se puede vivir del day trading?
Casi nadie, y por un motivo más incómodo que la falta de talento: la comisión sola cuesta un salario mínimo. De los que ganaban antes de costes, 3 de cada 4 dejan de ganar después. Y los pocos «ganadores» que se citan son exactamente los que produce el azar con 1.551 intentos.
La respuesta
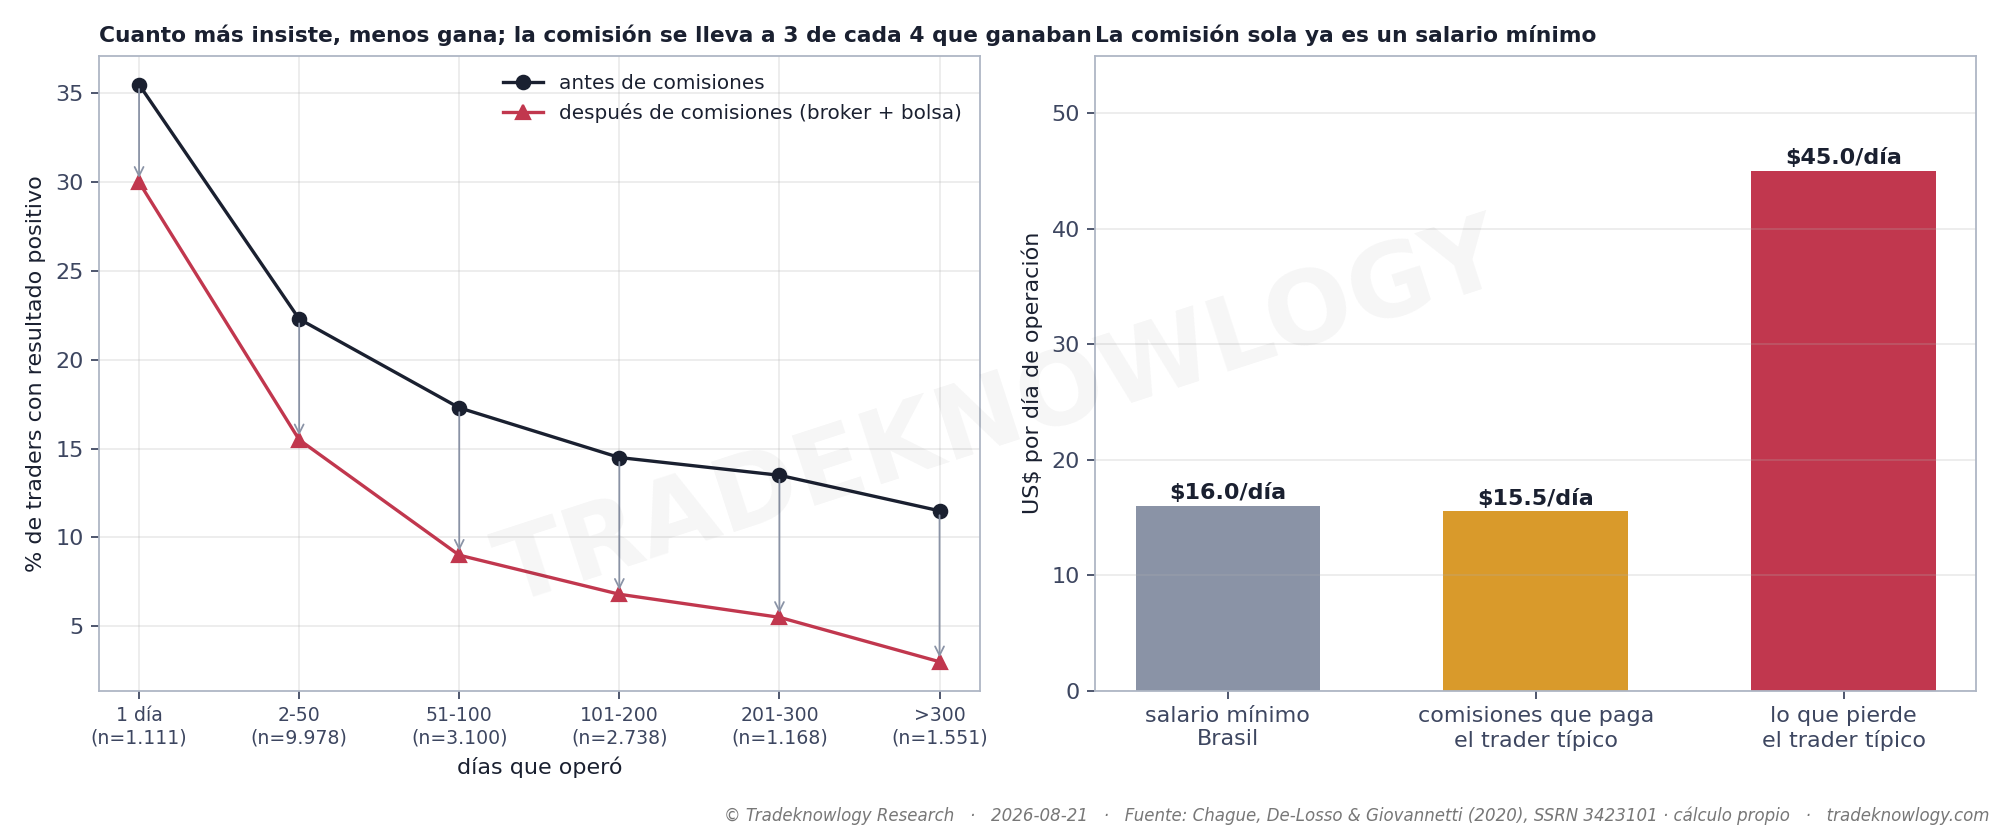
El dato más repetido es real: de los 1.551 que insistieron más de 300 días, el 97 % perdió dinero, el 1,1 % ganó más que el salario mínimo y el 0,5 % más que un empleado de banco. Lo que casi nunca se cuenta es peor: ese operador persistente estuvo 461 días —casi dos años operando a diario— y perdió de media $20.730, sin contar impuestos, plataforma ni cursos.
El hallazgo que cambia la conversación es la comisión. La diferencia entre el resultado bruto y el neto del operador típico es $15,52 al día: el 97 % del salario mínimo de su país. Antes de costes ganaba dinero el 11,5 % de los persistentes; después, el 3,0 %. La comisión elimina a 3 de cada 4 de los que iban ganando. La cohorte entera pagó unos $11,1 millones a brokers y bolsa. Quien vivió del day trading fue el intermediario.
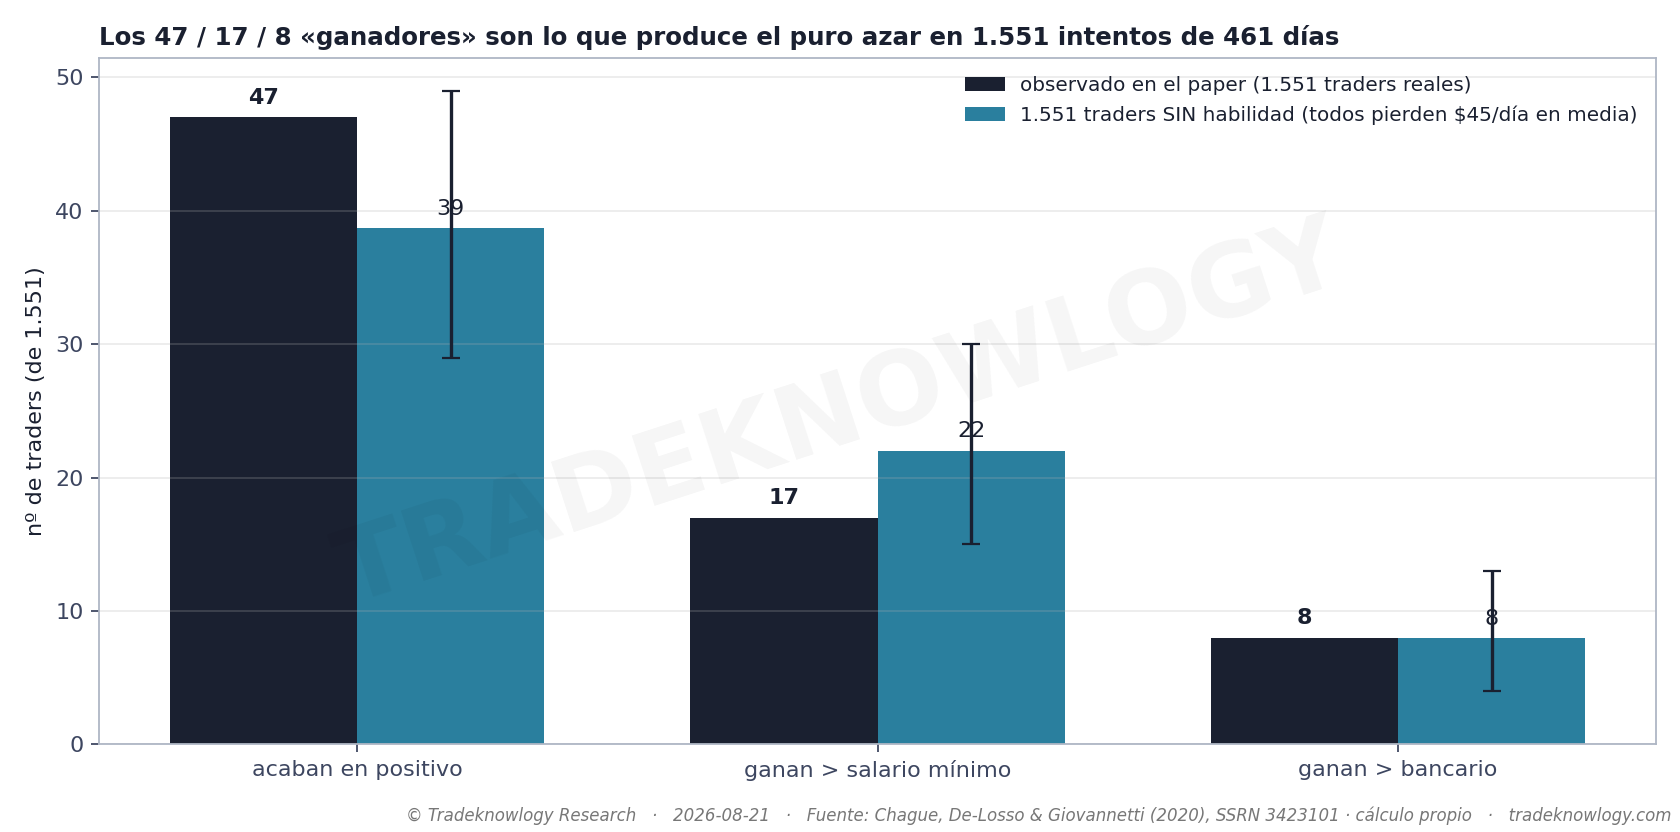
Los «ganadores» son los que fabrica el azar. Simulamos 1.551 operadores sin ninguna habilidad, todos perdiendo lo mismo que el promedio real, durante los mismos 461 días. Salen 39 en positivo, 22 por encima del salario mínimo y 8 por encima del bancario. Lo observado: 47, 17 y 8. Todo dentro de lo que da la suerte. Contar ganadores no distingue habilidad de azar: con 1.551 intentos siempre hay ocho que parecen buenos.
Pero el análisis original señala al operador equivocado. Su «mejor» gana mucho con una volatilidad enorme — el azar produce un resultado así unas siete veces entre 1.551. En cambio, dos de los ocho que nadie menciona ganan la mitad con un sexto del riesgo: Sharpe 3,1 y 4,4, algo que el azar no fabrica ni una vez en 1.551. Hay dos firmas de habilidad real ahí dentro — dos de 19.646. Ese análisis mide el riesgo en dólares y ordena por ganancia, y por eso ve «volatilidad» donde hay talento.
Y no se aprende con la práctica. Cada día adicional empeora ligeramente el resultado neto, no lo mejora. Para que alguien pueda demostrar que es bueno ganando una cantidad modesta con esa volatilidad harían falta 36 años de operativa diaria.
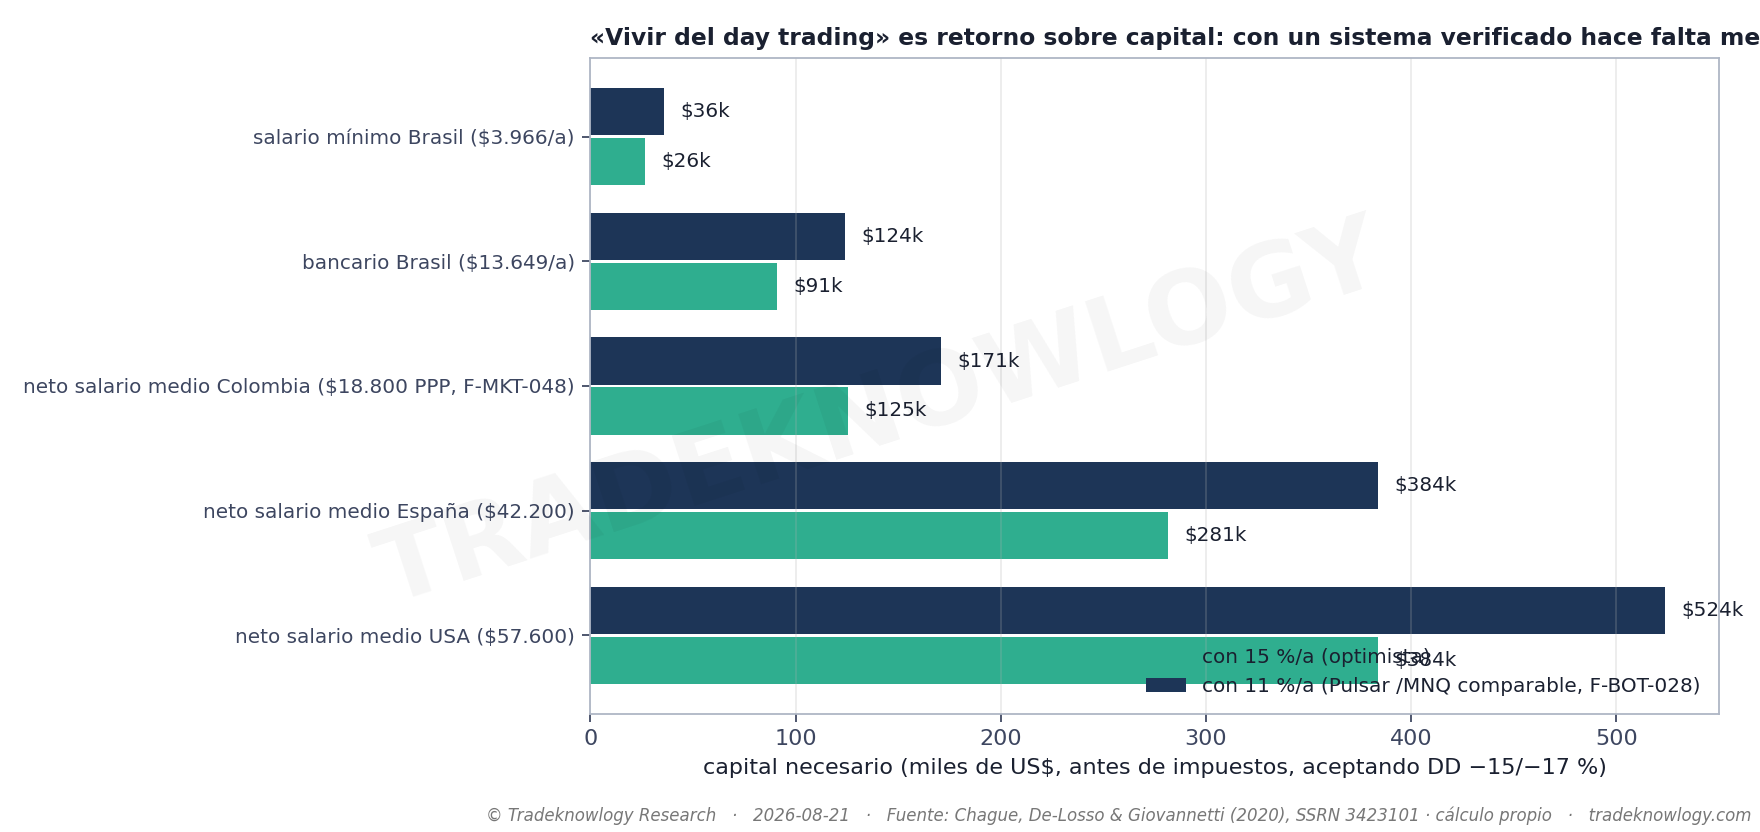
Lo que sí cambia el marco: vivir de esto es retorno sobre capital, no un sueldo. Con un sistema intradía verificado y costes bajos, igualar el salario medio neto de Colombia pide del orden de $171.000 de capital; el de España, $384.000; el de Estados Unidos, $524.000. Con ese capital el trabajo ya no es el día a día: es no romper el sistema.
Lo que este estudio no dice
No dice que sea imposible: en los propios datos hay dos operadores cuya consistencia el azar no explica. Dice que son dos entre 19.646, y que no se distinguen contando ganancias — solo mirando el riesgo con el que las consiguen.
Es un mercado (futuros del Ibovespa), una época (2013-2017) y un estilo (discrecional, con comisión por contrato). No se traslada tal cual a otros instrumentos ni a sistemas automáticos con costes bajos. La simulación es una aproximación calibrada a las tablas publicadas, no a los registros originales, y está construida de forma conservadora —si se equivoca, es a favor de la hipótesis «hay habilidad»—.
Y las cifras de capital salen de un sistema propio verificado en backtest, antes de impuestos. Son un orden de magnitud para entender la aritmética, no una promesa. Qué parte del day trading tiene evidencia detrás está en otra pregunta.
Cómo se midió
El punto de partida es un trabajo académico publicado en 2020 con los registros de la propia bolsa: siguió a los 19.646 brasileños que empezaron a hacer day trading con futuros del Ibovespa entre 2013 y 2015, con los registros de operaciones de la propia bolsa. Repasamos sus catorce cifras una a una, calculamos lo que se deriva de sus tablas y añadimos lo que ese trabajo no hace: una simulación de 2.000 réplicas de 1.551 operadores sin ninguna habilidad, calibrada a sus propios números, para ver cuántos «ganadores» produce el puro azar.
Estudio F-FIN-009 · analizado el 2026-08-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: «En España trabajas de lunes a jueves para Hacienda»: ¿es verdad?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.