¿El posicionamiento en opciones (GEX) dice cuánto se va a mover el mercado?
Sí para la volatilidad —en gamma negativa el movimiento casi se duplica— y no para la dirección. No dice si sube o baja.
La respuesta
Cuando compras una opción, quien te la vende queda con un riesgo que compensa comprando o vendiendo el índice. Y tiene que reajustar esa cobertura cada vez que el precio se mueve. El GEX mide hacia dónde empuja ese reajuste: en gamma positiva compran lo que cae y venden lo que sube —frenan—; en negativa hacen lo contrario y amplifican.
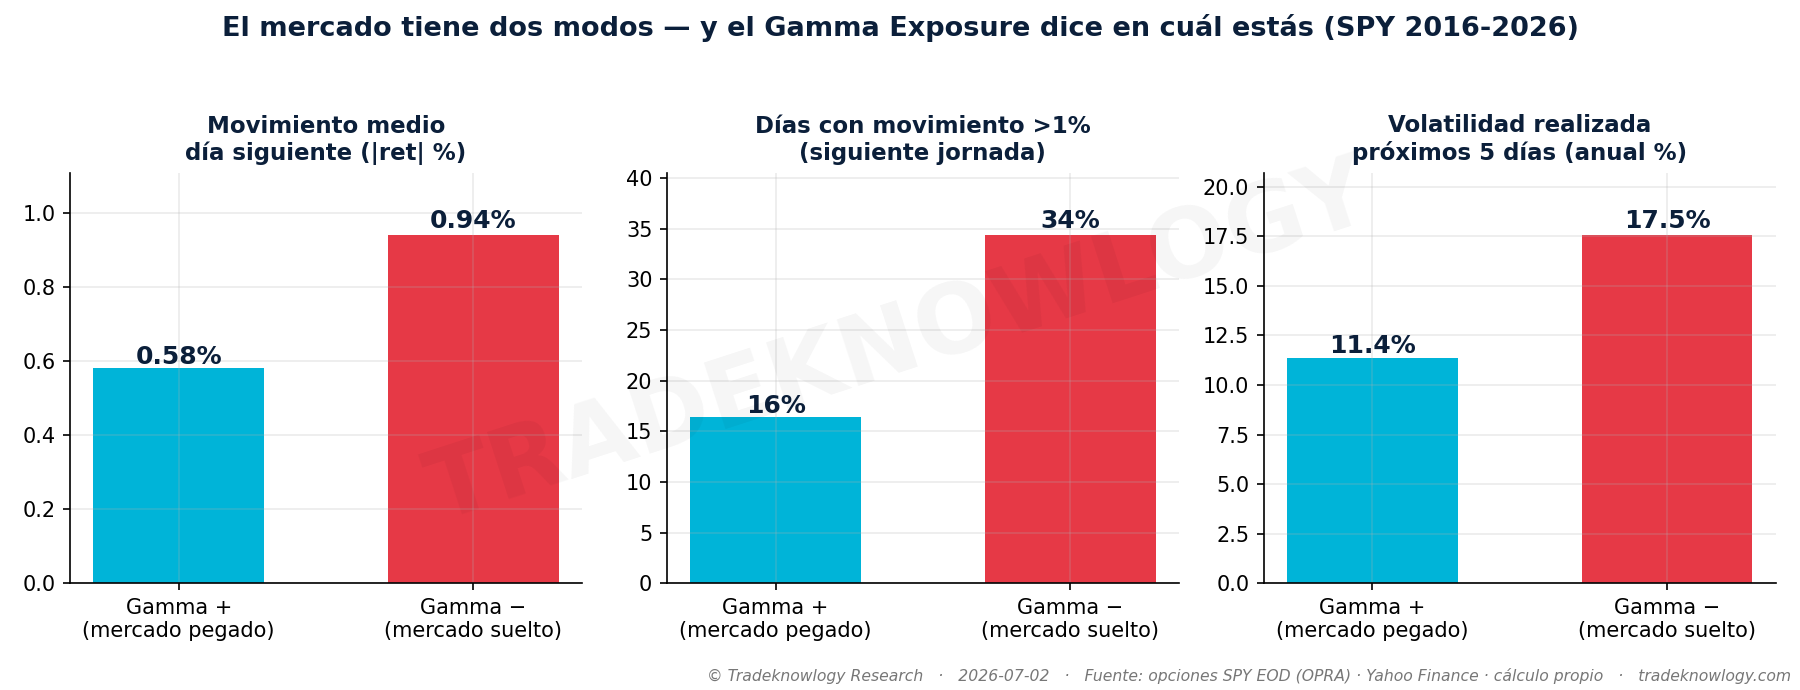
La teoría se cumple, y con holgura. Con el índice en gamma negativa el movimiento del día siguiente es de 0,94 % frente a 0,58 % en positiva: casi el doble. Los días de más del 1 % pasan del 16 % al 34 %, y la volatilidad de la semana siguiente, del 11,4 % al 17,5 % anualizado. La brecha aparece en todas las eras del periodo, incluida la de las opciones a un día.
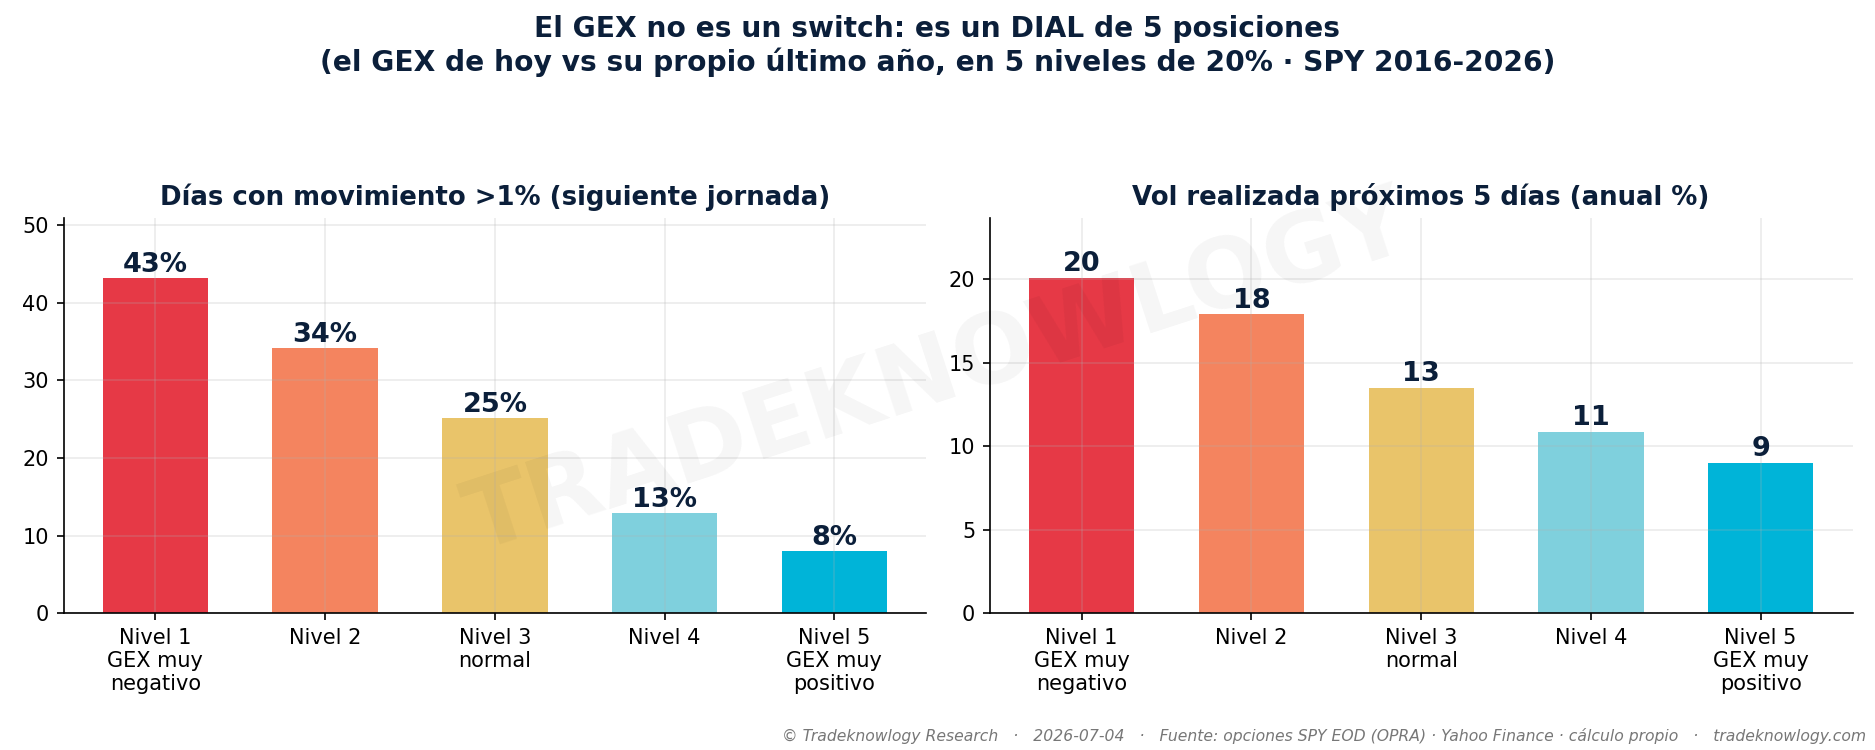
Dos comprobaciones que lo sostienen. La primera es que no es un interruptor sino un dial: partiendo la magnitud en cinco tramos, la volatilidad esperada va de 20,1 % a 9,0 % de forma ordenada, sin un solo escalón fuera de sitio, y los días de más del 1 % del 43,2 % al 8,0 %. Un gradiente limpio es mucho más difícil de producir por azar que una diferencia entre dos grupos.
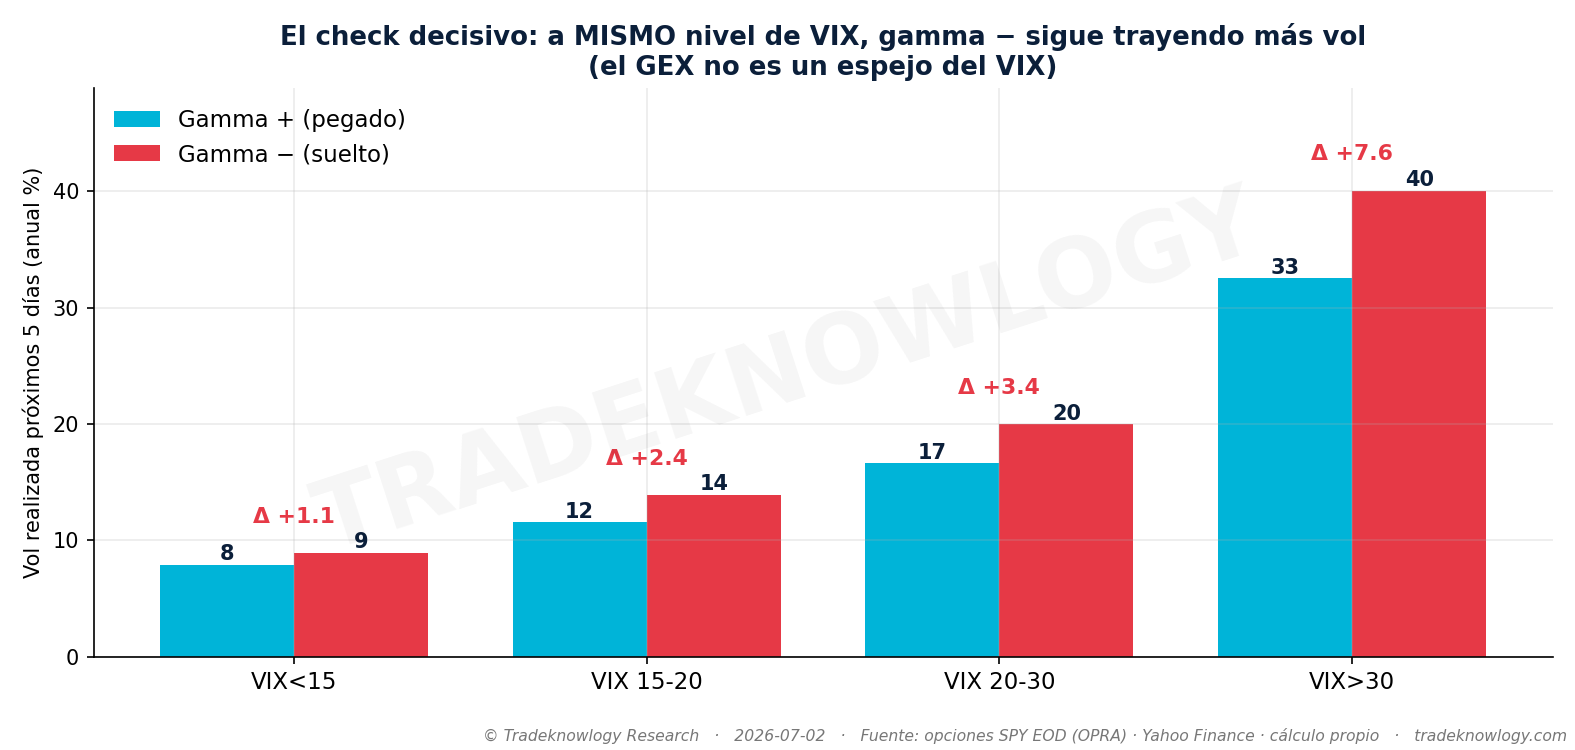
La segunda es la que de verdad decide: controlando por el nivel del VIX. Podría ser que el GEX solo estuviera repitiendo el miedo que ya marca el VIX. No: dentro de cada tramo de VIX la gamma negativa sigue dando más volatilidad, con una diferencia que va de 1,1 puntos con el VIX bajo a 7,6 puntos con el VIX por encima de 30. Aporta información propia.
Lo que este estudio no dice
No dice la dirección. Dice cuánto se va a mover, no hacia dónde. El retorno esperado a cinco días es prácticamente idéntico en los dos regímenes. Es una lectura sobre el tamaño del movimiento, y confundir eso con una señal de compra o venta es el error más común con este indicador.
El cruce del giro gamma no es un evento. En 801 cruces, la volatilidad de la semana siguiente fue 13,9 % y 13,3 % según el sentido, contra 14,0 % de un día cualquiera: nada. Informa el régimen sostenido, no el día en que se cruza la línea.
Los muros son imanes, no paredes — y los dos no son iguales. Con el precio cerca, el muro de calls se toca el 68 % de las veces en cinco días y el precio cierra más allá el 56 %: atrae, pero se rompe más veces de las que aguanta. El muro de puts es otra historia — al primer toque dentro del día se atraviesa solo el 31 % de las veces, frente al 51 % del de calls. El techo cede; el suelo aguanta dos de cada tres. Por qué, no lo sabemos: un strike vecino aguanta casi lo mismo, así que no hemos podido medir ninguna defensa. El detalle está aquí.
Y uno que parece cierto mirando el gráfico y no lo es: un GEX extremo no marca un piso de mercado. Comprando ahí, el retorno a tres meses fue de 3,45 % contra 3,25 % de un día cualquiera — sin ventaja práctica— y por el camino aún llegaron caídas adicionales de hasta −7,7 %. Las bandas rojas parecen marcar los suelos porque el indicador refleja lo que ya pasó, no lo que viene.
Dos usos populares de este dato que no aguantan: que el precio se pegue al strike con más gamma, y que el gamma explique la reversión de los últimos 15 minutos.
Cómo se midió
SPY y cadena de opciones del S&P 500, 2016-2026. Se mide la volatilidad de los días siguientes según el régimen de gamma del día, y se comprueba por eras y controlando por el nivel del VIX.
Estudio F-MKT-003 · analizado el 2026-07-04. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿Sirve el GEX para decidir cuándo vender prima a un día?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.