¿Vender put y call a la vez (strangle) da el doble de prima?
Da más prima y menos dinero: añadir el call al mejor put vendido hunde la relación retorno-riesgo de 0,93 a 0,60.
La respuesta
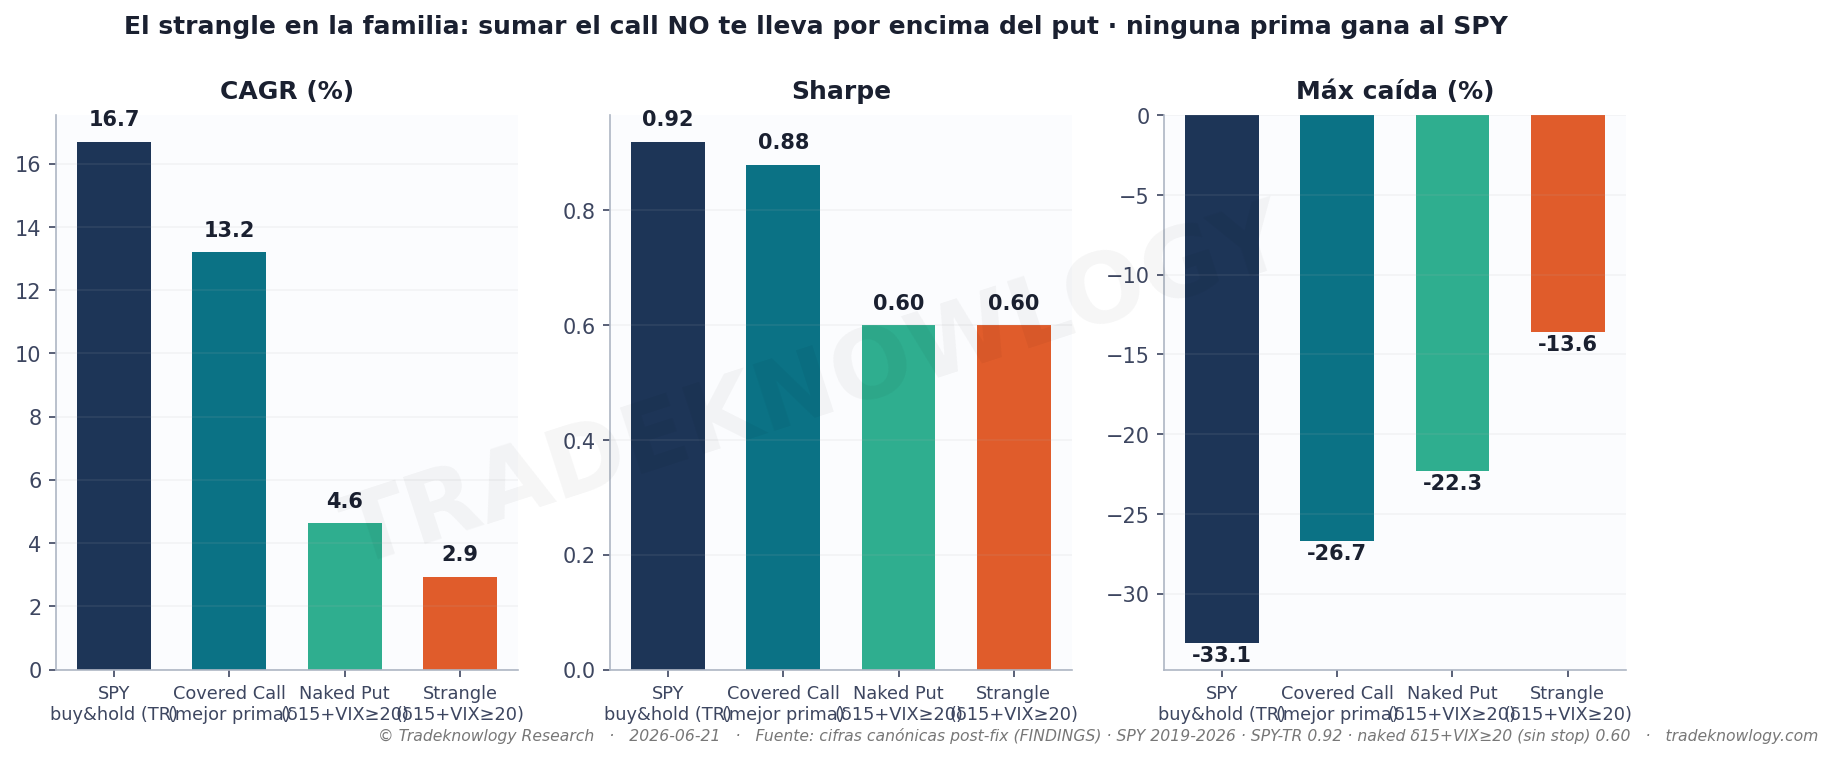
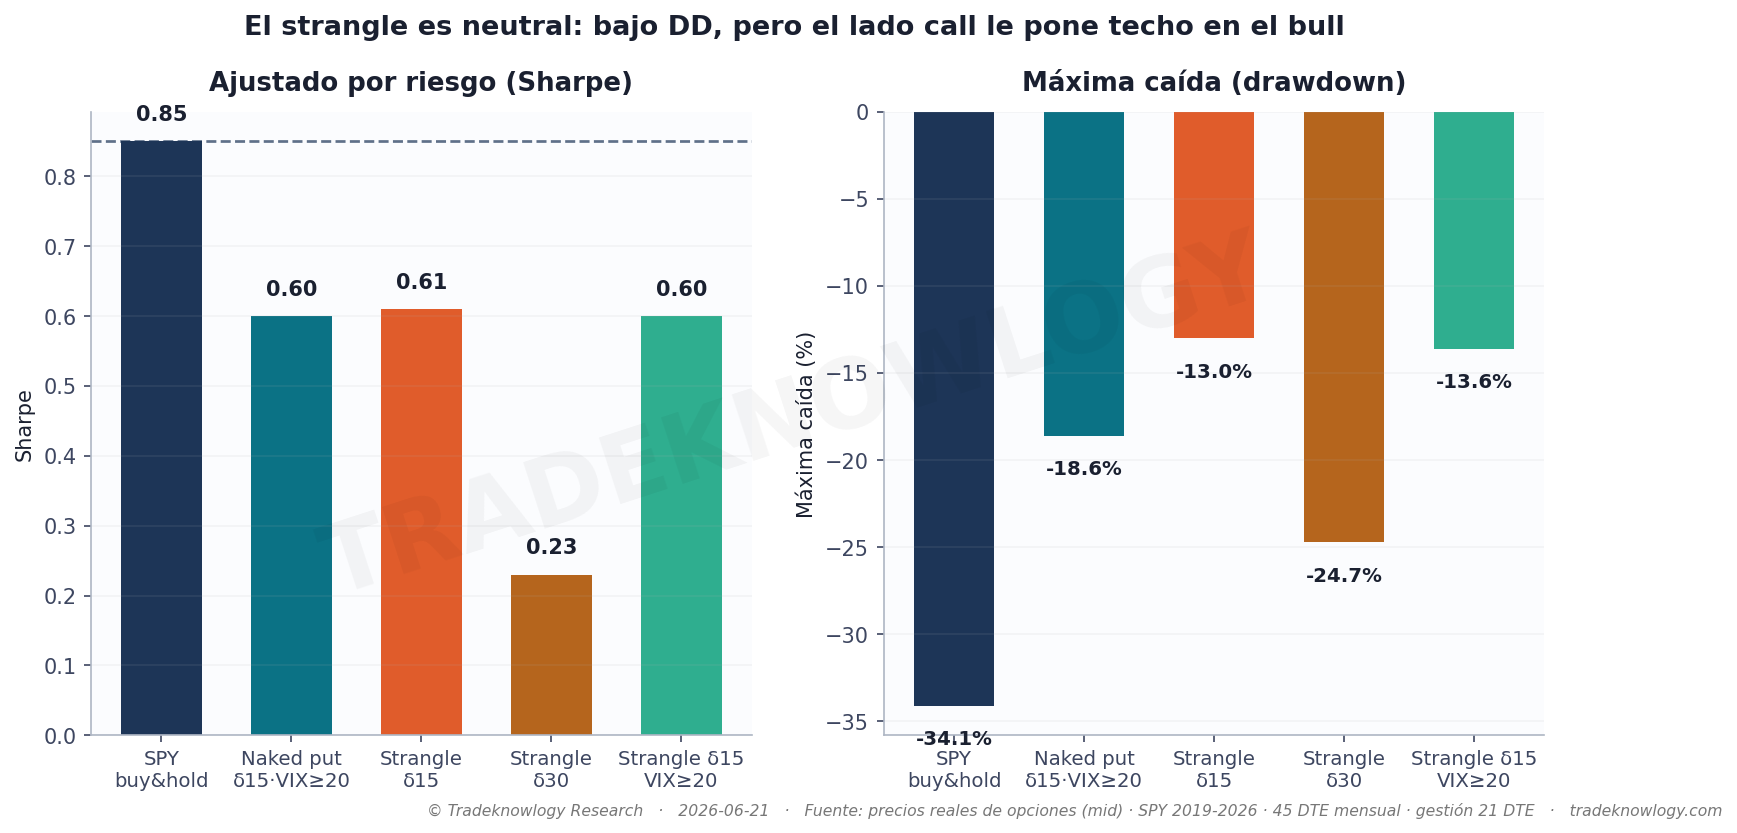
El strangle es la primera estructura neutral de la serie: vendes una put por debajo y una call por encima, y cobras las dos primas. El argumento es intuitivo — si el mercado se queda en medio, ganas por partida doble.
La prima efectivamente es mayor. El resultado, no. En esta ventana comprar el índice dio 15,73 % anual con una relación retorno-riesgo de 0,85. La mejor versión del strangle dio 2,94 % con 0,60. Vender más cerca del dinero lo empeora todavía más: 1,46 % con 0,23.
Pero el número que de verdad enseña algo es otro, y sale de comparar el strangle con su propia mitad. El mejor vendedor de prima sobre el índice —la put sola, lejos del dinero, con límite de pérdida— da 3,64 % con 0,93 y una caída de solo −12,8 %. Añadirle el call para convertirlo en strangle baja la relación a 0,60. El segundo lado no aporta: resta.
La razón es que la neutralidad no es gratis en un mercado con sesgo alcista. La call vendida pone un techo en cada subida, y las subidas son la mayor parte de lo que hace un índice. Cobras una prima pequeña por asumir un riesgo que se materializa a menudo. Se ve también en el acierto: la put sola gana el 87 % de las veces y el strangle baja al 68 %.
Lo que este estudio no dice
Sí hay algo que funciona aquí y conviene separarlo: el límite de pérdida ayuda. Sin él, el strangle da 3,18 % con 0,50 y cae −18,6 %; con él sube a 0,60 y la caída se queda en −13,6 %. A diferencia de la gestión activa —que en estos estudios casi siempre resta—, acotar la pérdida aporta. Es una herramienta de riesgo, no de retorno.
Y el strangle sí cae mucho menos que el índice: −13,6 % contra −34,1 %. Como en el resto de la familia, ese es su argumento real.
El límite del estudio pesa aquí más que en otros: la ventana es alcista dominante, y el lado que hace daño en el strangle es precisamente el call. En una década lateral el veredicto podría ser distinto. Lo que sí se sostiene es la comparación interna —put sola contra put más call— porque las dos viven en la misma ventana.
Esta es una pieza de un repaso más amplio: ¿sirve vender opciones para generar ingresos?
Cómo se midió
SPY, 2019-2026, precios reales de opciones, 100.000 dólares, 45 días, gestión al 50 % de ganancia o a 21 días, con límite de pérdida. La put va cubierta con efectivo, sin apalancar. ⚠️ Ventana alcista dominante, que es el peor entorno para el lado del call.
Estudio F-OPT-009 · analizado el 2026-06-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿El iron condor es más seguro porque el riesgo está definido?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.