¿Sirve el GEX para decidir cuándo vender prima a un día?
Sí como filtro —en gamma negativa, no vender— y no como sistema: la regla que gana está verificada en backtest, no validada en vivo.
La respuesta
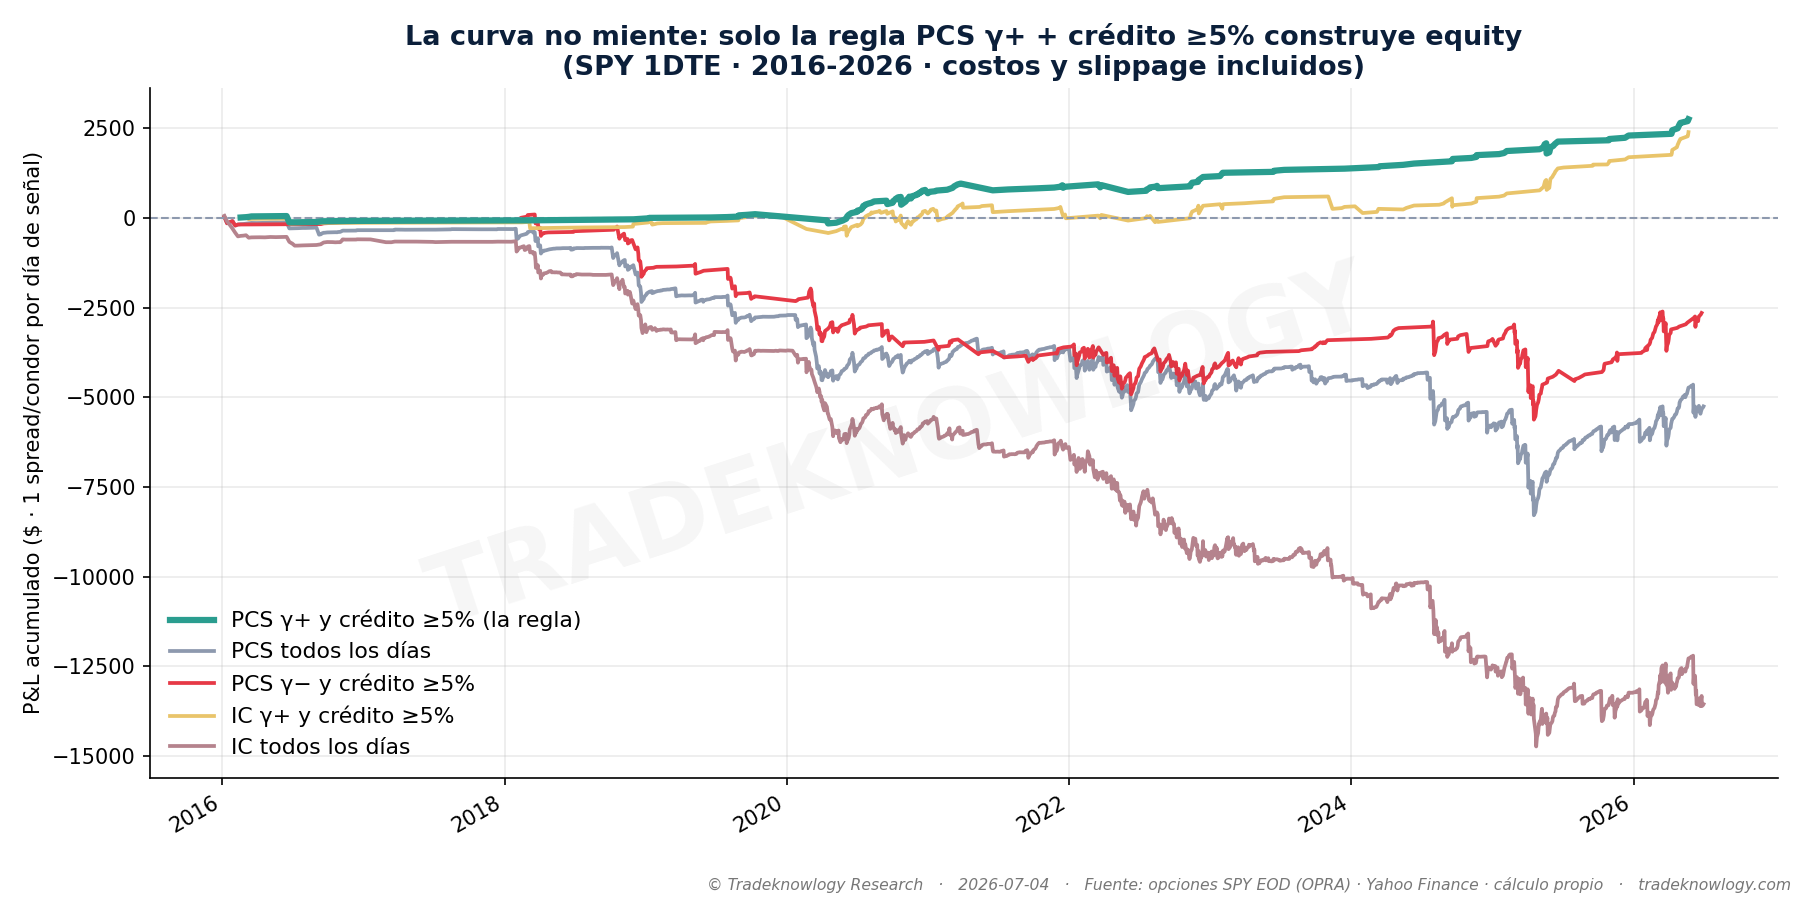
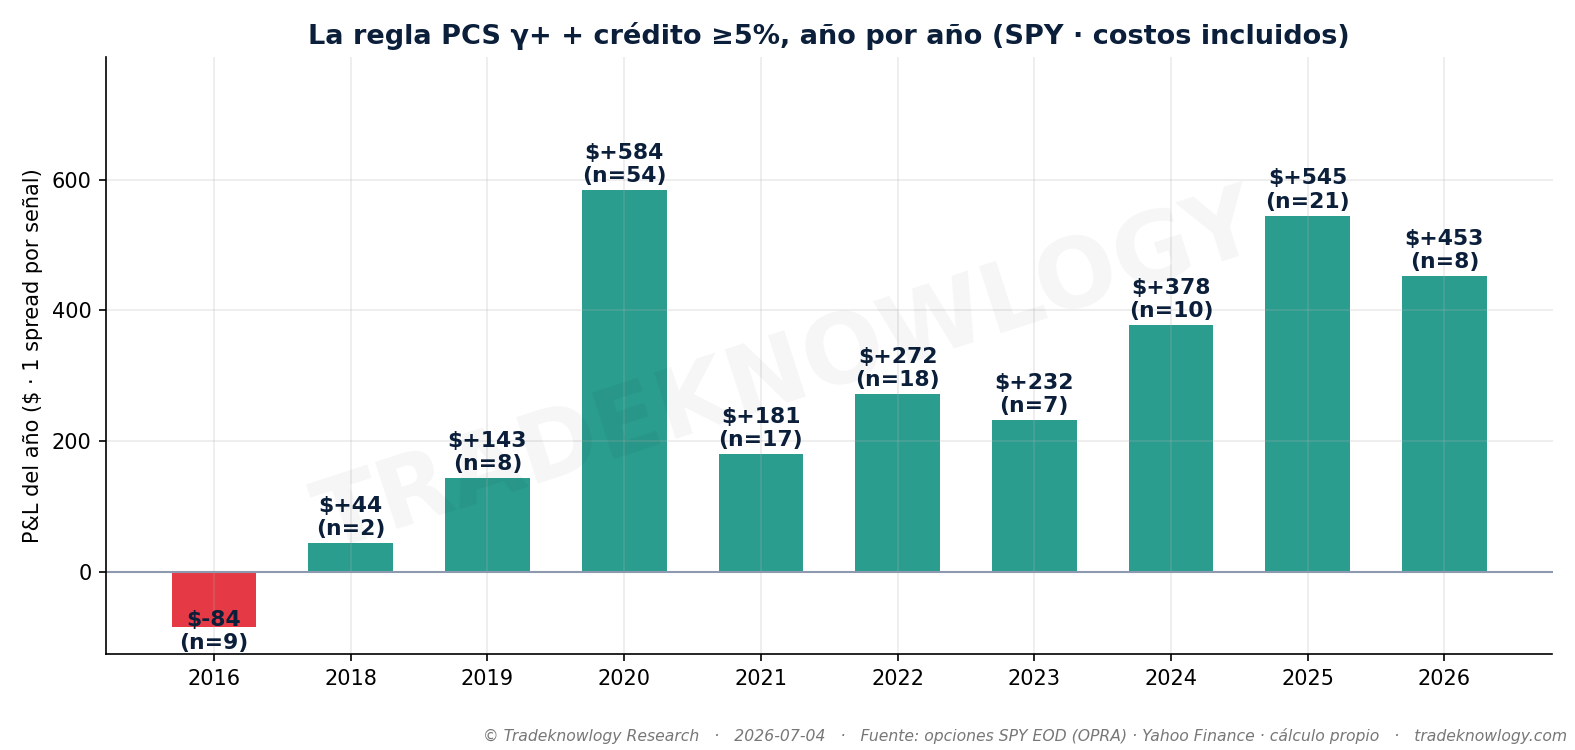
El estudio del régimen de gamma concluyó que en gamma negativa el mercado se mueve casi el doble. La consecuencia práctica parece evidente: si se sabe cuándo el mercado se va a mover más, se puede evitar vender opciones justo esos días. Esto lo comprueba.
El primer resultado es el que menos gusta y el más importante: vender de forma indiscriminada pierde dinero. Sin filtro, la operación media deja −5 dólares. Y por dos vías distintas — una es la que se espera, las perforaciones en los días movidos; la otra no: 88 de las 242 operaciones perdedoras eran días en que la comisión superaba al crédito cobrado. Ahí no perdió el mercado; perdió la aritmética.
Lo que sí se sostiene es el régimen como filtro. Ordena el resultado de forma monotónica en todos los cortes probados —tres umbrales de crédito, dos definiciones de régimen, cuatro conjuntos de datos distintos— y filtrar los días de gamma negativa elimina alrededor del 93 % de las pérdidas. La comprobación que lo ancla: la probabilidad de un movimiento de más del 1 % en esta muestra es 17,3 % en gamma positiva y 31,1 % en negativa, que es casi exactamente lo que había medido el estudio del régimen por su cuenta.
Y hay un eco del estudio del strangle: vender en los dos lados no queda validado; quitando el call —dejando solo el spread de abajo— desaparecen las roturas por subida lenta. El mismo hallazgo, en una escala temporal completamente distinta.
Con el filtro puesto y exigiendo un crédito mínimo, la regla da 154 operaciones en diez años, un 90,9 % de aciertos y +17,8 dólares por operación —un 4,6 % del capital arriesgado—, con el peor día en −284. Fuera de la muestra con la que se eligió el umbral aguanta: +4,1 % dentro y +5,8 % fuera.
Lo que este estudio no dice
Esto no es un sistema y no lo publicamos como tal. Está verificado como backtest —diez años, dentro y fuera de muestra, con los tramos de estrés dentro, comprobando a mano las dos peores pérdidas— y no está validado hacia adelante. El propio estudio pide una fase en papel antes de arriesgar dinero. Verificar un backtest y validar una ejecución son dos cosas distintas, y aquí solo está hecha la primera.
Un 90,9 % de aciertos debería levantar una ceja, no entusiasmar. El motivo de que sea tan alto no es acertar mucho por operación: es seleccionar poquísimo. La regla da unas 15 señales al año, así que el capital está fuera del mercado el 94 % de los días. Eso es justamente lo que hace: en el COVID dio 2 señales —y perdió 258 dólares en ellas— y en el episodio de agosto de 2024 no dio ninguna. El valor está en los días en que no opera.
Y a esa escala el tamaño importa: son unos pocos cientos de dólares al año por contrato sobre unos quinientos de riesgo. Los precios son puntos medios, no ejecuciones reales, y no se modela la asignación anticipada. Con créditos así de pequeños, la diferencia entre el precio teórico y el que consigues de verdad no es un detalle: es el negocio entero.
Tres cosas más que el estudio deja claras y contradicen recetas comunes. Gestionar destruye: sostener hasta vencimiento da −5,8 al día frente a −15,9 cerrando al 50 % de ganancia y −17,8 añadiendo además un límite de pérdida — la receta de «cerrar en la mitad» no aplica cuando el crédito es de centavos. Entrar por la mañana es peor que al cierre anterior: el crédito baja de 50 a 31 dólares por las mismas alas, o sea que la mitad del negocio es la prima de la noche. Y ponerse al otro lado tampoco paga: comprar volatilidad en gamma negativa pierde 13 dólares al día.
Lo que sí puedes llevarte de aquí, y es la parte robusta: en gamma negativa, no vender prima corta. Eso está medido en cuatro conjuntos de datos independientes. El resto es una línea de investigación abierta.
Esta es una pieza de un repaso más amplio: ¿sirve vender opciones para generar ingresos?
Cómo se midió
SPY, 2016-2026, 1.683 operaciones a un día de vencimiento, con precios reales de opciones al punto medio, comisiones y deslizamiento incluidos. Se vende al cierre de un día para vencer al siguiente. La ventana incluye febrero de 2018, el COVID y el mercado bajista de 2022. ⚠️ El resultado rentable está verificado en backtest pero no validado hacia adelante: no es un sistema en marcha.
Estudio F-OPT-015 · analizado el 2026-07-04. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿Vender prima sobre acciones sueltas funciona mejor que sobre el índice?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.