¿Vender prima sobre acciones sueltas funciona mejor que sobre el índice?
No: lo empeora. Recorta a las ganadoras sin salvarte de las perdedoras — el peor de los dos mundos.
La respuesta
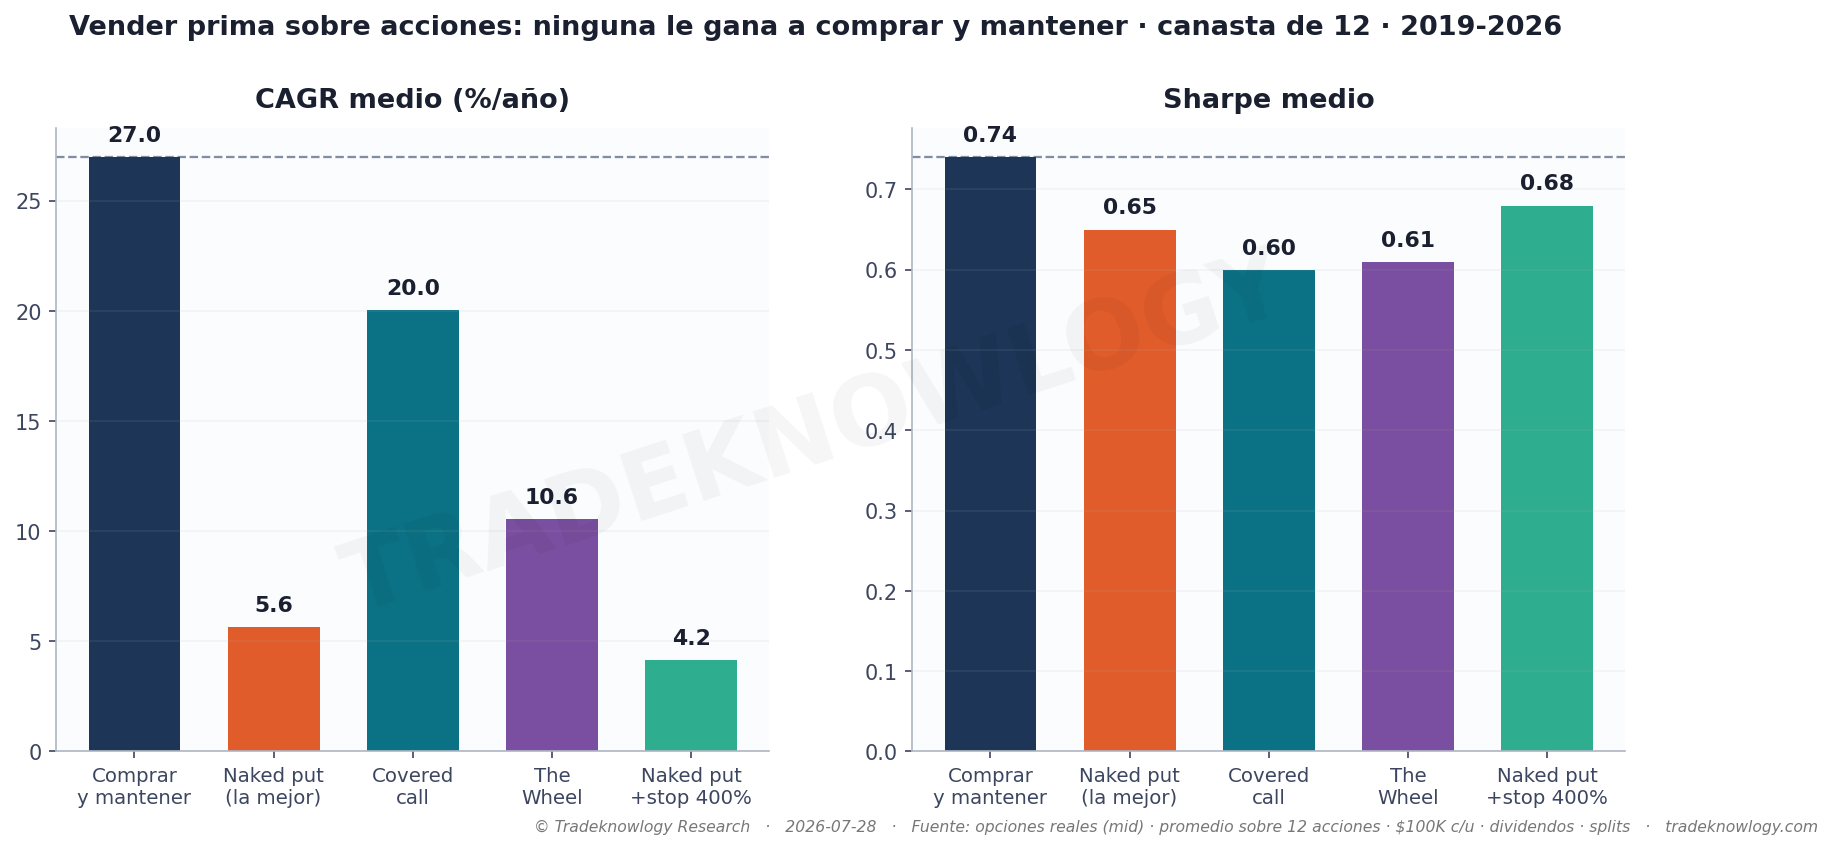
El argumento habitual cuando el índice no funciona: en una acción individual la volatilidad implícita es mucho más alta, así que la prima es mucho más gorda. Debería compensar.
No compensa. Sobre doce acciones elegidas a propósito para cubrir los cuatro regímenes, comprar y mantener dio 27,0 % anual de media con una relación retorno-riesgo de 0,74. La mejor forma de vender prima —el covered call— dio 20,0 % con 0,60; la rueda, 10,6 % (0,61); la put vendida, 5,6 % (0,65, con una caída de −21 % frente al −52 % de comprar y mantener). Ninguna superó a comprar y mantener en retorno — ni en media ni en mediana— y ninguna lo superó tampoco en la media ajustada por riesgo.
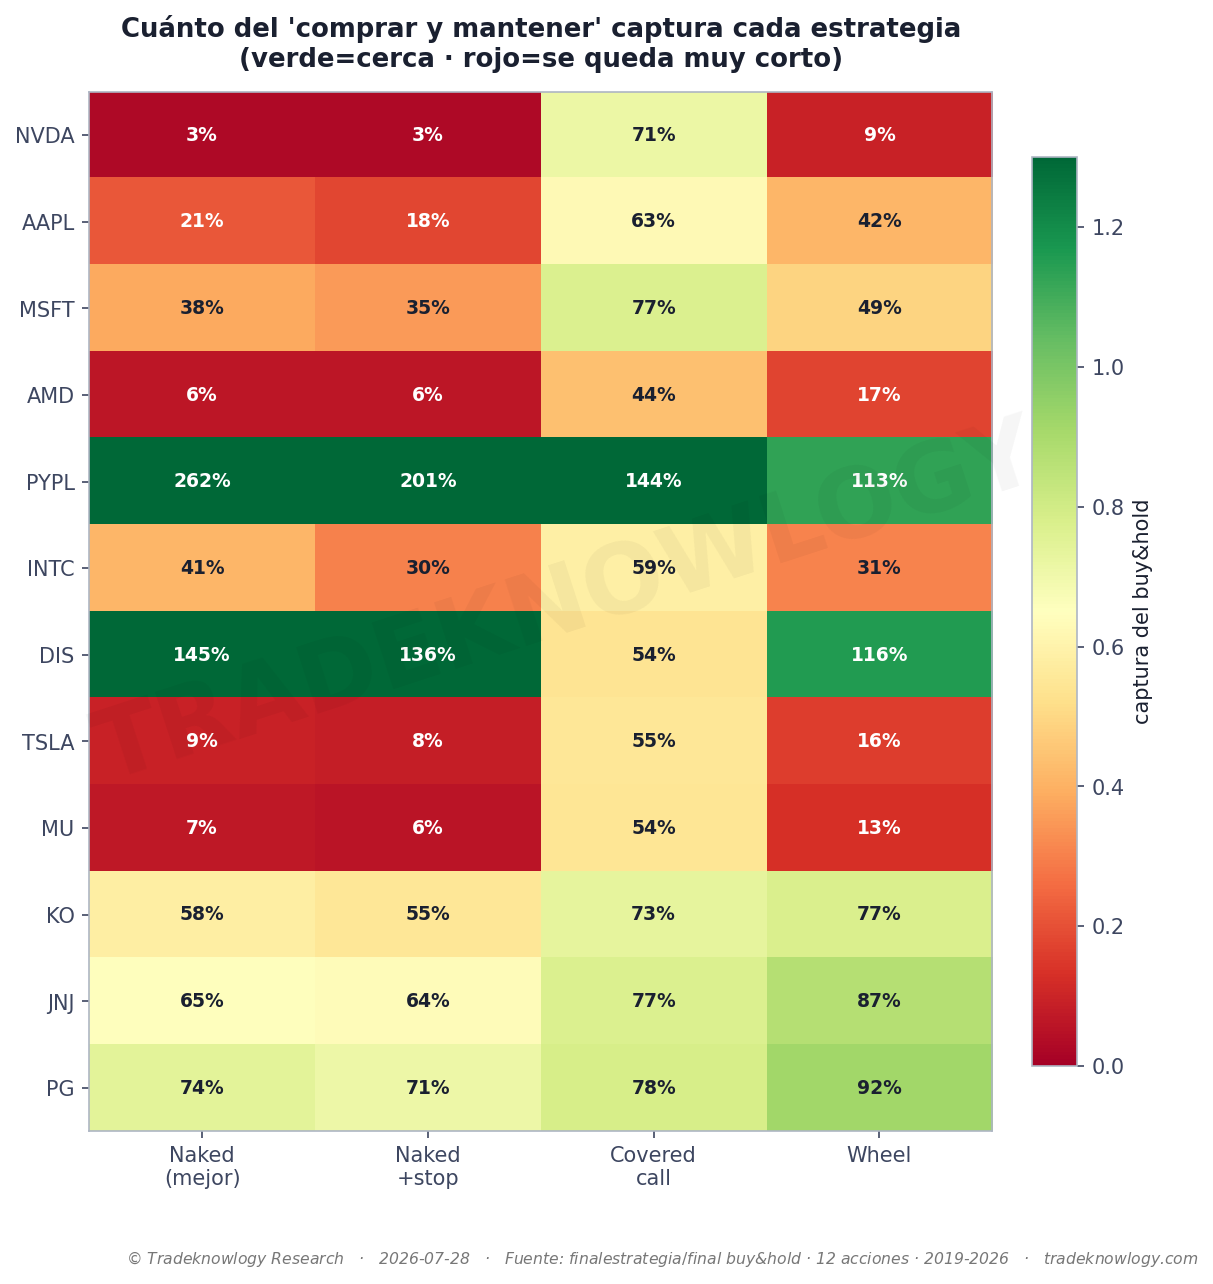
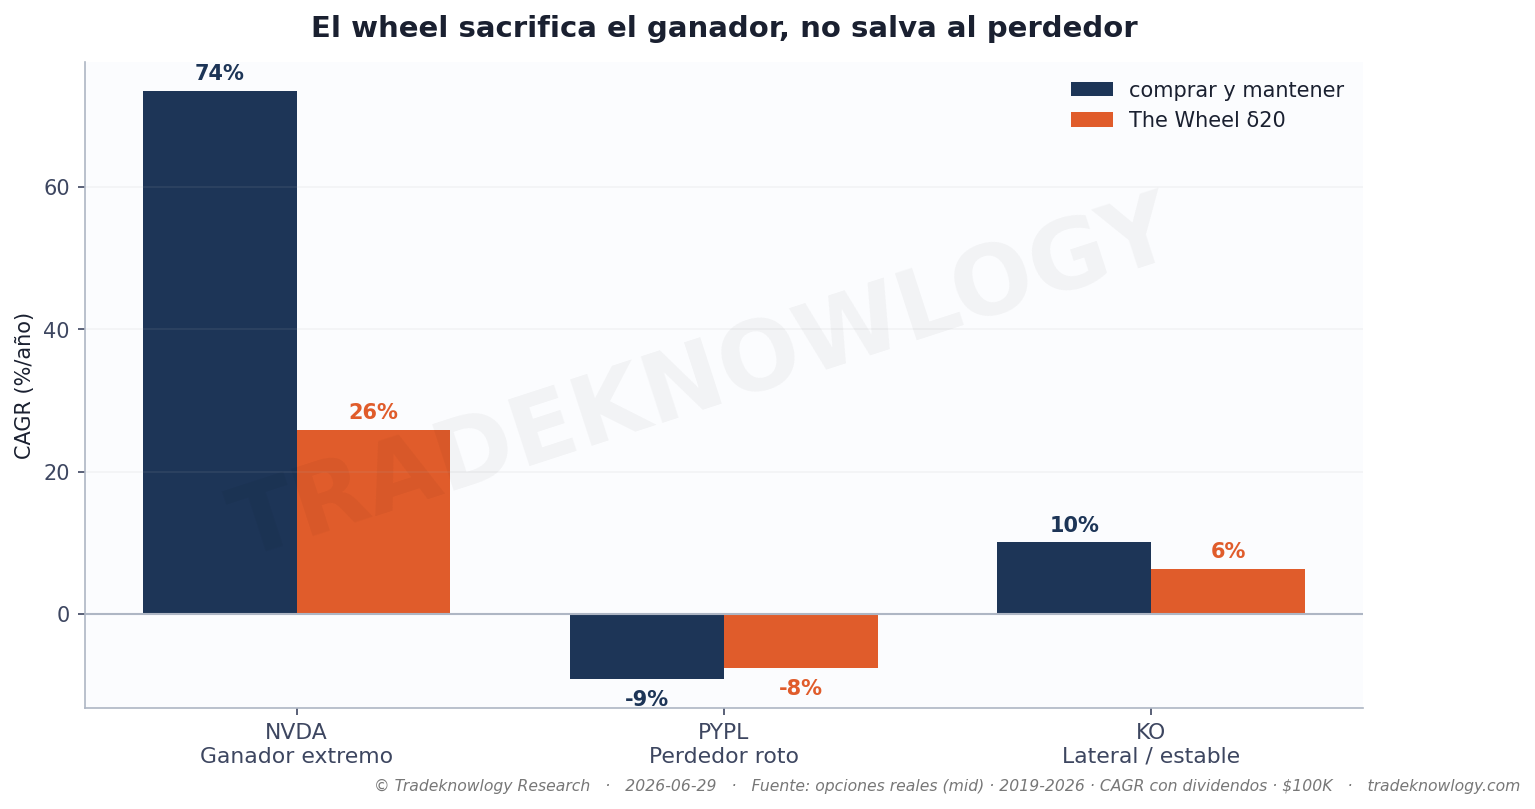
La causa es una asimetría, y se ve mejor mirando dos casos opuestos. En NVDA, comprar y mantener dio 73,5 % anual; la rueda, 25,8 %. El techo de la call amputó el cohete. En PYPL, que se hundió, comprar y mantener dio −9,2 % y la rueda −7,7 %: prácticamente lo mismo. No te salvó — pasaste el 62 % del tiempo con las acciones en la mano, viendo cómo caían.
Dicho corto: vender prima recorta la cola derecha y se come casi toda la izquierda. Te quita el ganador que paga la cartera y no te libra del perdedor. Y como unas pocas posiciones enormes son las que sostienen el retorno de una cartera de acciones, truncarlas es el error caro.
Lo que este estudio no dice
Sobre las cifras. Las de arriba son medias de las doce acciones, y las medias las estiran cuatro cohetes. En mediana —la acción típica, sin el tirón de los cuatro cohetes— comprar y mantener dio 17,7 %, el covered call 11,8 %, la rueda 9,3 % y la put vendida 5,5 %. Las distancias se acortan mucho, pero en retorno el orden no cambia: sigue sin haber ninguna que gane.
Donde sí cambia el cuadro es ajustando por riesgo, y hay que decirlo entero. Poner un límite de pérdida a la put vendida da la mejor relación retorno-riesgo de todas las primas (0,68 de media, con 4,2 % de retorno y la menor caída: −18 %). Y medida por la mediana esa versión supera a comprar y mantener —0,79 contra 0,74—, ganándole en 5 de las 12 acciones. En media no ocurre, porque el ajuste por riesgo del índice lo estiran los cohetes.
No es una contradicción, es la conclusión bien dicha: esa misma versión rinde 4,3 % frente al 17,7 % de comprar y mantener, cuatro veces menos. Viaja más cómoda; no llega al mismo sitio. Y lo que aporta es el límite de pérdida, no la gestión activa — que es exactamente el argumento a favor del riesgo definido: no dejar la pérdida abierta.
Ojo con el covered call en acciones: da el mayor retorno de las primas (20,0 %) pero la peor caída (−54 %, peor que comprar y mantener). Conservas todo el desplome y te capan la subida.
Y los límites: doce acciones no son el mercado, y la ventana es alcista dominante —el entorno donde truncar ganadoras más duele—. Las caídas de este estudio no son el peor caso garantizado.
Esta es una pieza de un repaso más amplio: ¿sirve vender opciones para generar ingresos?
Cómo se midió
Canasta de 12 acciones elegidas por régimen —ganadoras (NVDA, AAPL, MSFT, AMD), perdedoras (PYPL, INTC, DIS), volátiles (TSLA, MU) y estables (KO, JNJ, PG)—, 2019-2026, 100.000 dólares en cada una, con precios reales de opciones, dividendos y ajustes por división de acciones. ⚠️ Ventana alcista dominante.
Estudio F-OPT-013 · analizado el 2026-07-01. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿Y vender en los dos lados sobre acciones sueltas, con más volatilidad?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.