¿Y vender en los dos lados sobre acciones sueltas, con más volatilidad?
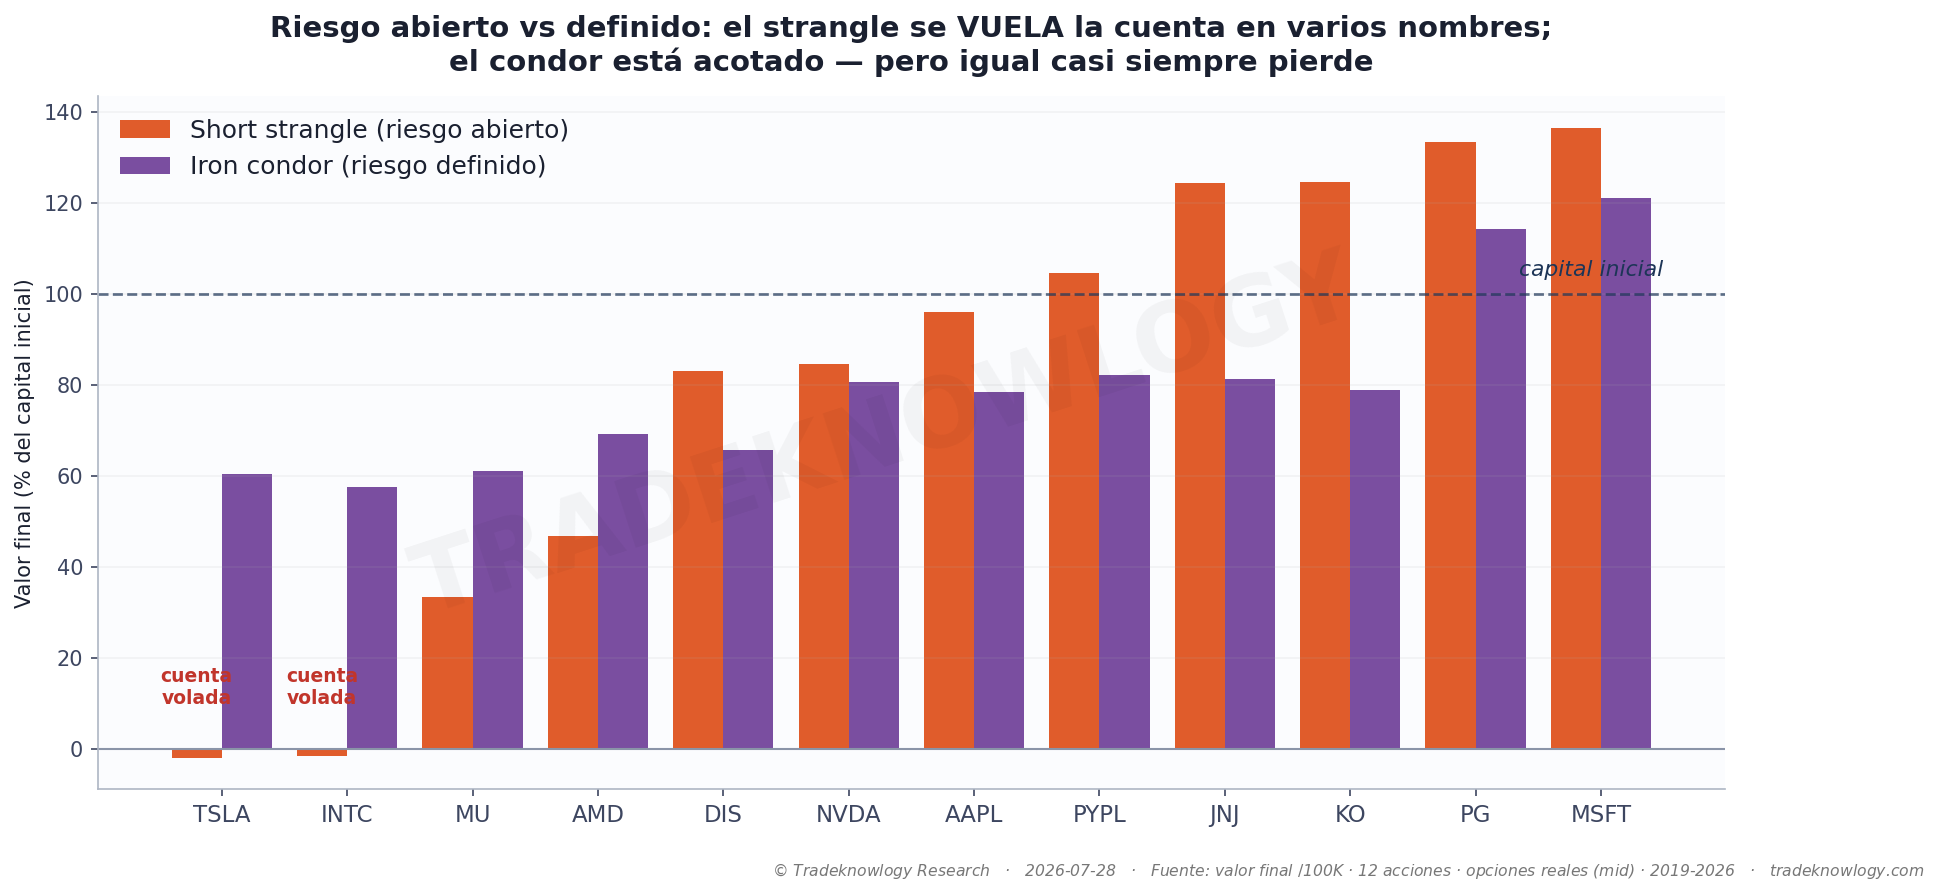
No. Y con el riesgo abierto la cuenta se vuela en dos de las doce acciones, incluso con el límite de pérdida puesto.
La respuesta
Mismo argumento que con la prima de un solo lado: si en el índice no sale, en una acción individual la volatilidad implícita es mucho mayor y las primas son mucho más gordas. Debería compensar.
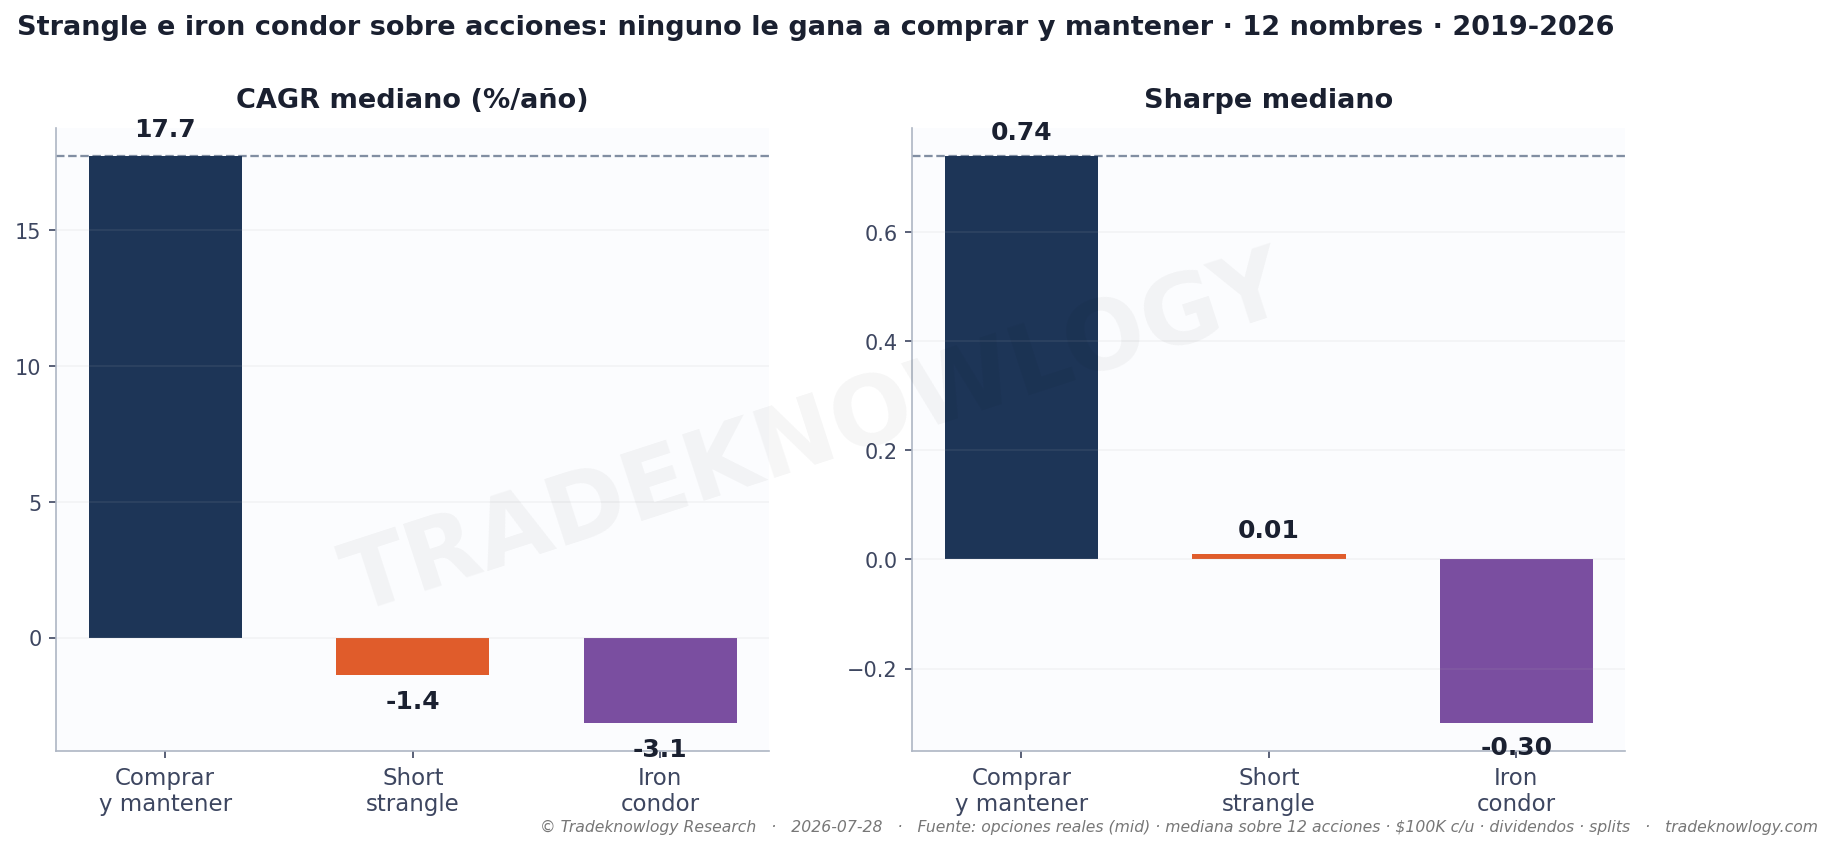
No compensa, y aquí el resultado es peor que en el índice. Sobre las doce acciones, comprar y mantener dio 17,7 % anual en mediana con una relación retorno-riesgo de 0,74. El strangle dio −1,4 % —negativo— con 0,01 (sin límite de pérdida, −1,0 % y 0,16), y el iron condor −3,2 % con −0,30: el único de toda la serie con la relación en negativo. Comprar y mantener también cae mucho —−58,6 %—, pero llega a otro sitio. Las dos estructuras solo le ganaron en 1 de las 12, y fue en la que se hundió, por estar en efectivo.
La causa es la misma asimetría de siempre, amplificada. En NVDA el strangle capturó el 1,4 % del retorno de comprar y mantener y el condor el 1,3 %. No es que ganaran poco: es que se quedaron con prácticamente nada del movimiento que importaba.
Pero el hallazgo grande no es el retorno. Es que el strangle terminó en negativo en dos nombres —TSLA y INTC—, es decir, no perdió parte del capital: perdió la cuenta: −1.873 dólares en TSLA y −1.504 en INTC sobre los 100.000 de partida. Y ocurrió con el límite de pérdida puesto, porque un hueco de apertura grande salta por encima del límite antes de que exista un precio al que salir. El riesgo abierto no se acota con una orden: se acota comprando la protección.
Lo que este estudio no dice
Lo dice el contraste dentro del propio estudio: el iron condor nunca se vuela. Las alas lo impiden por construcción, y esa es exactamente su virtud. El problema es que igual pierde —acierta el 55 % de las veces— y acaba siendo la peor de las dos en resultado, con una caída de −36,8 % frente al −36,2 % del strangle. Sobrevivir no es lo mismo que ganar.
De ahí sale la conclusión útil de todo el bloque de opciones, y no es «no uses opciones»: es que el income con prima quiere riesgo definido y un solo lado. El segundo lado cobra poco y rompe caro; el riesgo abierto no se puede acotar con un límite de pérdida cuando el subyacente abre con un hueco.
Y los límites de siempre: doce acciones no son el mercado, la ventana es alcista dominante —el peor entorno para el lado del call— y estas caídas no son el peor caso garantizado.
Esta es una pieza de un repaso más amplio: ¿sirve vender opciones para generar ingresos?
Cómo se midió
Canasta de 12 acciones por régimen —ganadoras, perdedoras, volátiles y estables—, 2019-2026, 100.000 dólares en cada una, con precios reales de opciones, dividendos y ajustes por división. Strangle con límite de pérdida y condor con las alas puestas por delta para que escalen con el precio. ⚠️ Ventana alcista dominante.
Estudio F-OPT-014 · analizado el 2026-07-01. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿Vender puts sobre el S&P 500 renta más que comprarlo?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.