¿El covered call sobre el S&P 500 es ingreso sin riesgo?
No es ingreso sin riesgo: es cambiar tu subida por una prima. Cede el alza sin protegerte de la caída.
La respuesta
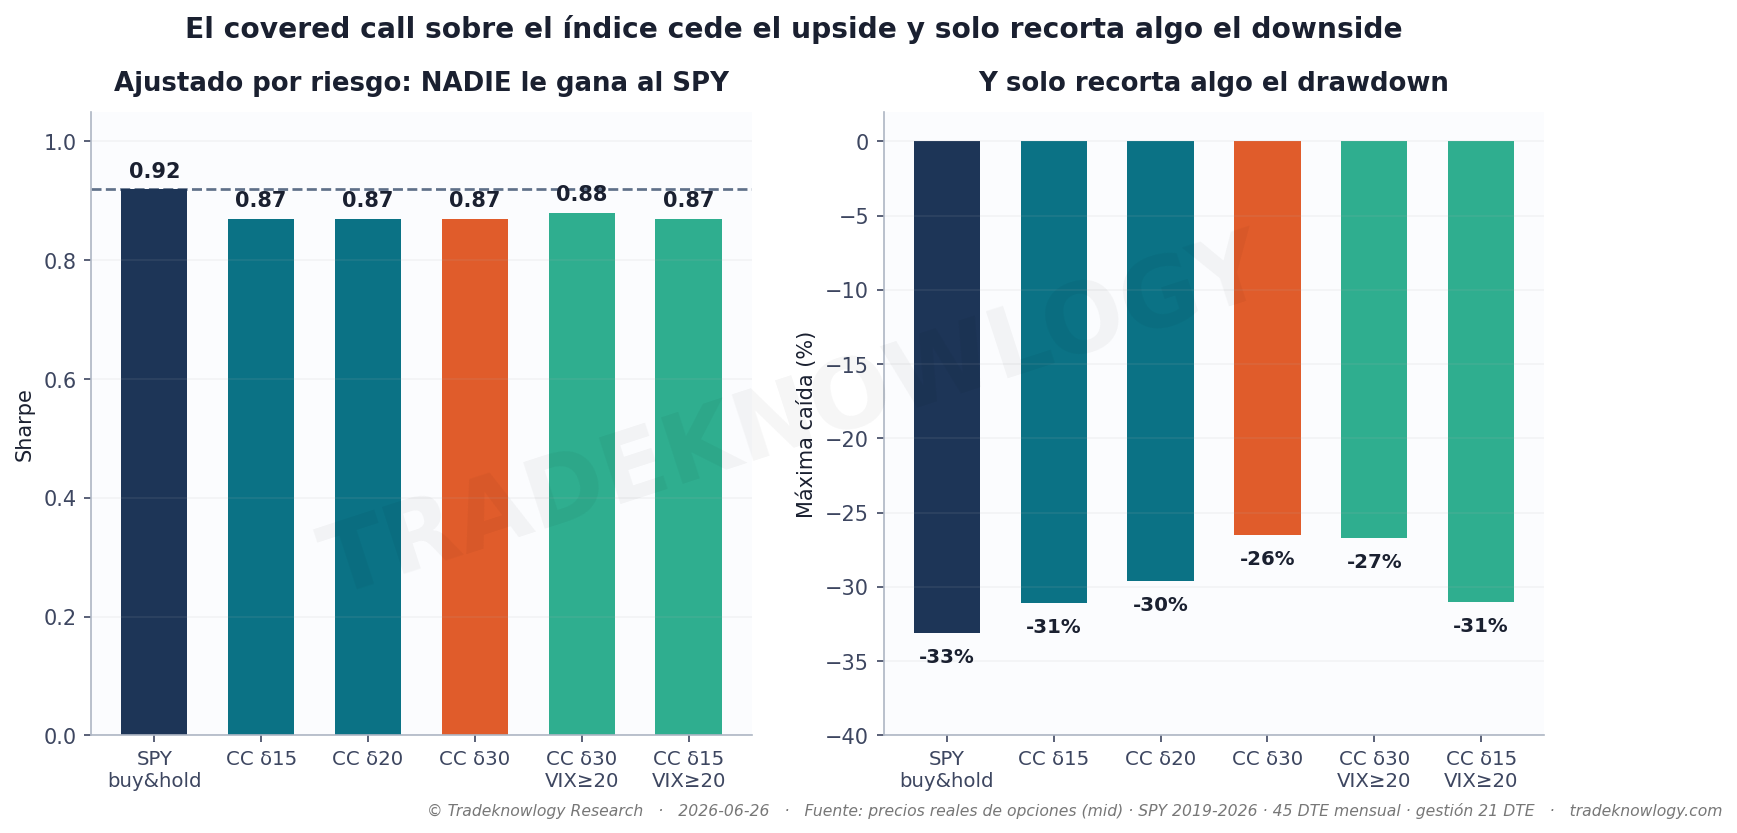
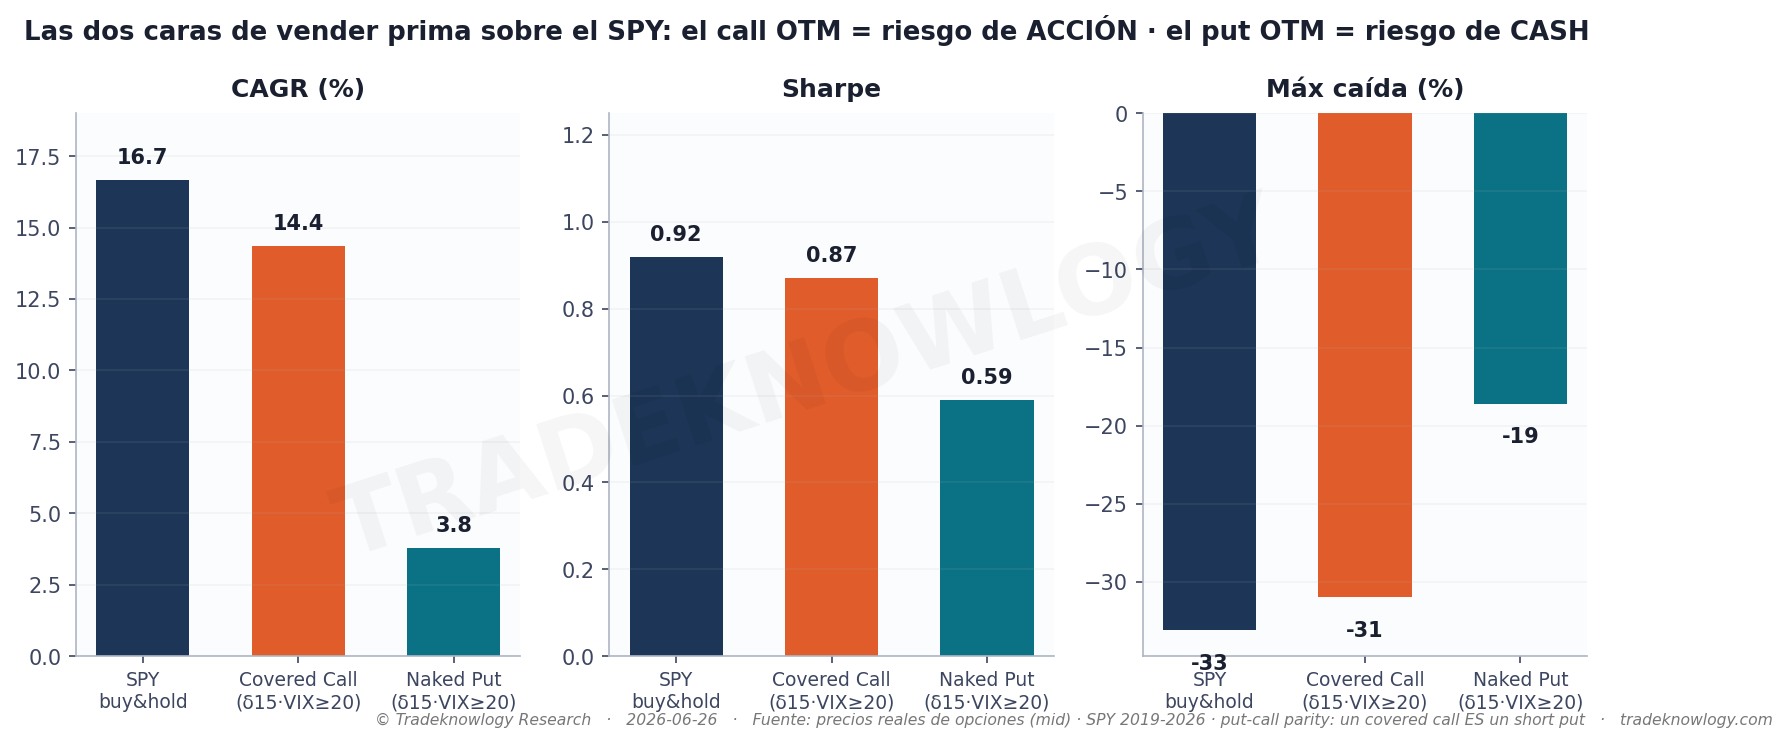
El covered call es la estrategia de opciones más recomendada a principiantes: tienes las acciones, vendes una call por encima del precio y cobras una prima todos los meses. Se presenta como «cobrar un alquiler por acciones que ya tienes».
El alquiler existe. Lo que no se cuenta es qué entregas a cambio. En esta ventana comprar y mantener dio 16,67 % anual con una relación retorno-riesgo de 0,92; el mejor covered call dio 13,21 % con 0,88. Ninguna variante —ningún precio de ejercicio, ningún filtro de volatilidad— superó al índice.
El mecanismo se ve mejor año por año. En 2022, un mercado bajista lento, el covered call amortiguó: −12,8 % contra −18 % del índice. Pero en 2020, con la recuperación en V posterior al COVID, hizo +3,3 % contra +16,6 %: la call vendida se comió el rebote entero. Vender una call es apostar a que el mercado no sube, y en una ventana donde sube la mayor parte del tiempo, ese techo compuesto pesa más que todas las primas cobradas.
Y aquí está lo que casi nadie dice: un covered call es una put vendida. Matemáticamente son la misma posición; lo único que las distingue es dónde pones el precio de ejercicio. El covered call vende arriba, así que te deja con casi todo el riesgo de la acción: cayó −26,7 %, frente al −33,1 % del índice. La put vendida se coloca abajo, con el riesgo del lado del efectivo: cayó −18 %. Misma familia, riesgo opuesto.
Lo que este estudio no dice
No dice que el covered call no sirva. Dice que no es ingreso gratis: es un intercambio, y en un mercado alcista es un mal intercambio. Su hábitat es el mercado plano —ahí sí cobras la prima sin que te arrollen— y el bajista lento, donde amortigua.
Un matiz contraintuitivo del estudio: vender más cerca del dinero da menos caída máxima (−26,5 % frente a −31,1 %) porque cobras más prima y esa prima es el colchón. La intuición de «vender lejos para arriesgar menos» funciona al revés en esta métrica.
Y el límite de siempre: la ventana es alcista dominante, que es precisamente el peor entorno para esta estrategia. En una década lateral el veredicto podría ser otro; no la hemos tenido en estos datos.
Esta es una pieza de un repaso más amplio: ¿sirve vender opciones para generar ingresos?
Cómo se midió
SPY, 2019-2026, con dividendos reinvertidos y precios reales de opciones. Se compran las participaciones y se vende una call mensual a 45 días, gestionada a 21 días del vencimiento. Incluye el COVID y 2022.
Estudio F-OPT-007 · analizado el 2026-06-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿Funciona «la rueda» (the wheel) sobre el S&P 500?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.