¿Funciona «la rueda» (the wheel) sobre el S&P 500?
No. Cede unos ocho puntos anuales, y no por las asignaciones: por pasar el 82 % del tiempo en efectivo.
La respuesta
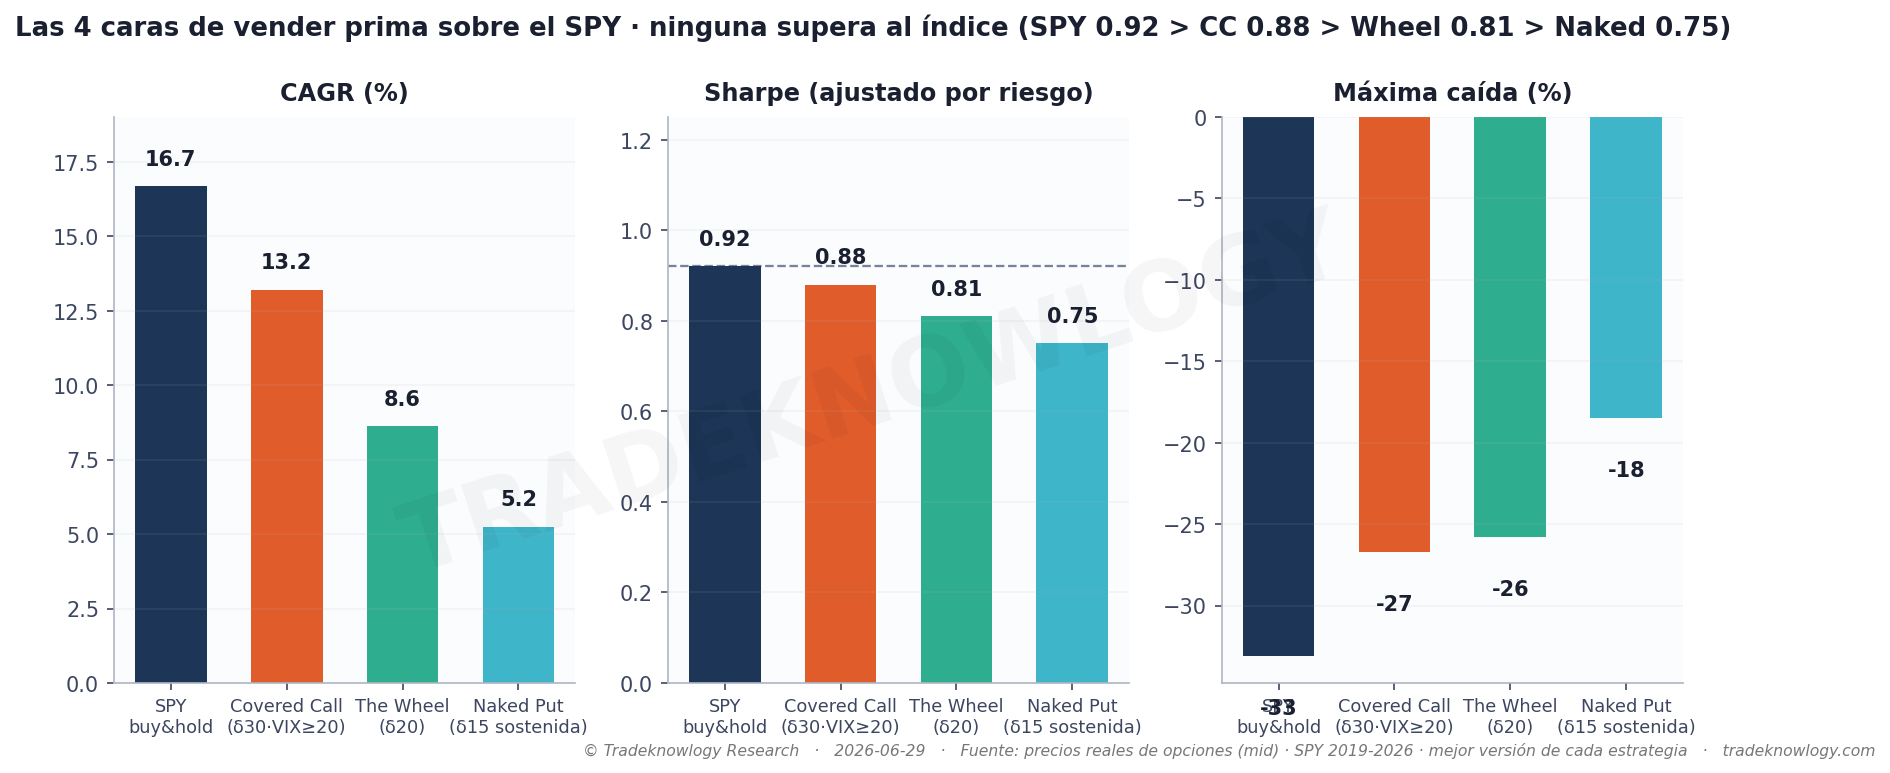
La rueda combina las dos estrategias anteriores en un ciclo: vendes puts hasta que el mercado baja y te asignan; entonces tienes las participaciones y vendes calls sobre ellas hasta que te las llaman; vuelves a efectivo y empiezas otra vez. La promesa es que cada fase cobra prima, así que el ciclo entero es una máquina de ingresos.
El resultado: 8,64 % anual contra 16,67 % del índice, con una relación retorno-riesgo de 0,81 frente a 0,92. Ocho puntos anuales de diferencia, compuestos durante siete años.
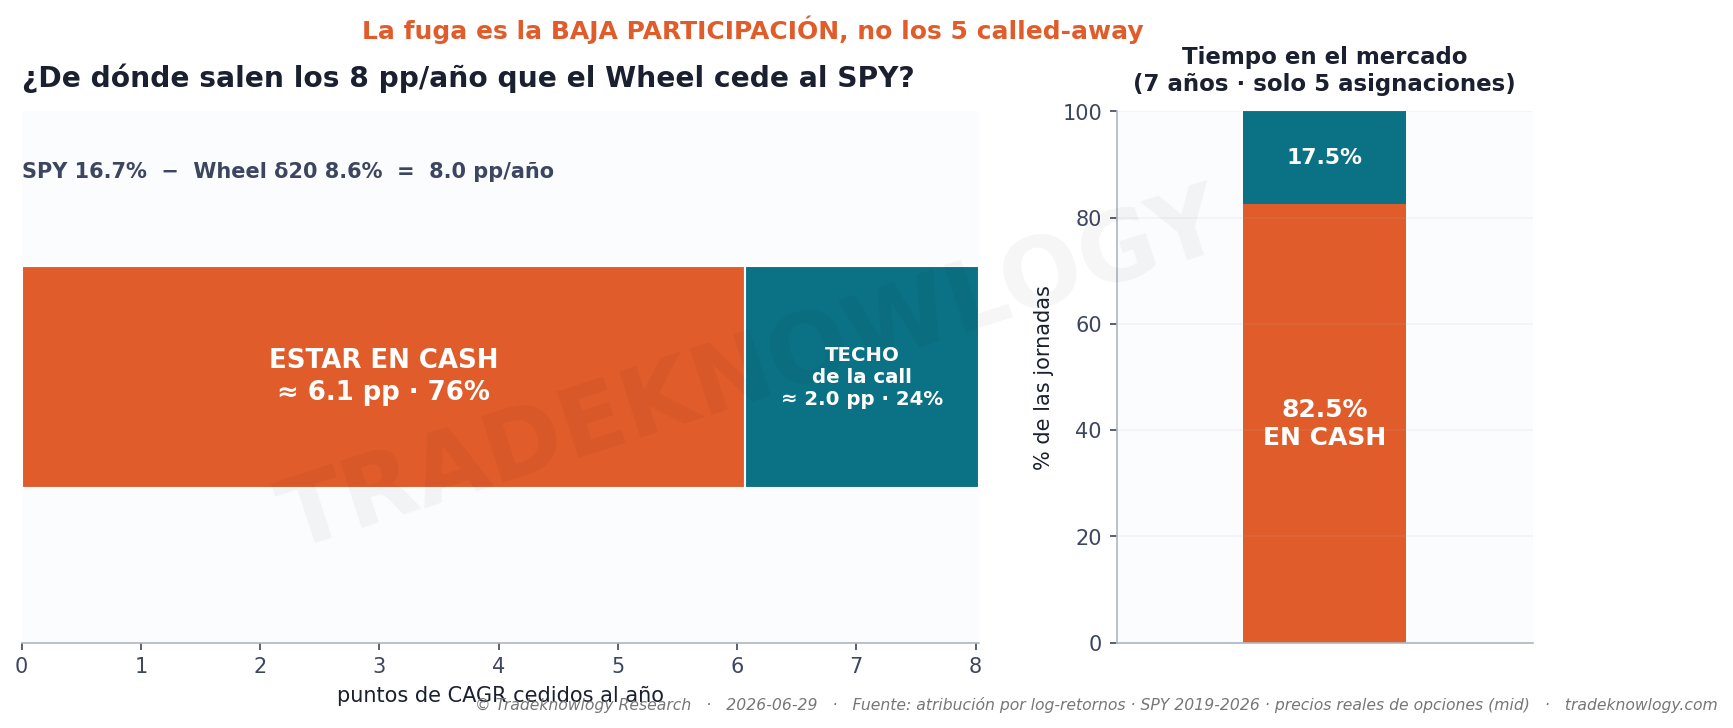
Lo interesante es de dónde sale esa diferencia, porque la intuición falla. Casi todo el mundo asume que se pierde en las asignaciones —«te quitan las acciones justo cuando suben»—. Descomponiendo los ocho puntos: 6,1 vienen de estar en efectivo y solo 2,0 del techo de la call.
La razón está en un dato que lo explica todo: en siete años la rueda tuvo acciones el 17,5 % del tiempo. El otro 82,5 % estuvo en efectivo, esperando una asignación que solo llegó 5 veces. La rueda no pierde por lo que hace cuando está dentro: pierde por estar fuera. En un mercado que sube, sentarse en efectivo cobrando primas pequeñas cuesta el retorno del mercado entero.
Con esto se cierra el cuadro sobre el índice. Ordenadas por relación retorno-riesgo: comprar y mantener 0,92, covered call 0,88, la rueda 0,81, put vendida 0,75. Ninguna forma de vender prima sobre el índice supera a comprarlo.
Lo que este estudio no dice
La rueda sí baja la caída máxima: −25,8 % contra −33,1 %. Igual que en las otras, ese es su argumento real, y no es despreciable para quien no puede tolerar un −33 %.
Una nota sobre el primer gráfico: compara cada estrategia en su mejor versión, pero la put vendida se mide sobre precio y las demás con dividendos incluidos. Eso favorece ligeramente a las otras tres; el orden no cambia por ese detalle, pero la distancia exacta entre barras sí se movería un poco.
Y el resultado depende del régimen: la baja participación duele en un mercado alcista y ayudaría en uno bajista prolongado. Esta ventana no lo tiene.
Esta es una pieza de un repaso más amplio: ¿sirve vender opciones para generar ingresos?
Cómo se midió
SPY, 2019-2026, con dividendos y precios reales de opciones. La rueda completa: vender puts hasta que te asignen, quedarte las participaciones, vender calls sobre ellas hasta que te las llamen, y volver a empezar. Capital de 100.000 dólares.
Estudio F-OPT-008 · analizado el 2026-06-21. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Opciones: ¿Vender put y call a la vez (strangle) da el doble de prima?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.