«Compro calidad cuando su dividendo está en máximos históricos»: ¿funciona esa estrategia?
La selección de cinco que se enseña es real — y aun así no prueba nada: la misma regla marcaba 24 empresas ese trimestre y su media fue +1,4 % contra +9 % del S&P; se enseñan tres de las cinco mejores y ninguna de las peores. Comprar con el dividendo en máximos no predice el año siguiente, duplica la probabilidad de que el dividendo se recorte, y la cartera completa rinde lo mismo que el mismo universo sin la regla.
La respuesta
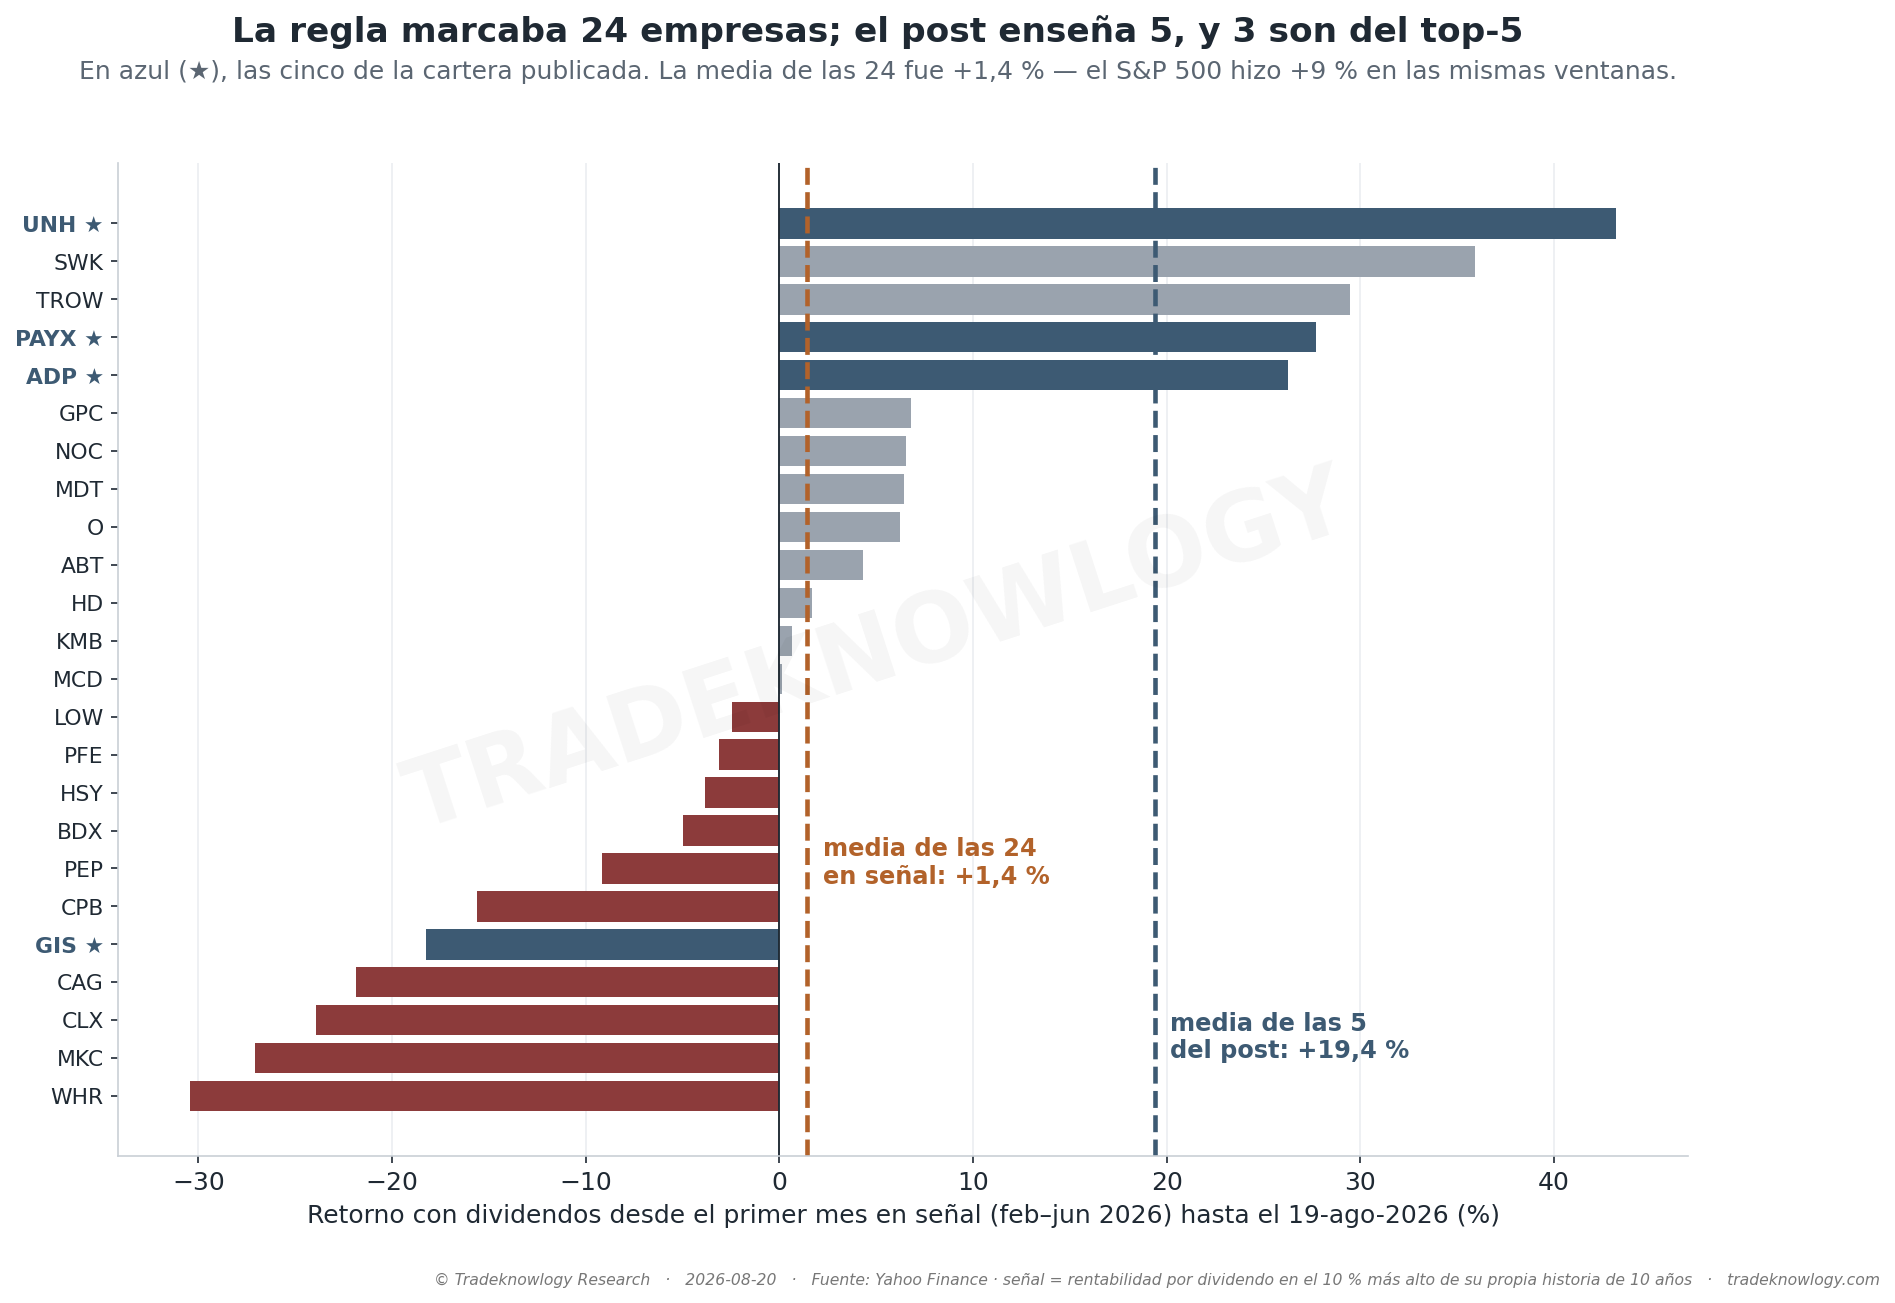
La estrategia es conocida: comprar empresas de alta calidad solo cuando su rentabilidad por dividendo alcanza máximos históricos —señal de que están infravaloradas— y esperar. Cinco posiciones con una media de +19,4 %. Verificamos los precios uno a uno: son reales (las compras encajan entre febrero y junio de 2026, y el S&P 500 hizo +6,8 % en esas mismas ventanas). Parece la prueba de que la estrategia funciona.
Pero la regla no marcaba 5 empresas: marcaba 24. Aplicada tal cual sobre 78 grandes dividenderas, entre febrero y junio de 2026 había 24 con el dividendo en zona de máximos. La media de las 24: +1,4 %, contra +9 % del S&P en las mismas ventanas. Solo 1 de cada 3 le ganó al índice. Las cinco que se enseñan son tres de las cinco mejores (la primera hizo +43 % desde la señal) y ninguna de las peores: hubo caídas de −30 %, −27 % y −24 %. Y una de sus cinco ni siquiera estaba en la zona que la estrategia exige (su dividendo estaba en el percentil 78 de su historia, no en máximos).
¿Predice algo la señal? Medido en 78 empresas y 36 años, comprar con el dividendo en máximos históricos no dice nada del año siguiente: la diferencia entre la zona de compra y la de venta es de 0,1 puntos, indistinguible de cero. A tres años aparece algo —unos 2,7 puntos al año— pero es poco, lento, y la mitad del mérito está en la otra punta: la zona de dividendo en mínimos (la de «vender» de la estrategia) lo hace mal. La señal de vender avisa más que la de comprar.
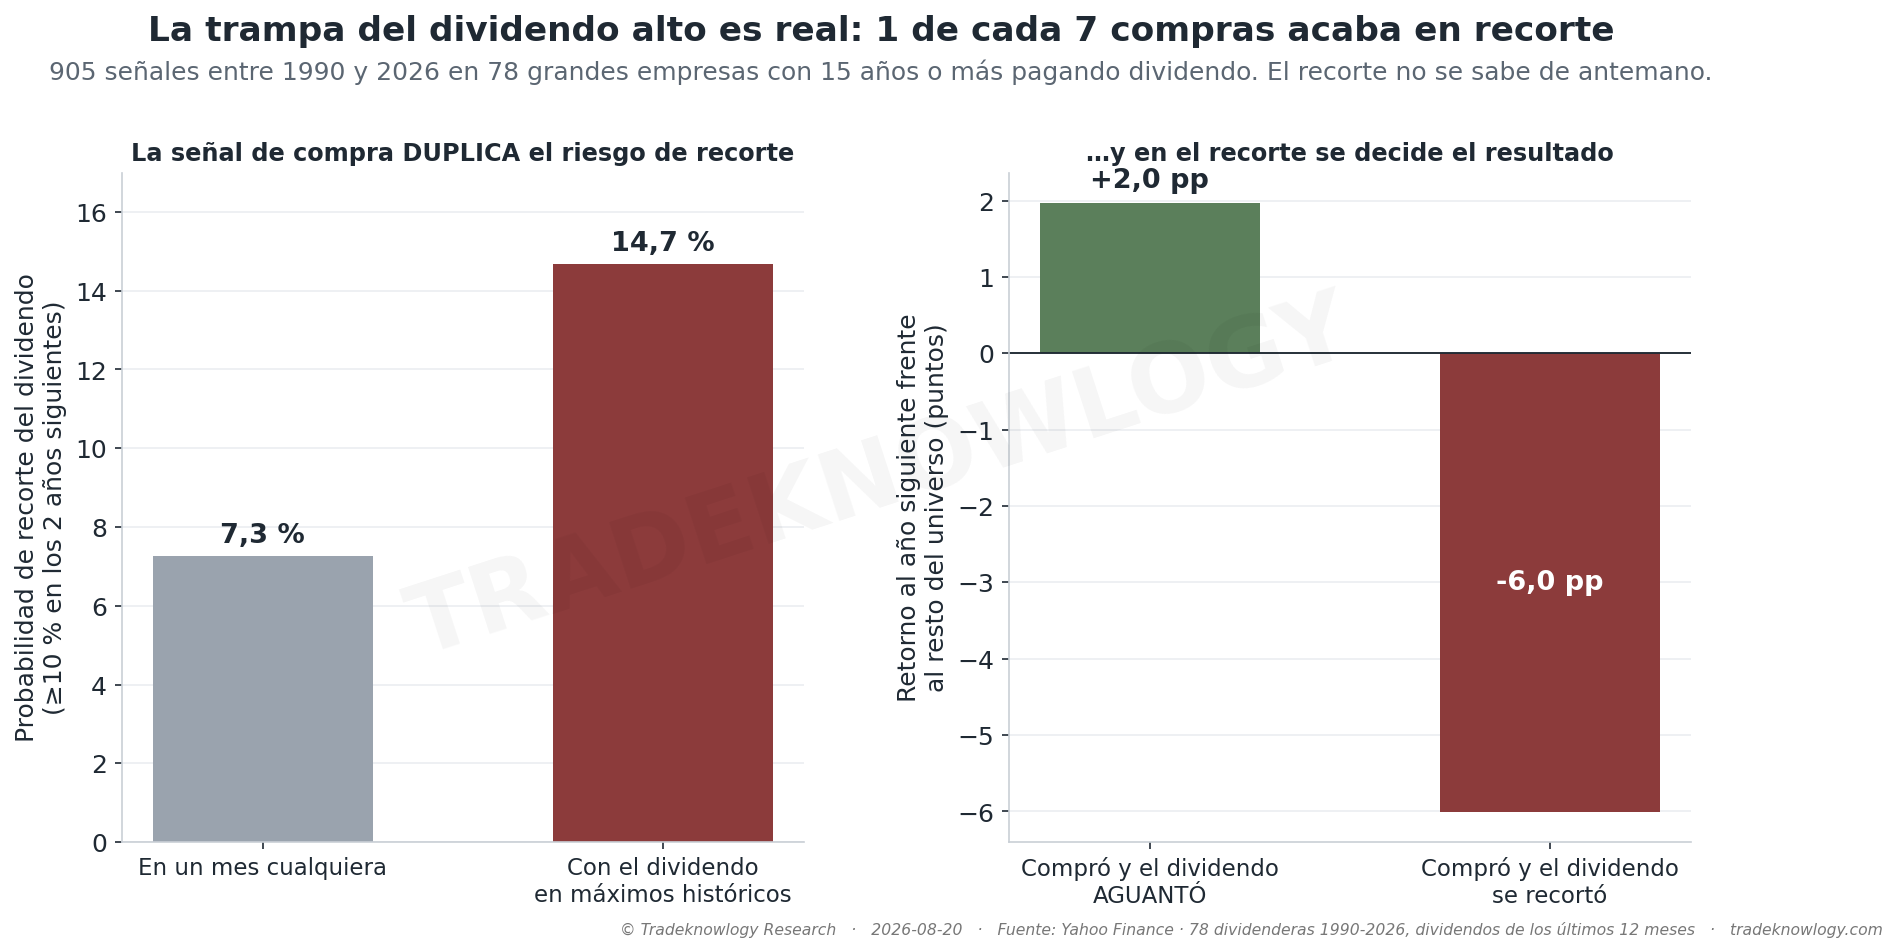
Y la zona de compra tiene trampa. Un dividendo en máximos históricos casi siempre significa un precio castigado, y a veces el castigo tiene razón: comprando en esa zona, la probabilidad de que el dividendo se recorte en los dos años siguientes es del 14,7 %, el doble del 7,3 % de un mes cualquiera — 1 de cada 7 compras acaba ahí. Cuando el dividendo aguanta, la acción gana al resto por 2 puntos; cuando se recorta, pierde por 6. Ahí se decide el resultado, y no se sabe de antemano.
¿Y la estrategia completa, con paciencia? La cartera mecánica —comprar en máximos de dividendo, vender en mínimos o al primer recorte— rindió 13,2 % al año desde 2000. Suena bien hasta que se mira el control: el mismo universo de dividenderas sin ninguna regla hizo 11,6 % con la misma relación entre retorno y sustos, y desde 2020 la regla pierde contra el propio universo y contra el índice (9,7 % frente a 15,5 % del S&P). Además la «zona de infravaloración» no es exclusiva: la cartera mantiene de media 38 posiciones — medio universo está «infravalorado» permanentemente.
Comprar buenas empresas cuando están baratas no es mala idea; es la parte respetable de la estrategia. Lo que no aguanta es la promesa implícita: que la regla elige ganadoras. No las elige — reparte la mano entera, y lo que se enseña son las cinco mejores cartas de una mano de 24.
Lo que este estudio no dice
No dice que esos cinco precios estén mal: cuadran con los cierres reales. Dice que cinco posiciones elegidas a posteriori no miden una estrategia; la mano completa, sí. Si eligió mejor que la regla, eso habla de él y no es medible — lo medible es la regla.
Tampoco dice que la estrategia original fuera exactamente esto: exigía seis criterios de calidad además del dividendo, y aquí se prueba la versión que se divulga —dividendo en máximos más un filtro razonable de calidad (quince años pagando, sin recortes recientes)—. Y el resultado va sin costes ni impuestos: cobrar el dividendo tiene su propio peaje, medido en ¿reinvertir el dividendo en lo barato le gana al índice?.
El universo solo contiene empresas que siguen cotizando, así que las cifras de la cartera están infladas a favor de la estrategia. Es la cuarta pieza de la serie de dividendos, con ¿está muerta la inversión en dividendos? y ¿los ETFs de dividendos le ganan al S&P 500?.
Cómo se midió
78 grandes empresas de EE. UU. con historial largo de dividendos, de 1990 a agosto de 2026, siempre con dividendos reinvertidos. «Dividendo en máximos históricos» = la rentabilidad por dividendo de los últimos doce meses está en el 10 % más alto de su propia historia de diez años, usando solo datos anteriores a cada fecha. «Calidad» = pagó dividendo cada uno de los quince años previos y no lo ha recortado en los últimos cinco. La cartera mecánica va de 2000 a 2026, sin costes ni impuestos. Solo hay empresas que siguen cotizando: las que quebraron o fueron absorbidas no están, y ese sesgo de supervivencia juega a favor de la estrategia, no en contra.
Estudio F-STK-050 · analizado el 2026-08-20. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Elegir acciones: ¿Comprar una acción porque «está barata» después de caer? El caso Nike: PER 19× y −77 % desde el máximo
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.