¿Los ETFs de dividendos (SCHD, VIG) le ganan al S&P 500?
No, ninguno — y no es cuestión de la fecha que elijas. Pero la ventaja que tienen existe: es «value», no dividendo, y llega por rachas de décadas.
La respuesta
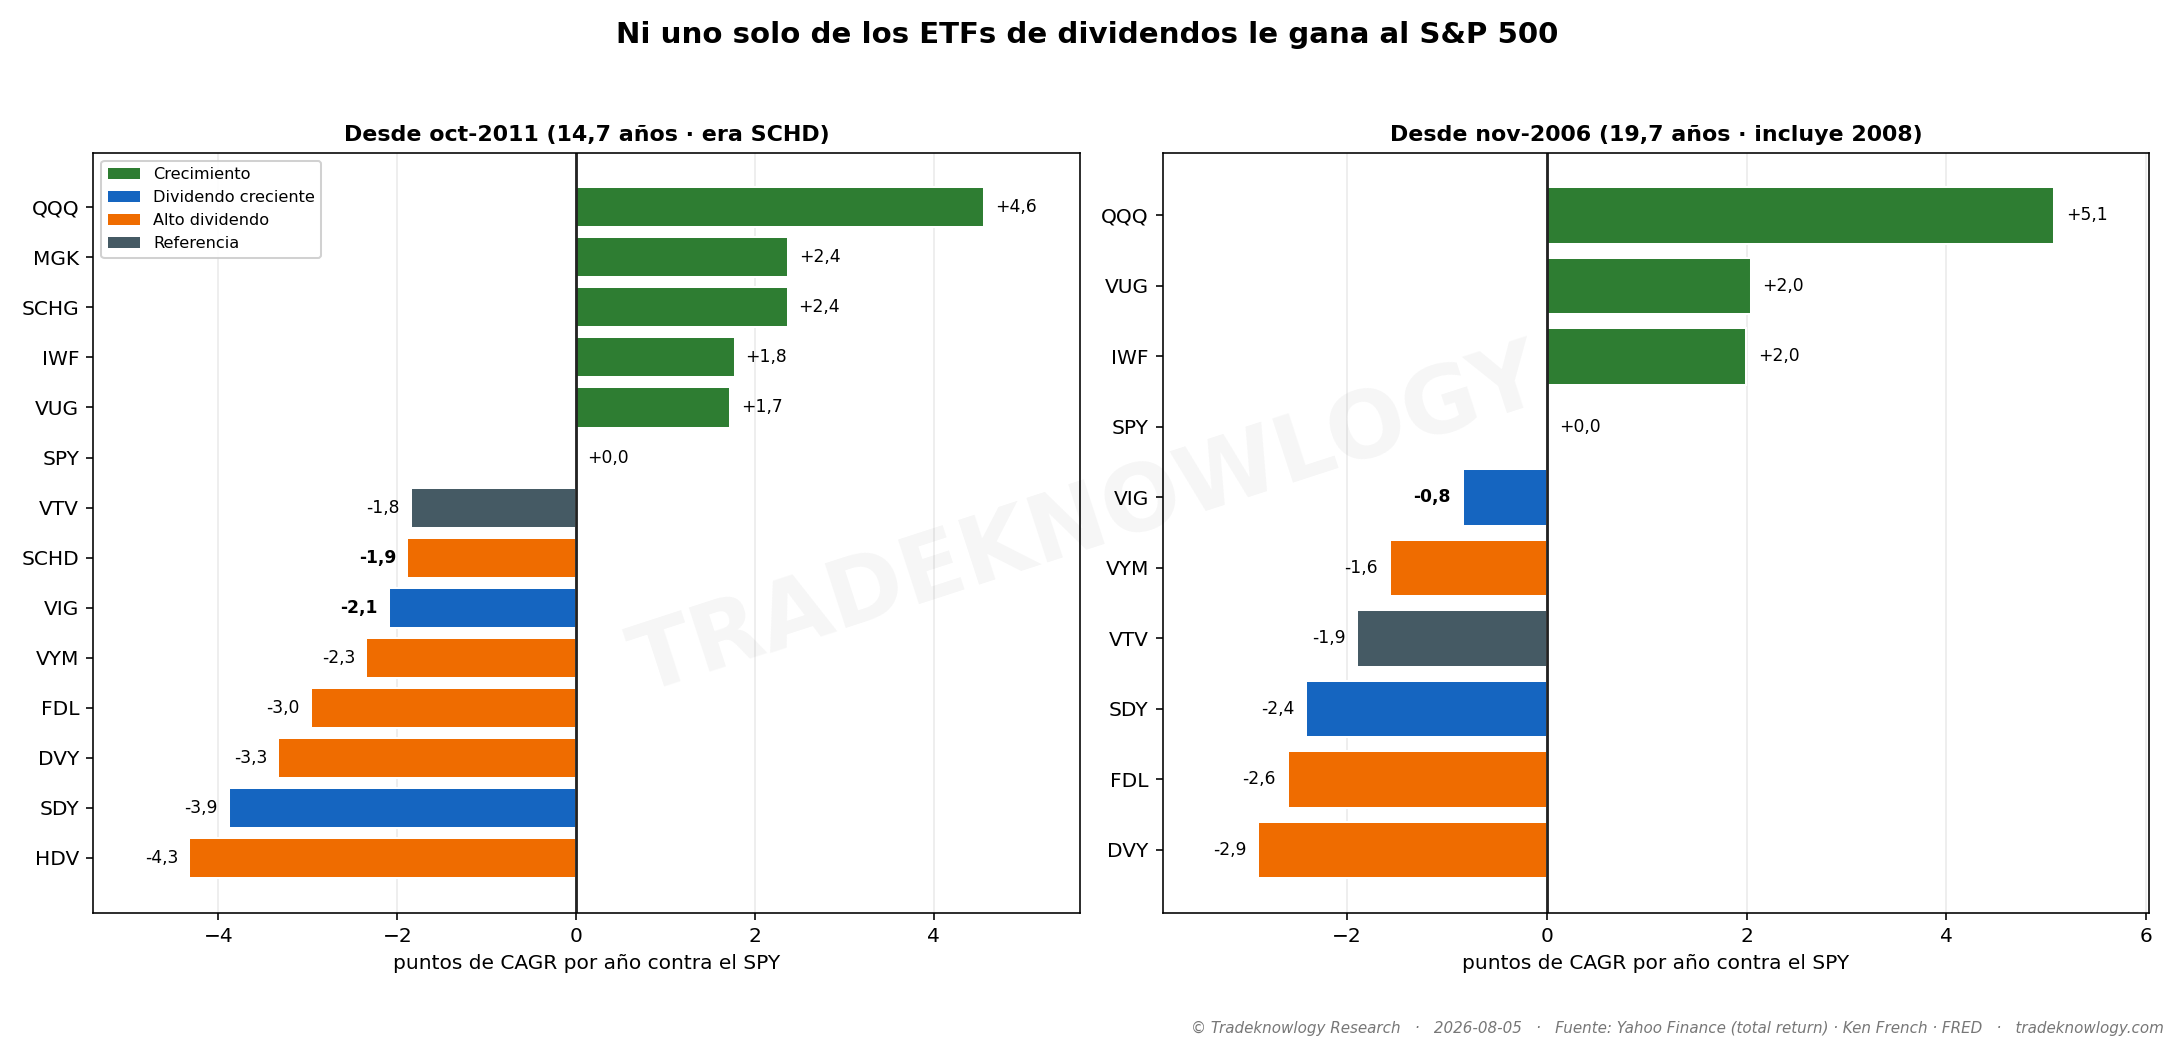
El marcador primero. Desde que existe SCHD —casi quince años— el índice rinde 15,21 % anual con dividendos reinvertidos, SCHD 13,32 % y VIG 13,11 %. Ninguno de los siete ETFs de dividendos que ya existían entonces queda por delante — ni ninguno de los once del estudio en su propia ventana.
Y no es que hayamos elegido la fecha. Probamos los 1.182 meses de arranque posibles de ocho ETFs de dividendos —cada mes desde que cada uno existe— y miramos quién va ganando hoy. El resultado es cero: no hay un solo mes desde el que comprar dividendos te deje hoy por delante del índice.
Lo que sorprende es el riesgo. Se compran por prudencia, y sí bajan el vaivén diario (15,4 % de volatilidad frente a 16,7 %), pero la peor caída es la misma: −33,4 % en SCHD contra −33,7 % en el índice. Menos sobresaltos, el mismo golpe cuando llega el golpe.
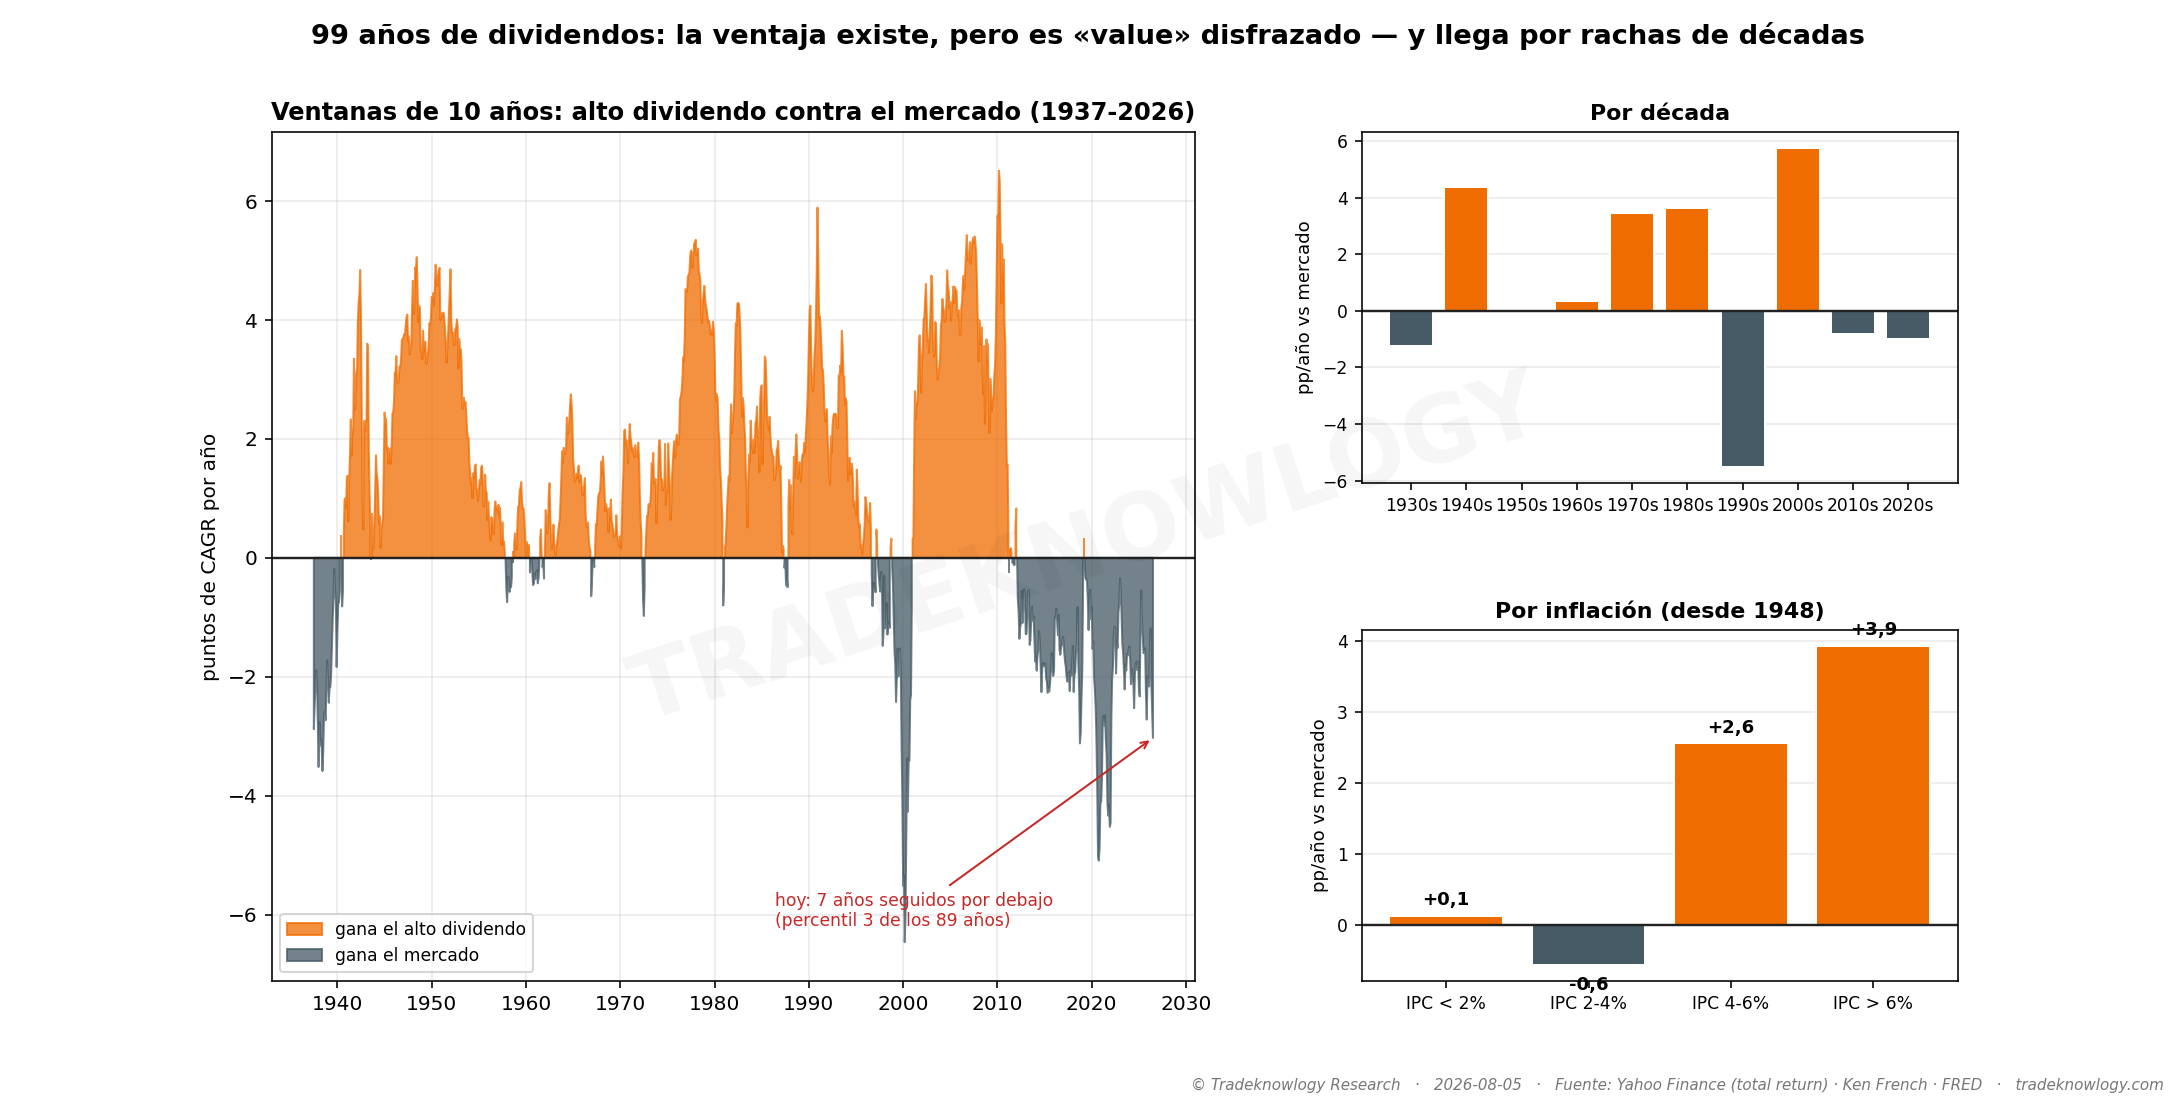
Ahora la parte interesante, porque la ventaja del dividendo sí existe si miras lo suficientemente atrás. En noventa y nueve años, el quintil de empresas que más reparten rinde 11,08 % anual contra 10,37 % del mercado. Frente al modelo simple de riesgo, eso es una ventaja de +2,75 % al año (estadísticamente sólida, t = 2,28).
Y aquí está el hallazgo: esa ventaja desaparece por completo cuando se descuenta que son empresas baratas y rentables. Con el modelo de cinco factores queda en −0,09 % (t = −0,11): nada. El dividendo no es una fuente de rentabilidad — es una señal de que estás comprando «value». Quien compra dividendos está comprando value con un filtro peor, porque deja fuera a las empresas de calidad que devuelven el dinero recomprando acciones.
Eso explica cuándo funcionan. Cuando manda el value ganan +5,2 puntos al año; cuando el mercado lleva doce meses en pérdidas, +2,7. Cuando manda el crecimiento pierden −5,1. En la serie larga ganan al mercado en 6 de 11 décadas — pero desde 2010 solo el 10,1 % del tiempo.
Lo que este estudio no dice
No dice que SCHD sea un mal producto. Hace una cosa que el índice no hace y la hace muy bien: su dividendo por acción crece +10,99 % al año (+8,14 % descontando la inflación) y no lo ha bajado ni un solo año desde 2012. Quien invirtió hace quince años cobra hoy un 12,6 % anual sobre lo que puso. Si lo que buscas es un cheque creciente y predecible, eso es real y el índice no te lo da.
Lo que no puedes esperar es que además te dé más dinero. Son dos objetivos distintos y el estudio solo dice que no se cumplen a la vez.
Y depende de cuándo mires. Es la parte honesta: si esta misma cuenta se cierra en diciembre de 2022 —al final del mercado bajista— SCHD iba por delante del índice. Lo que se sostiene no es «los dividendos son peores», es que son una apuesta de estilo, y ese estilo lleva quince años en contra. Si el value vuelve a mandar, la tabla cambia.
Solo se miden ETFs que siguen existiendo. Los que cerraron no están, así que si acaso la foto favorece a la familia.
Cómo se midió
Veinte ETFs medidos con dividendos reinvertidos en tres ventanas: desde noviembre de 2006 (con la crisis de 2008 dentro), desde octubre de 2011 —cuando nace SCHD— y desde junio de 2020. Y por debajo, la biblioteca de Kenneth French: carteras ordenadas por rentabilidad por dividendo desde 1927, noventa y nueve años.
Estudio F-STK-036 · analizado el 2026-08-05. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Se puede vivir de la renta con JEPI o QYLD, que pagan 8-12 %?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.