¿Se puede vivir de la renta con JEPI o QYLD, que pagan 8-12 %?
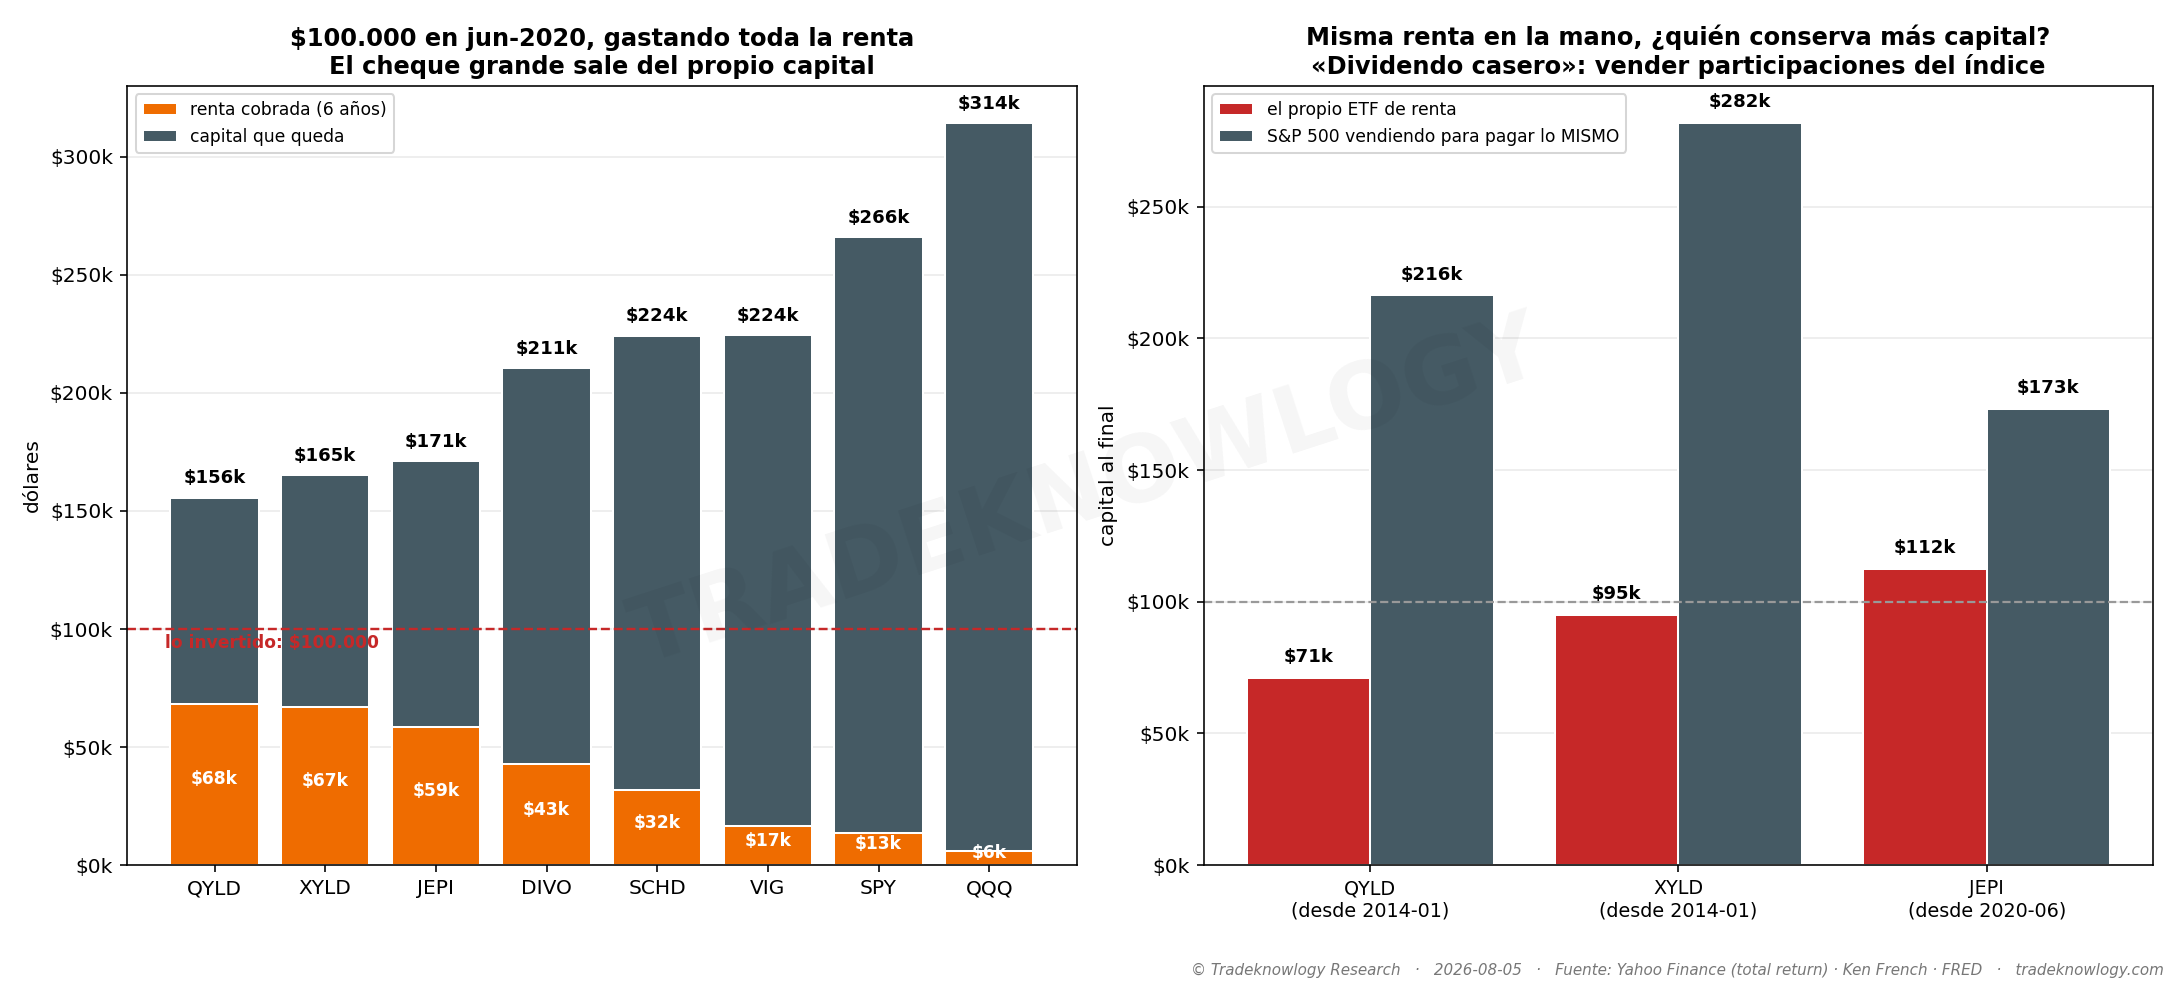
El cheque es real, pero en buena parte es tu propio capital devuelto en cuotas. Pagando la misma renta, el índice te deja el triple.
La respuesta
QYLD reparte hoy un 11,67 % anual y JEPI un 7,97 %. Con esos números la aritmética del retiro parece resuelta, así que la pregunta correcta no es cuánto pagan sino de dónde sale.
Hicimos la cuenta completa: 100.000 dólares en QYLD en enero de 2014, gastándose cada cheque. Doce años y medio después habías cobrado 110.067 dólares de renta y te quedaban 71.128 de capital. Menos de lo que pusiste.
Y ahora la comparación que zanja el asunto. En vez de comprar QYLD, compra el índice y vende participaciones cada mes para pagarte exactamente la misma renta, el mismo día. Misma cantidad de dinero en la mano, hasta el céntimo. ¿El capital al final? 216.352 dólares. Tres veces más.
Con JEPI la ventana es mucho más corta, pero apunta igual: 58.658 de renta y 112.365 de capital, contra 173.231 del índice pagando lo mismo. En rentabilidad total desde 2020: JEPI 11,08 % anual y QYLD 10,55 % frente al 17,88 % del índice.
Hay una señal que lo delata sin hacer ninguna cuenta: el cheque se encoge. El reparto por participación de QYLD crece −0,04 % al año en términos nominales, que descontando la inflación es −3,06 %; el de RYLD, −5,45 %. Su precio, mientras tanto, cae −2,54 % anual. Un dividendo de verdad crece con la empresa; esto se consume.
Y el impuesto muerde donde más duele, porque todo el retorno pasa por el reparto y el reparto tributa cada año. Con la retención en origen de Estados Unidos del 30 % —la que se aplica sin convenio— QYLD pasa de 8,30 % a 4,90 %: 3,40 puntos, cuatro de cada diez dólares de rentabilidad. Nada se difiere.
Lo que este estudio no dice
No dice que vender calls no sirva para nada. Sirve para lo que promete: convertir subidas futuras en dinero hoy. Quien necesita un ingreso mensual predecible y acepta pagar por él está haciendo un intercambio consciente, y eso es legítimo. Lo que no es cierto es que sea gratis.
Tampoco protege en las caídas, que es la otra cosa que se les atribuye. En el mercado bajista de 2022 QYLD cayó −24,0 % y el índice −24,5 %: prácticamente lo mismo. Renunció a la subida y no evitó la bajada.
JEPI solo tiene seis años de historia y no ha visto un mercado bajista largo. Por eso el peso del estudio recae en QYLD y XYLD, que sí llegan a 2014. Su gestión es distinta y podría comportarse mejor; con los datos que hay, no se puede afirmar.
La cuenta de impuestos es un escenario: solo la retención en origen estadounidense, sin el impuesto de tu país ni el de la plusvalía al vender. Sirve para comparar productos entre sí, no para calcular tu factura.
Cómo se midió
QYLD y XYLD desde enero de 2014 —doce años y medio, con 2018, el desplome de 2020 y el mercado bajista de 2022 dentro—; JEPI desde junio de 2020, que es todo lo que existe. Cada reparto se cuenta en la fecha en que se cobró.
Estudio F-STK-037 · analizado el 2026-08-05. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Protegen los dividendos cuando el mercado se cae?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.