¿Conviene comprar vivienda con crédito o arrendar e invertir la diferencia?
Con crédito y a los precios de hoy, arrendar e invertir con disciplina gana en el 84 % de los escenarios — y no por el dólar, sino porque endeudarse al 15 % para un activo que renta 1,25 % real es carry negativo. Pero la palanca es el precio frente al canon, no los años: donde el arriendo rinde más, comprar vuelve a ganar.
La respuesta
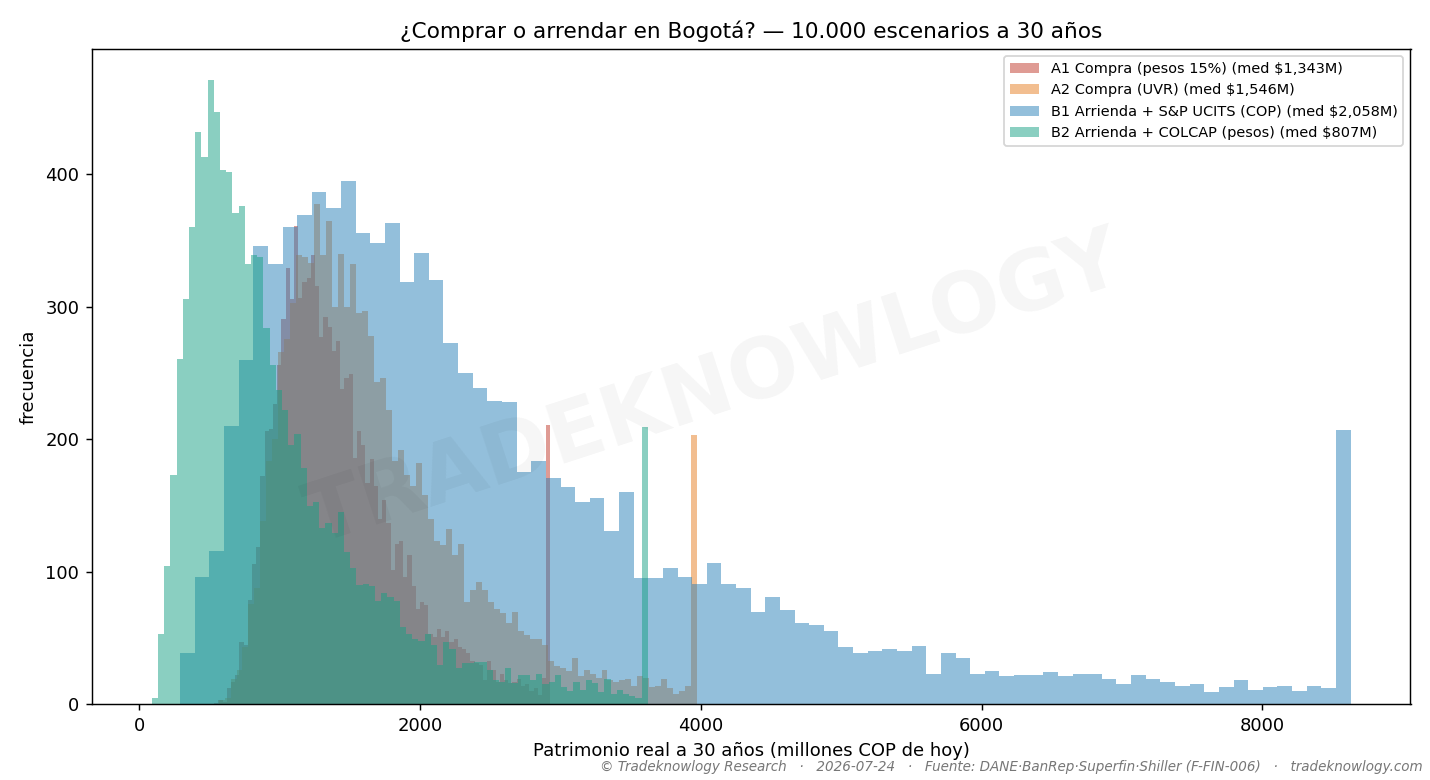
La comparación honesta no es «el inmueble se valoriza» contra «la bolsa sube». Es: con el mismo dinero cada mes, ¿dónde termina uno a 30 años? Quien arrienda tiene que invertir exactamente lo que el otro paga de cuota, y a los dos hay que cobrarles todos sus costos.
El resultado. Medianas a 30 años, en pesos de hoy: comprar en pesos $1.343 M, comprar en UVR $1.546 M, arrendar e invertir en el S&P $2.058 M, arrendar e invertir en la bolsa local $807 M. Arrendar e invertir gana en el 84 % de los escenarios.
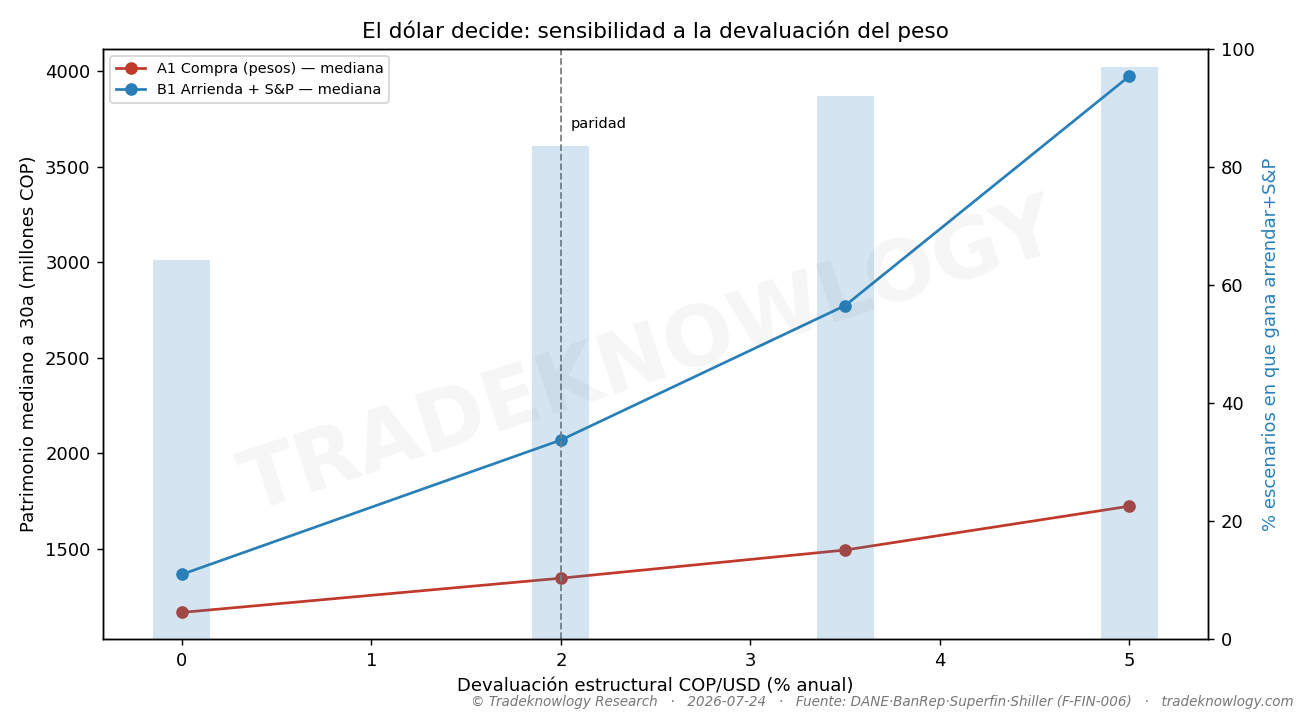
Y no es por el dólar. Es la objeción inmediata, así que se probó: aun con el peso sin devaluarse nada en 30 años, arrendar e invertir gana el 64 %. Con devaluación del 3,5 %, el 92 %; con 5 %, el 97 %. El dólar amplifica, no causa. Lo que causa es más simple y más incómodo: endeudarse al 15 % para comprar un activo que renta 1,25 % real es carry negativo. La vivienda colombiana se valorizó 0,7 % real al año en 38 años según el índice del Banco de la República — un activo perfectamente digno que no aguanta esa tasa de interés.
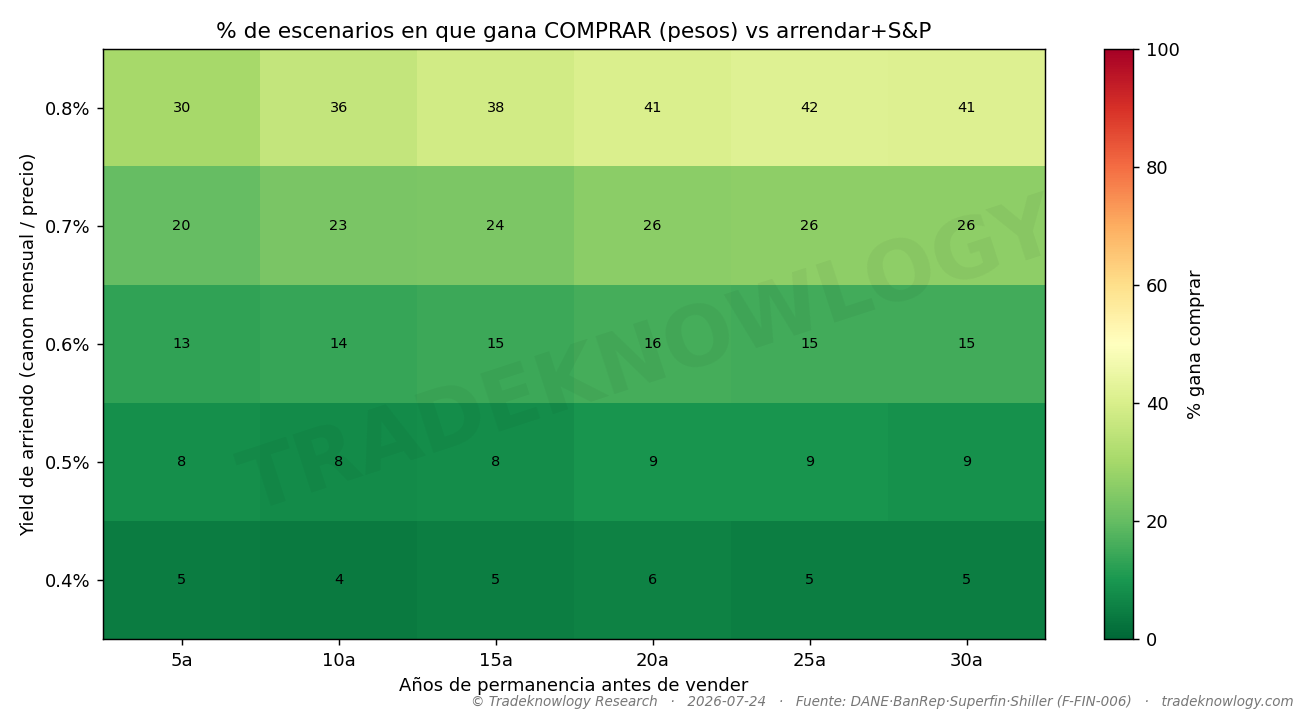
La palanca no son los años, es el precio frente al canon. Aquí se cae el consejo de siempre («si te vas a quedar más de cinco años, compra»): pasar de 5 a 30 años casi no mueve la aguja, porque los costos de transacción se amortizan igual. Lo que sí la mueve es cuánto arriendo produce el inmueble: al 0,6 % mensual de Bogotá, comprar gana solo el 13-16 %; al 0,8 %, sube al 40 %. La pregunta correcta no es cuánto te vas a quedar — es a cuántos años de arriendo te están vendiendo el apartamento.
Dos matices que cambian la conclusión. Primero: el crédito en UVR le gana al de tasa fija en el 94 % de los escenarios. Segundo, y es el más importante: contra la bolsa local, comprar sí gana, y por goleada (81 %). La ventaja del arrendatario no es «invertir» en abstracto: es tener acceso a un índice global diversificado.
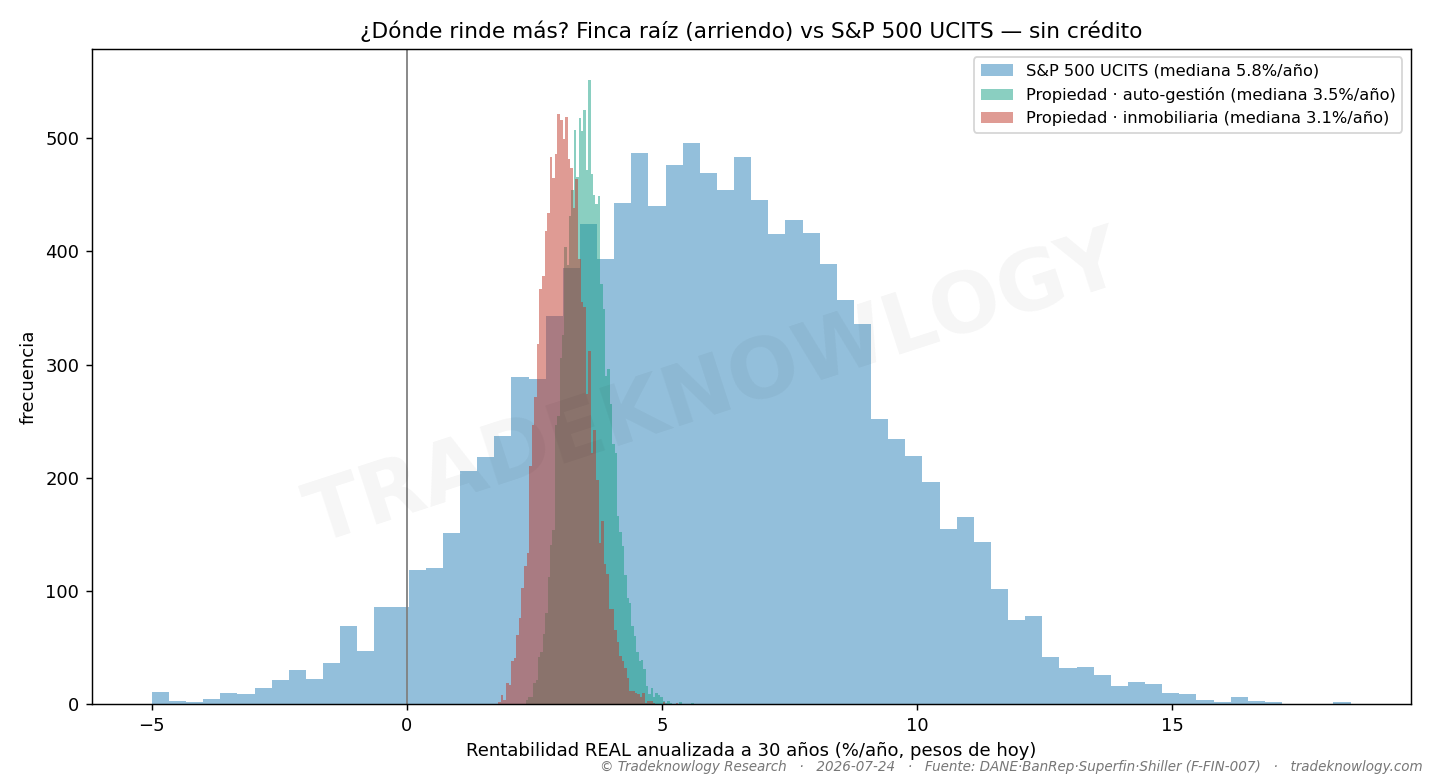
¿Y si ya tengo el dinero, sin crédito? Ahí la finca raíz deja de ser mala inversión: da entre 3 y 4 % real y estable. La rentabilidad real a 30 años sale 5,8 % para el fondo indexado y 3,1 % para el apartamento en arriendo con inmobiliaria; el índice gana en el 75-82 % de los escenarios, pero ya no es una goleada. Ojo con el número que se cita en las ventas: el arriendo rinde 7,2 % bruto y 3,1 % neto — desocupación, administración, predial, mantenimiento e impuesto de renta se comen más de la mitad, y al vender se paga ganancia ocasional sin la exención que sí tiene la vivienda propia.
Lo que este estudio no dice
No dice que comprar vivienda sea un error. Dice que, a los precios y tasas de hoy, es una decisión que se paga — y conviene saber cuánto. La casa propia tiene valor de uso, estabilidad y una tranquilidad que ningún índice reparte; nada de eso está en el cálculo, porque no se puede medir en pesos.
Y tiene un supuesto que casi nunca se cumple: el arrendatario invierte disciplinadamente la diferencia, todos los meses, 30 años. El arrendatario real se la gasta. La hipoteca es un ahorro forzoso que funciona precisamente porque no te deja elegir — si esa es tu situación, comprar puede ser mejor para ti aunque el número diga lo contrario.
Es un país y una ciudad, con una serie de precios de vivienda corta para lo que se pretende medir. El ancla del dólar a la paridad de poder adquisitivo es un supuesto fuerte (por eso se sensibiliza entre 0 % y 5 %), y el 15 % del crédito es un pico del ciclo: a 9 %, comprar sigue ganando solo el 34 % de las veces, pero la brecha se estrecha. La comparación de inversión no captura el riesgo de un inmueble concreto: sigue el índice de la ciudad, no tu apartamento.
Cómo se midió
Datos colombianos, apartamento representativo de Bogotá con corte de julio de 2026, a 30 años y con 10.000 escenarios simulados. Se comparan cuatro caminos con los mismos flujos de caja —quien arrienda invierte exactamente lo que el otro paga de cuota— para que la comparación sea honesta: comprar con crédito en pesos, comprar con crédito en UVR, arrendar e invertir en el S&P 500 a través de un fondo irlandés de acumulación, y arrendar e invertir en la bolsa local. Todo en pesos reales de hoy, con sus costos verdaderos: notariales, predial, administración, mantenimiento, comisión de venta, retención de dividendos e impuesto a la ganancia. La devaluación del peso se ancla a la paridad de poder adquisitivo (2 % anual) y se sensibiliza entre 0 % y 5 %.
Estudio F-FIN-006 · analizado el 2026-07-24. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Aguanta la regla del 4 % para vivir de tus ahorros?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.