¿Gana el bono solo en los últimos días del mes?
Sí, y no por poco. Todo lo que el bono largo americano ha rendido en veinticuatro años cabe en las 6 últimas sesiones de cada mes. Un dólar puesto solo en esos días se convierte en 3,61 dólares; el mismo dólar puesto solo el resto del mes se queda en 60 centavos. En la Bolsa, el mismo corte no deja nada.
La respuesta
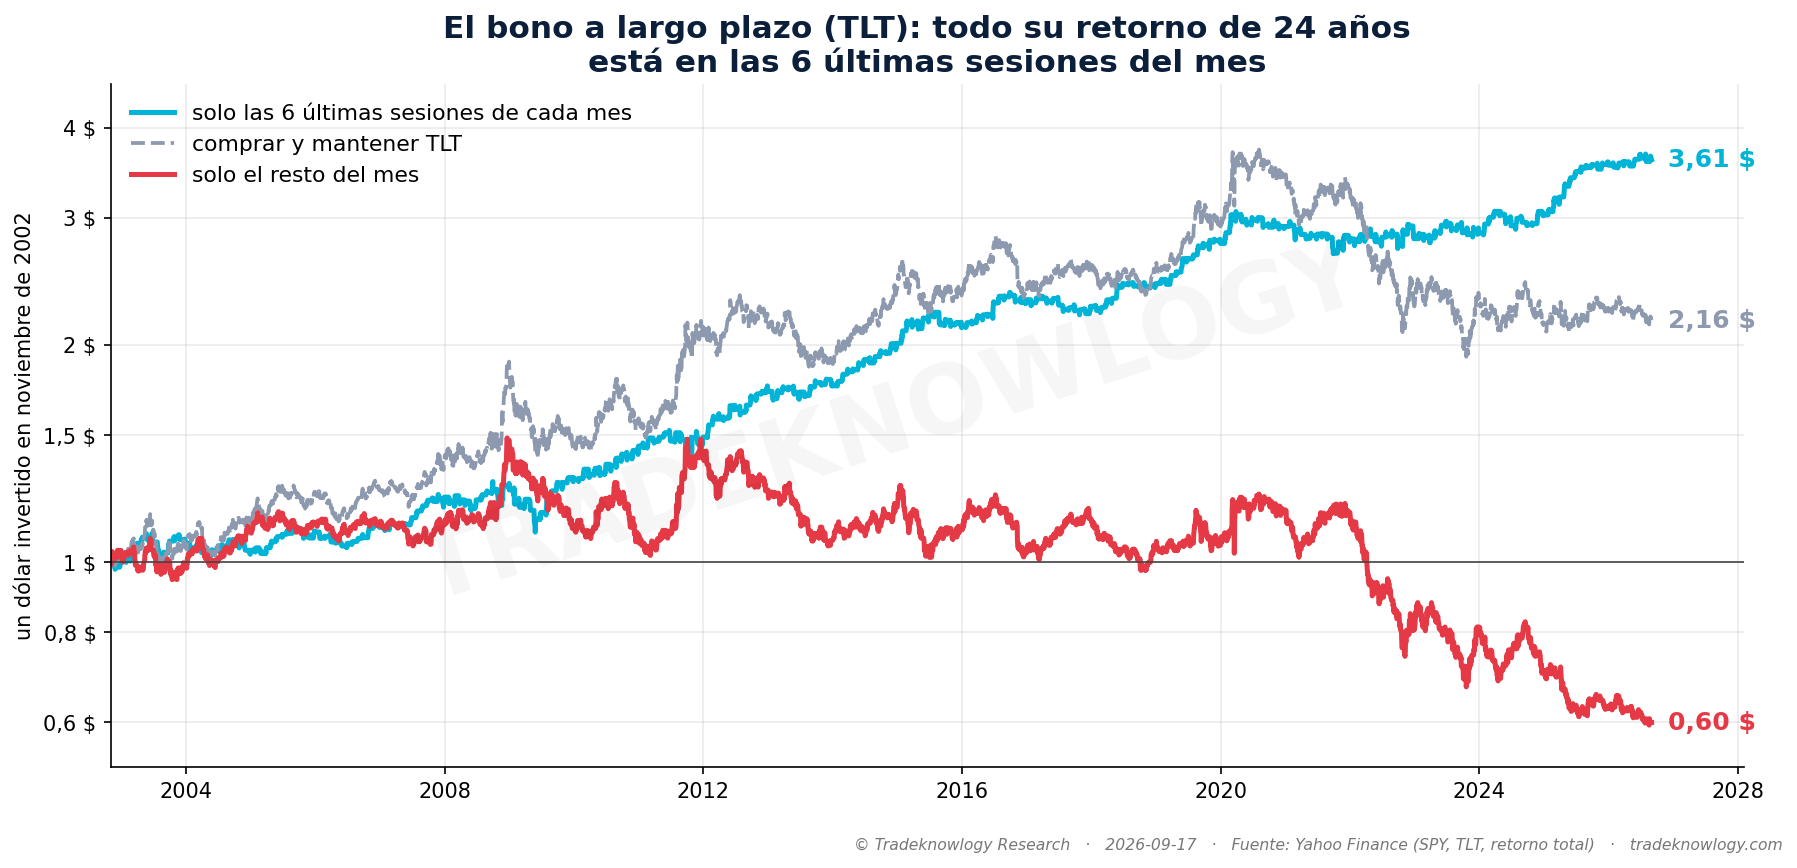
Un fondo de bonos del Tesoro a largo plazo no parece un sitio donde buscar un efecto de calendario. Se mide partiendo cada mes en dos: sus 6 últimas sesiones de bolsa —el 28,6 % del tiempo, 1.716 días— y todas las demás.
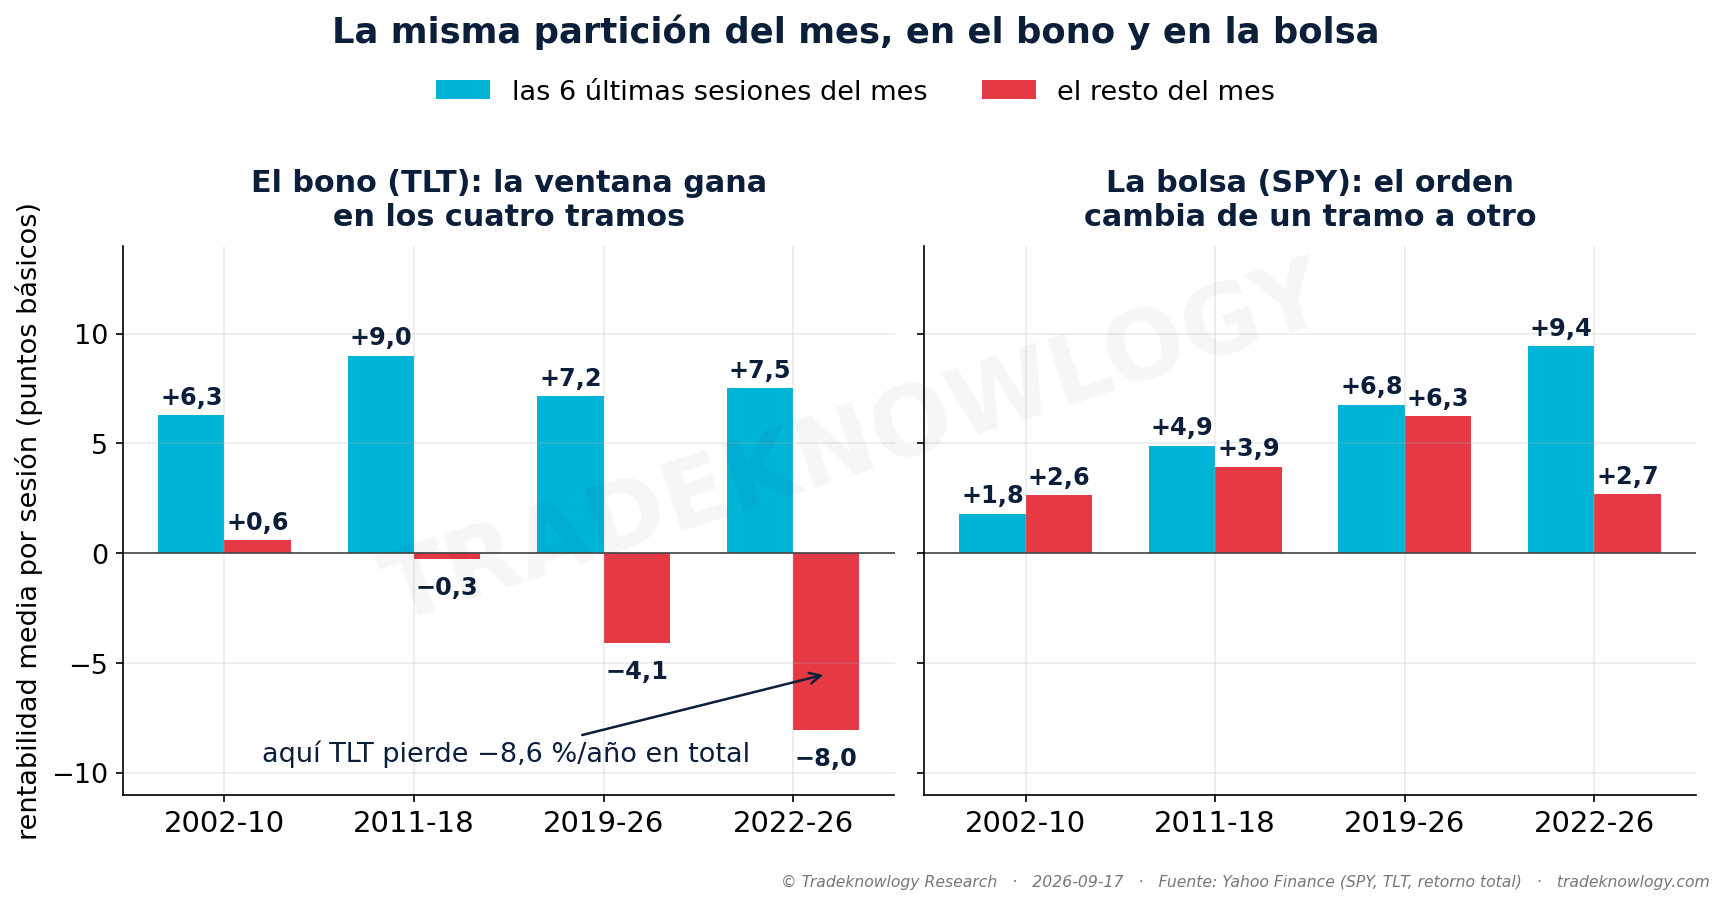
El resultado es muy claro. Con el dinero solo en esas sesiones, el bono rinde +5,5 % al año. Solo el resto del mes, −2,1 % al año. Teniéndolo siempre, +3,3 % al año: el fondo entero es esos días menos lo que el resto del mes se lleva. En dinero, el dólar de 2002 acaba en 3,61 dólares, en 60 centavos o en 2,16 dólares según en cuál de las dos mitades hubiera estado. Y eso con menos de un tercio de los días: de media, cada sesión de la ventana gana 7,5 puntos básicos y cada sesión del resto pierde 1,2.
No es un tramo que arrastre a los demás. En 18 de los 25 años del período esas 6 sesiones ganaron más dinero que todo el resto del mes junto, con una diferencia típica de 10 puntos. Y aguanta los cuatro tramos del gráfico: el mejor es 2011-2018 (+6,7 % al año solo con esas sesiones), y el más elocuente es el último. Entre 2022 y 2026 el bono pierde −8,6 % al año —fue su peor época moderna—, y aun así esas 6 sesiones rindieron +5,6 % al año mientras el resto del mes se dejaba −13,5 %.
En la Bolsa no aparece. En el SPY, cada sesión de la ventana gana de media 4,4 puntos básicos y cada sesión del resto del mes 4,2: un empate. Sea lo que sea, es del bono.
La explicación que encaja es el rebalanceo. Una parte enorme del dinero del mundo —planes de pensiones, fondos soberanos, fondos mixtos— vive con un reparto fijo entre acciones y bonos, del estilo 60/40, y tiene que volver a él cada cierto tiempo. Cuando las acciones han ido mejor que los bonos, esas carteras quedan cargadas de acciones y sus gestores están obligados a vender acciones y comprar bonos. No lo hacen porque opinen nada del precio: lo hacen porque su mandato lo manda, y lo concentran al cerrar el mes. La compra es grande, es a ciegas y es de calendario.
Y aquí la cautela que toca. Eso es la explicación, no la medición. Lo medido son precios: nadie ha visto las órdenes. Que el efecto viva en el bono y no en la Bolsa encaja con la historia —el bono es un mercado mucho más pequeño, así que la misma orden lo mueve más—, pero encajar no es probar.
¿Se puede operar? La idea que sale sola —en las últimas sesiones del mes, comprar el que se haya quedado atrás de los dos y cerrar el último día— no es nuestra: viene de un trabajo de investigación publicado en 2026, y aquí se replicó entera. Sale 7,3 % al año con una peor caída de −9,7 %, contra 5,9 % de un 60/40 corriente ajustado al mismo riesgo. Suena bien y hay que restarle dos cosas. La primera: 3,9 % de ese retorno se consigue comprando los dos a medias, sin acertar cuál —o sea, la mitad no es la idea, es solo estar invertido esos días—. La segunda es más dura: cerrando un día más tarde de la cuenta, todo se cae a 6,0 % y la ventaja desaparece. Es una ventana estrecha, y quien llega tarde no llega.
Lo que este estudio no dice
No dice que esto sea gratis ni que vaya a seguir. Son 18 de los 25 años a favor, o sea siete en contra, y un año entero puede salir del revés.
No dice que las 6 sesiones sean un número elegido a dedo, y se comprobó: probando todos los cortes de 1 a 12 sesiones finales, en los doce cada sesión de la ventana rinde de media más que cada sesión del resto del mes. Y cuanto más corta la ventana, más rinde cada sesión: la última sesión sola gana de media 17 puntos básicos, frente a medio punto básico del resto. En la Bolsa ese mismo barrido sale al revés en ocho cortes de los doce.
No dice que la Bolsa no tenga nada en el fin de mes. Sobre los veinticuatro años completos es un empate, pero los tramos cambian de signo, y eso es exactamente lo que se espera de algo que no está ahí.
Y no dice «los bonos»: dice este fondo, el del Tesoro a 20+ años, que es el más sensible a las tasas que existe. No se midieron los plazos cortos ni los bonos de empresa, y ahí el efecto podría ser mucho menor o no estar. Sobre qué plazo comprar está ¿vale la pena comprar bonos hoy, y de qué plazo?, y sobre por qué el precio de este fondo engaña, el TLT en mínimos. Si lo que interesa es si el calendario manda en otras cosas, el caso de la Bolsa en un mes concreto está en ¿cae la bolsa en septiembre?.
El reparto del mes está medido sobre el fondo, sin comisiones ni impuestos: comprar y vender doce veces al año no es lo mismo que tenerlo quieto. Las cifras del sistema de las últimas sesiones sí llevan comisión descontada.
Cómo se midió
TLT (fondo de bonos del Tesoro de EE.UU. a 20+ años) y SPY, retorno total con dividendos reinvertidos, del 1 de noviembre de 2002 al 31 de agosto de 2026: 5.993 sesiones y 285 meses. Cada mes se parte en dos grupos de días: sus 6 últimas sesiones de bolsa (1.716 en total, el 28,6 % de la muestra) y todas las demás. Cada rentabilidad anual supone el dinero invertido solo en ese grupo de días y parado, sin intereses, el resto: es lo que habría ganado quien operara así. Como los dos grupos no tienen los mismos días, para compararlos se usa además lo que rinde de media cada sesión.
Estudio F-MKT-106 · analizado el 2026-09-15. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Macro y calendario: ¿Se acaba la subida de la bolsa cuando la Fed empieza a subir tipos?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.