¿Se acaba la subida de la bolsa cuando la Fed empieza a subir tipos?
No se acabó: un año después de la primera subida el S&P 500 estaba más arriba en 6 de 7 casos. Pero rindió menos que un año cualquiera (+5,6 % de mediana frente a +12,3 %) y casi siempre con susto: en 6 de 7 cayó más de un 6 % por el camino.
La respuesta
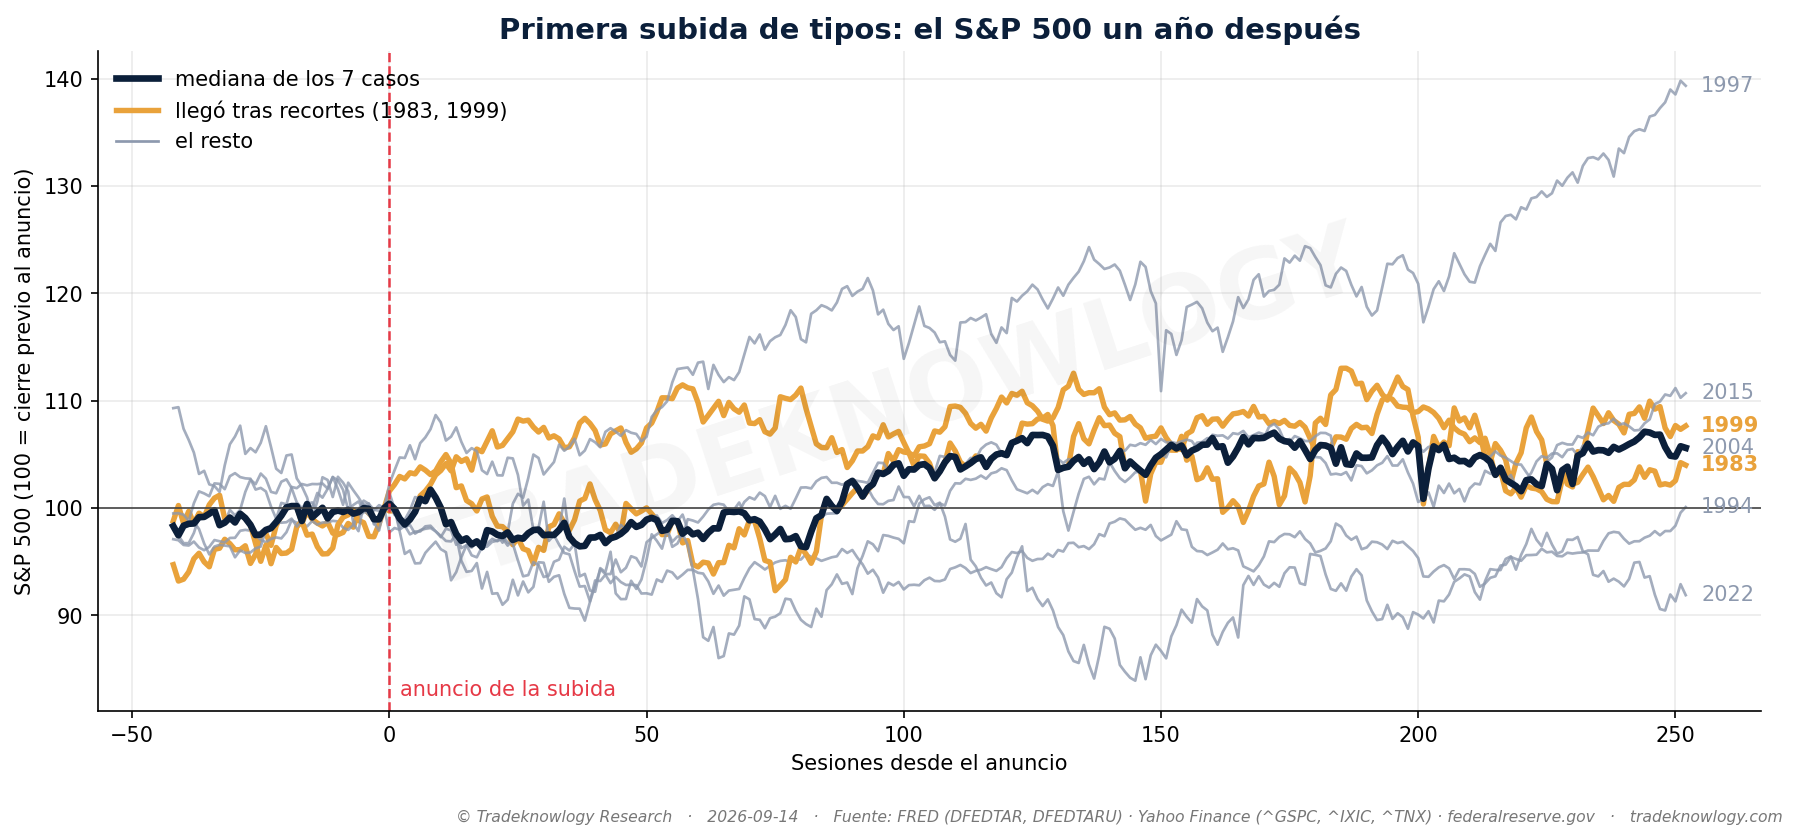
Cuando la Reserva Federal empieza a subir tipos, la idea que sale sola es que la fiesta se acaba: el dinero se encarece y la bolsa lo nota. Se puede comprobar con cada vez que ha pasado desde 1983.
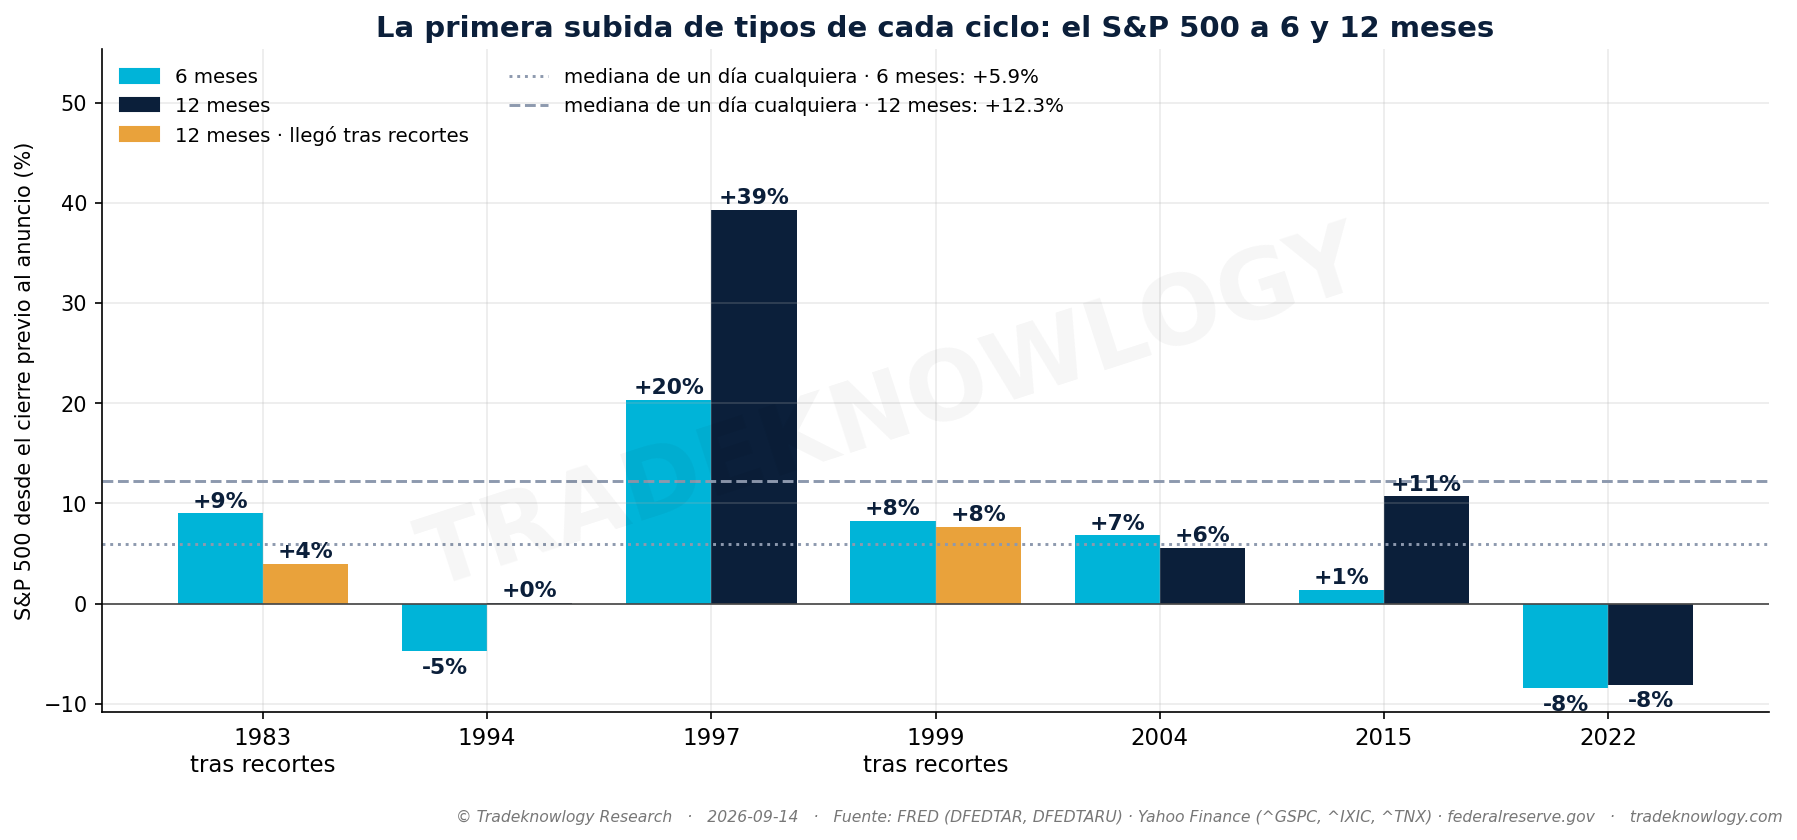
Lo primero: no se acabó. De las siete primeras subidas de ciclo, en 6 de 7 el S&P 500 estaba más arriba un año después. Una de ellas, 1994, apenas: +0,1 %. La única en rojo fue 2022 (−8,1 %), con la Fed subiendo muy deprisa y la bolsa ya un 11 % por debajo de su máximo el día del anuncio. La mejor, 1997: +39,3 %.
Lo segundo: rinde menos que un año normal. La mediana a doce meses es +5,6 %, frente a +12,3 % desde un día cualquiera. A seis meses, en cambio, no se nota (+6,8 % frente a +5,9 %): lo flojo llega en la segunda mitad del año.
Lo tercero: casi siempre hay un susto. En 6 de 7 casos el índice cayó más de un 6 % en algún momento de los seis meses siguientes —la caída típica fue −7,7 %—, algo que desde un día cualquiera pasa el 34 % de las veces. Quien vende al primer tropiezo suele vender en ese hueco.
¿Y cuando la subida llega poco después de recortes? Pasó dos veces: en 1983 el S&P 500 hizo +4,0 % el año siguiente y en 1999, +7,7 %. Ninguna fue un desastre, aunque con dos casos no se puede afirmar más.
Y el día del anuncio hay poco que rascar: la mediana fue +0,41 %. Encaja con lo que ya medimos sobre los días de la Fed: el mercado se mueve casi igual suba, baje o mantenga tipos. Lo que sí pesa es la dirección de los tipos a lo largo del tiempo, no una reunión: eso está en tasas y bolsa.
Lo que este estudio no dice
No dice que una subida de tipos sea buena para la bolsa, ni que la próxima vaya a salir como la media: son siete casos en cuarenta años, suficientes para descartar que la primera subida marque el final, pero no para prever un año concreto. Cada uno tuvo su contexto —inflación, burbuja, pandemia— y ninguno se repite.
El caso de 1983 es el más débil: entonces la Fed no anunciaba sus decisiones y el objetivo de tipos de esa época está reconstruido. Sin él, el resultado casi no cambia: arriba en 5 de 6 y mediana de +6,6 % a un año.
Tampoco es un motivo para entrar ni para salir. Si la duda es si merece la pena esperar a que pase el susto para invertir, eso se mide aparte: guardar efectivo para comprar la caída.
Cómo se midió
Las siete primeras subidas de tipos de cada ciclo desde 1983 —1983, 1994, 1997, 1999, 2004, 2015 y 2022—, contando como primera la que llega sin otra subida en el año anterior, según el objetivo diario de la Reserva Federal. Dos de ellas, 1983 y 1999, llegaron pocos meses después de recortes. Para cada una, el S&P 500 desde el cierre anterior al anuncio hasta un año después (solo precio, sin dividendos), comparado con lo que hizo el índice en esos mismos plazos desde cualquier día de 1983 a 2025.
Estudio F-MKT-103 · analizado el 2026-09-14. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Macro y calendario: ¿Es verdad que la bolsa cae en septiembre?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.