¿Es verdad que la bolsa cae en septiembre?
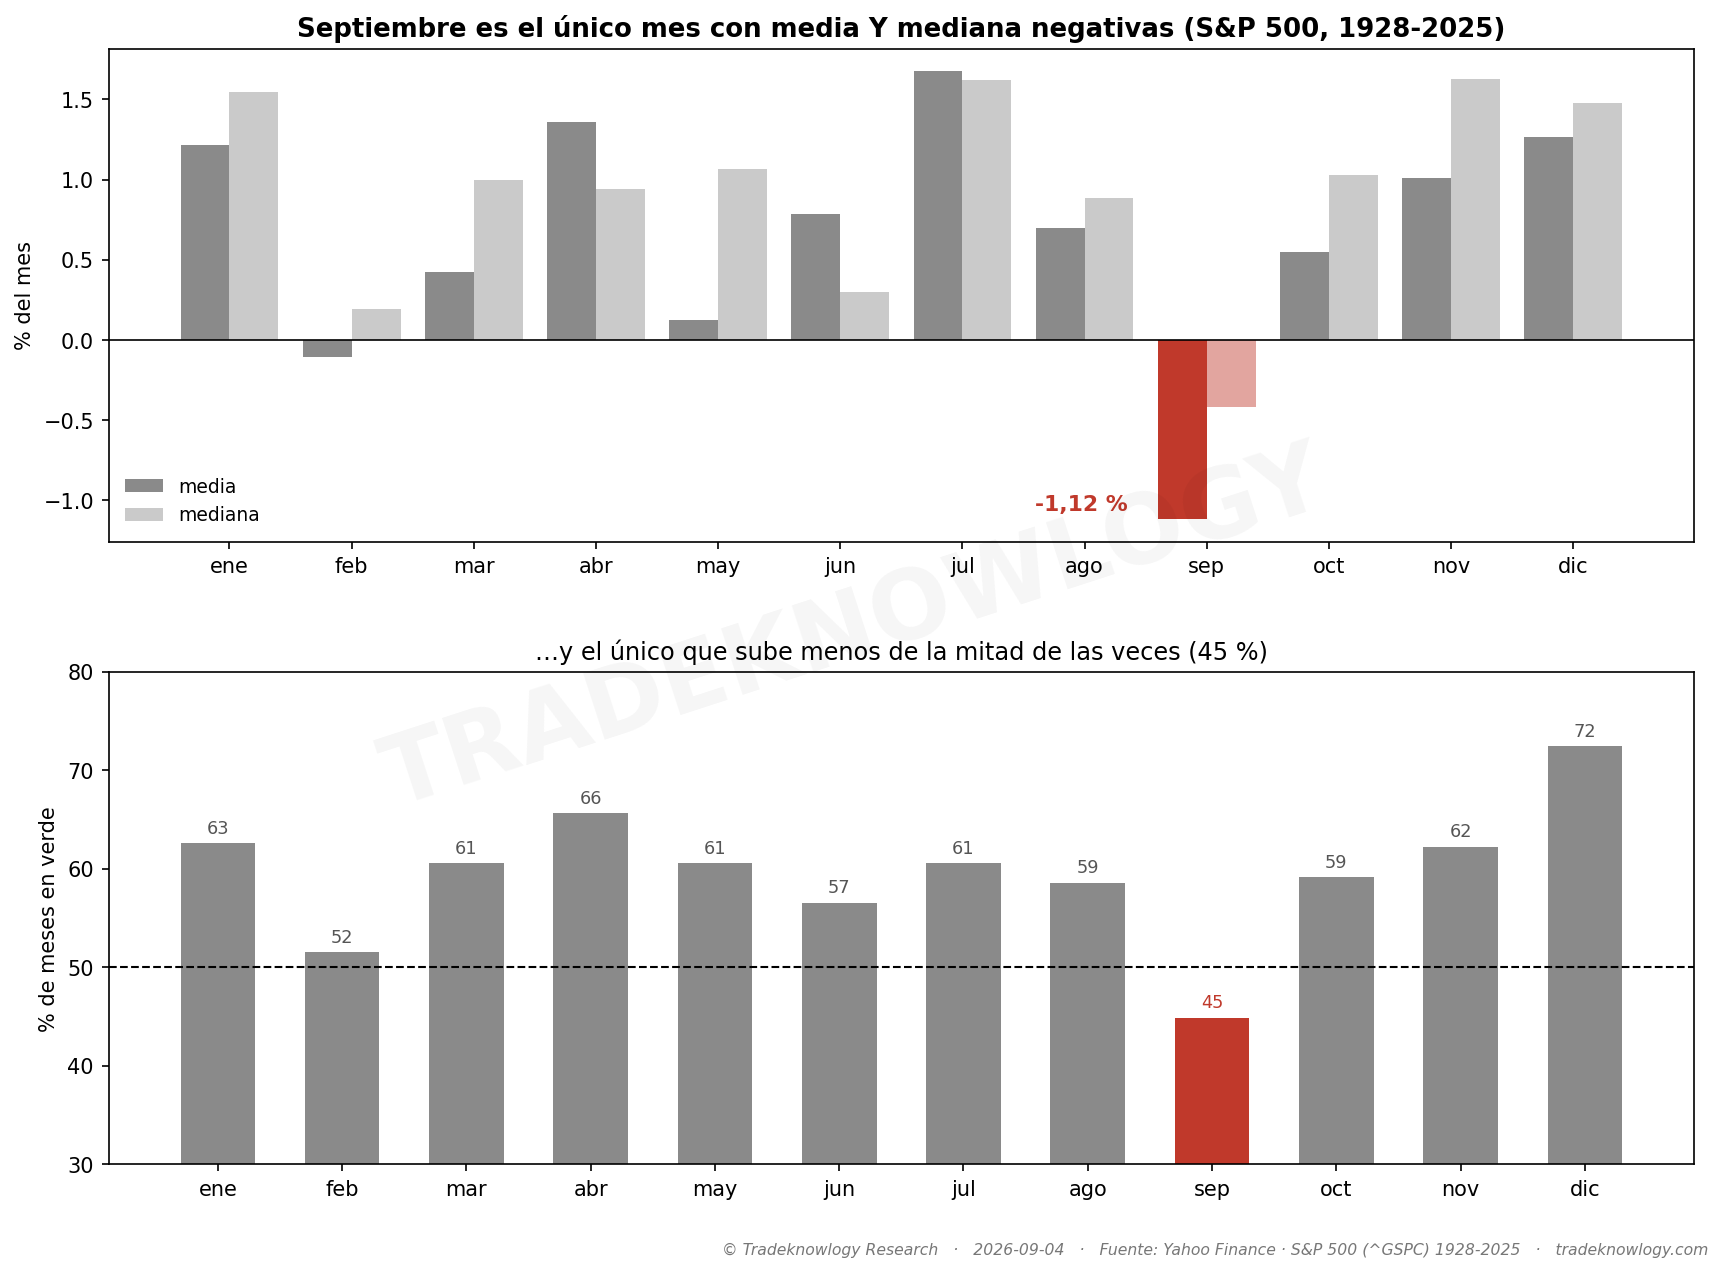
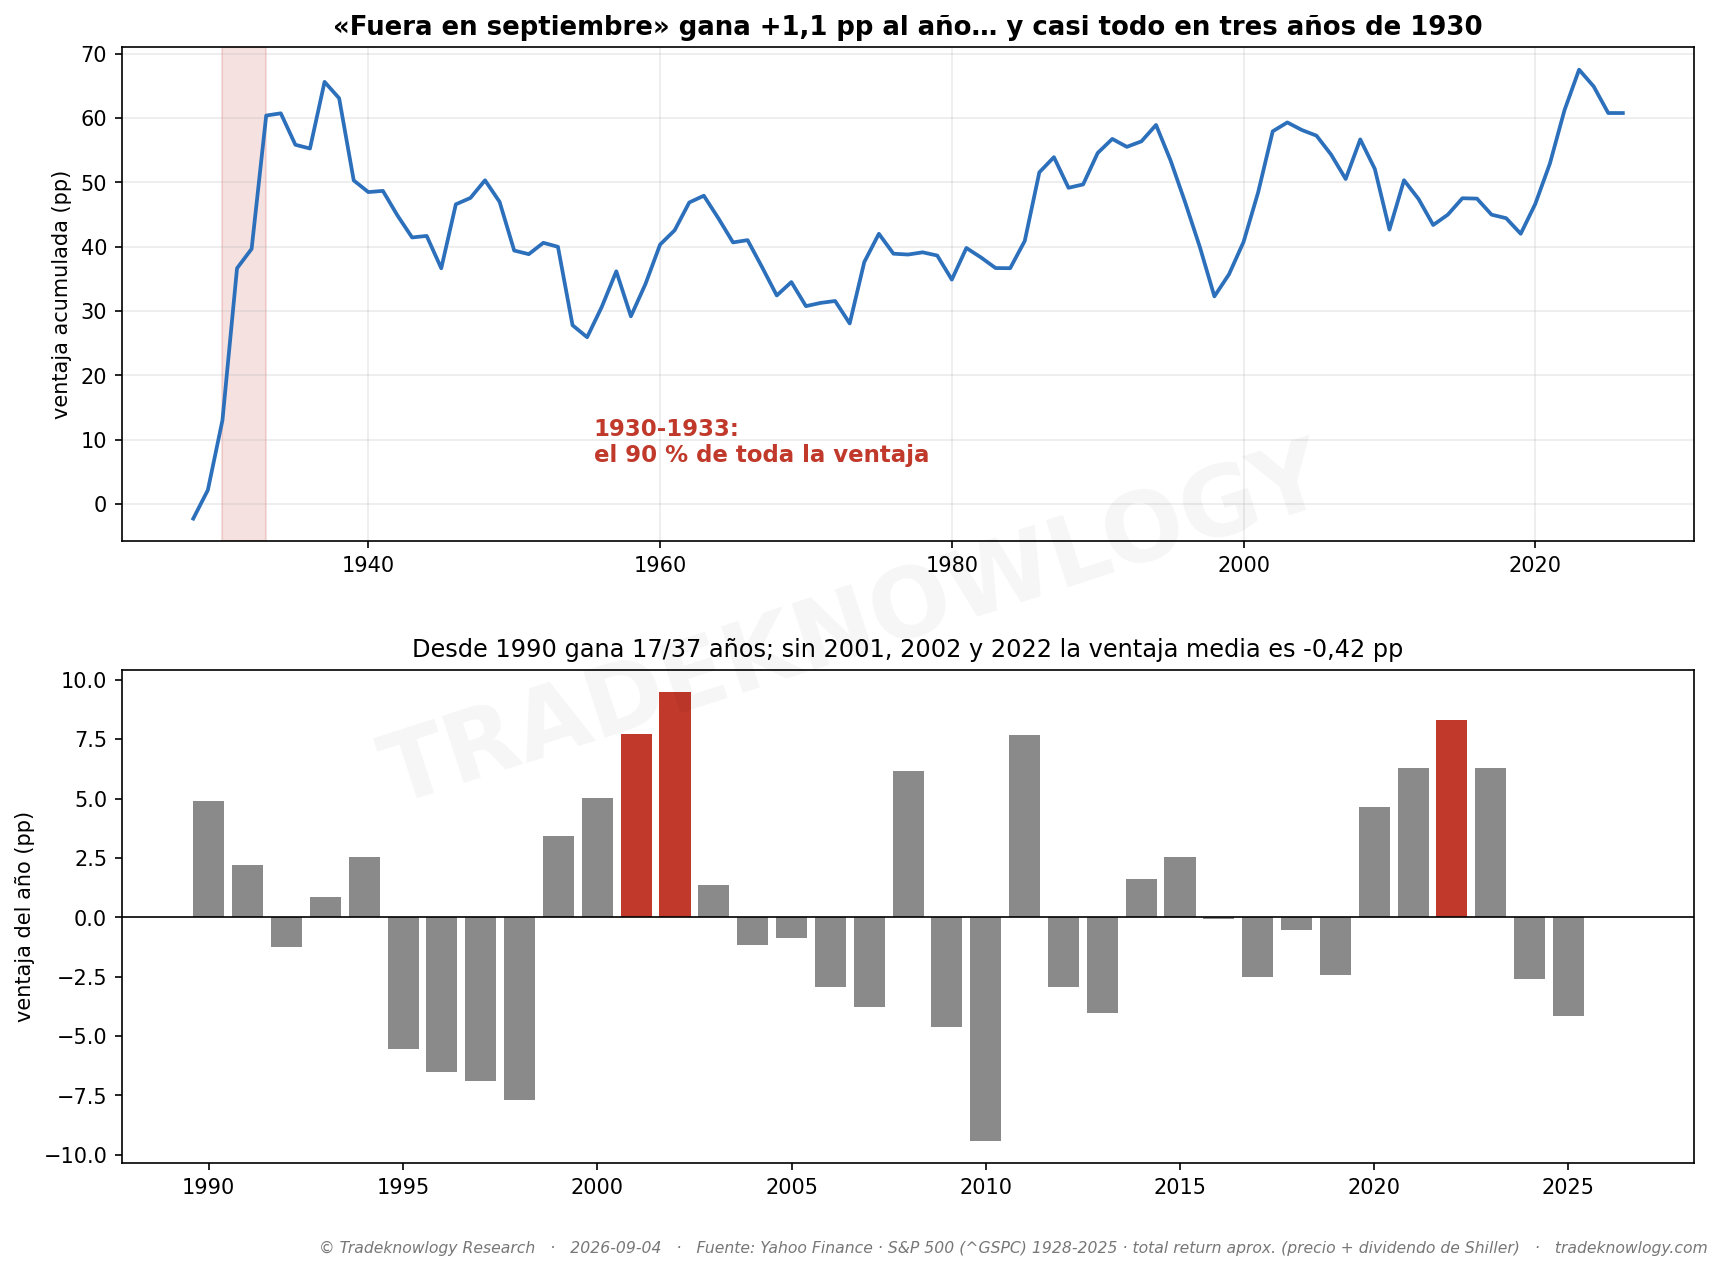
Rinde peor de verdad: es el único mes con media y mediana negativas (−1,12 % y −0,42 %) y el único que sube menos de la mitad de las veces (44,9 %), y eso aguanta los controles. Pero salirse del mercado cada septiembre pierde dinero: toda la ventaja son tres años de los noventa y nueve, y desde 1990 la regla gana 17 de 37.
La respuesta
Es de las creencias más repetidas del mercado: septiembre es el mes malo, el que conviene esquivar. Y a diferencia de casi todo lo que se repite, esta se puede comprobar con casi un siglo de datos.
Lo primero: en el ranking es cierto. De los doce meses, septiembre es el único con media y mediana negativas (−1,12 % y −0,42 %) y el único que sube menos de la mitad de las veces (44,9 %; el resto se mueve entre el 51 % y el 72 %).
Lo segundo, que casi nunca se hace: comprobar que no es casualidad. Mirando doce meses, alguno tiene que salir el peor aunque el calendario no signifique nada — así que el número solo vale si sobrevive a esa objeción. Sobrevive dos veces. Corrigiendo por haber mirado los doce meses a la vez, la diferencia sigue en pie. Y barajando el calendario 20.000 veces, el mes más flojo de doce suele quedar en −0,19 %: caer tan abajo como septiembre pasa por azar el 0,4 % de las veces.
Lo tercero: «cae» es exagerado. Contando dividendos, septiembre sube el 50 % de las veces — no es que suela caer, es que rinde menos. Lo que hunde el promedio son unos pocos desastres: sin los tres peores septiembres de la historia, la media se queda en −0,55 %.
Lo que sí lo distingue es el susto. El 12,2 % de los septiembres sufre una caída del 10 % o más dentro del propio mes, casi el doble que un mes normal (6,4 %). Aun así, el mes de los sustos grandes sigue siendo octubre (−5,30 % de caída media dentro del mes, frente a −5,01 % en septiembre): octubre asusta más, septiembre rinde peor.
¿Y salirse cada septiembre? Sobre el papel funciona: 11,33 % anual frente a 10,23 % de quedarse dentro. Pero ese promedio esconde de dónde sale. La regla gana en 49 de 99 años, y el 90 % de toda su ventaja está en tres: 1931, 1933 y 1930. Quitando esos tres, la diferencia desaparece. Y en la mitad moderna es peor: desde 1990 gana 17 de 37 años, y sin 2001, 2002 y 2022 la regla habría restado 0,42 puntos al año — antes de comisiones y de pagar impuestos por vender cada año. Es el mismo problema que perderse los mejores días, y el ejemplo más limpio de que pasar la prueba estadística no es servir para algo.
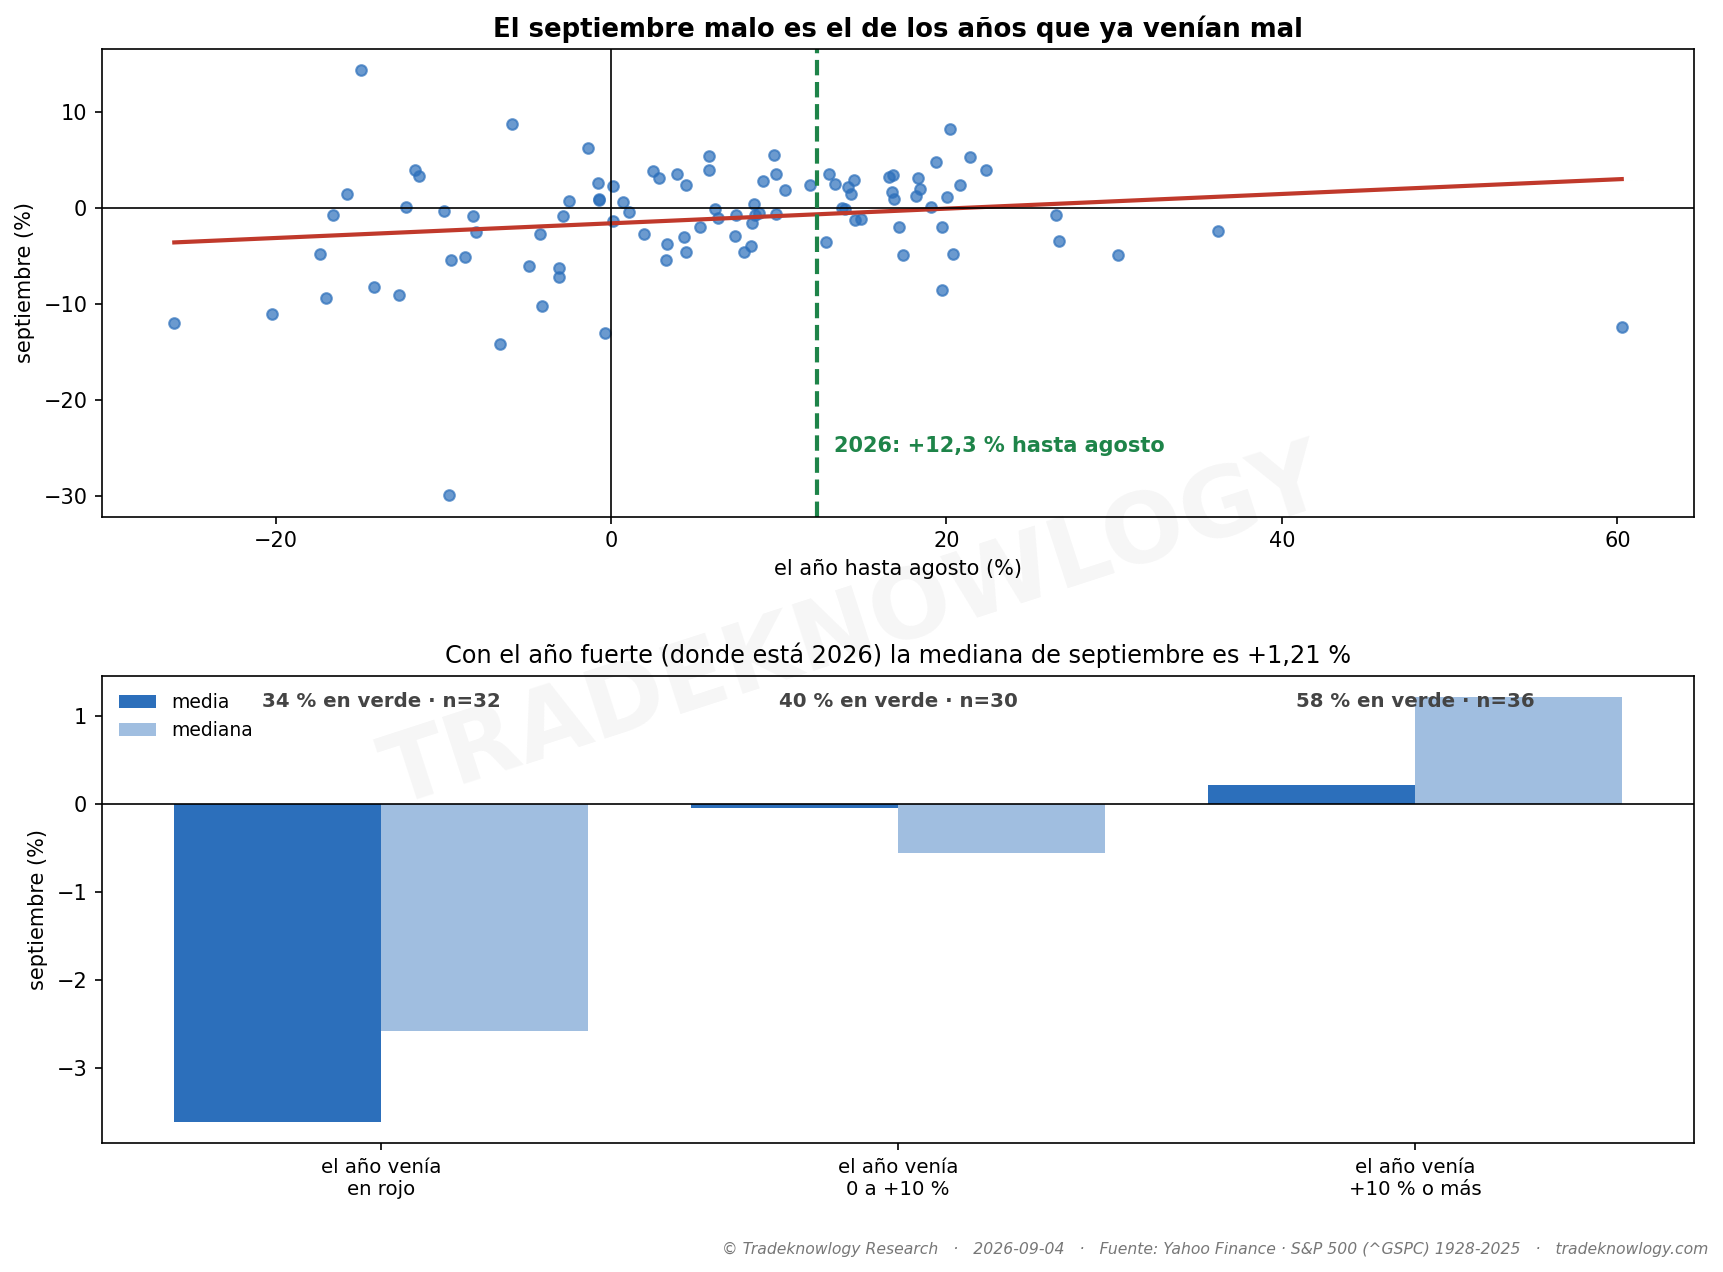
Lo que sí se puede usar es el año, no el calendario. Septiembre resta parecido en años buenos y malos, pero el resultado depende de cómo llegue el año: si venía en rojo hasta agosto, septiembre promedia −3,61 % y solo el 34 % acaba en verde; si venía subiendo más de un 10 %, la mediana es +1,21 % y sube el 58 % de las veces. 2026 llegó a septiembre con +12,3 %: el grupo en el que el mes no ha tenido sesgo bajista.
Lo que este estudio no dice
No dice que septiembre no pueda caer —puede, y con más violencia que otros meses—, sino que el calendario no es motivo para vender. Tampoco es una previsión de este septiembre: un promedio de 98 años no predice uno.
El patrón sigue ahí después de hacerse famoso, pero encogido: desde 1990 la media es −0,72 % y la mediana ya es +0,15 %, con la mitad de los septiembres en verde. El septiembre moderno típico es plano; el promedio lo hunden unos pocos años concretos.
Los límites: un solo mercado, 98 observaciones que comparten épocas enteras, y el corte por cómo viene el año es un subgrupo de treinta y pocos casos cada uno — lo que lo sostiene es que el patrón crece de forma ordenada del grupo peor al mejor, no un p-valor. Y si la duda de fondo es si conviene guardar efectivo esperando el mal momento, eso se mide aparte: guardar efectivo para comprar la caída.
Cómo se midió
El S&P 500 mes a mes desde enero de 1928 hasta agosto de 2026: 1.184 meses completos y 98 septiembres (el de 2026 está en curso y queda fuera). Las cifras del mes son de precio; las de salirse del mercado incluyen dividendos, porque quien se sale también deja de cobrarlos. Encima van tres controles que casi nunca se hacen: corregir por haber mirado los doce meses a la vez, repetir la medición barajando el calendario 20.000 veces, y separar el efecto del mes del efecto de los años que ya venían mal. Los dos primeros dejan el resultado en pie: p 0,014 tras corregir por los doce contrastes y 0,4 % de probabilidad de que el azar produzca un mes tan flojo.
Estudio F-MKT-069 · analizado el 2026-09-04. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Macro y calendario: «El TLT está en su precio más bajo desde 2004»: ¿es una alarma para la Bolsa?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.