¿Es verdad que perderse los 10 mejores días arruina tu rentabilidad?
Es aritméticamente cierto y retóricamente tramposo: te enseñan media cuenta, y la mitad que censuran es más potente.
La respuesta
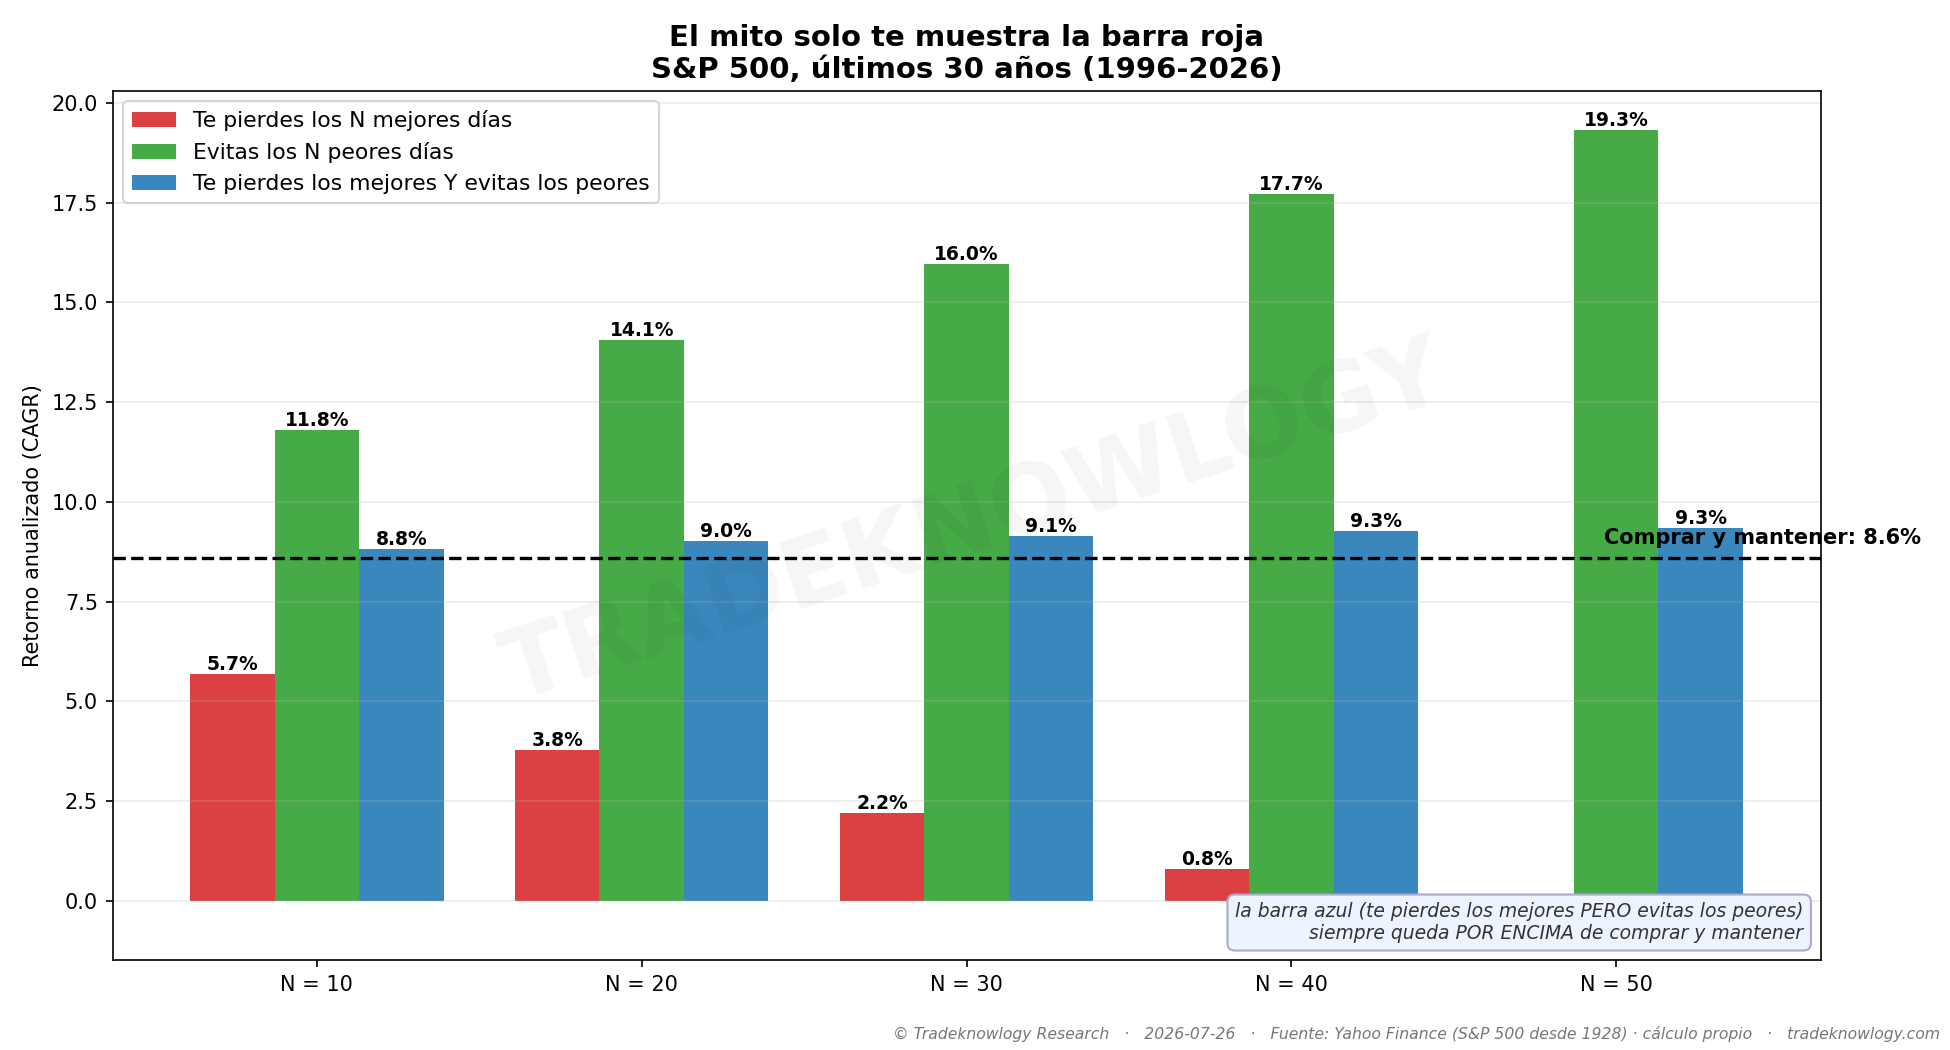
El dato es real. En 30 años el S&P 500 rindió 8,58 % anual, y quitando sus diez mejores días cae a 5,69 %. Nadie miente al citarlo.
Lo que no te enseñan es el espejo: evitando los diez peores, el mismo índice sube a 11,80 %. Evitar pesa más que capturar, y el la versión que se enseña solo muestra uno de los dos lados.
Y el escenario que de verdad le ocurre a quien hace timing —perderse algunos de los mejores y esquivar algunos de los peores— queda por encima de comprar y mantener: 8,83 % frente a 8,58 %. La frontera en la que da igual está exactamente en 1:1. No hace falta puntería: basta con empatar.
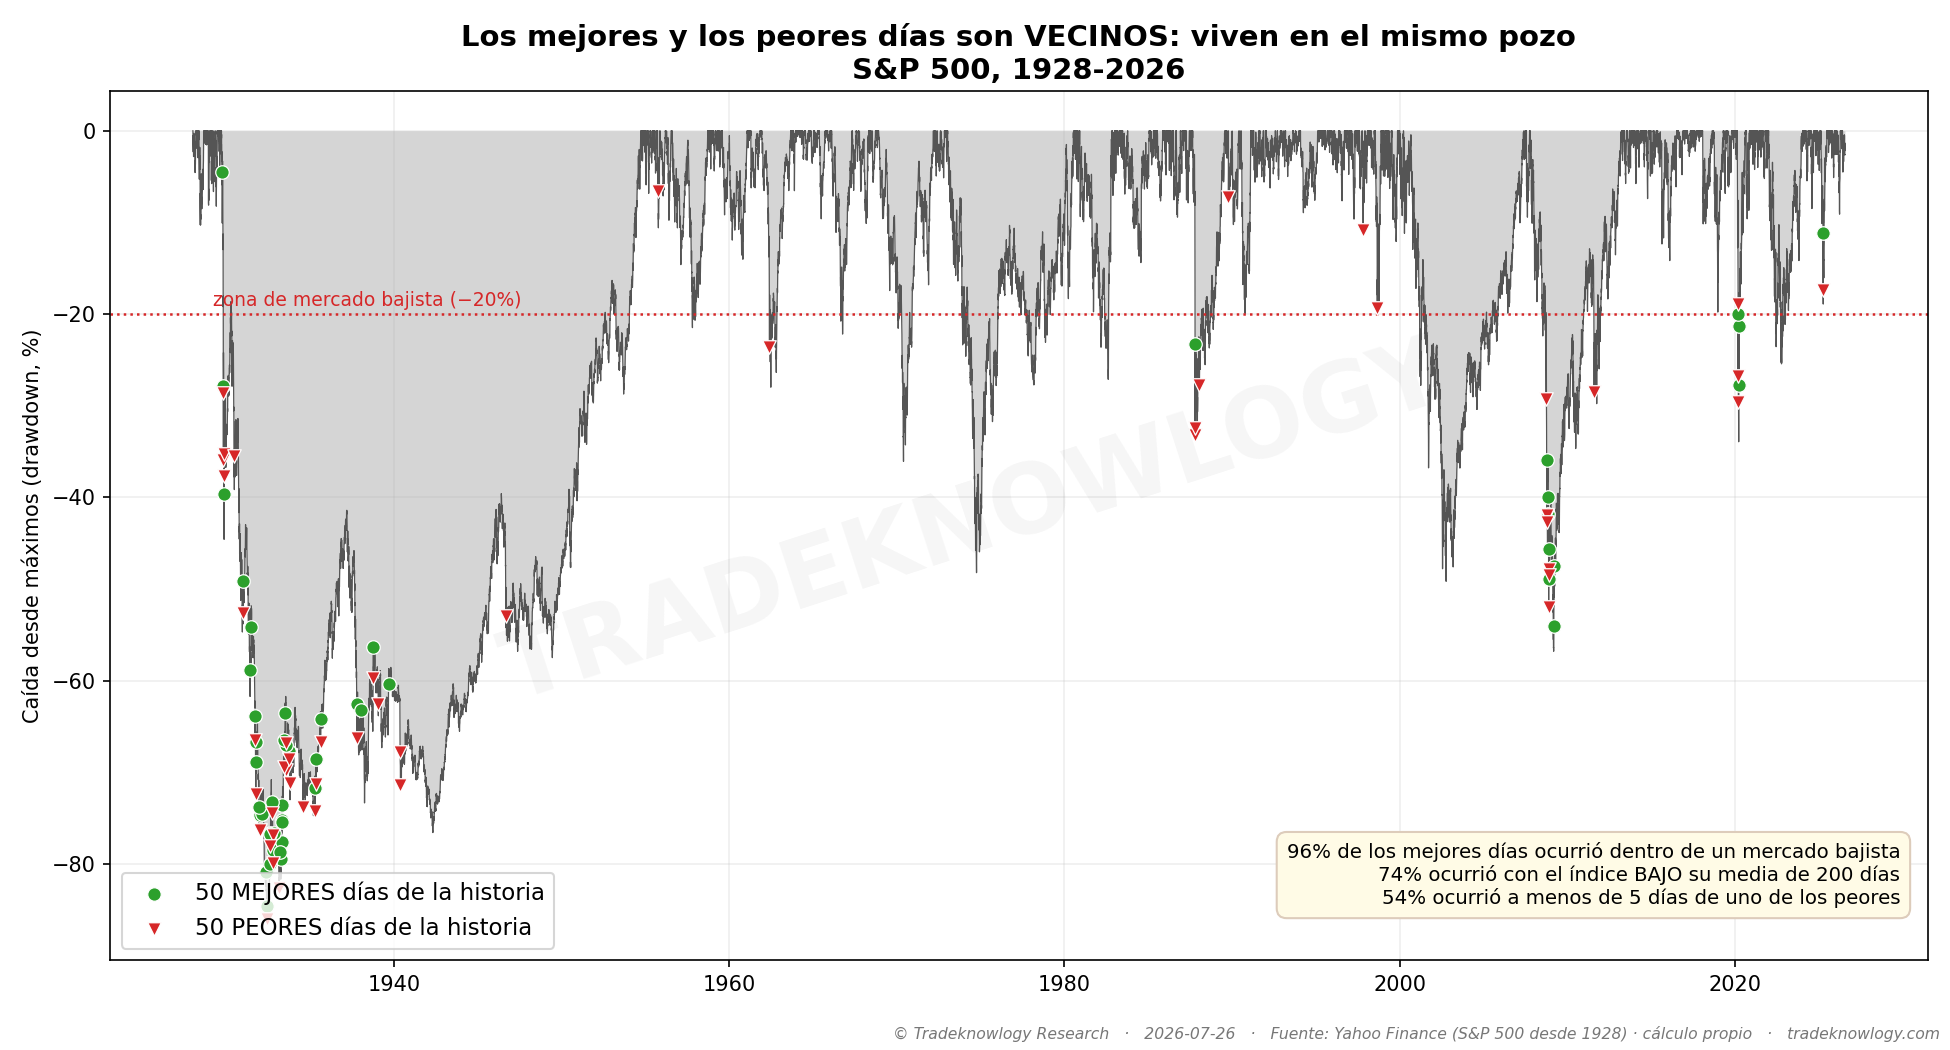
El motivo es que son vecinos. De los cincuenta mejores días de la historia, el 96 % ocurrió dentro de un mercado bajista, el 74 % con el índice bajo su media de 200, y el 54 % a menos de cinco sesiones de uno de los cincuenta peores. El tercer mejor día de la historia llegó dos días después del peor de aquel año.
Lo que este estudio no dice
Otro cálculo correcto del que se saca la conclusión equivocada: los 39 trades del millón.
Las tres primeras partes son aritmética mirando hacia atrás, no una estrategia: nadie sabe de antemano qué día será cuál.
Probado con una regla ejecutable —la media de 200 sesiones, sin mirar el futuro—, comprar y mantener gana en rentabilidad pero pierde en riesgo: caída máxima de −55,2 % frente a −19,1 %, y Calmar 0,20 frente a 0,53. La ventaja está en el riesgo, no en el retorno, y eso depende de la ventana que mires.
Tampoco hay impuestos en el cálculo. Quien hace timing realiza plusvalías, y en una cuenta gravable eso se come parte de la ventaja.
Cómo se midió
Las cifras de arriba son de los últimos 30 años (1996-2026). El agrupamiento —dónde viven esos días— se mide sobre la serie completa desde 1928, 24.756 sesiones. Y la regla ejecutable, sobre el SPY con dividendos desde 1993, que es la comparación honesta porque incluye lo que cobra quien se queda dentro.
Estudio F-MKT-019 · analizado el 2026-07-26. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿La gestión activa vale la pena? Berkshire y 16 leyendas más, 40 años
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.