¿Sirve de algo saber que el mercado está caro?
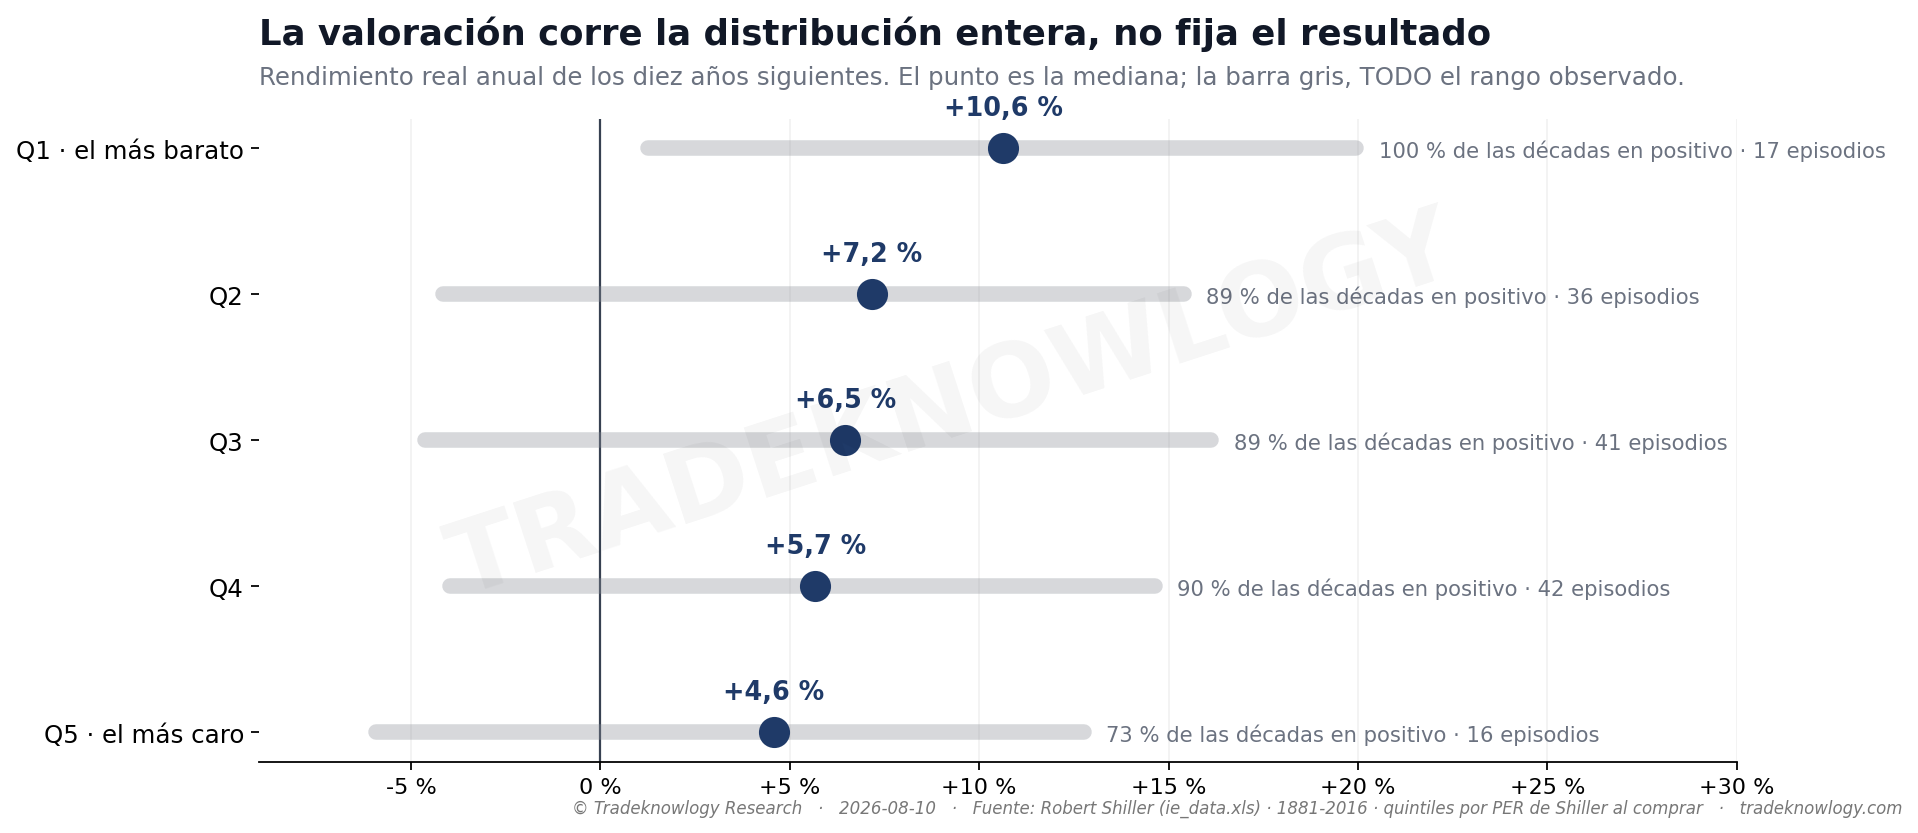
Sirve, pero mide una década, no un año — y ni siquiera dentro de la década es un veredicto. Lo que compra saber el nivel es un desplazamiento de la distribución entera: +10,6 % anual real desde el quintil más barato contra +4,6 % desde el más caro. Es una tasa base, no un pronóstico; desde el quintil más caro, el 73 % de las décadas acabó igualmente en positivo y la mejor dio +12,8 % anual.
La respuesta
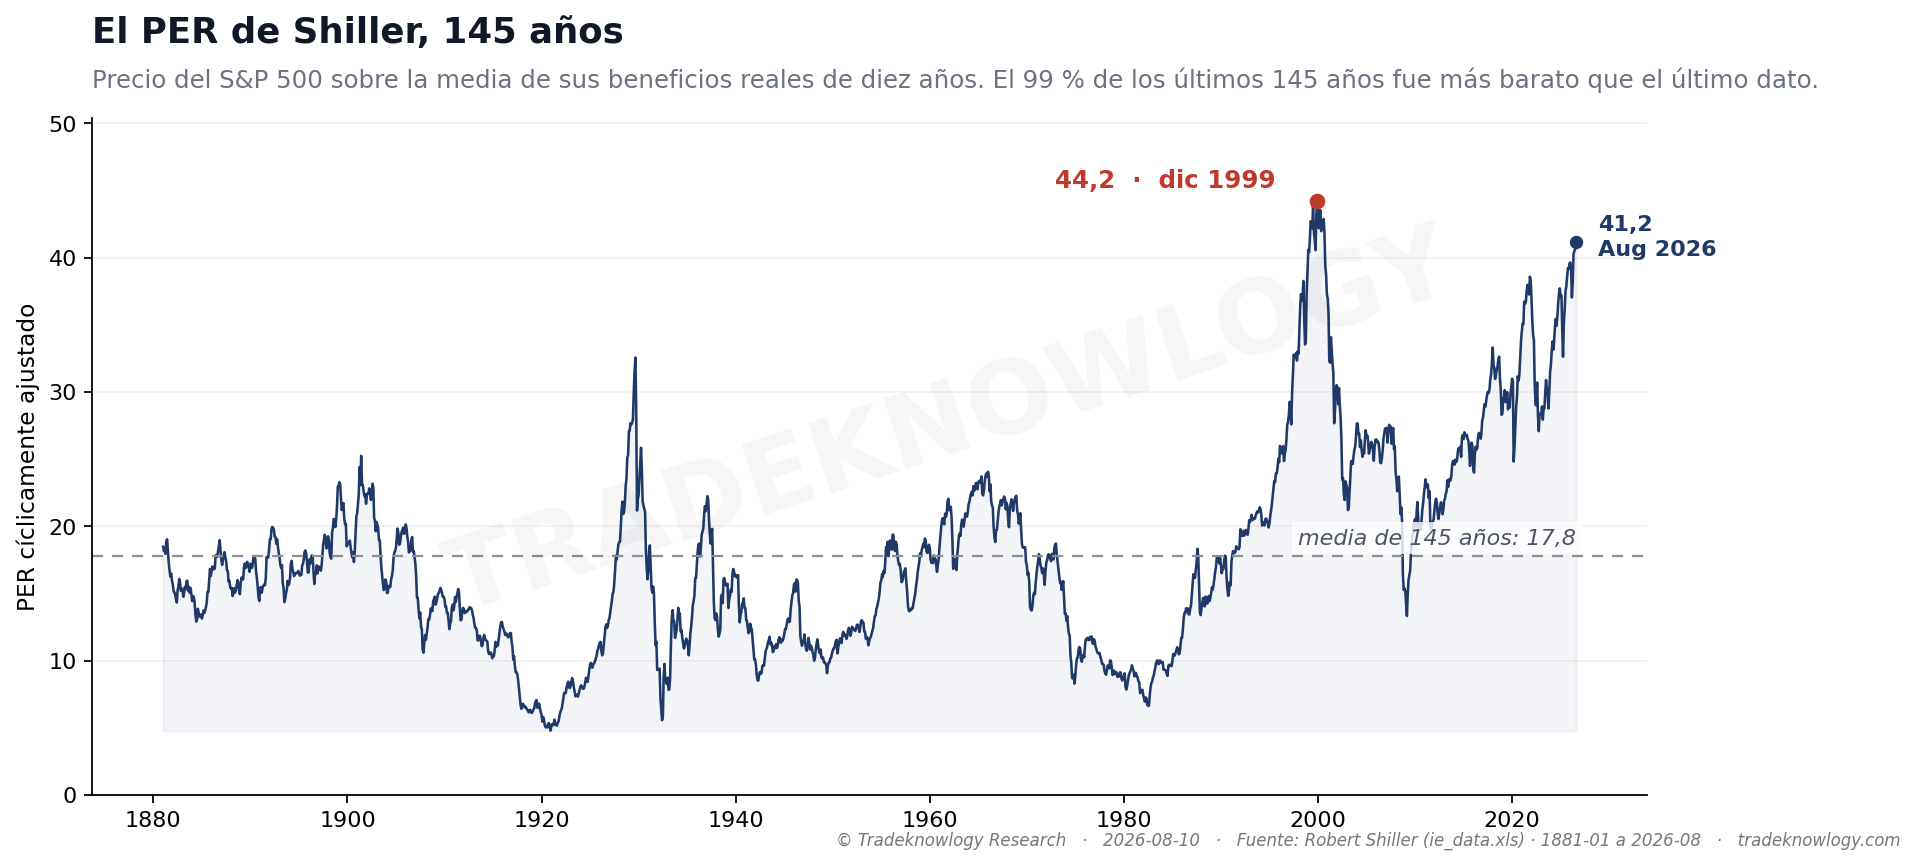
El PER de Shiller compara el precio del S&P 500 con la media de sus beneficios reales de diez años, no con los del último trimestre. Esa es toda la idea: promediar una década entera para que un año bueno o una recesión no hagan parecer barata o cara a una bolsa que no lo está.
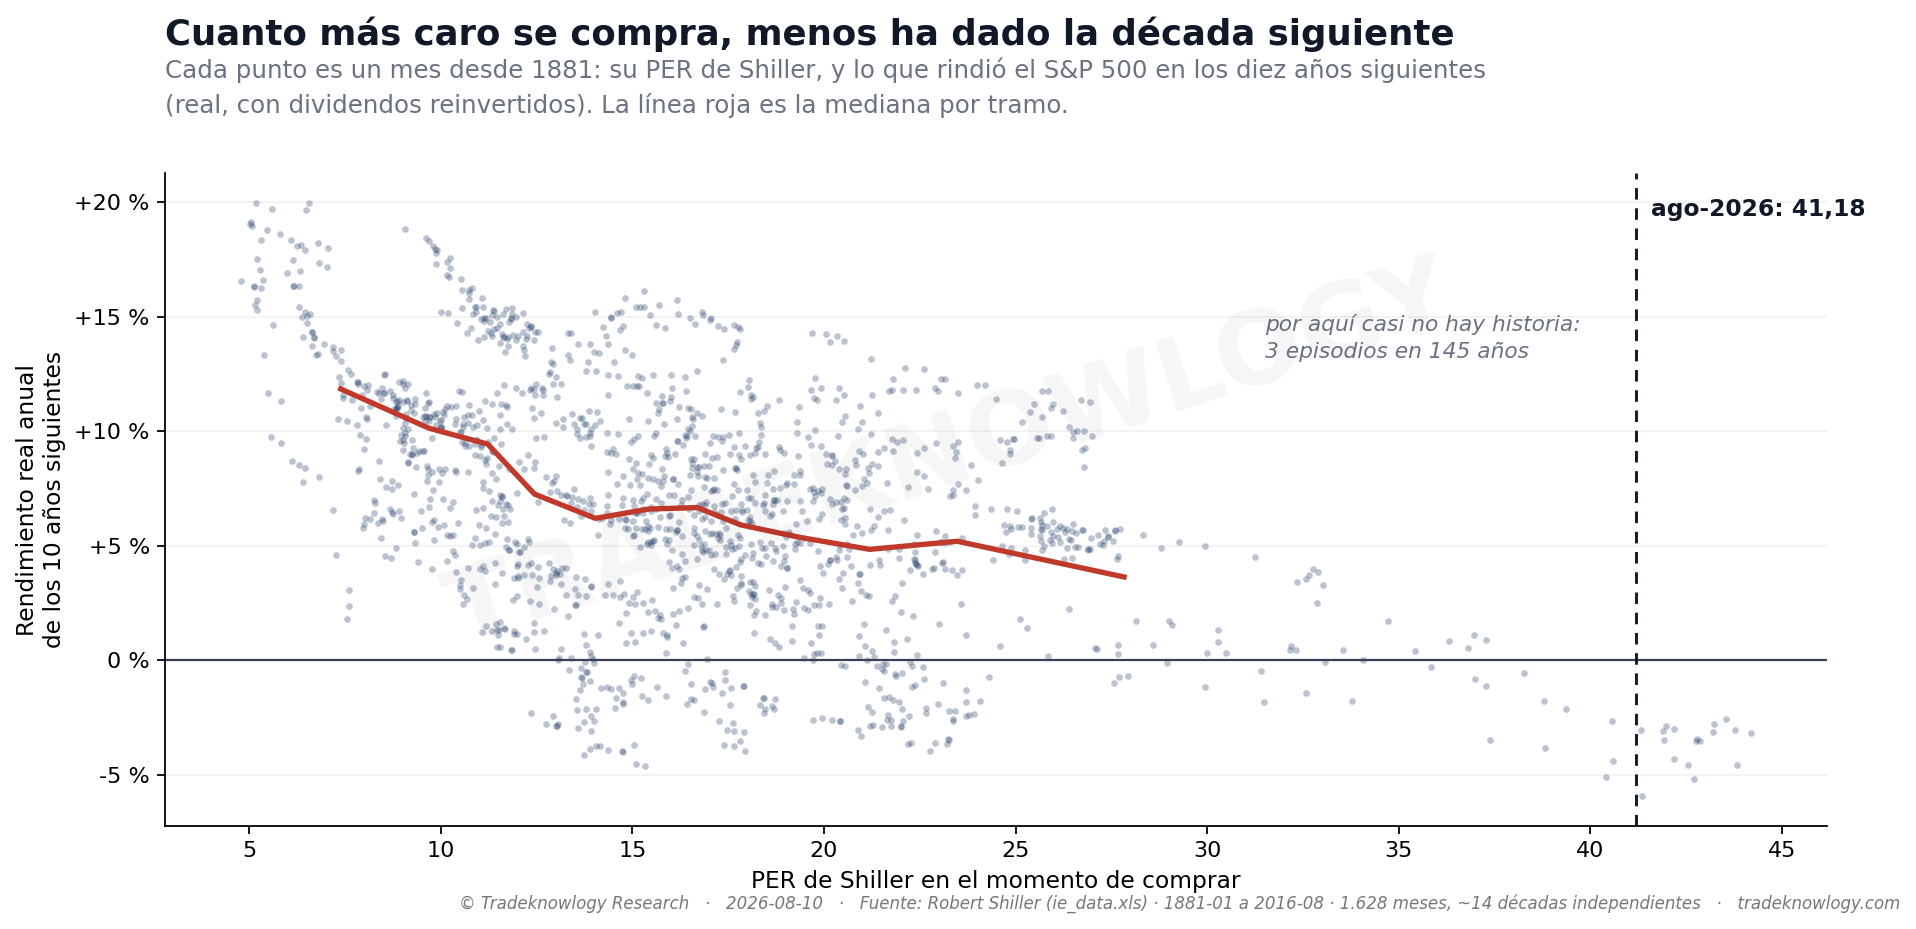
Para saber si sirve de algo hay que mirar hacia adelante, no hacia atrás. Tomamos cada mes desde 1881, anotamos el PER de Shiller de ese momento, y medimos lo que rindió el mercado en los diez años siguientes. Ordenados de más barato a más caro en cinco grupos, el resultado baja sin un solo escalón fuera de sitio: +10,6 % anual real desde el quintil más barato, y +4,6 % desde el más caro. Una brecha de 6,1 puntos al año sostenida durante una década no es un matiz: es la diferencia entre duplicar el poder adquisitivo y no llegar a la mitad de eso.
Y aguanta las dos pruebas que suelen tumbar a este tipo de hallazgos. La primera es el paso del tiempo: la relación es igual de fuerte midiendo desde 1881, desde 1926, desde 1950 o desde 1970, así que no vive del pasado remoto. La segunda es más dura. Los 1.628 meses del estudio no son 1.628 observaciones independientes —dos meses seguidos comparten 119 de sus 120 meses de futuro—, así que en realidad hay unas 14 décadas que no se solapan. Tomando solo esas, la relación sigue ahí: −0,48 contra el −0,49 de la serie completa.
Ahora la parte que casi nadie cuenta. Desde el quintil más caro, el 73 % de las décadas acabó en positivo — desde el más barato, el 100 %, sin una sola excepción. La peor dio −5,9 % anual y la mejor +12,8 %. Comprar caro no ha significado perder dinero: ha significado ganar menos, casi siempre, con excepciones grandes. El nivel corre la distribución entera hacia abajo; no elige el resultado.
Lo que este estudio no dice
No dice nada del año que viene. Todo lo de arriba está medido a diez
El gráfico del «canal de tendencia roto desde 1928» mide sin dividendos: qué pasa al medirlo bien.
años. A uno o dos años la valoración no ordena casi nada, y esa es la razón por la que el reloj de La Valoración de la portada lleva un horizonte de 3 a 10 años y no aparece en ninguna lectura diaria.⚠️ Cuidado con el titular fácil. «Con el PER de Shiller por encima de 30, la década siguiente fue negativa» sale de 57 meses que parecen muchos y son 3 episodios: 1929, la burbuja puntocom y su resaca. Y 51 de esos 57 meses son un solo episodio. Presentarlo como 57 observaciones es contar la misma historia cincuenta y siete veces.
⚠️ Y por encima de 30 estamos casi sin mapa. El quintil más caro empieza en un PER de 21,4 y son 16 episodios en 145 años. El nivel actual, 41,18, cae por encima de casi todo lo que hay medido: las tasas base de arriba son la mejor referencia disponible, no una descripción del momento presente.
Es un solo país, y el más exitoso del siglo. Toda la serie es el mercado de Estados Unidos. Los mercados que no sobrevivieron al siglo XX no están en ningún dato de esta página.
El PER de Shiller no es el «PER cíclico» del reloj de la portada. Se mueven casi igual, pero el de la portada mide todo el sector corporativo no financiero de Estados Unidos y no el S&P 500, así que vive unos siete puntos más abajo de mediana — y hoy la distancia es de dieciséis, porque el mismo desfase sobre niveles más altos se agranda. Por eso la portada publica su percentil contra su propia historia y nunca su nivel: leer uno como si fuera el otro es hoy un error de dieciséis puntos.
Contraste de la reconstrucción: el retorno total real de toda la serie da 6,98 % anual, que es donde tiene que caer un siglo y medio de bolsa estadounidense. El precio mensual de Shiller es el promedio de los cierres diarios del mes, no el cierre de fin de mes: suaviza los extremos, así que las caídas más violentas salen algo menos profundas de lo que fueron.
Cómo se midió
Serie mensual de Robert Shiller, 1881 a 2024. Las cifras de rendimiento futuro usan los 1.628 meses que tienen diez años completos por delante (1881-01 a 2016-08), y son reales y con dividendos reinvertidos: sin dividendos se tira la mitad del retorno de un siglo, y sin descontar la inflación se compara 1921 con 2014 en monedas distintas. El PER de Shiller de referencia es el último que publica la hoja: 41,18, de agosto de 2026 — el segundo nivel más alto de los 145 años.
Estudio F-MKT-038 · analizado el 2026-08-09. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Los ETFs de dividendos (SCHD, VIG) le ganan al S&P 500?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.