¿Es normal que una estrategia pase años sin ganar nada?
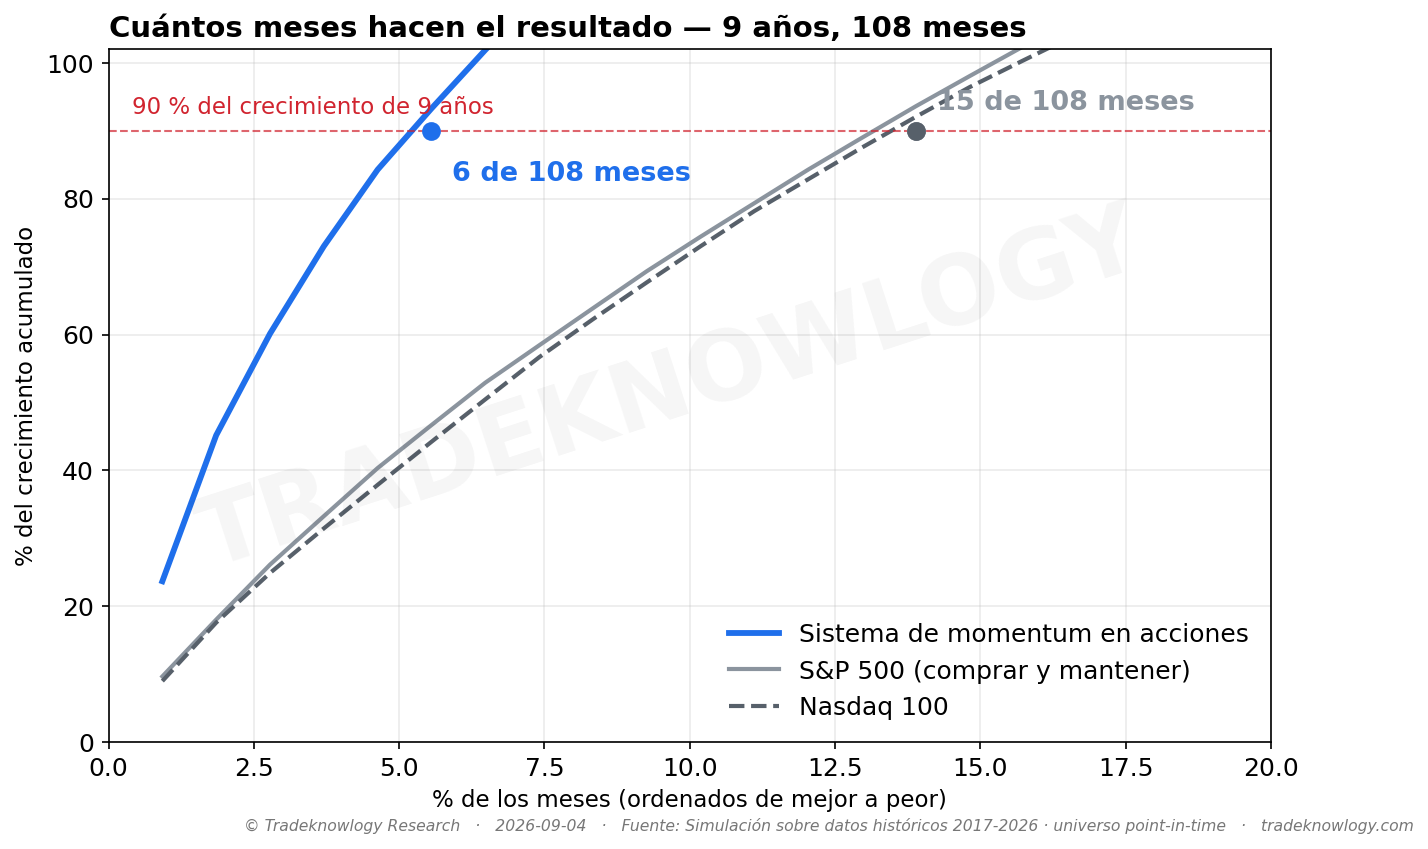
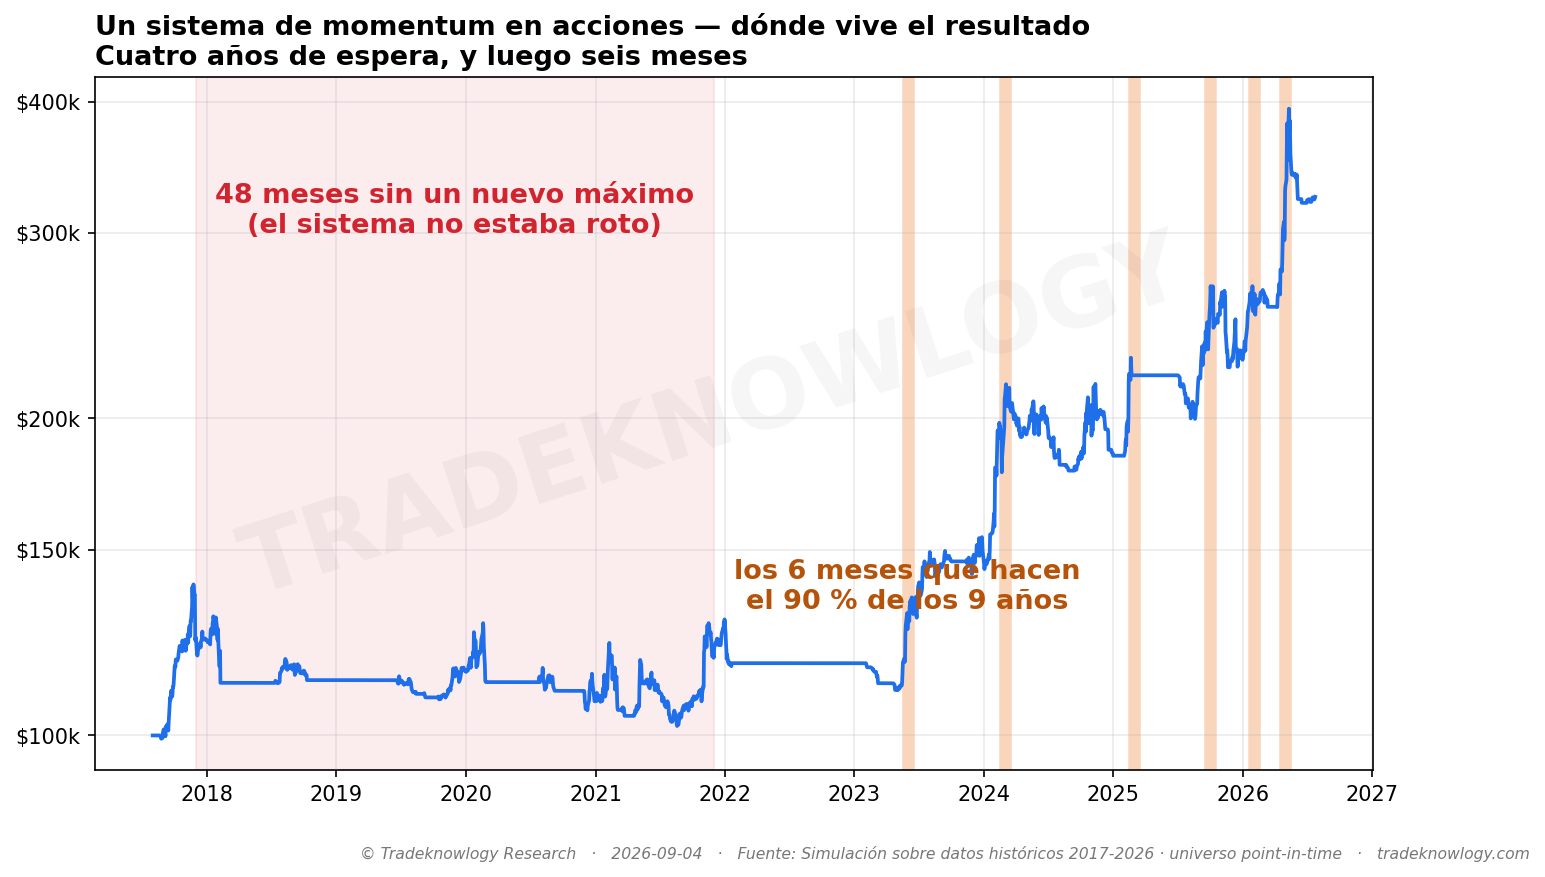
Sí, y por diseño. El resultado de nueve años cabe en 6 de 108 meses (5,6 % del tiempo); al índice le hacen falta 15. El precio de esa concentración es la espera: 48 meses seguidos sin marcar un nuevo máximo. Y lo incómodo es que esos meses buenos no se pueden anticipar: no se agrupan más de lo que los agruparía el azar.
La respuesta
Quien sigue una estrategia —la suya o la de otro— tarde o temprano se topa con la misma pregunta: llevo meses sin ganar nada, ¿esto está roto o solo hay que aguantar? Es la duda que más dinero mueve, porque casi siempre se responde abandonando.
Lo primero: el resultado vive en muy pocos meses. De los 108 meses de nueve años, el 90 % de todo el crecimiento del sistema medido está en seis — el 5,6 % del tiempo. Los otros 102 meses, juntos y en neto, aportan +8,2 %. Y no es solo cosa de estrategias activas: al S&P 500 también le pasa, aunque menos, y necesita 15 meses. Un solo mes —el mejor de los nueve años— vale el 23,7 % de todo el crecimiento del sistema; en el índice, el mejor mes vale el 9,7 %.
Visto año a año da todavía más vértigo. En un año típico bastan dos meses para el 90 % del año (al índice le hacen falta cuatro y medio). El mejor mes solo vale el 84 % del año, y los tres mejores suman el 182 % — más del 100 %, que es la forma matemática de decir que todo el resto del año, sumado, resta.
Lo segundo, que es lo que nadie enseña: el precio. Solo el 38,9 % de los meses del sistema cierran en verde, frente al 67,6 % del índice. Y el tramo más largo sin marcar un nuevo máximo fue de 48 meses — cuatro años. En total pasó el 81 % del tiempo por debajo de su mejor momento anterior; el índice, el 54 %, y su peor tramo sin máximos nuevos fue de 23 meses, la mitad. Quien mira su cuenta un mes cualquiera, lo más probable es que la vea peor que en su mejor día.
Y lo tercero, que es lo que cambia qué hacer con todo lo anterior: no se puede cronometrar. Si los meses buenos vinieran en rachas, tendría sentido esperar fuera y entrar cuando empieza la buena. Se comprobó barajando diez mil veces los días de cada año: si los días buenos se agruparan de verdad en meses concretos, el resultado real destacaría contra ese barajado. No destaca en 0 de 8 años. Y por otro camino, lo mismo: que un mes haya sido bueno no dice casi nada del siguiente — la relación entre un mes y el que viene es de +0,08 sobre un máximo de 1, indistinguible de cero.
¿De dónde salen entonces esos seis meses? De estar dentro. En esos seis, el sistema estaba invertido al 100 %; en los otros 102, al 35 %, y el 38 % de los meses estaba prácticamente fuera del mercado. Los seis meses buenos suman +200 %: no son meses de acertar más, son los meses en los que había dinero puesto y el mercado acompañó.
Lo que este estudio no dice
No dice que aguantar siempre sea lo correcto. Una estrategia puede estar rota de verdad, y esto no distingue un caso del otro — justamente ese es el problema: durante cuatro años planos, la curva de resultados no contiene la respuesta. Lo que sí se puede mirar en ese rato es si el sistema está haciendo lo que dice hacer, y si sigue estando invertido cuando toca.
Tampoco es una promesa de que la espera acabe pagando. Aquí acabó pagando; en otra historia podría no haberlo hecho, y nueve años son una sola trayectoria. Las cifras vienen de una simulación sobre datos históricos, no de una cuenta real, y la ventana no incluye 2008.
Y una advertencia sobre el número estrella: que los meses buenos no se agrupen está medido sobre ocho años, que son pocos. Lo honesto es decir que no se detecta agrupamiento, no que se haya demostrado que no existe. Si la duda de fondo es cuándo una racha mala deja de ser normal, se mide aparte: pasar la prueba estadística no es servir para algo.
Cómo se midió
Nueve años completos, de agosto de 2017 a julio de 2026: 108 meses. Se comparan tres cosas medidas exactamente igual — el S&P 500 y el Nasdaq 100 comprados y mantenidos, con dividendos, y un sistema de momentum en acciones simulado sobre datos históricos con el universo tal como era cada día (sin colar empresas que hoy sabemos que iban a ganar). Del sistema interesa aquí la forma de su curva, no cuánto rindió: no se cita ninguna cifra de rentabilidad. Encima va el control que decide la respuesta: barajar diez mil veces los días de cada año para ver si los meses buenos se agrupan de verdad o si es lo que haría el azar.
Estudio F-BOT-087 · analizado el 2026-09-04. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿El VIX bajo avisa de que viene una caída?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.