Si un indicador pasa la prueba estadística, ¿sirve para algo?
No necesariamente. Con una muestra enorme, un efecto irrelevante cruza el umbral de significancia; con una pequeña, uno inexistente parece enorme. Significativo y útil son cosas distintas.
La respuesta
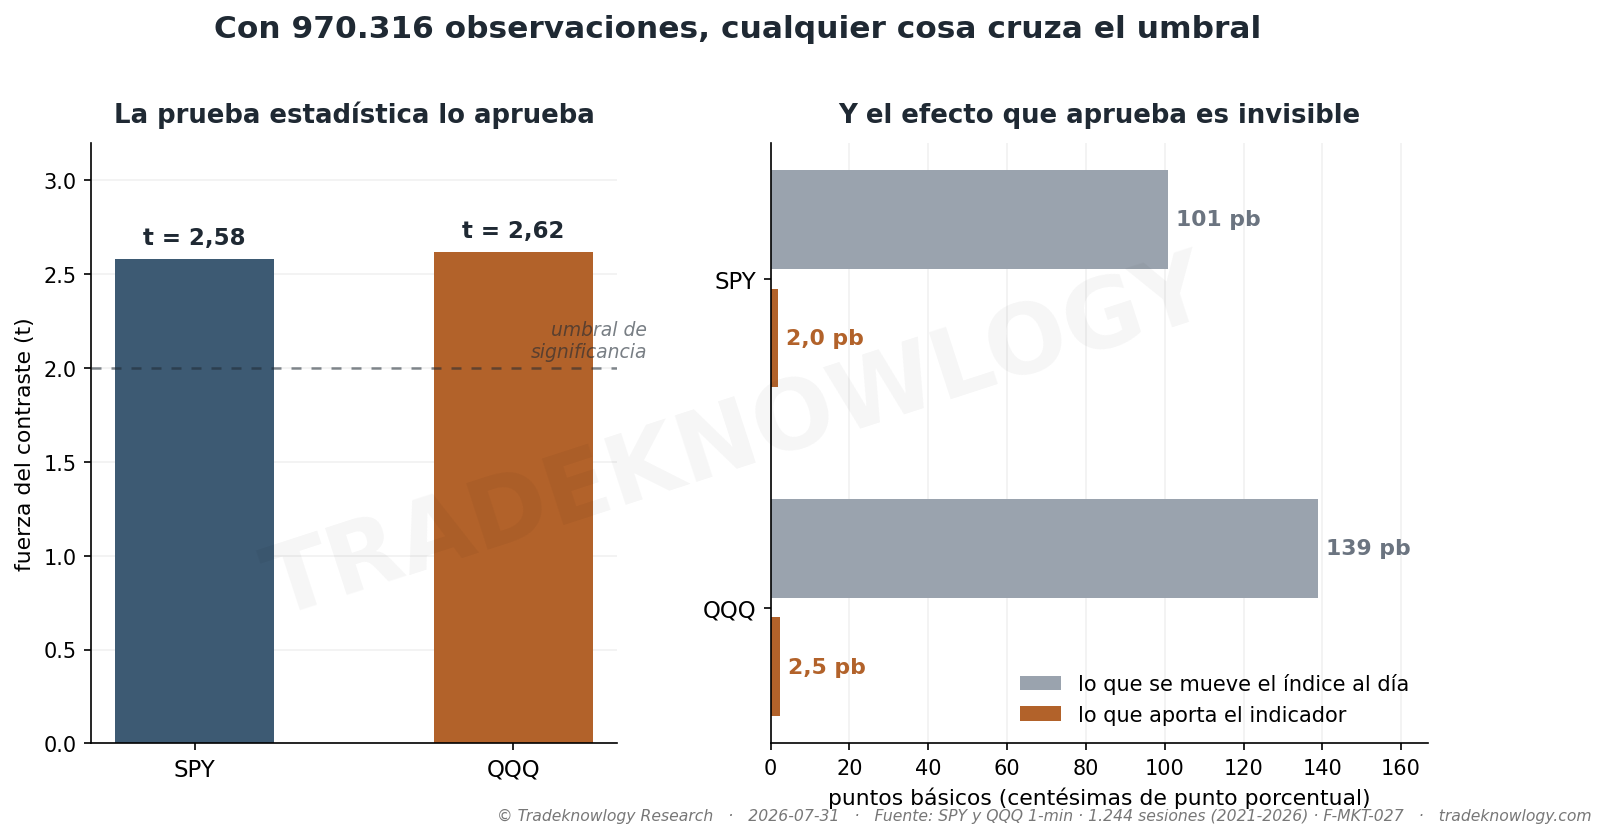
Un indicador que combina tres señales intradía muy usadas se sometió a la prueba habitual sobre 970.316 observaciones. La pasó: 2,58 en el S&P 500 y 2,62 en el Nasdaq, por encima del umbral que normalmente se acepta como «esto no es casualidad».
Y no lo es. El efecto existe. El problema es su tamaño: 2,0 y 2,5 centésimas de punto porcentual, en índices que recorren 101 y 139 centésimas en un día normal. Unas cincuenta veces menos que el ruido dentro del cual habría que encontrarlo.
Eso es lo que hace una muestra gigante: no aumenta el efecto, reduce la incertidumbre sobre un efecto minúsculo hasta que cruza el umbral. La prueba responde «¿es distinto de cero?», que no es la pregunta que importa. La que importa es «¿es lo bastante grande para notarlo?».
Y hay un segundo indicio que la prueba no ve. Al ordenar el indicador de menor a mayor, el retorno posterior no crece de forma ordenada en ninguna de las seis combinaciones probadas — sube, baja y vuelve a subir. Además el propio indicador satura el 80 % del tiempo en sus valores extremos, así que casi nunca está diciendo algo intermedio.
El caso contrario aparece en el mismo estudio y es igual de instructivo. Un filtro de volumen que parecía potentísimo se apoyaba en 22 sesiones de más de mil doscientas. Ampliada la muestra, se evaporó.
El hilo que une los tres: parecían razonables, dos tenían muestras que parecían suficientes, y ninguno sobrevivió a la misma pregunta sencilla — ¿el resultado cambia de forma ordenada con lo que el indicador dice?
Lo que este estudio no dice
No dice que la estadística no sirva. Dice que un valor que cruza un umbral no es un veredicto: hay que mirar además el tamaño del efecto frente a lo que se mueve el mercado, si el efecto es ordenado, y si la muestra da para tantas observaciones independientes como parece.
Y no dice que estos tres indicadores no funcionen en ningún uso. Dice que, medidos así, ninguno anticipa el retorno de los minutos siguientes en estos dos índices y en esta ventana.
Publicar lo que no funciona es parte del método. De los estudios de esta biblioteca, buena parte no encuentra nada en ningún régimen — y eso también es información.
Cómo se midió
Casi un millón de barras de un minuto del S&P 500 y del Nasdaq 100 (2021-2026). Se prueban tres indicadores intradía muy difundidos con la misma pregunta en los tres casos: ¿el retorno que viene después cambia de forma ordenada según lo que el indicador dice?
Estudio F-MKT-027 · analizado el 2026-07-31. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Leer los números: ¿Sirven de algo los filtros técnicos para elegir acciones?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.