¿Vale la pena una cuenta de fondeo de futuros?
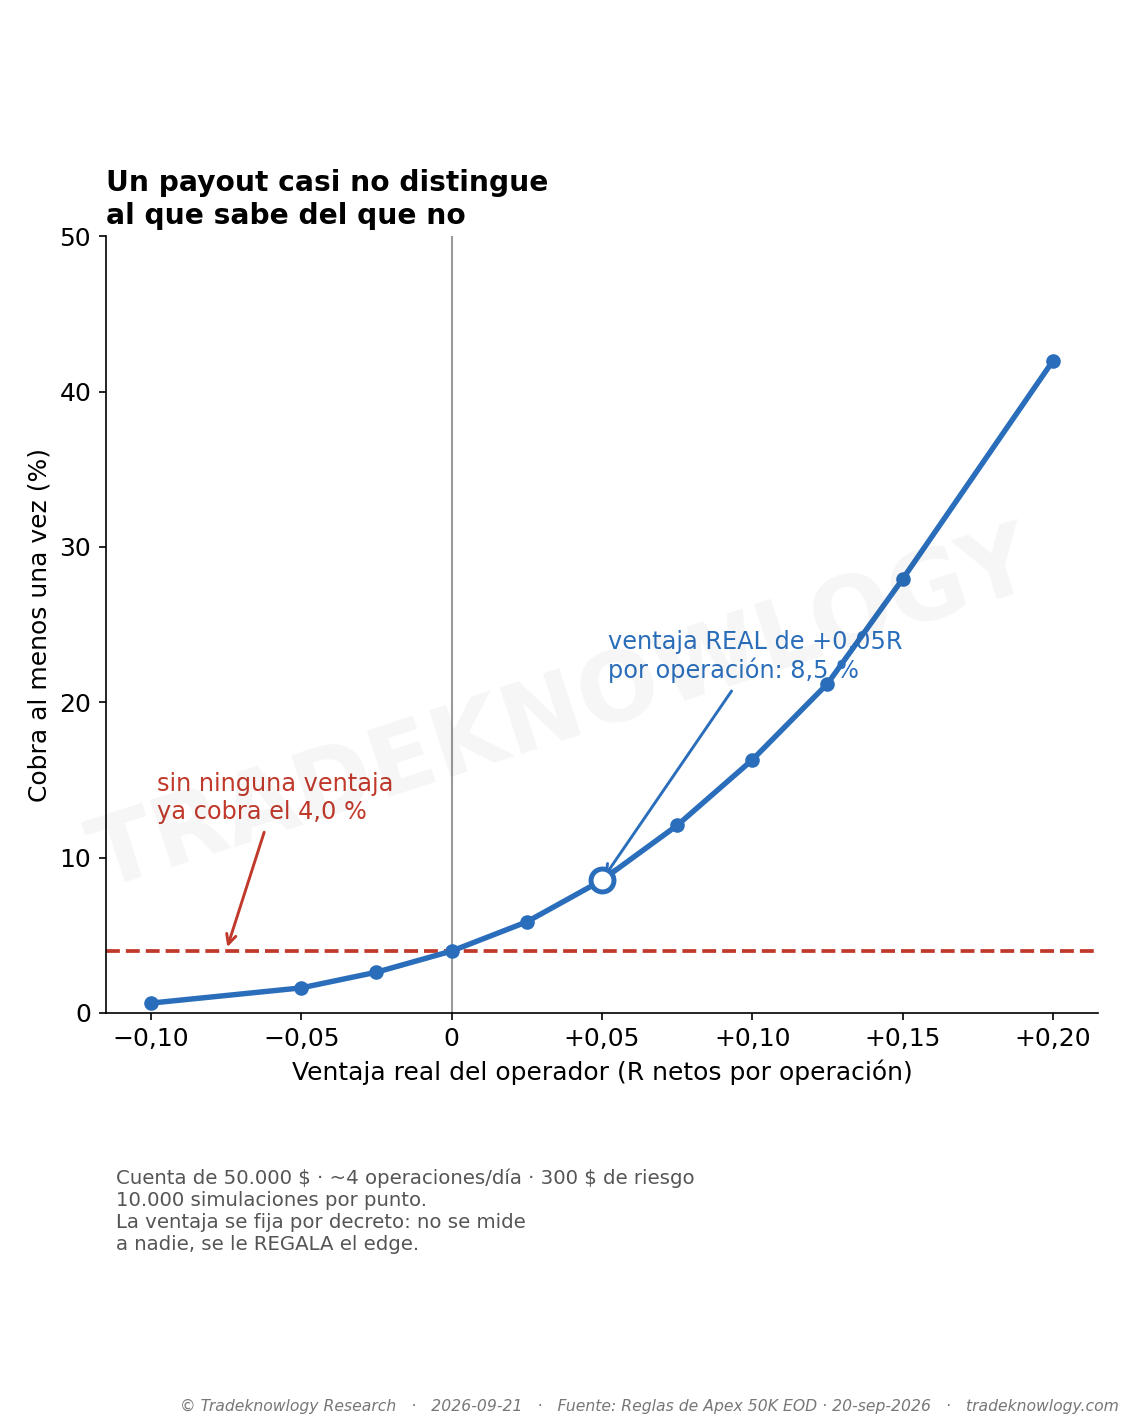
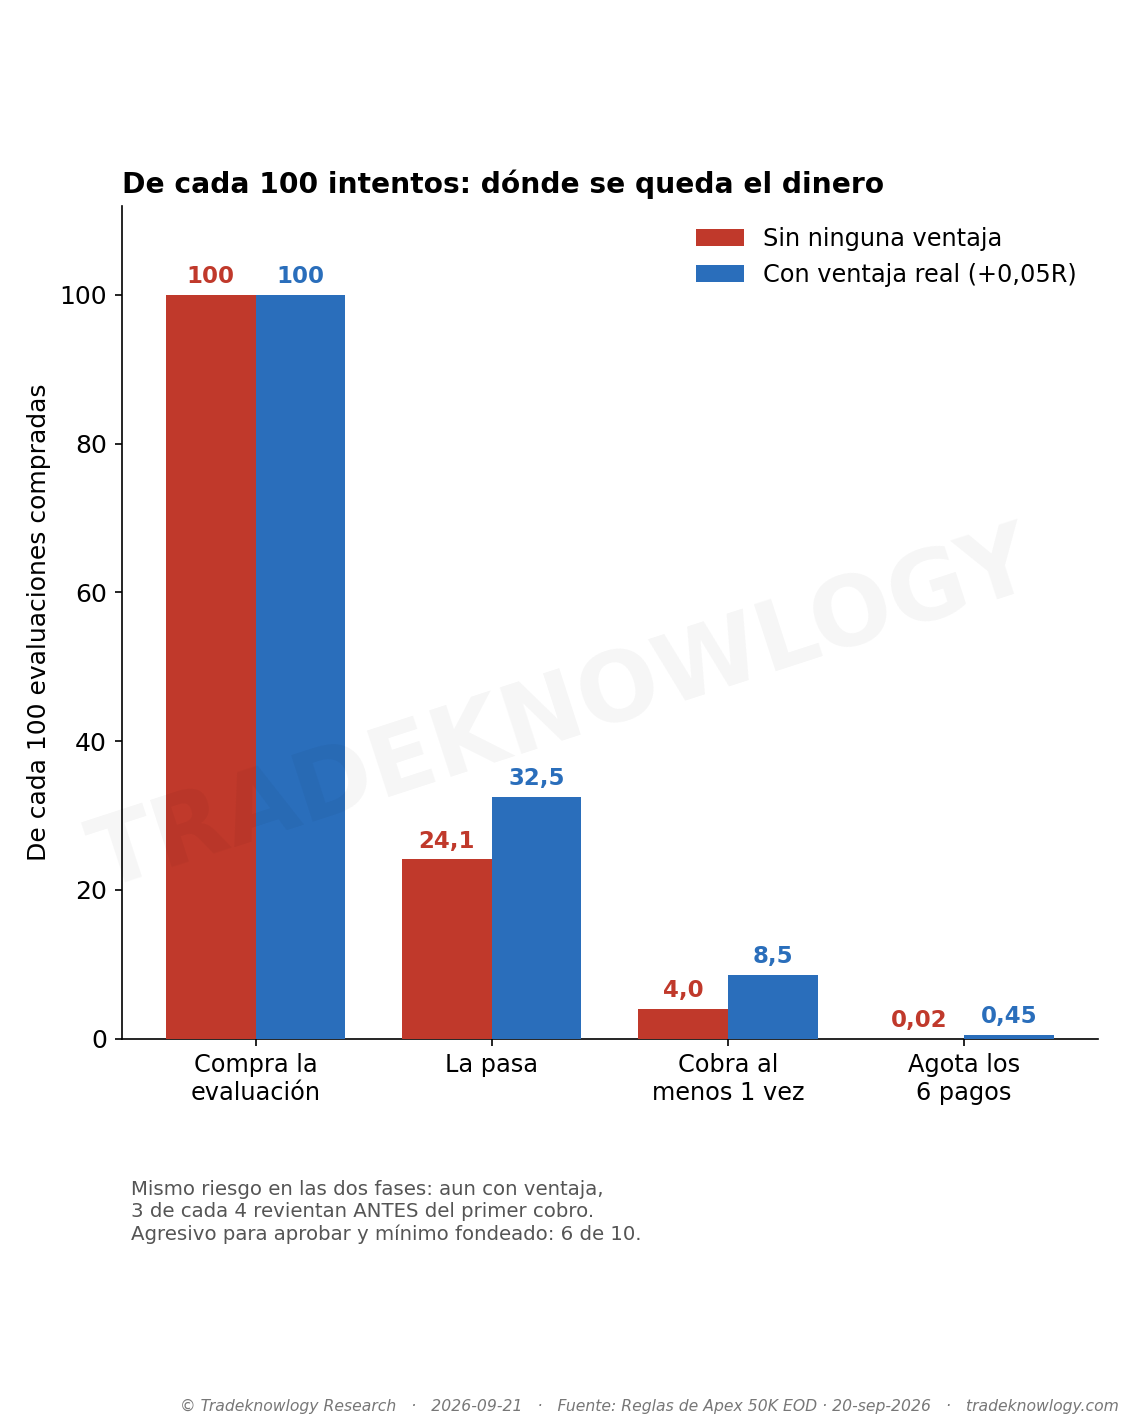
Casi nunca — y lo importante: una captura de un pago no prueba casi nada. Quien no tiene ninguna ventaja llega a cobrar el 4,0 % de las veces, y quien tiene una ventaja real, el 8,5 %. Es poco más del doble, mucho menos de lo que parece. Y aun teniendo ventaja de verdad y trabajándolas bien, 6 de cada 10 cuentas revientan antes del primer cobro.
La respuesta
El negocio es conocido: pagas una cuota, haces una prueba, y si la pasas te dejan operar una cuenta simulada y quedarte con las ganancias. Lo que se ve en redes son capturas de pagos. Lo que nunca se ve es cuánto dinero entró para producir esa captura.
Lo primero: un pago no es prueba de que alguien sepa operar. Alguien sin ninguna ventaja llega a cobrar el 4,0 % de las veces. Alguien con una ventaja real y sólida, el 8,5 %. Ver a una persona cobrar solo hace poco más del doble de probable que tenga ventaja: algo, pero lejos de una prueba. Y es la cuenta generosa: quien publica una captura suele llevar varias cuentas a la vez, y entonces basta con que cobre una de ellas.
Lo segundo: el problema no es la prueba, es lo que viene después. Pasar la evaluación es relativamente fácil: la pasa el 24 % sin ventaja y el 32 % con ella. Lo que mata es la cuenta fondeada. Aun con ventaja real y arriesgando lo mismo en las dos fases, 3 de cada 4 cuentas que pasaron revientan antes de cobrar un solo dólar (74 %). El motivo es mecánico: durante la prueba el límite de pérdida te sigue hacia arriba, pero una vez fondeado se congela un poco por encima del capital inicial y deja de acompañarte. Te quedas operando con un suelo fijo debajo. Llegar hasta el final —agotar los seis pagos que permite la cuenta— le pasa a 4 de cada 1.000 con ventaja real, y a 2 de cada 10.000 sin ella.
Lo tercero: la regla de consistencia castiga justo el día bueno. Ningún día ganador puede ser la mitad o más de lo que llevas ganado desde el último cobro. Con ventaja real, esa regla bloquea de media 18 veces un pago que ya cumplía todo lo demás. Es una regla que penaliza precisamente los días grandes, que son de donde sale el dinero en futuros.
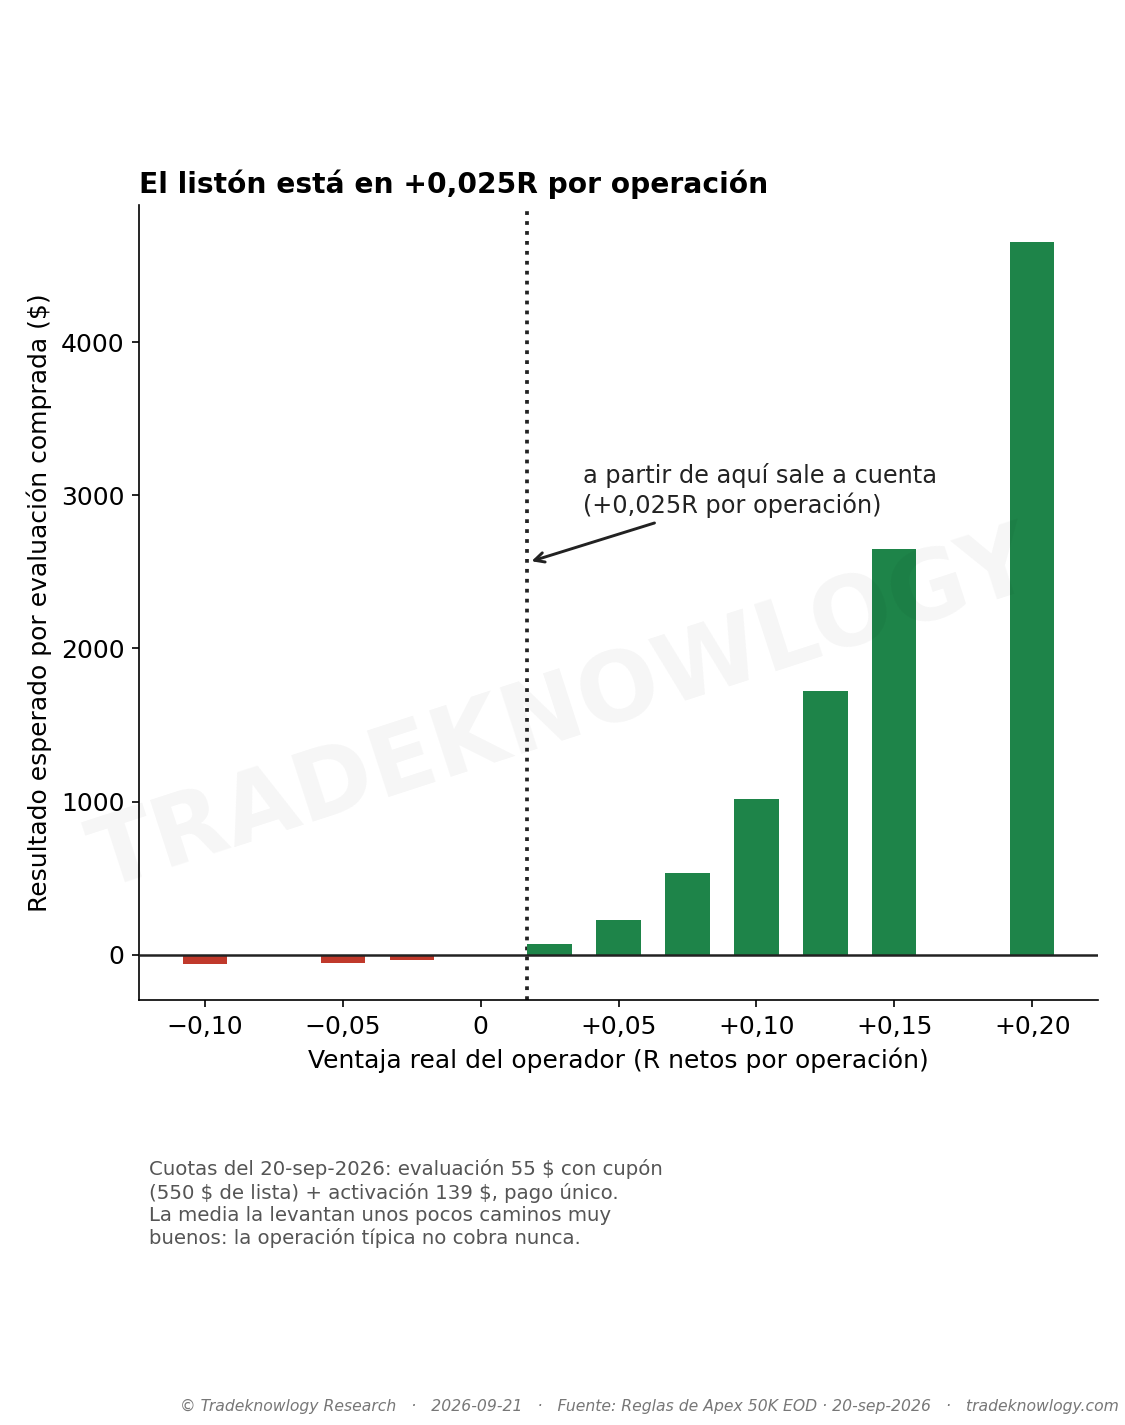
Lo cuarto: cuánta ventaja hace falta. Con la cuota de 55 $ y la activación de 139 $, la cuenta empieza a ser rentable a partir de +0,025R por operación, neto de comisiones y deslizamiento. Sin cupón, a 550 $ de lista, el listón sube a +0,075R. Puede sonar poco, pero es una ventaja sostenida operación tras operación: la mayoría de la gente está por debajo de cero.
Lo quinto: ¿y si se trabajan como lo hace quien sabe? Quien opera estas cuentas no las trata como una cuenta real: va agresivo para aprobar y arriesga lo mínimo una vez fondeado. Lo medimos también, con 800 $ por operación en la prueba y 100 $ en la cuenta fondeada, y funciona: con ventaja real el resultado por intento sube entre un 50 % y un 74 %, y el cobro llega en el 10-15 % de los casos. Pero no crea dinero donde no hay ventaja: sin ella se cobra el 4-6 % de las veces, y contando con realismo las pérdidas dentro del día, todas las combinaciones de riesgo pierden dinero. Ir agresivo en las dos fases es lo peor de todo, porque en la cuenta fondeada los tramos solo dejan operar 20 micros hasta haber ganado 1.500 $. Y un pago sigue distinguiendo poco: con la estrategia buena, quien tiene ventaja cobra 2,4 veces más a menudo que quien no. Saber trabajarlas multiplica una ventaja que ya tienes; no la crea.
Un detalle que sorprende: las reglas de disciplina no ayudan aquí. Parar tras dos días de pérdidas, que es el consejo habitual, baja el cobro medio de 283 $ a 168 $. En una ventana de 30 días sin repeticiones, dejar de operar te quita las oportunidades que necesitas para llegar al objetivo antes de que se acabe el plazo.
Lo que este estudio no dice
No dice que la firma haga trampa. Todo lo de arriba sale de aplicar sus reglas publicadas, que están a la vista de cualquiera. El resultado no viene de letra pequeña: viene de la aritmética de un límite de pérdida que se congela y de una regla de consistencia aplicada a unos resultados que tienen días grandes.
Tampoco mide a ningún operador concreto, ni dice que nadie gane. Dice que, con las reglas puestas, hace falta bastante más ventaja de la que parece, y que el resultado medio lo levantan unos pocos recorridos muy buenos: el intento típico no cobra nunca. Las reglas son de una firma y de una fecha concreta; cambian a menudo, y esta misma cambió de producto en marzo de 2026.
Y una nota nuestra: probamos meter por aquí nuestra propia estrategia de ruptura de apertura y no pasa la evaluación (menos del 9 % de las veces). Es demasiado lenta: opera una vez cada tres días y el plazo son 30. Una estrategia puede ser buena y aun así no caber en estas reglas.
Sobre por qué una caída grande pesa más que muchas ganancias pequeñas, está por qué la caída máxima importa más que la rentabilidad.
Cómo se midió
Simulamos 10.000 veces cada caso sobre las reglas reales de una cuenta de 50.000 $ con retirada al cierre del día, leídas en la web de la firma el 20 de septiembre de 2026: hay que ganar 3.000 $ en 30 días sin perder nunca 2.000 $ desde el máximo, y una vez fondeado ese límite deja de acompañar. El operador hace unas 4 operaciones al día arriesgando 300 $ en cada una, con la forma de resultados de una estrategia real de futuros; y en una segunda versión, como se trabajan en la práctica, arriesga 800 $ para aprobar y solo 100 $ una vez fondeado. La ventaja se le regala: no medimos si alguien sabe operar, le damos una ventaja y miramos qué hacen las reglas con ella. Cuotas incluidas: 55 $ la evaluación con cupón (550 $ de lista) y 139 $ de activación.
Estudio F-BOT-099 · analizado el 2026-09-20. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Funciona comprar caídas con el MFI de 2 sesiones, y en los apalancados?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.