¿Cuánto en vivienda y cuánto en Bolsa? Lo que pasó con cada mezcla desde 1989
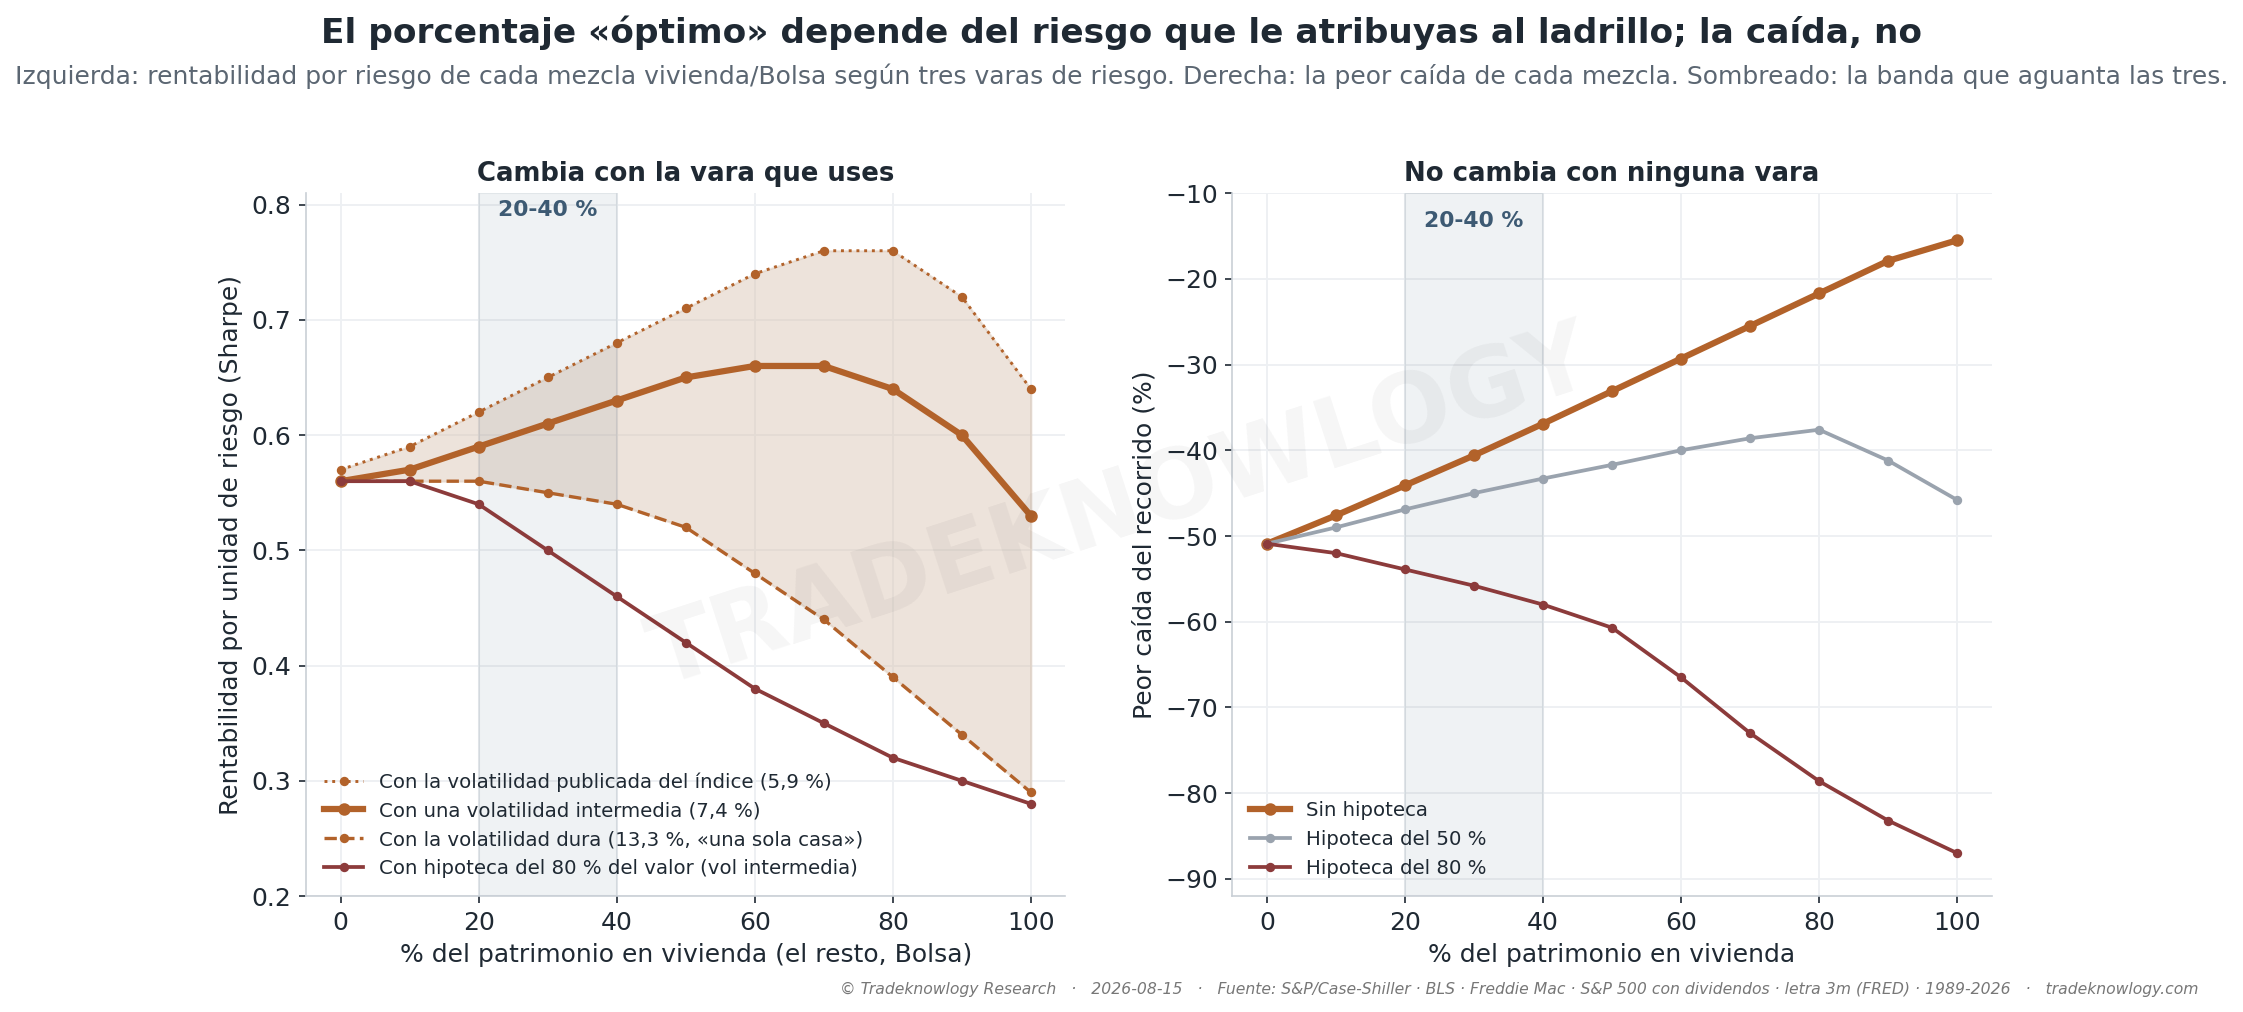
El porcentaje «óptimo» no es un número: va del 0 al 70 % según cuánto riesgo real le atribuyas al ladrillo. Lo que sí es robusto es el intercambio —cada 10 % en vivienda recorta la peor caída 3,6 puntos y cede 0,43 de rentabilidad anual— y que la banda del 20 al 40 % aguanta cualquier supuesto.
La respuesta
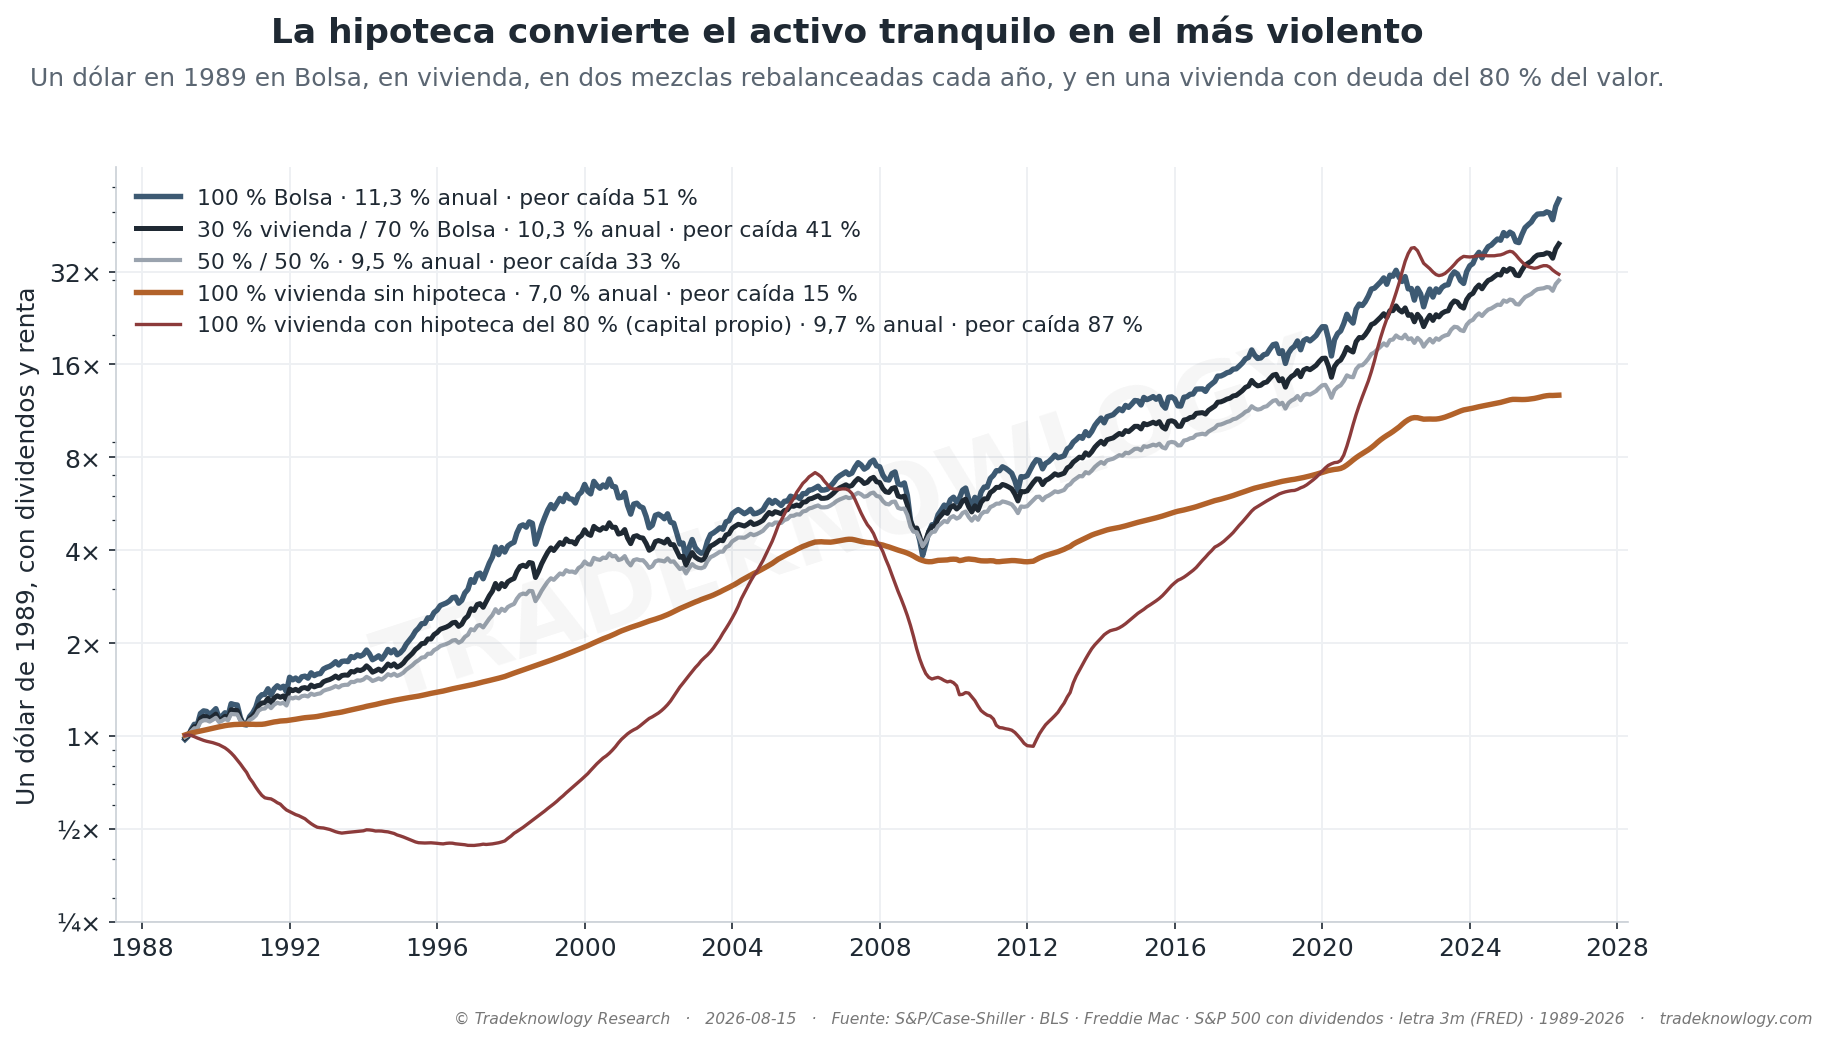
Los ingredientes: el S&P 500 rindió 11,3 % anual con una peor caída del 51 %; una casa sin hipoteca, con su renta, 7,0 % anual con caída máxima del 16 %. Correlación anual entre los dos: 0,24. Ese es el argumento para mezclar.
Lo robusto: cada 10 % del patrimonio que pasa de Bolsa a vivienda recorta la peor caída unos 3,6 puntos y cede unos 0,43 puntos de rentabilidad anual. Con un 30 % en casas: caída máxima del 41 % en vez del 51 %, rentabilidad del 10,3 % en vez del 11,3 %. Esto no depende de ningún supuesto: es el recorrido real de los dos activos.
Lo que no es robusto: el porcentaje «óptimo». El índice de precios de vivienda se publica alisado —se mueve poco de un mes a otro por cómo está construido—, así que el riesgo que se le atribuya al ladrillo es una decisión, y la respuesta cambia con ella. Con la volatilidad publicada (5,9 %) la mezcla que más rentabilidad por riesgo da tiene 70 % en casas (0,57 → 0,76). Con una volatilidad intermedia (7,4 %, la razonable para un índice nacional), 60 % (0,56 → 0,66). Con una volatilidad dura (13,3 %, lo que se parece a tener una sola casa), 0 %: el ladrillo baja la caída pero no mejora la rentabilidad por riesgo (0,56 → 0,54 con un 40 %).
La banda del 20 al 40 % es la única que aguanta las tres varas: con la dura pierde como mucho 0,02 de rentabilidad por riesgo; con las otras dos gana (+0,07 y +0,11).
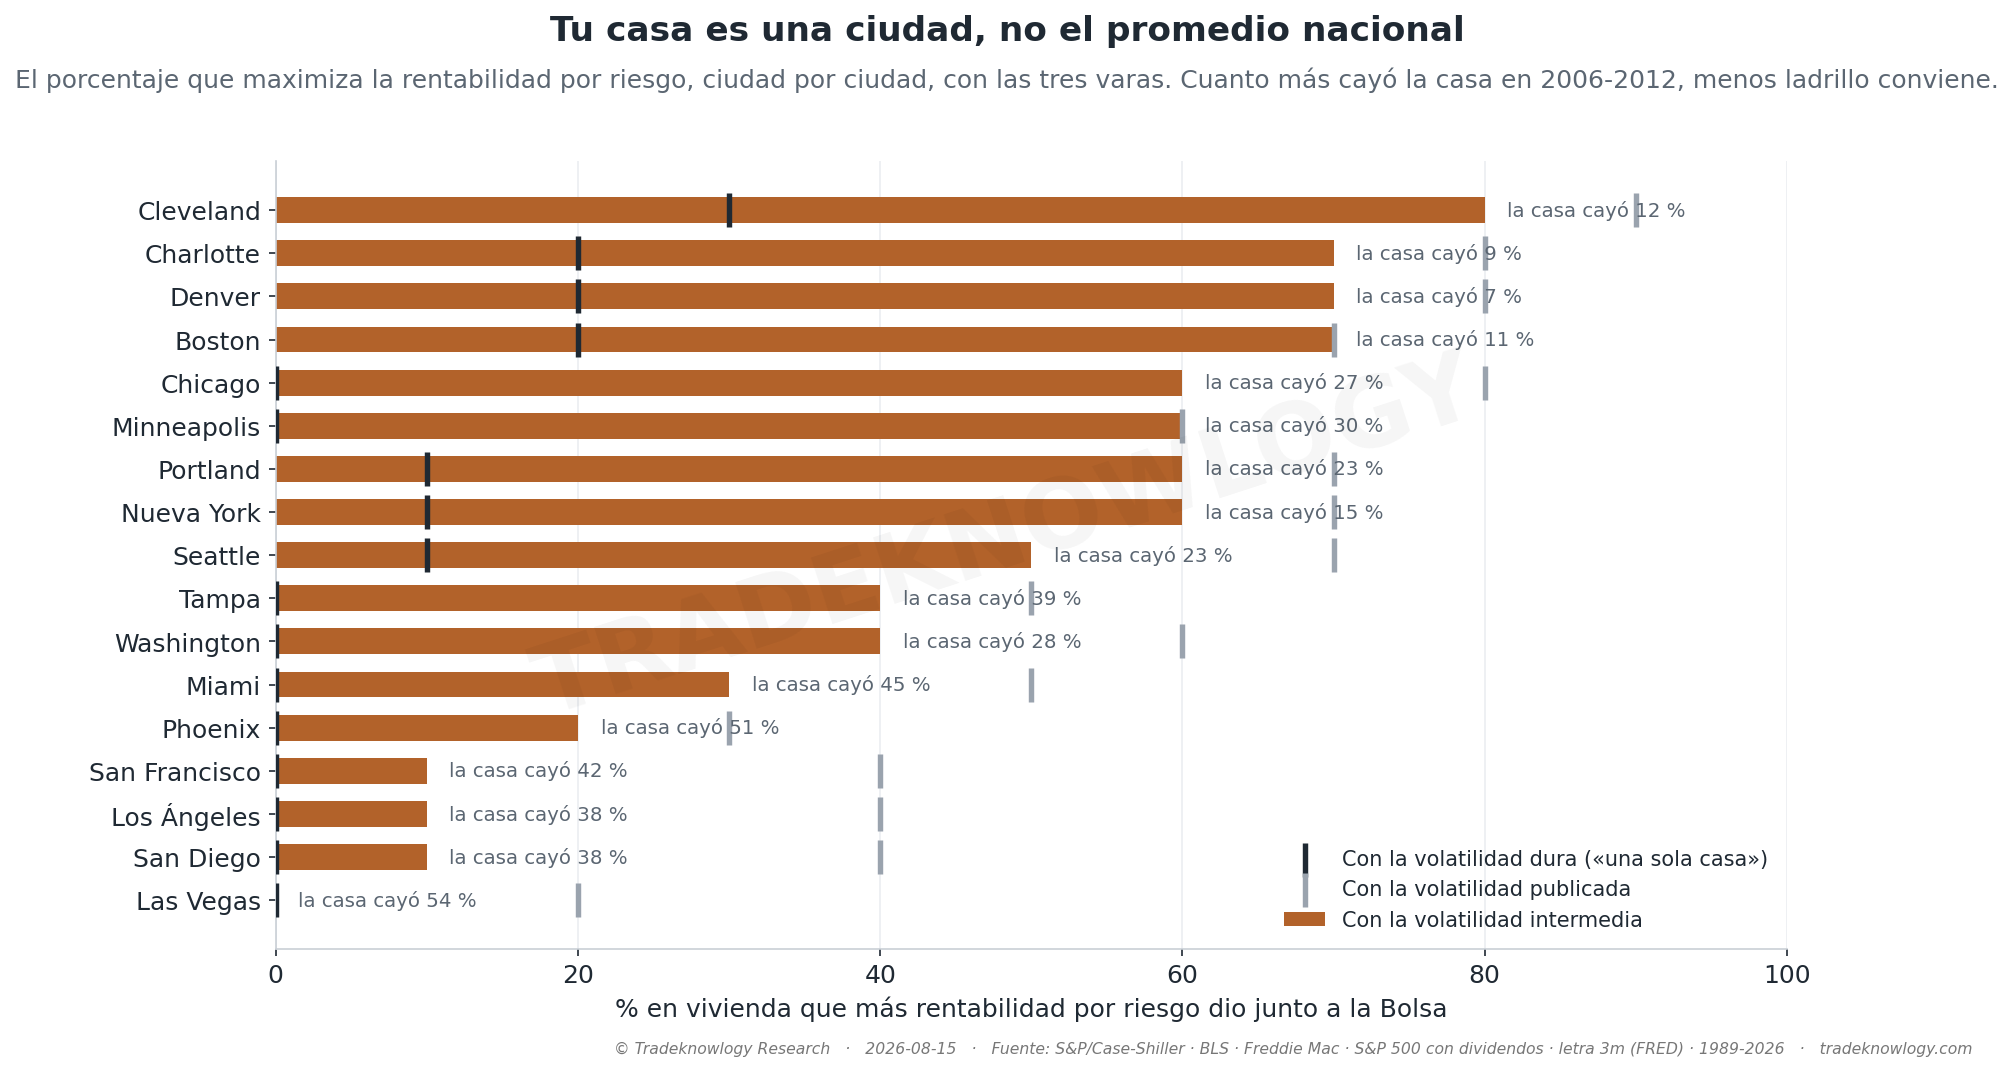
Dos cosas cambian el veredicto. La hipoteca: con una deuda del 50 % del valor, la mezcla óptima baja a 20 %; con el 80 %, a 0 %, porque el capital propio en la casa cayó un 87 % entre 2006 y 2012. La casa que diversifica es la que tiene poca deuda. Y la ciudad: el óptimo va de 0 % en Las Vegas (la casa cayó un 54 %) a 80 % en Cleveland (un 12 %).
Y el control que pocos hacen: si el ladrillo se tiene vía fondos inmobiliarios cotizados (2001-2026), el óptimo es 0 %. Se mueven con la Bolsa (correlación 0,66) y cayeron un 70 % en 2008: no diversifican. Lo que diversifica es la propiedad directa, ilíquida y con poca deuda.
Lo que este estudio no dice
Si la pregunta es la vivienda propia y hay un crédito de por medio, el cálculo es otro: comprar o arrendar.
No dice qué porcentaje deberías tener tú. Dice cómo se comportó cada mezcla en un país y un período concretos, y que la respuesta depende de un supuesto que hay que declarar. Quien te dé un porcentaje único sin decir qué riesgo le atribuye al ladrillo te está enseñando una sola de las tres curvas.
La renta neta del 3 % es un supuesto: con 2 % los óptimos bajan y con 4 % suben. No incluye costos de compraventa ni impuestos a la venta, y modela la hipoteca como una deuda que se mantiene constante, que es más dura que una hipoteca fija que se va amortizando.
Es la continuación de ¿la riqueza está en la Bolsa o en el ladrillo?: allí se ve quién tiene qué; aquí, qué le pasó a cada mezcla.
Cómo se midió
Estados Unidos, 1989-2026, mensual. Casas = índice nacional de precios de vivienda más una renta neta imputada del 3 % anual (ya descontados impuestos, mantenimiento y seguro), sin hipoteca salvo donde se dice; Bolsa = S&P 500 con dividendos; efectivo al tipo de la letra a 3 meses. Mezclas del 0 al 100 % en vivienda, rebalanceadas una vez al año.
Estudio F-MKT-042 · analizado el 2026-08-15. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Vale la pena comprar bonos hoy — y de qué plazo: 2, 5, 10 o 30 años?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.