«El S&P 500 hizo +300 % y las acciones de dividendos +50 % en 10 años»: ¿está muerta la inversión en dividendos?
No está muerta, pero el gráfico está mal contado: el «+50 %» es el precio del índice de dividendos sin sus dividendos (con ellos, +128 %); el hueco real contra el S&P se fabricó entero entre 2016 y 2020 y desde entonces van parejos; y en 99 años las acciones de más dividendo ganaron al mercado. Eso sí: llevamos la racha en contra más larga de la historia, y ningún fondo de dividendos le gana al índice.
La respuesta
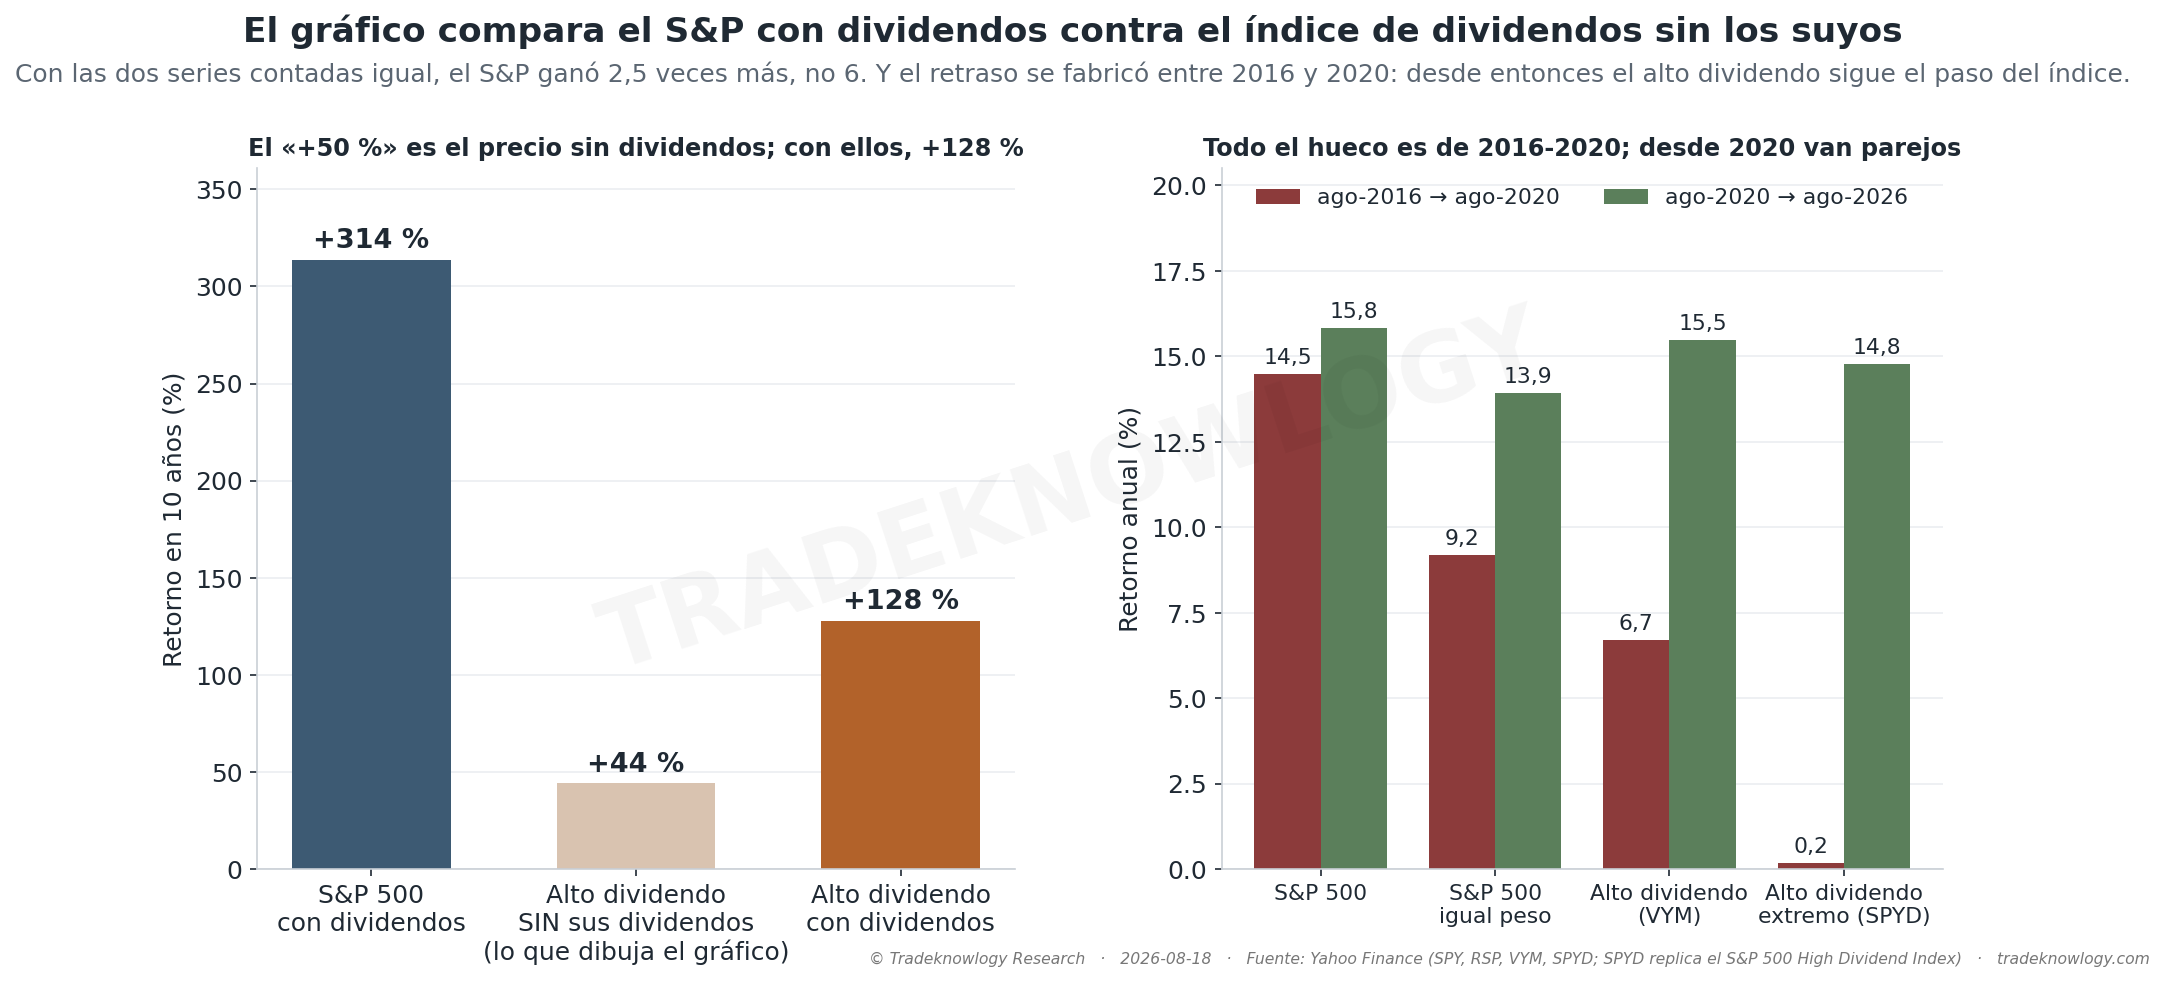
Al índice de dividendos le quitaron los dividendos. El gráfico dice «retorno total», pero el «+50 %» del índice de alto dividendo es solo su precio: el fondo que lo replica subió +44 % sin contar lo que repartió. Con los dividendos reinvertidos hizo +128 %. El S&P 500, con los suyos, +314 %. Sigue perdiendo, y por mucho — pero el S&P ganó 2,5 veces más, no seis. Y el índice elegido es el peor de su familia: 80 acciones por rentabilidad por dividendo, sin filtro de calidad, que cayó 46 % en 2020.
El hueco se parte exactamente en dos mitades. De los 6,7 puntos al año de diferencia, 3,3 son por no tener a las grandes tecnológicas con todo su peso (el S&P a partes iguales pierde lo mismo) y 3,4 por quedarse solo con las que más reparten: bancos, inmobiliarias, energía y cero tecnología.
Y todo el daño es de un tramo. Entre agosto de 2016 y agosto de 2020 el índice de alto dividendo rindió 0,2 % al año contra 14,5 % del S&P. Desde agosto de 2020 van parejos: 14,8 % contra 15,8 % al año, y los fondos de dividendos más conocidos (VYM, SCHD, DVY) están a menos de dos puntos del índice.
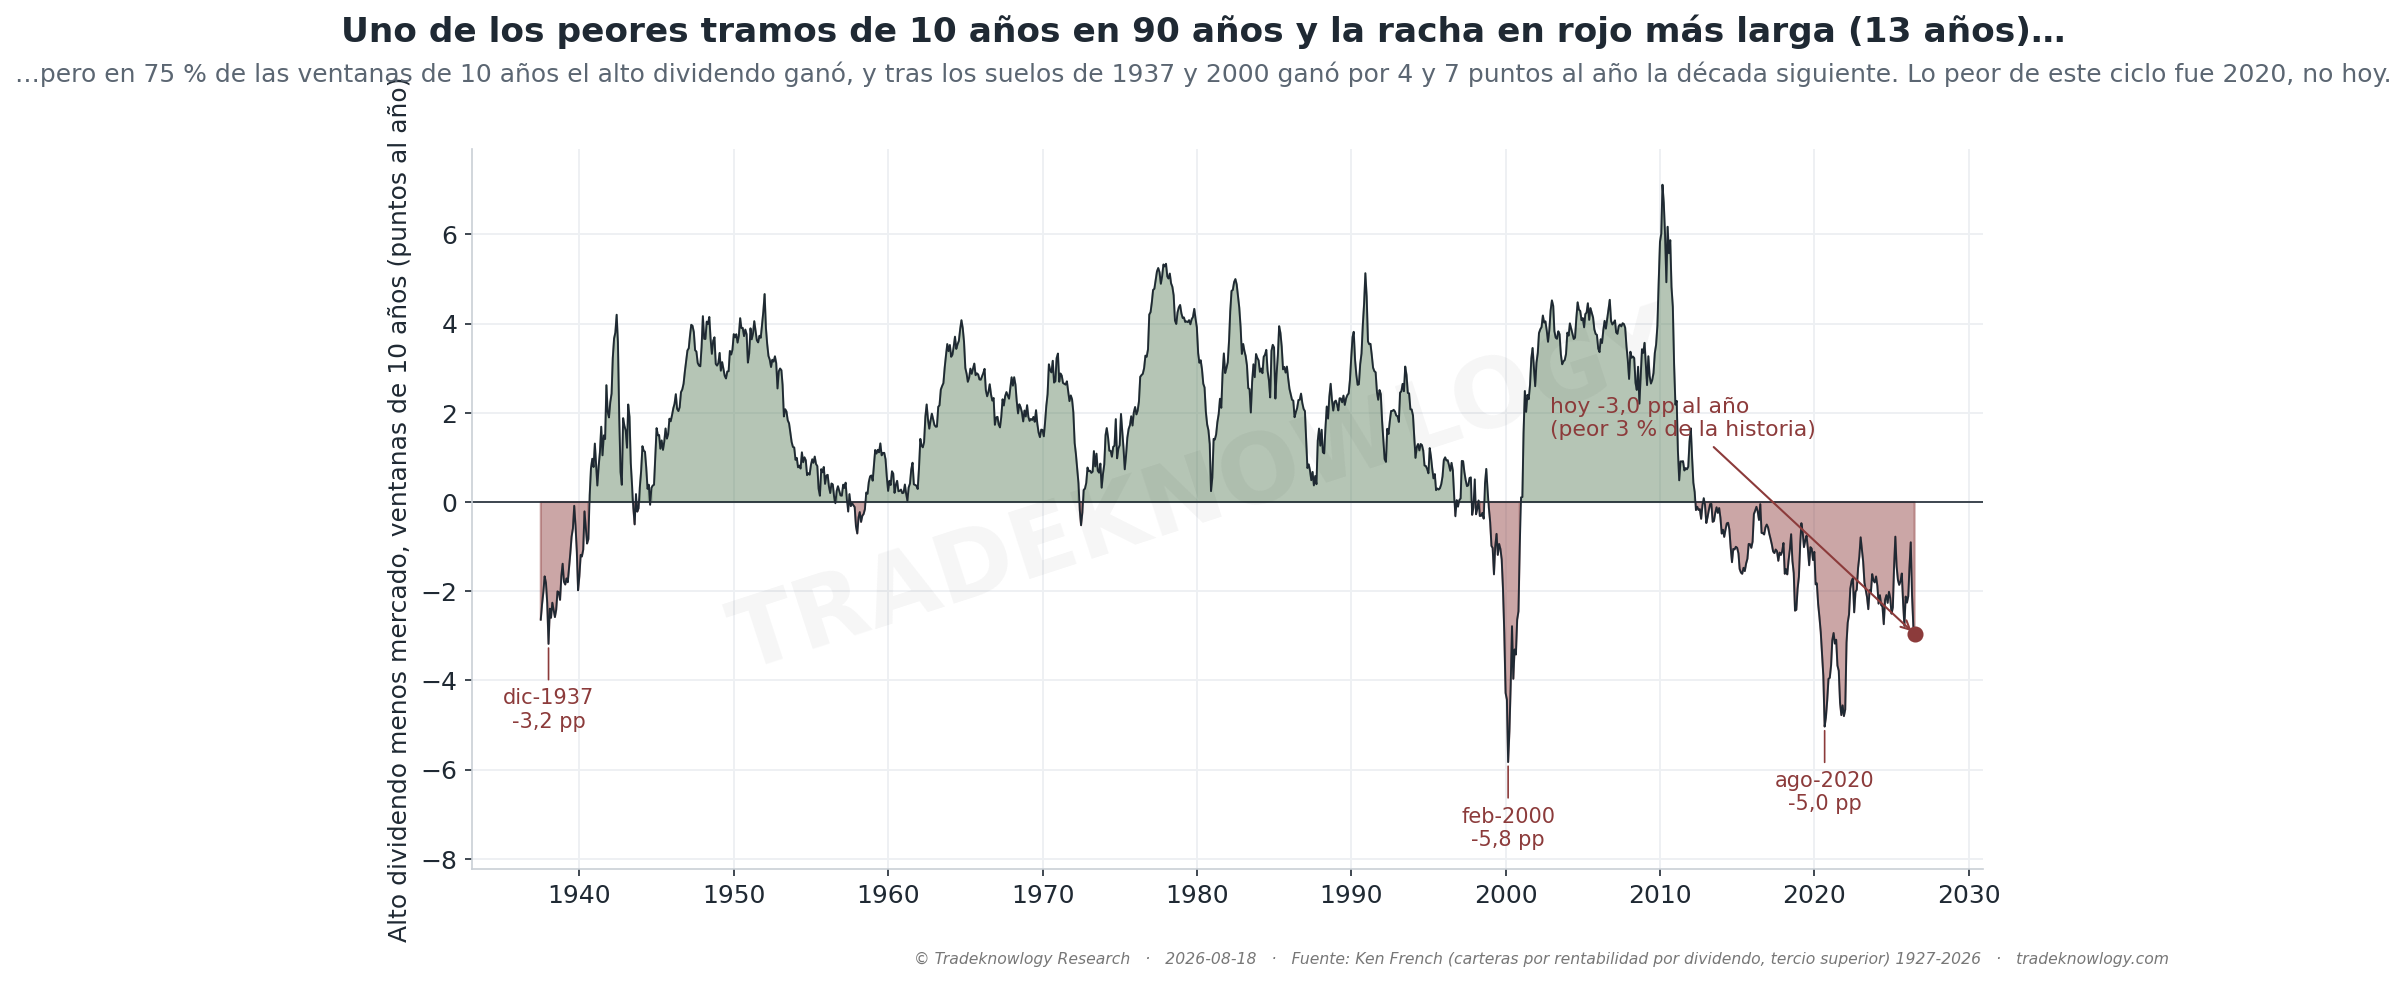
En 99 años, las acciones de más dividendo ganaron al mercado. El tercio que más reparte rindió 11,3 % al año contra 10,3 % del mercado desde 1927, y ganó en el 75 % de las ventanas de 10 años. Es cierto que hoy estamos en el peor 3 % de esas ventanas y que llevamos 13 años seguidos con la ventana de 10 años en rojo, la racha más larga de la historia. Pero el suelo de este ciclo fue 2020 (−5,0 puntos al año, cerca del récord de −5,8 del año 2000), y las dos veces anteriores que se llegó tan abajo (1937 y 2000) el alto dividendo ganó por 4 y 7 puntos al año la década siguiente.
¿Se está acabando el universo? Por número de empresas sí: en 1950 no pagaba dividendo el 13 %, hoy el 61 %. Pero por tamaño, el 78 % de la Bolsa sigue pagando, y el pico de «no pagadores» fue el año 2000 (35 %), no hoy: las grandes tecnológicas empezaron a repartir.
Así que no: los dividendos no están muertos, están fuera de moda. Y un gráfico que compara con dividendos por un lado y sin dividendos por el otro no es la prueba de nada.
Lo que este estudio no dice
No dice que comprar acciones de alto dividendo sea mejor que el índice: en ¿los ETFs de dividendos le ganan al S&P 500? medimos que ninguno lo hizo desde ningún inicio. Dice que el retraso es de estilo, no de muerte, y que el gráfico lo exagera por contar mal.
«Después de los suelos ganó» son tres episodios, no una estadística. Y el tercio de mayor dividendo de la historia larga se parece al VYM, no al índice extremo del gráfico.
Es la continuación de ¿los ETFs de dividendos le ganan al S&P 500? y ¿protegen los dividendos cuando el mercado se cae?.
Cómo se midió
Diez años hasta el 6 de agosto de 2026 (la ventana exacta del gráfico) con SPY, RSP, VYM, SCHD, DVY y SPYD, que replica el índice S&P 500 High Dividend, siempre con dividendos reinvertidos salvo donde se dice lo contrario. Historia larga con las carteras de Ken French ordenadas por rentabilidad por dividendo, 1927-2026 (el tercio de mayor dividendo se mueve como el VYM: correlación mensual 0,96).
Estudio F-STK-046 · analizado el 2026-08-18. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: «Reinvierte el dividendo en la empresa barata y le ganas al índice»: ¿es el dividendo o es comprar barato?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.