¿Protegen los dividendos cuando el mercado se cae?
A veces sí y a veces al revés. La protección no viene del dividendo: viene de qué sector estaba pagando alto justo antes del golpe.
La respuesta
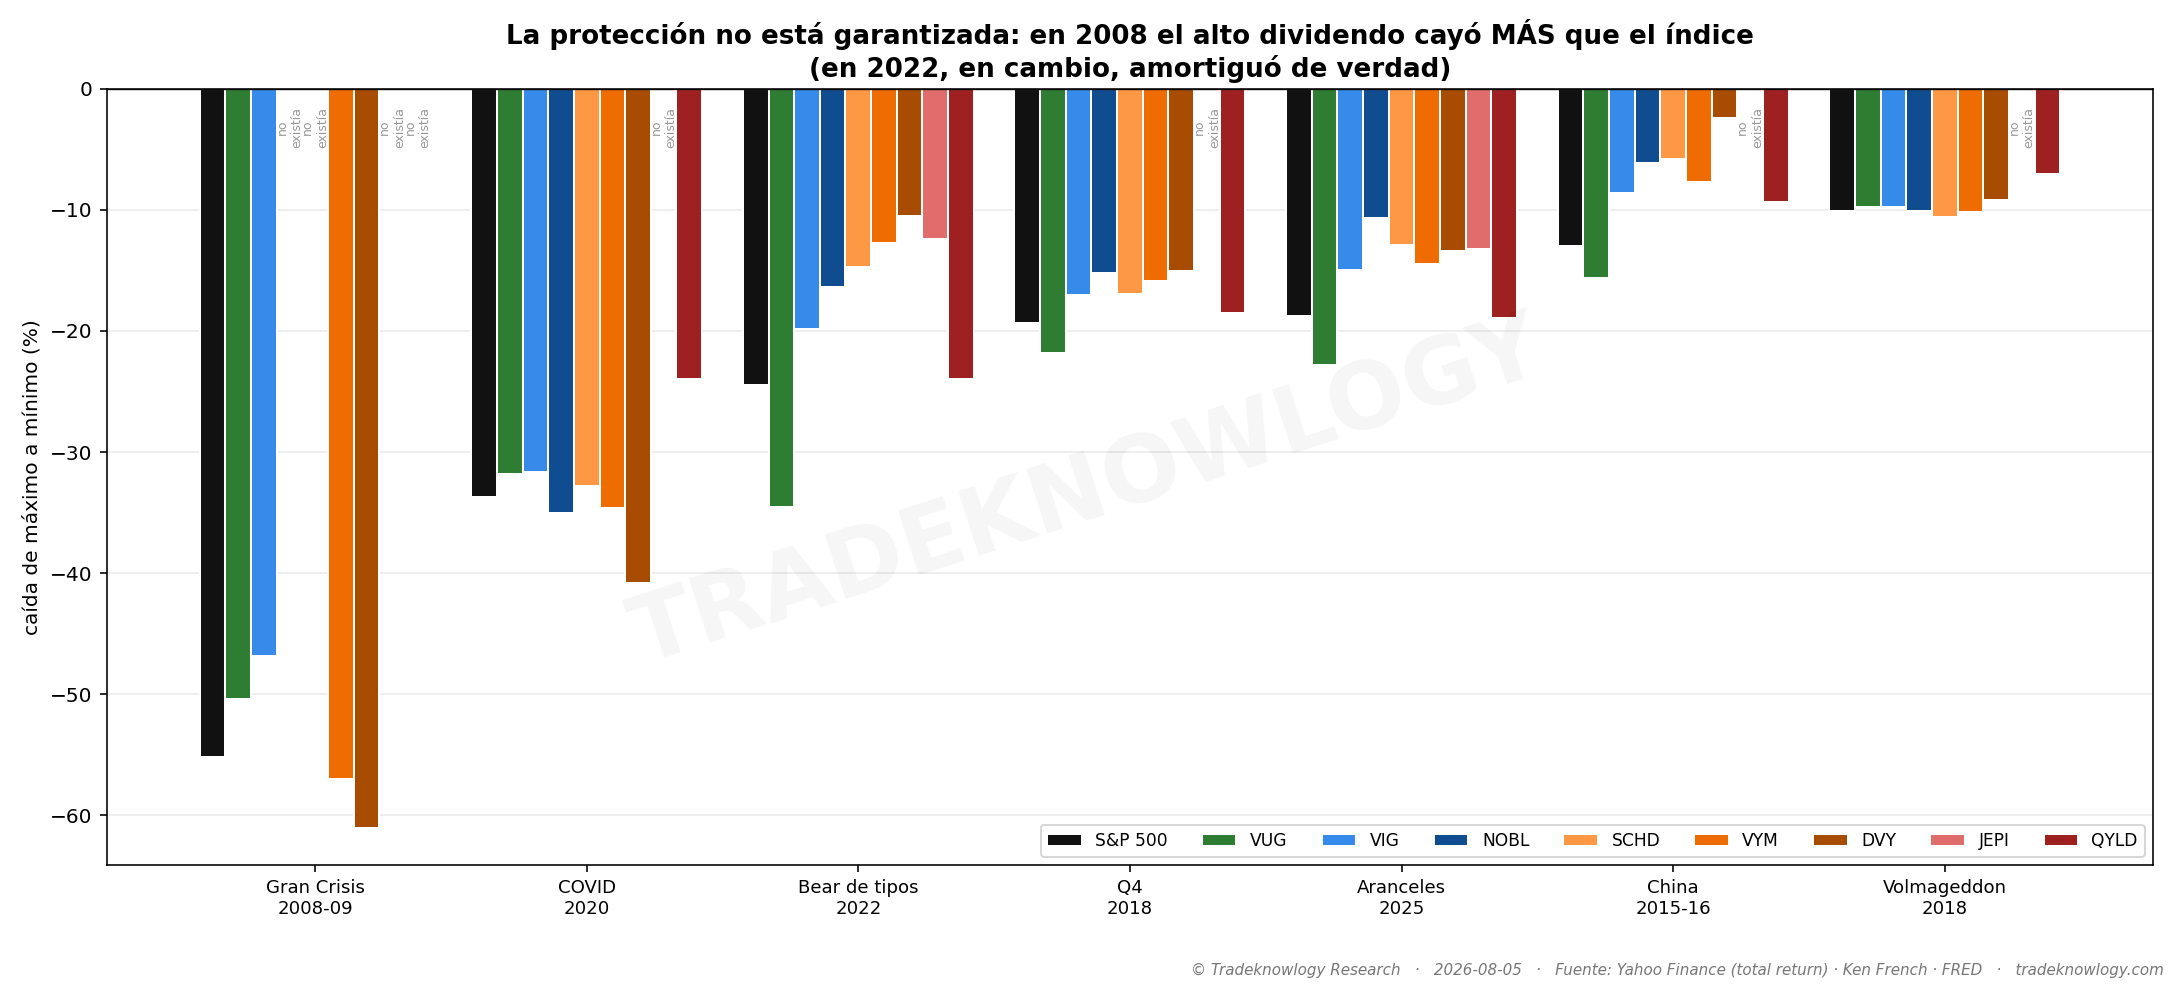
La idea es intuitiva: empresas maduras, negocios estables, un cheque que sigue llegando aunque el precio baje. Debería amortiguar. Fuimos a las siete caídas grandes desde 2006 a comprobarlo.
En el mercado bajista de 2022 funcionó, y de forma clara: el índice cayó −24,5 % y SCHD solo −14,8 %; DVY, −10,5 %. Diez puntos de colchón. Es el episodio que todo el mundo recuerda y el que sostiene la fama.
En la crisis de 2008 pasó lo contrario. El índice cayó −55,2 % y los ETFs de dividendo alto cayeron más: VYM −57,0 % y DVY −61,1 %. El supuesto refugio fue el peor sitio donde estar.
No es una rareza estadística: es de qué está hecho el ETF. Se puede medir mirando a qué sectores se movía pegado cada fondo en los doce meses previos. Antes de 2008, DVY se movía como una cartera con un 38 % de banca —el índice tenía 20 %—: «comprar dividendo alto» era comprar el epicentro exacto de la crisis que venía.
Antes de 2022 el retrato es otro: SCHD se movía como consumo básico, industria y banca, y sobre todo casi nada de tecnología, mientras el índice llevaba un 34 %. Ese año se hundió la tecnología. El ETF no protegió por lo que llevaba dentro, sino por lo que le faltaba — y eso cambia en cada ciclo sin que tú hagas nada.
En el desplome del COVID tampoco hubo refugio: el índice cayó −33,7 %, SCHD −32,8 % —lo mismo— y DVY −40,8 %, bastante peor. Cuando todo se vende a la vez, el dividendo no cambia nada.
Y sumando quince años, el resultado es el que menos se espera: la peor caída es idéntica. SCHD −33,4 % contra −33,7 % del índice.
Lo que este estudio no dice
No dice que estos ETFs sean más arriesgados. El día a día sí es más tranquilo: se mueven menos y bajan menos en la mayoría de sustos. Lo que no hacen es reducir el golpe grande, que es de lo que la gente cree estar protegiéndose.
Tampoco dice que un dividendo sea inestable. Los ETFs de dividendo creciente —VIG entre ellos— sí aguantaron mejor 2008 (−46,8 % frente a −55,2 %), porque seleccionan por historial de subidas y no por pagar mucho hoy. La distinción entre «paga mucho» y «sube el pago» importa más de lo que parece.
Y es una muestra de siete episodios. Suficiente para desmontar una ley —basta un contraejemplo— pero no para predecir cómo se comportará el próximo. Lo que hay que mirar antes de la próxima caída no es la etiqueta del ETF: es qué sectores lleva dentro.
Cómo se midió
Las siete caídas del S&P 500 de más del 10 % desde 2006, medidas de máximo a mínimo con dividendos reinvertidos. Cada ETF entra en las que le tocó vivir: SCHD no existía en 2008 y se dice cuando falta. La composición por sectores es una estimación: se deduce de cómo se movió cada fondo frente a los nueve sectores del S&P en los doce meses previos, no de la lista de posiciones.
Estudio F-STK-036 · analizado el 2026-08-05. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Conviene guardar efectivo para invertir cuando el mercado caiga?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.