¿Conviene guardar efectivo para invertir cuando el mercado caiga?
Esperar la caída pierde en el 99 % de los momentos posibles de arranque. No es que sea difícil acertar: es que el método solo puede restar.
La respuesta
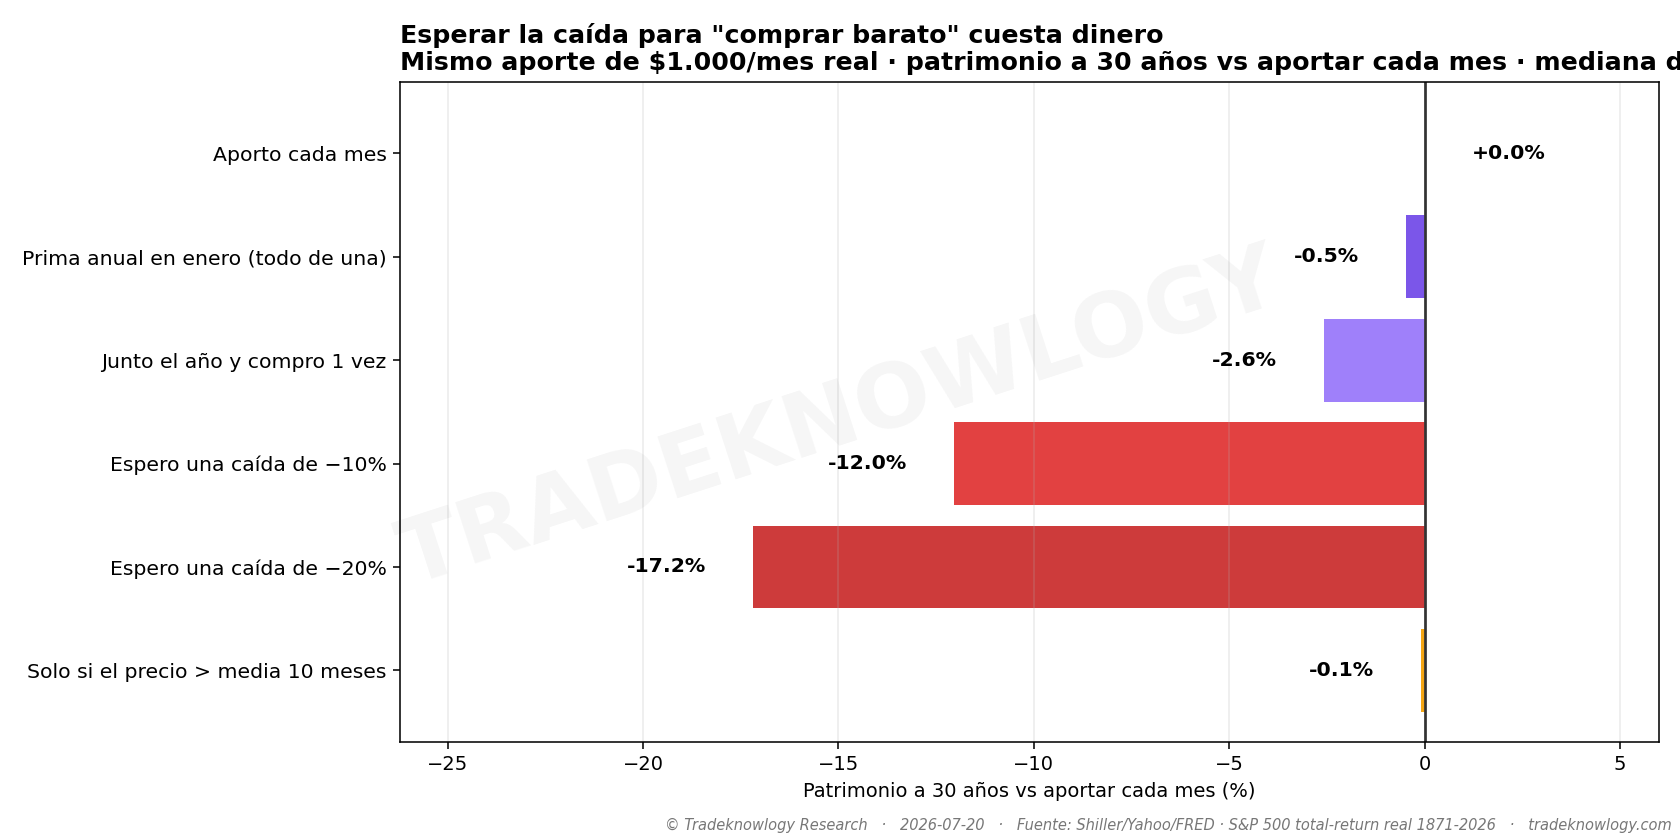
La idea es tentadora y suena prudente: en vez de invertir cada mes, guardo el dinero y entro cuando el mercado caiga. Se puede medir, y el resultado no admite mucha discusión.
Esperando una caída del 20 % acabas con −17,2 % menos patrimonio a treinta años, y esa política solo gana en el 1 % de los momentos posibles de empezar. Esperando el 10 %, −12,0 % con el 58 % del tiempo fuera. El mecanismo no es misterioso: pasas el 76 % del tiempo en efectivo, y cuando por fin llega la caída te encuentra con un pozo pequeño — porque el mercado subió más de lo que ahora baja.
Y no, no es un problema de qué día del mes eliges. La cadencia es ruido: la prima de enero da −0,5 %, juntar el año y comprar de una vez −2,6 %, y aportar solo cuando la tendencia acompaña −0,1 % — esta última es la única que de verdad empata, y aun así gana en el 38 % de los casos. Ninguna de las tres decide nada.
Lo que sí decide es cuánto. Subir el aporte un 5 % real cada año adelanta 4,8 años la llegada al millón, y un 3 %, 3 años. Con un matiz que conviene decir: el múltiplo por cada dólar aportado baja (3,07× a 2,48×), porque el dinero extra entra tarde y compone menos. Escalar no es gratis en eficiencia — es más dinero trabajando.
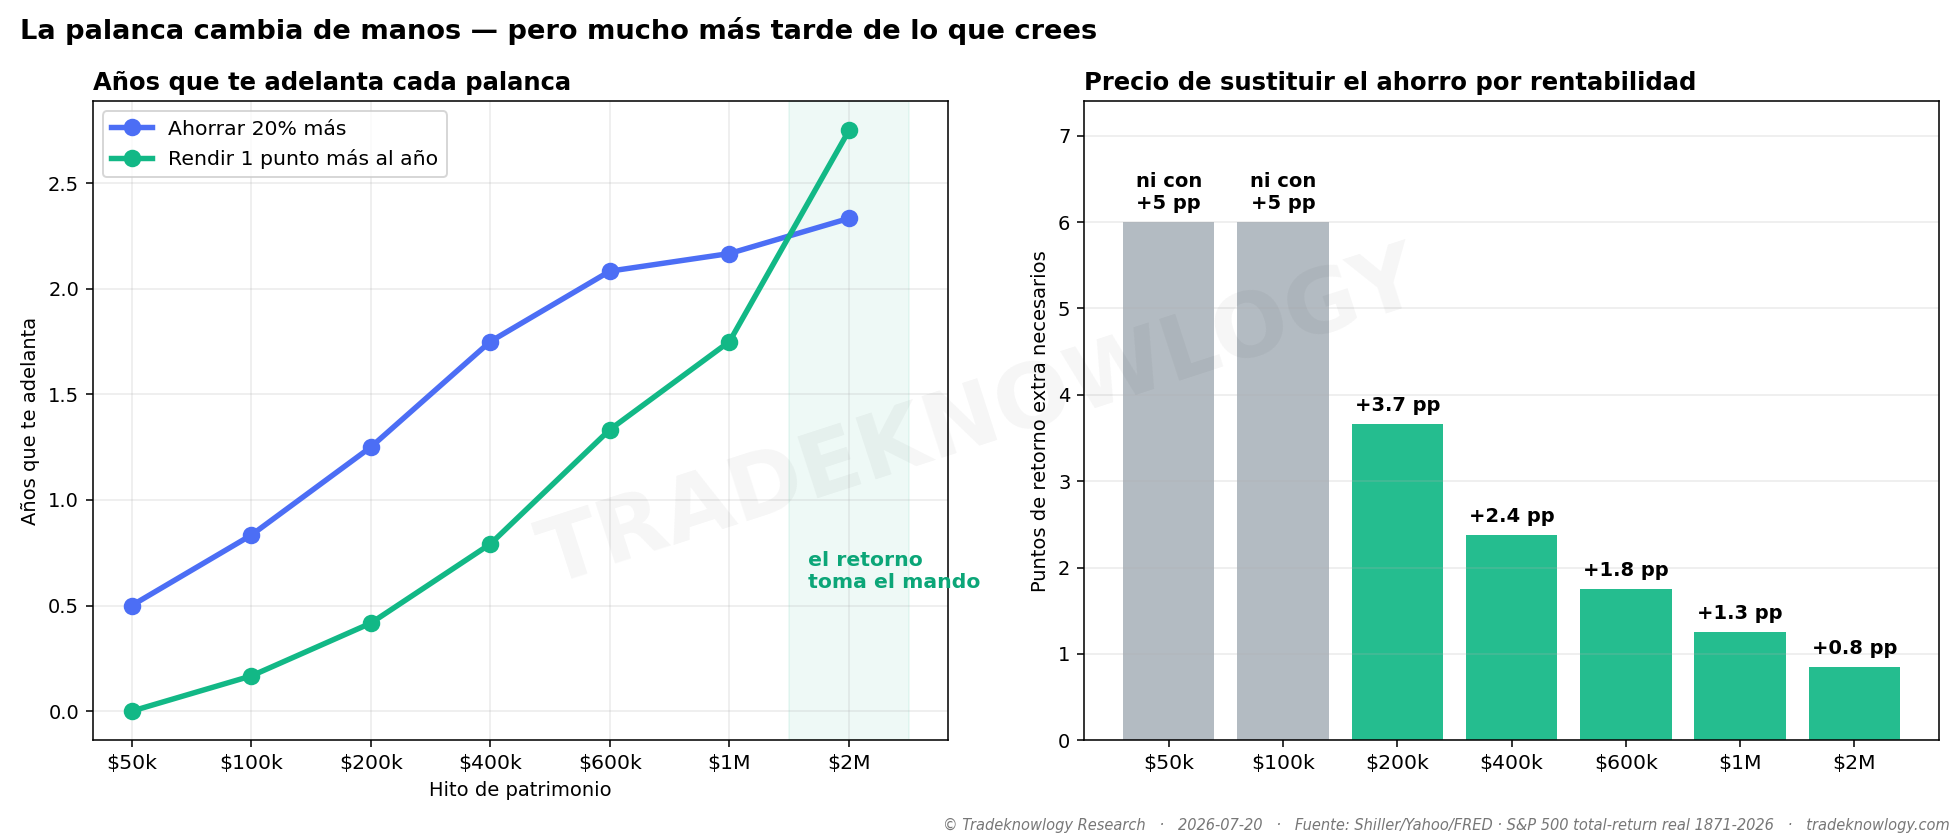
La parte que rompe la intuición es la última. ¿Qué te adelanta más: ahorrar un 20 % más o rendir un punto más? En los primeros 100.000 ahorrar más adelanta 0,83 años y ni siquiera cinco puntos extra de rentabilidad —casi el doble de retorno— alcanzan: adelantan 0,67 años. El cruce donde el retorno toma el mando está en 2 millones, muchísimo más tarde de lo que casi todo el mundo supone.
Lo que sí cambia de forma ordenada es el precio de sustituir el ahorro por rentabilidad: imposible en los primeros 100.000, +3,67 pp a los 200.000, y solo +0,84 pp cuando ya llevas 2 millones.
Lo que este estudio no dice
No dice que el mercado no vaya a caer. Dice que esperar la caída para entrar te deja peor, porque el coste de estar fuera pesa más que el descuento que consigues.
No aplica al fondo de emergencia. Todo esto es sobre dinero que ya estaba destinado a invertir; el colchón de seguridad es otra conversación.
Sin impuestos ni comisiones, y sobre el mercado estadounidense. El supuesto de qué renta el efectivo mientras espera no decide el resultado: repetido con un 2 % real, esperar la caída del 20 % sigue perdiendo −12,6 %.
El escenario de «rendir más» está modelado —se le suma un incremento constante al retorno—, así que mide la sensibilidad. No promete que exista un activo con ese perfil.
Cómo se midió
Ciento cincuenta y cinco años del mercado estadounidense (1871-2026), descontada la inflación. Se prueba cada uno de los 1.863 meses posibles de arranque, no uno elegido: así el resultado no depende de haber empezado en un año afortunado.
Estudio F-FIN-002 · analizado el 2026-07-29. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Es verdad que perderse los 10 mejores días arruina tu rentabilidad?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.