¿Es verdad que los primeros 100.000 son los más difíciles?
Munger acierta en el orden y falla en el mecanismo. El segundo tramo sí es más rápido, pero después vuelven a alargarse — y el umbral no es universal.
La respuesta
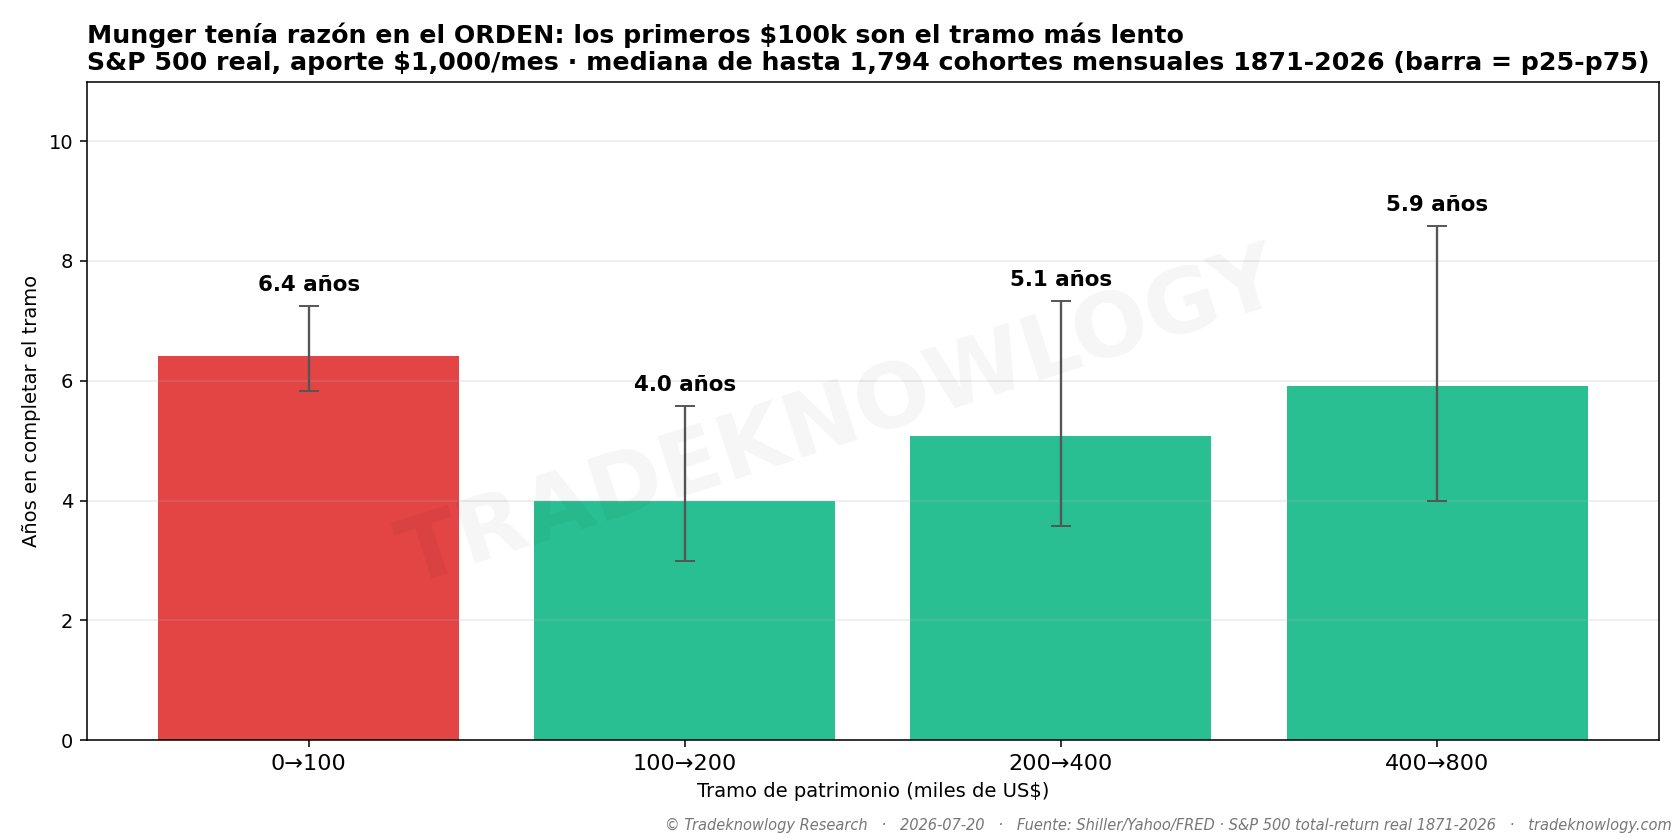
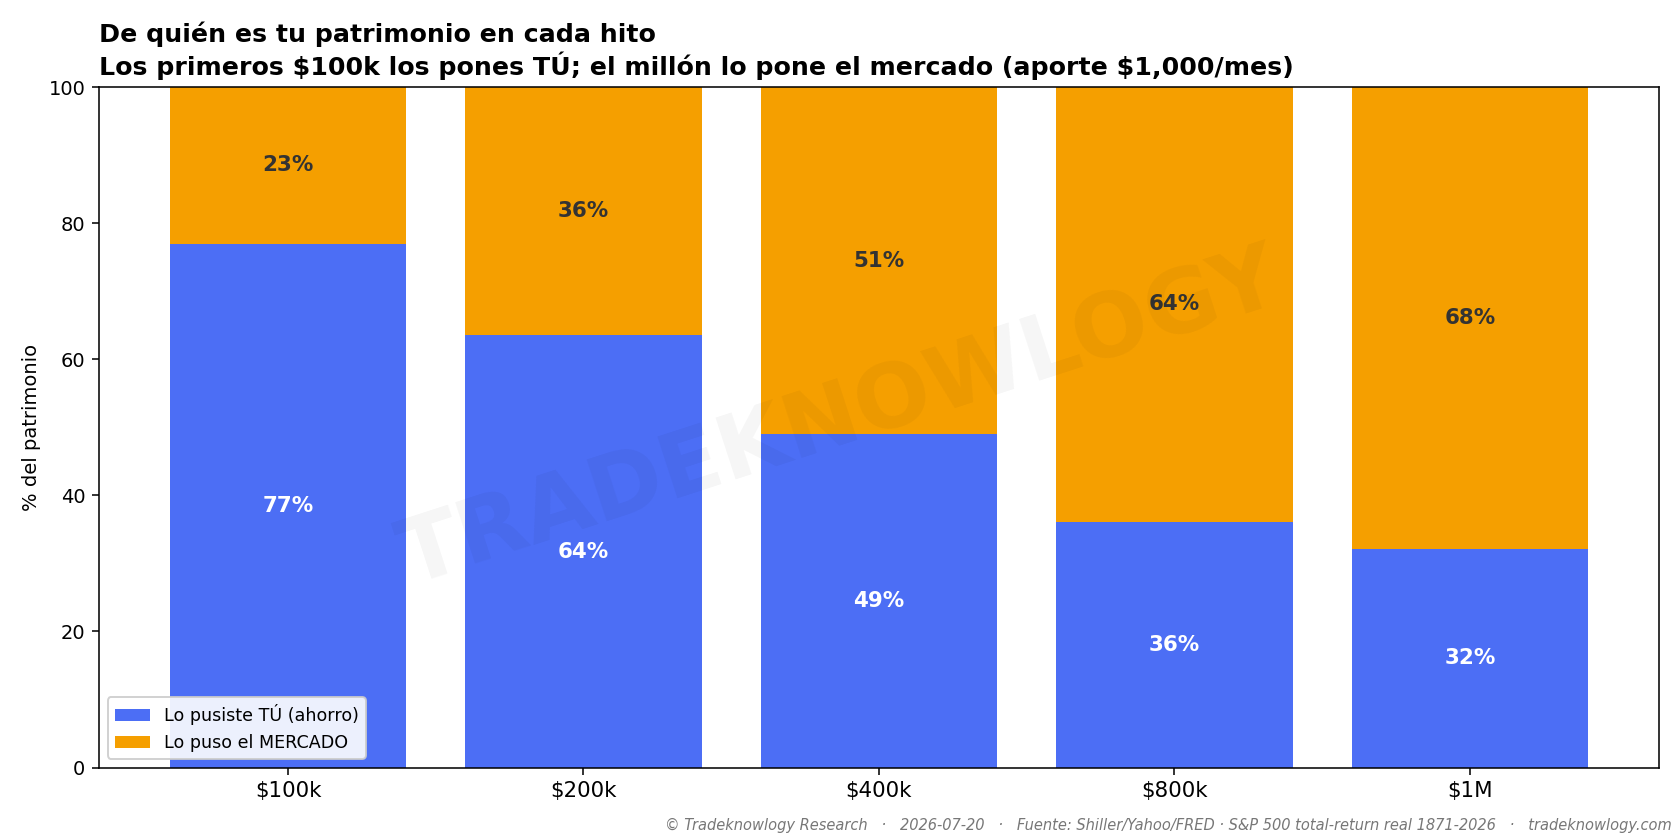
La frase es famosa y medible. Sobre 1.863 cohortes desde 1871: ir de cero a 100.000 tarda 6,4 años, y el salto idéntico siguiente —de 100.000 a 200.000, el mismo dinero— solo 4,0. Un 60 % más rápido. El orden se confirma.
Pero el patrón no continúa. De 200.000 a 400.000 tarda 5,1 años, y de 400.000 a 800.000, 5,9. Los tramos vuelven a alargarse hacia el tiempo de duplicación puro del interés compuesto.
Eso importa porque cambia el mecanismo. La frase se cuenta como si a partir de los 100.000 el compuesto hiciera el trabajo. Lo que muestran los datos es otra cosa: el primer tramo es lento porque arrancas desde cero, no porque exista un umbral mágico. Y el motor sigue siendo tu aporte durante mucho más tiempo del que sugiere la anécdota.
Lo que este estudio no dice
El atajo de «39 operaciones del +10 % y eres millonario» es aritméticamente cierto y prácticamente imposible.
No dice que Munger se equivoque en lo importante. Empezar es lo más duro y seguir aportando es lo que decide — eso se sostiene.
Lo que no se sostiene es el umbral. Cien mil no tiene nada especial: es una cifra redonda en dólares de una época. Con otro nivel de aporte, el punto de inflexión se mueve.
Todo está en términos reales y asume constancia perfecta durante décadas, que es la parte que en la vida real falla antes que las matemáticas.
Cómo se midió
1.863 cohortes —una por cada mes de arranque desde 1871— de un ahorrador que aporta 1.000 dólares al mes constantes en poder adquisitivo al S&P 500 con dividendos. Todo en términos reales.
Estudio F-FIN-001 · analizado el 2026-07-20. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: «Con $25.000, solo necesitas 39 operaciones del +10 % para llegar al millón»: ¿es verdad?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.