¿La riqueza de las familias está en la Bolsa o en el ladrillo — y quién tiene qué?
Hoy sí: la Bolsa pesa más que las casas, y el 1 % tiene acciones mientras la mitad de abajo tiene casa hipotecada. Pero la propiedad de vivienda no cambió en 45 años —cambió el valor— y la brecha no es una línea recta: es el marcador del partido Bolsa contra casas.
La respuesta
Hay una idea muy repetida: «los ricos invierten en acciones, la clase media en ladrillo, y eso amplía la brecha». Fuimos a la fuente primaria para medir cuánto de eso aguanta. Casi todo, con dos matices que cambian la lectura.
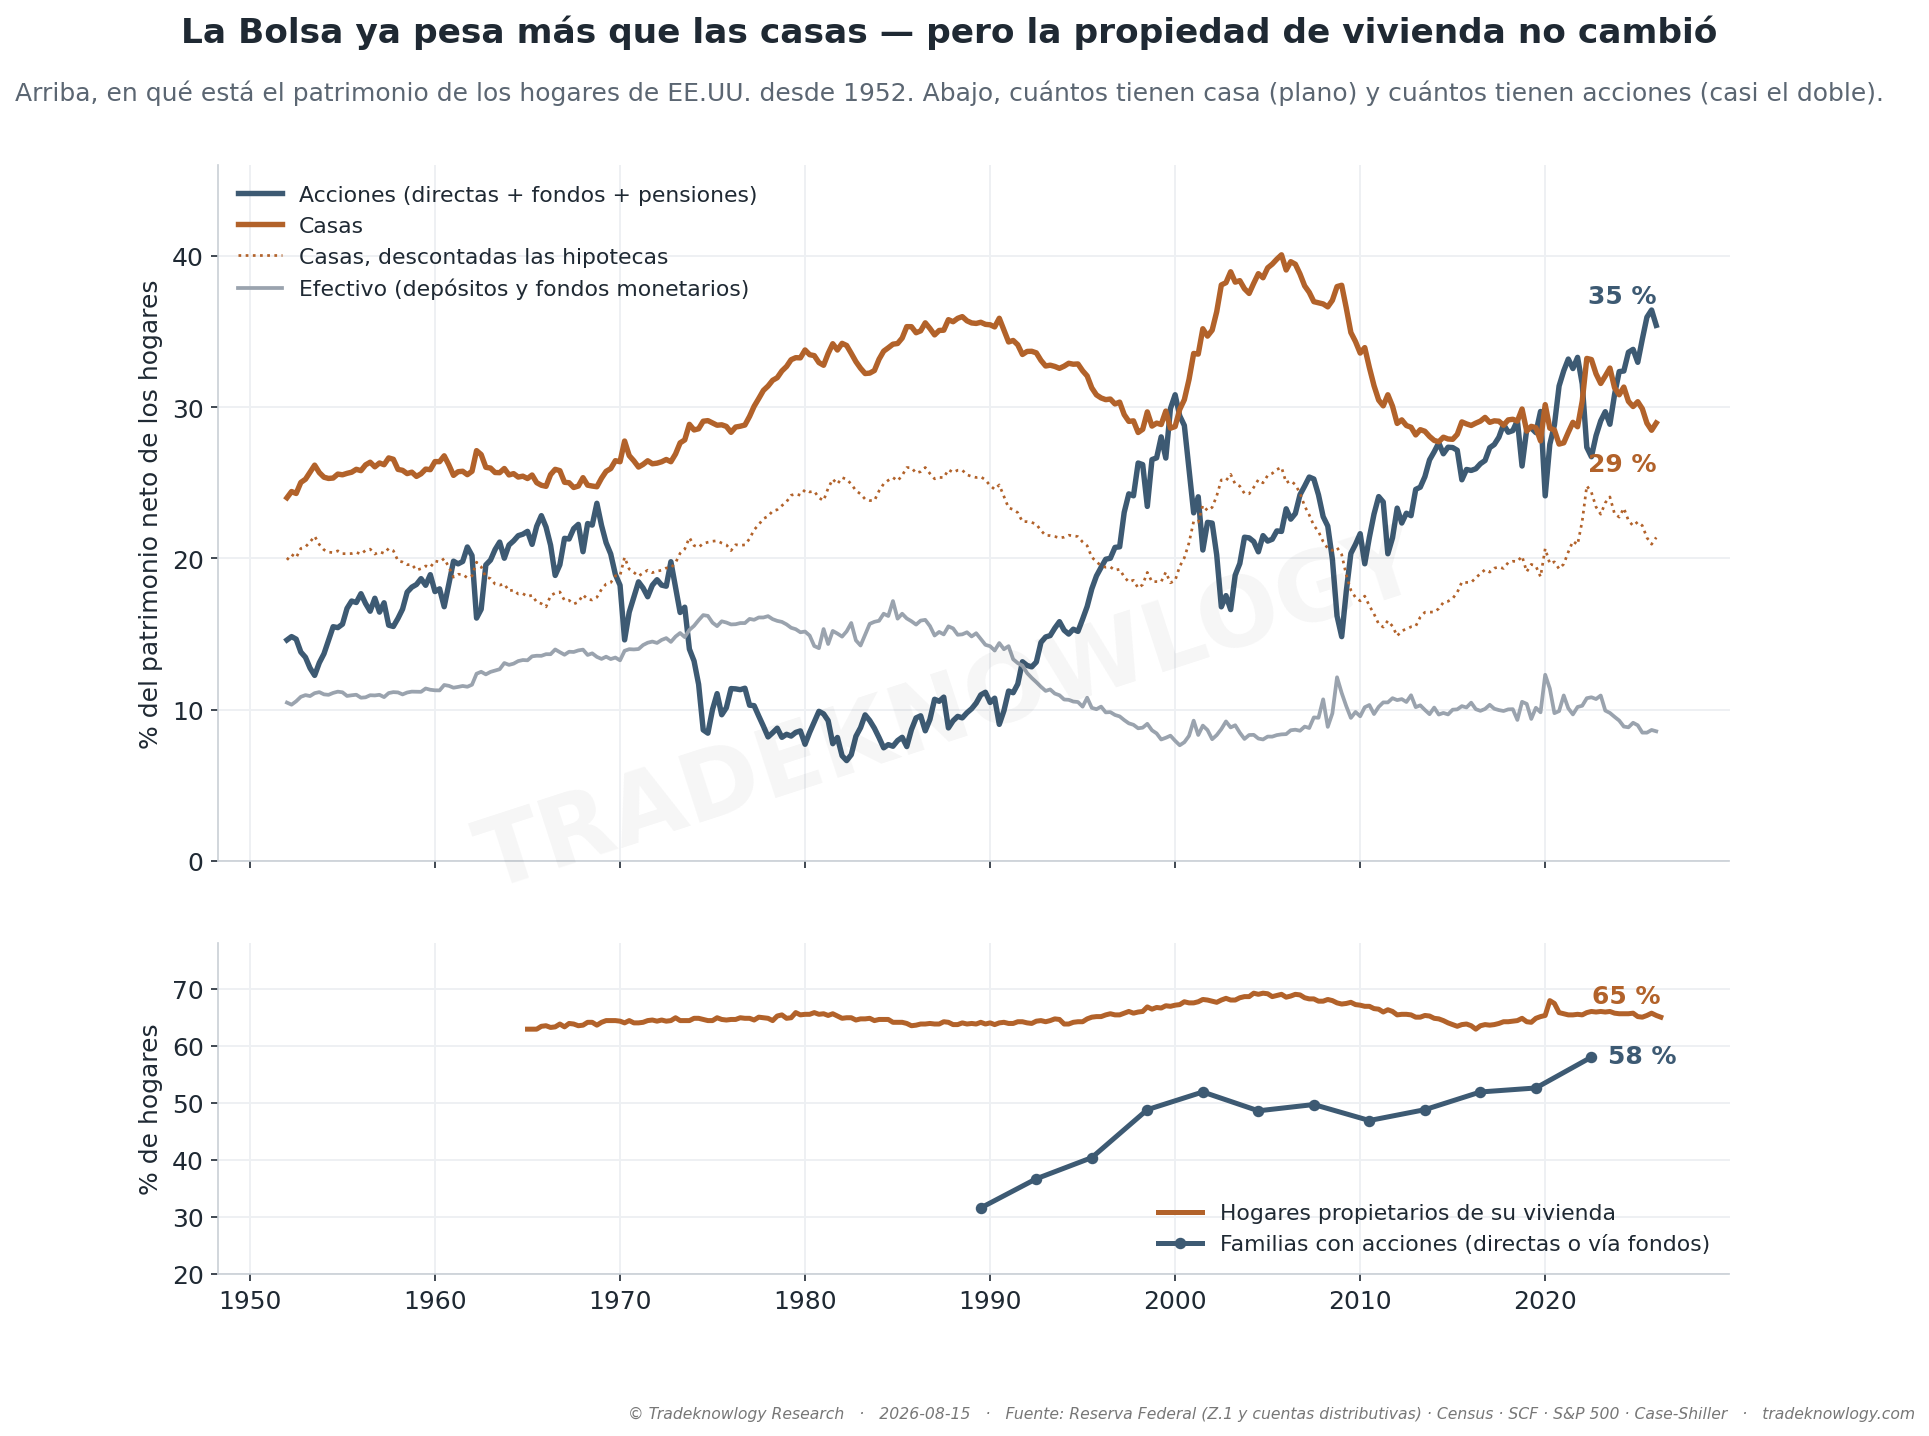
Hoy la riqueza está más en Bolsa que en ladrillo. Las acciones —directas, vía fondos y vía pensiones— pesan 35,4 % del patrimonio neto de los hogares y las casas 29,0 % (21,4 % descontadas las hipotecas). Está a un paso del máximo histórico (36,4 %, final de 2025). En 1982 la Bolsa pesaba 6,6 % y las casas llegaron a 36,0 %. La Bolsa solo pasó al ladrillo un trimestre en la puntocom (30,8 % en 2000), volvió a perder en la burbuja inmobiliaria (las casas tocaron 40,1 % en 2005) y en 2022, y manda desde 2024.
Matiz uno: «en los 80 casi todos tenían casa y no acciones» es verdad a medias. La tasa de propiedad de vivienda era 65,6 % en 1980, tocó 69,2 % en 2004 y es 65,0 % hoy: no se movió. Lo que cambió es cuántas familias tienen acciones: 31,6 % en 1989, 51,9 % en 2001 —ahí sí, la puntocom— y 58,0 % en 2022. El peso de la Bolsa subió porque las acciones valen más y porque entró más gente, no porque nadie vendiera su casa.
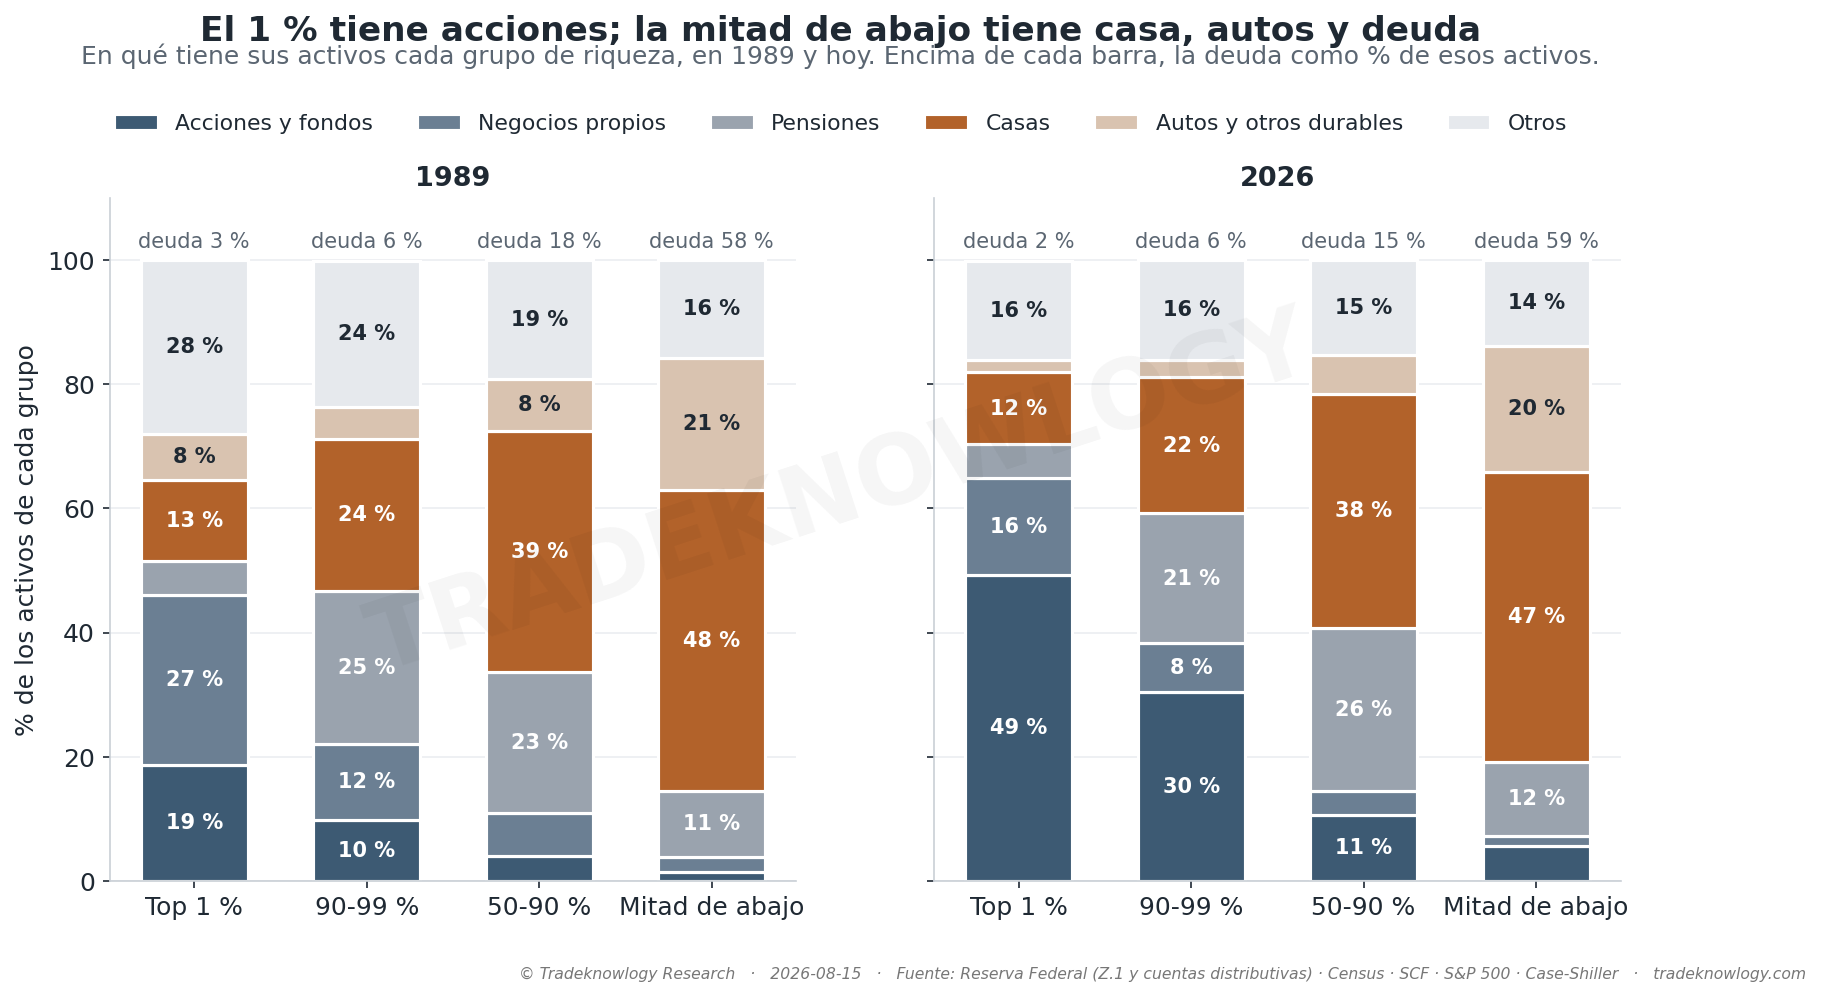
Sí: los ricos tienen acciones y la mitad de abajo tiene casa. El 1 % más rico tiene 49 % de sus activos en acciones, 12 % en casas y 16 % en negocios propios, con una deuda del 2 % de sus activos. La mitad de abajo tiene 6 % en acciones, 47 % en casa y 20 % en bienes durables —autos, sobre todo—, debe en hipotecas el 64 % del valor de sus casas y su deuda es el 59 % de sus activos. El 1 % posee 50 % de todas las acciones en manos de hogares; la mitad de abajo, 1 %.
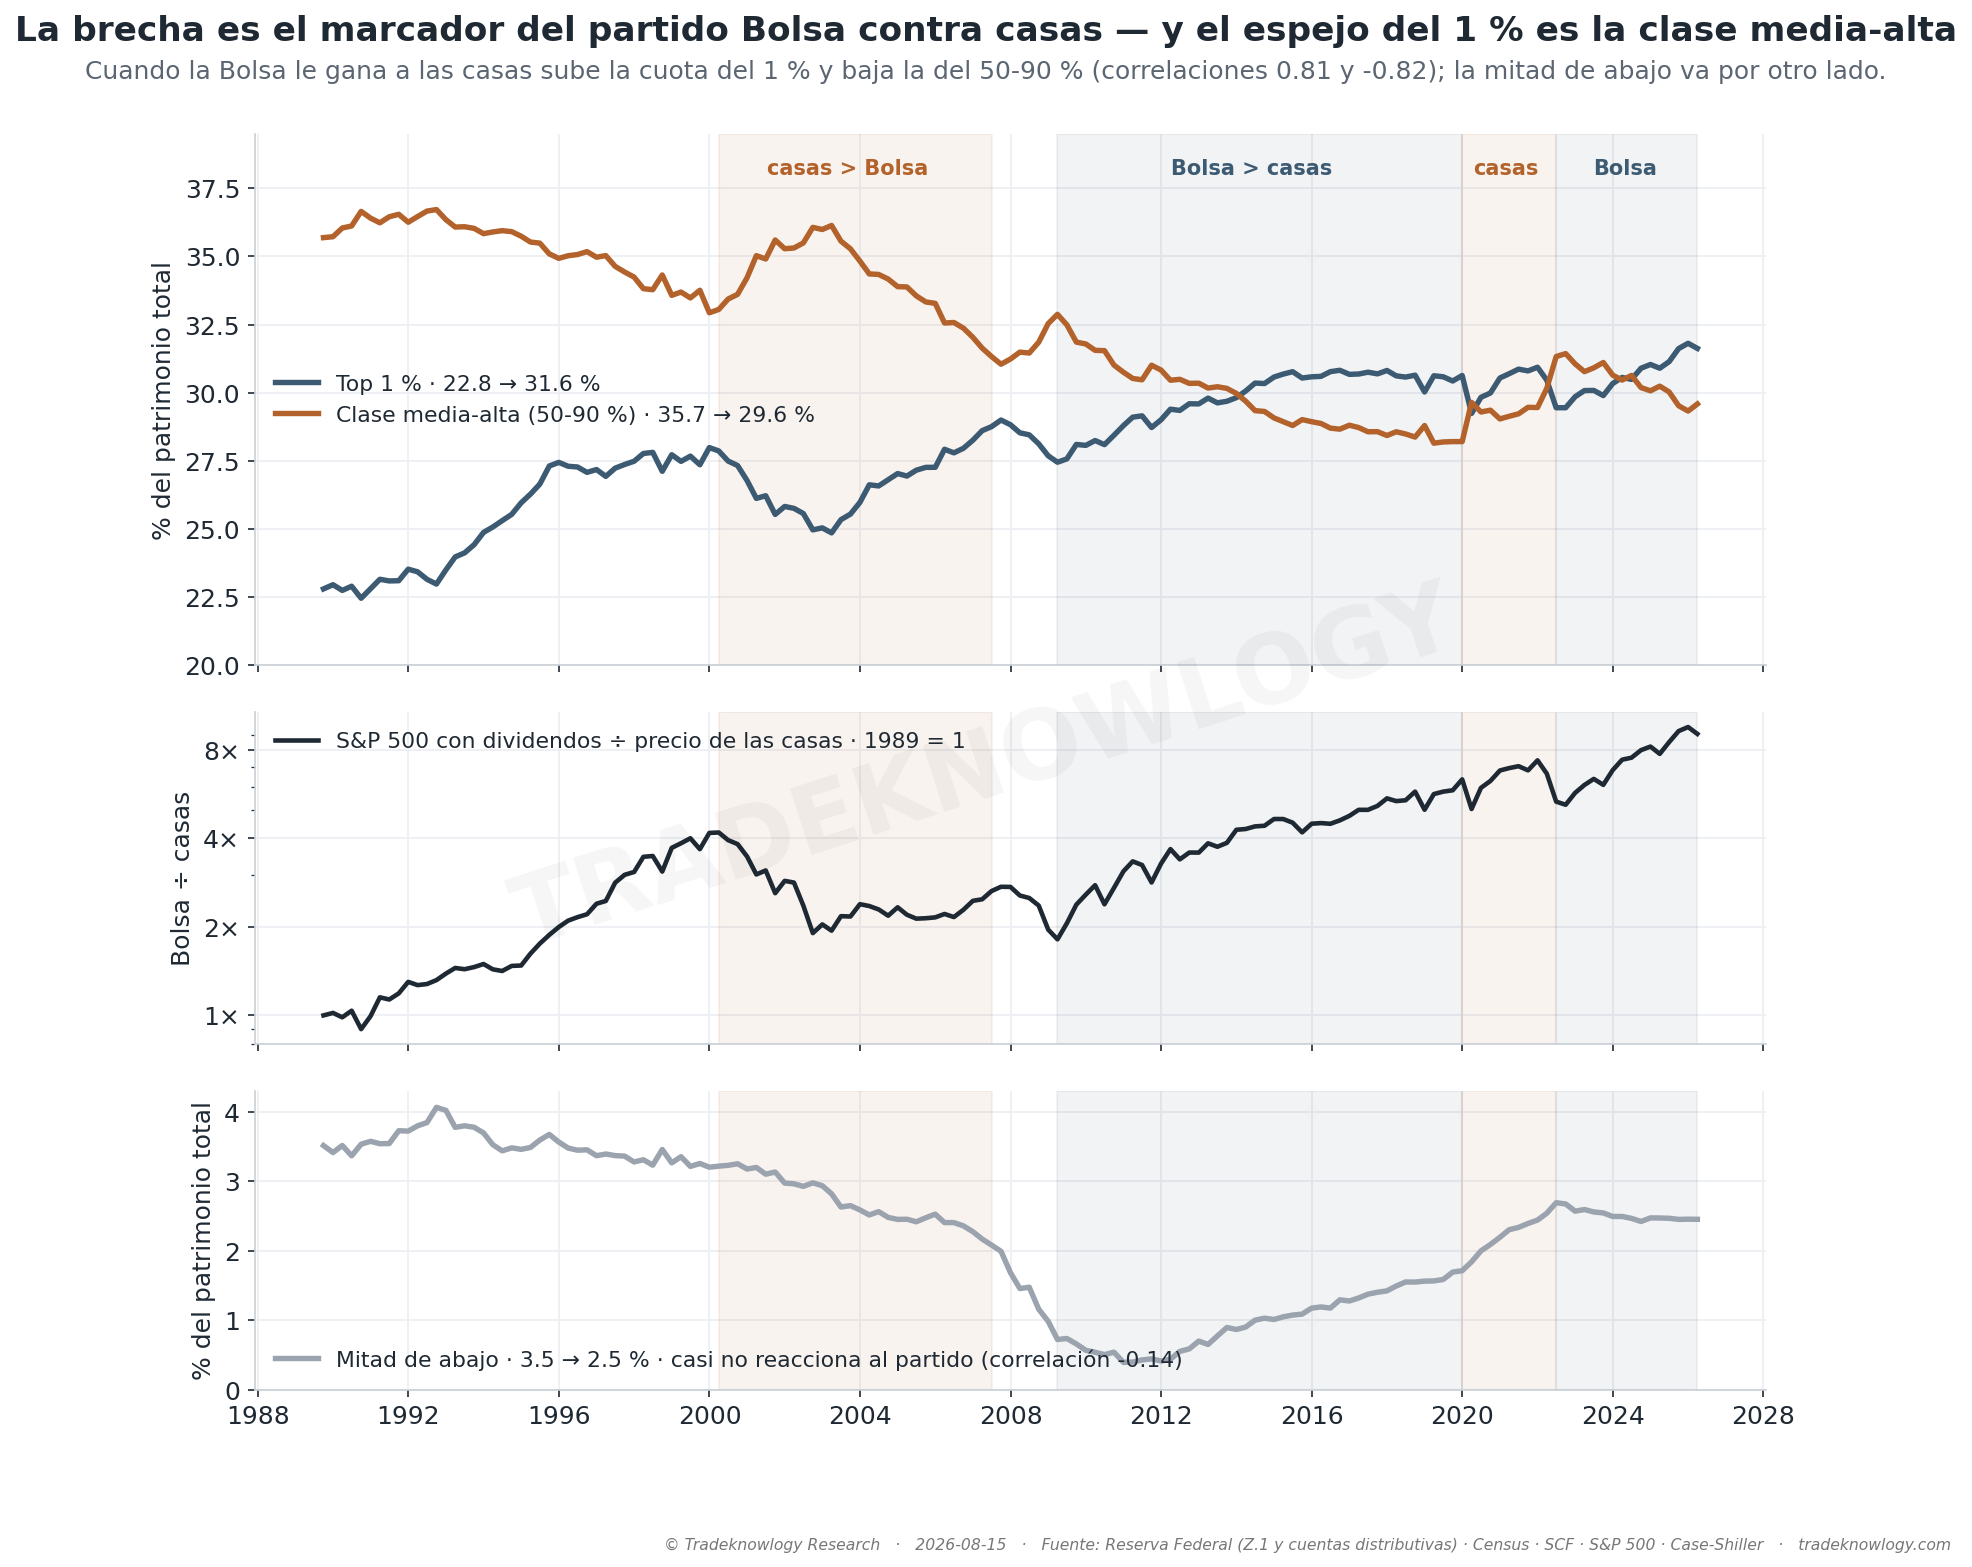
Matiz dos: la brecha es el marcador de un partido, no una línea recta. Desde 1989 la cuota del 1 % pasó de 22,8 % a 31,6 % y la de la mitad de abajo de 3,5 % a 2,5 %. Pero en los años en que las casas le ganan a la Bolsa la cuota del 1 % cae (−0,33 puntos al año en promedio) y cuando la Bolsa gana sube (+0,50). La Bolsa ha ganado 25 de 37 años.
Y el dato que el relato se salta: el espejo del 1 % no es la mitad de abajo, es la clase media-alta —el 50-90 %, cuya riqueza es casa más pensión—, que pasó de 35,7 % a 29,6 %. Por cada 10 % que la Bolsa le saca a las casas, el 1 % gana +0,33 puntos de cuota y el 50-90 % pierde −0,34 (correlaciones 0,81 y −0,82). La cuota de la mitad de abajo casi no reacciona (−0,14): su patrimonio es chico y va cargado de deuda, así que la mueve el crédito, no ese partido.
Un dólar en el S&P 500 con dividendos desde 1989 se multiplicó ×39; el mismo dólar en el precio de una casa, ×4,3. La casa da techo y apalancamiento; la Bolsa dio el crecimiento.
Lo que este estudio no dice
Con datos colombianos y un crédito hipotecario real, la misma comparación está aquí.
No dice que comprar casa sea mala inversión. El ×4,3 es precio: no incluye el alquiler que uno se ahorra por vivir en ella ni la hipoteca, que multiplica ese resultado sobre la cuota inicial — y también las caídas.
No es una foto de las mismas familias: los grupos son percentiles de riqueza que cambian de miembros con el tiempo, y las cuentas distributivas son una imputación de la Reserva Federal, no un censo.
Y no dice cuánto ladrillo conviene tener. Eso se mide aparte, en ¿cuánto en vivienda y cuánto en Bolsa?.
Cómo se midió
Cuentas financieras de la Reserva Federal (Z.1) para el conjunto de los hogares de Estados Unidos, trimestrales desde 1952; las cuentas distributivas por percentil de riqueza desde 1989; tasa de propiedad de vivienda del Census desde 1965 y encuesta de finanzas de las familias (SCF) para cuántas tienen acciones. Último dato: primer trimestre de 2026.
Estudio F-MKT-041 · analizado el 2026-08-15. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Cuánto en vivienda y cuánto en Bolsa? Lo que pasó con cada mezcla desde 1989
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.