«Reinvierte el dividendo en la empresa barata y le ganas al índice»: ¿es el dividendo o es comprar barato?
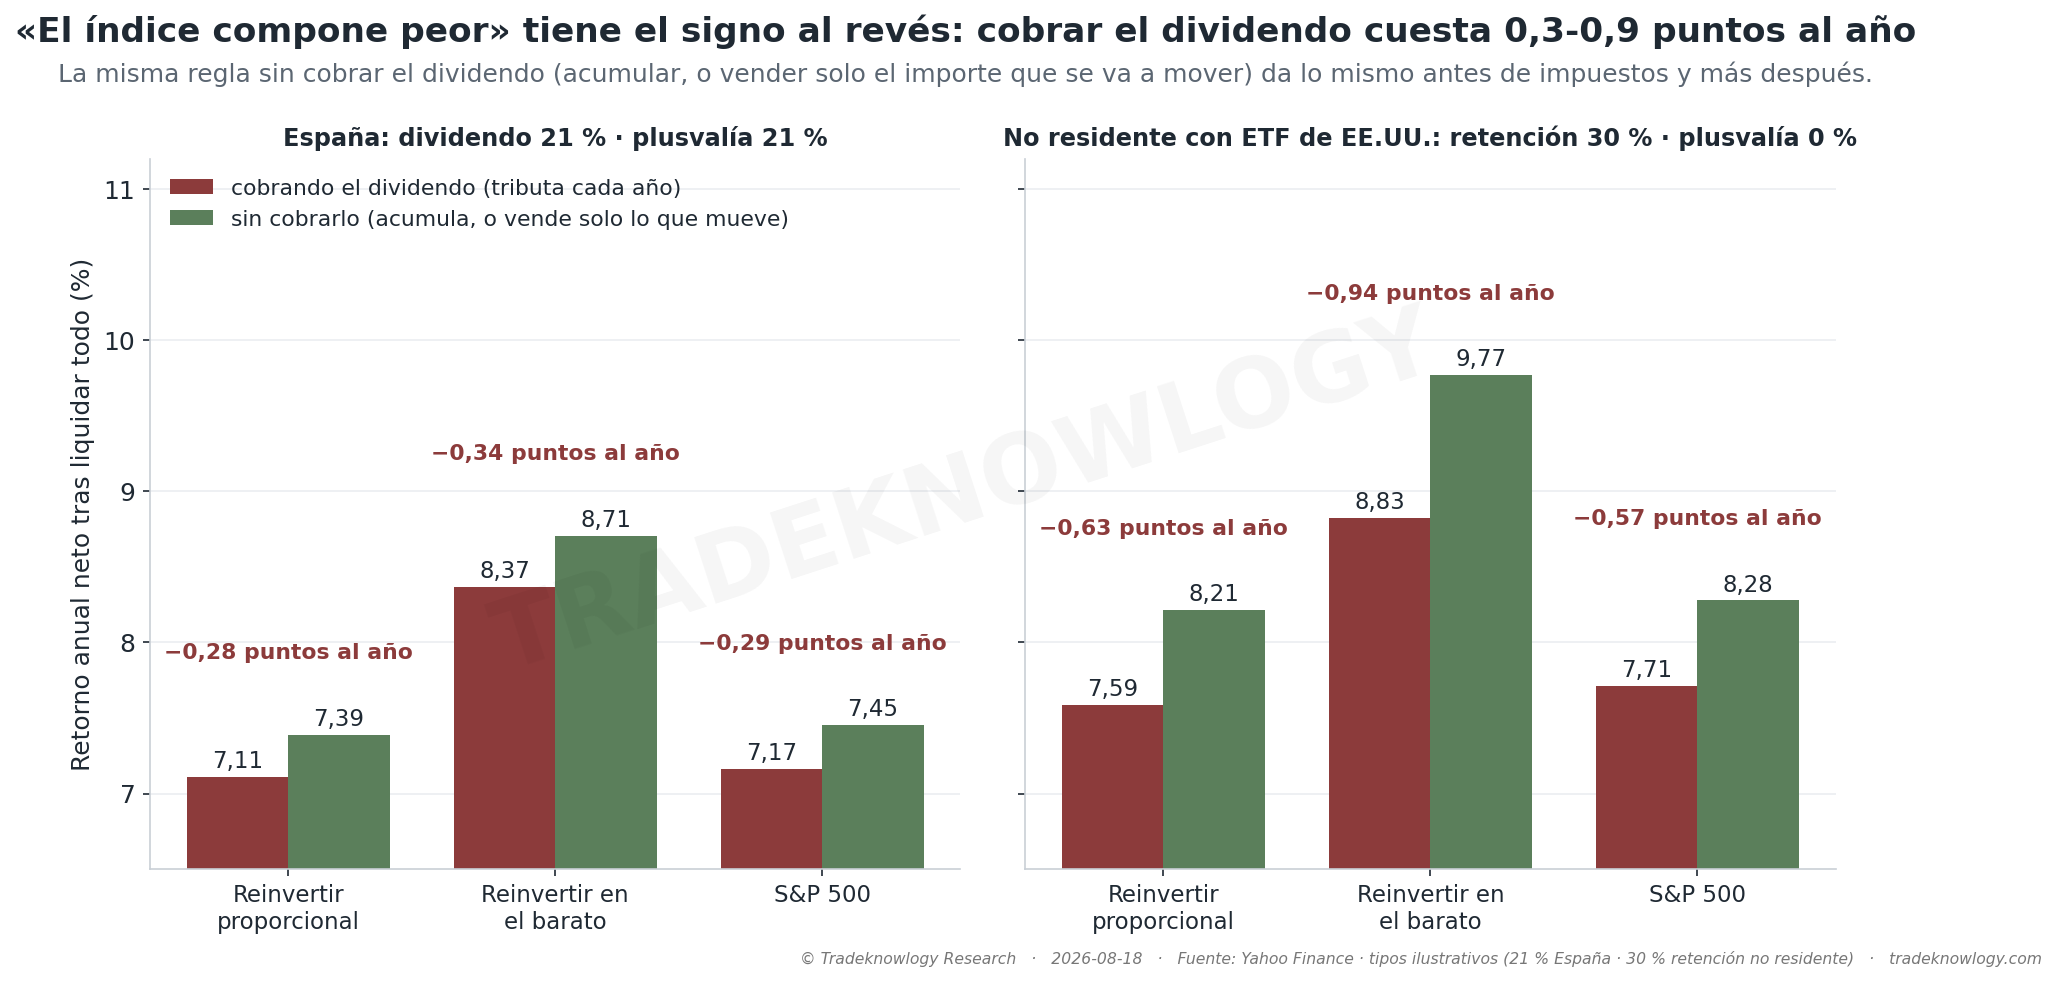
Comprar barato con el dividendo sí suma —si «barato» está bien definido—, pero el dividendo no tiene nada que ver: la misma regla vendiendo el importe equivalente da exactamente lo mismo antes de impuestos y entre 0,3 y 0,9 puntos al año más después. «El índice compone peor» tiene el signo al revés.
La respuesta
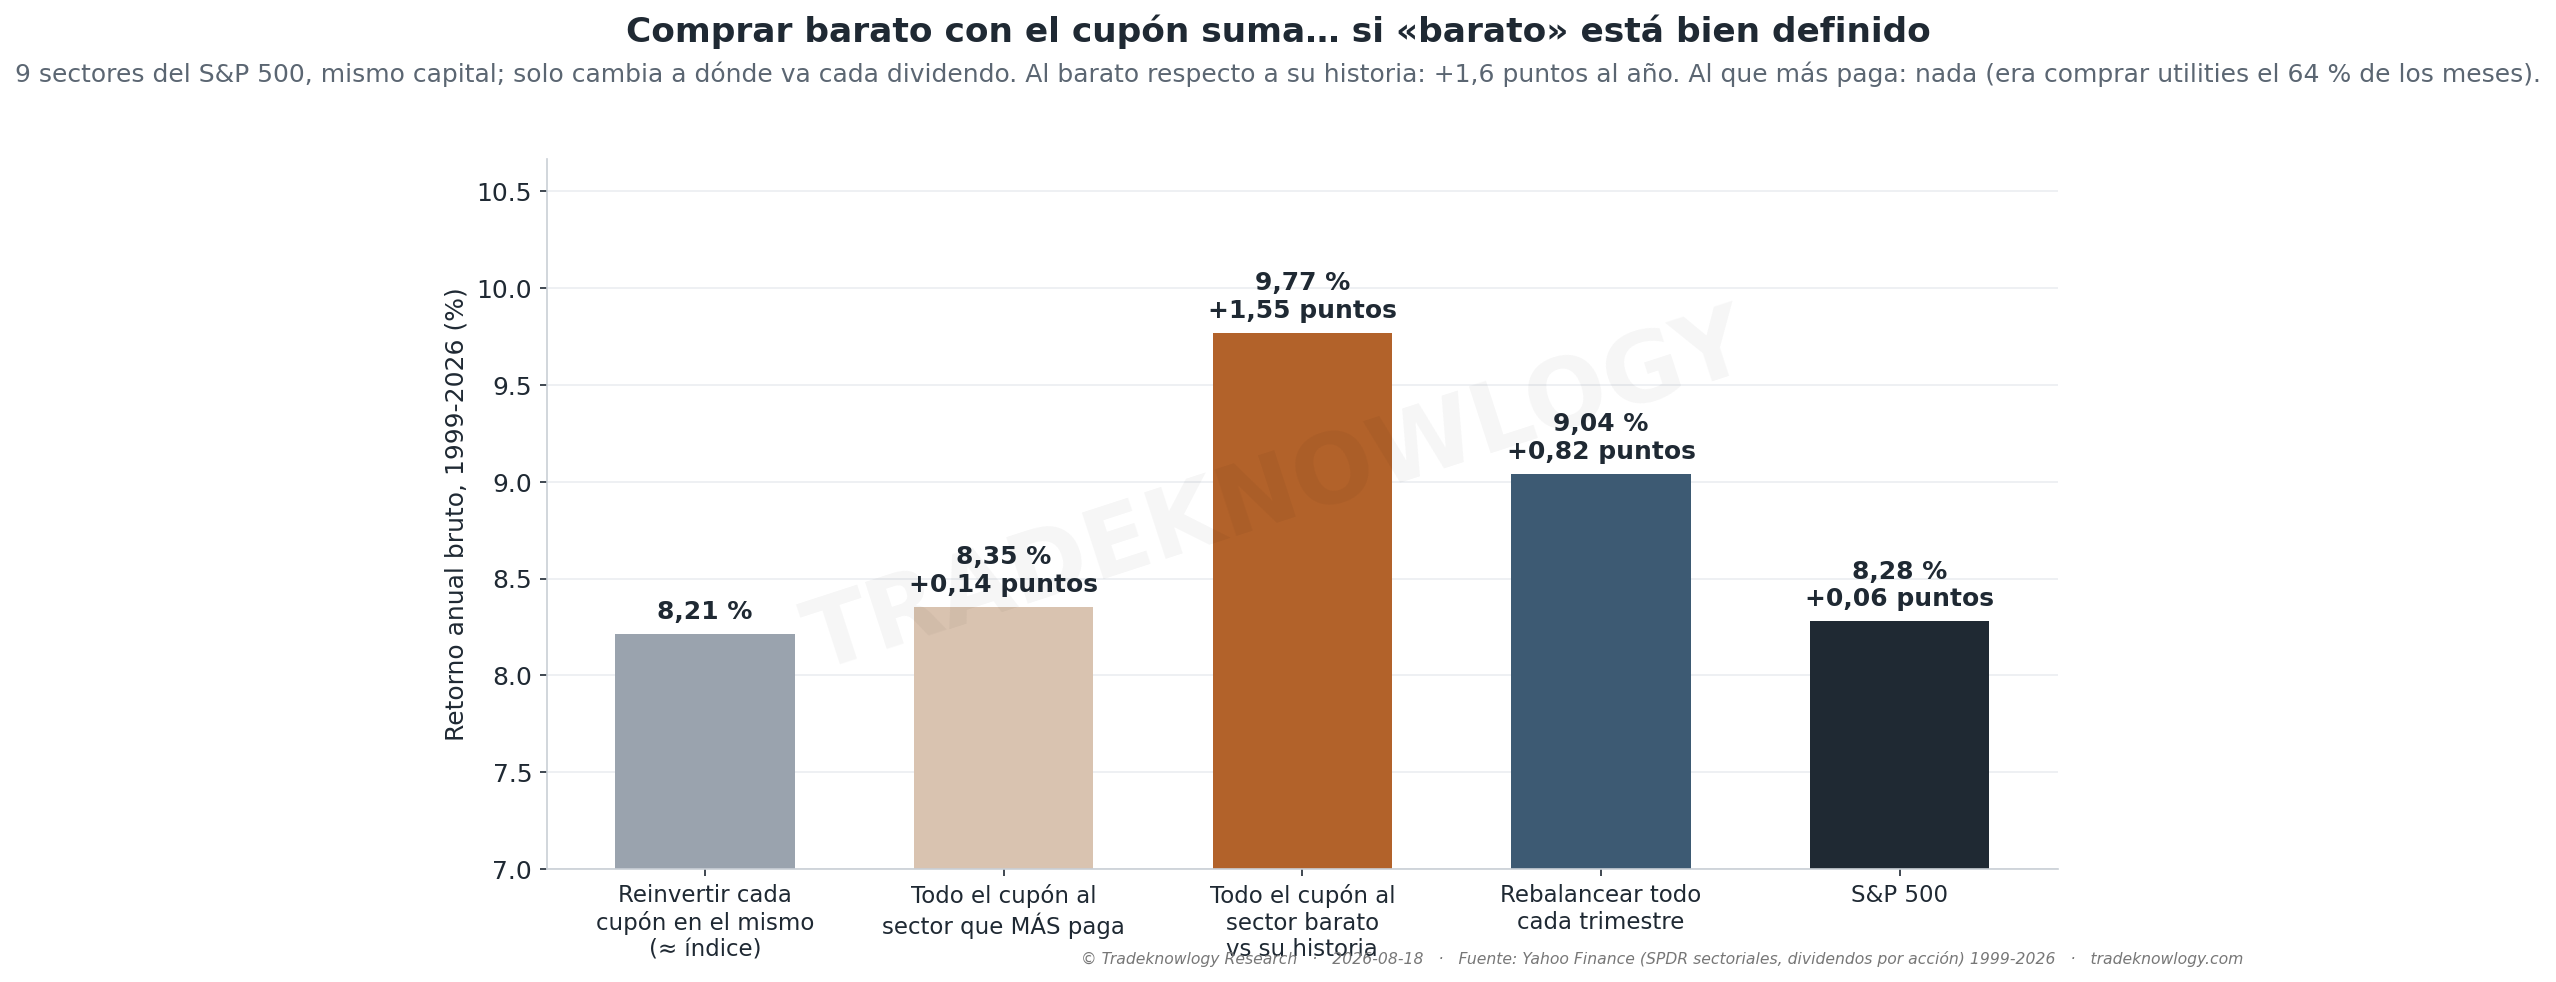
La tesis es medible. Dice que el dividendo vale porque te deja comprar la empresa que está barata en vez de «todas a la vez», y que por eso el índice compone un poco peor. Lo probamos con los nueve sectores del S&P 500 durante 27 años: mismo dinero al empezar, nadie vende nada, y lo único que cambia es a dónde va cada dividendo.
Comprar barato con el cupón sí suma… si «barato» está bien definido. Reinvertir cada dividendo en el mismo sector —lo que hace un índice— rindió 8,2 % al año. Mandar todos los cupones al sector que está barato respecto a su propia historia rindió 9,8 %: 1,6 puntos al año más. Pero mandarlos «al que más paga», la definición favorita del que vive del dividendo, sumó 0,1: nada. El 64 % de los meses eso era simplemente comprar utilities. Rebalancear todo cada trimestre sumó 0,8 puntos, pero solo ganó en el 47 % de los años de inicio. Y ninguna cartera baja la caída: todas perdieron un 48 % en 2008.
El dividendo no tiene nada que ver. Hicimos exactamente la misma regla sin cobrar el dividendo: vender cada mes el importe equivalente y comprar el sector barato. Antes de impuestos el resultado es idéntico al céntimo. Un dividendo es una venta parcial que decide la empresa; todo lo que «te permite» lo permite vender el mismo importe.
Y después de impuestos, el que cobra pierde. En España (21 % sobre dividendo y sobre plusvalía), reinvertir cobrando el cupón deja 7,11 % al año y acumulando sin cobrarlo 7,39 %; comprando barato, 8,37 % cobrando contra 8,71 % vendiendo lo justo. Con retención del 30 %, la diferencia crece: 7,59 % contra 8,21 %, y 8,83 % contra 9,77 %. Por cada 100.000 dólares: 624.534 contra 669.422 en España, y 953.886 contra 1.200.357 con retención. «El índice compone peor por un poquito» está al revés: el que difiere el impuesto compone más.
Y la ventaja de comprar barato no es de hoy. Empezando en 2001 sumaba 1,4 puntos al año; empezando en 2017, 0,4. Vivió en 2000-2010. Mientras tanto, el S&P 500 le ganó a la canasta de sectores a partes iguales desde 17 de 17 años de inicio: la concentración en las grandes pesó más que cualquier regla de reinversión.
Así que sí: compra barato si quieres. Pero hazlo con tu aporte, o vendiendo solo lo que vas a mover. El cupón es la forma más cara de ejecutar la misma idea.
Lo que este estudio no dice
No mide «saber analizar una empresa». Mide la versión operable de la tesis a nivel de sector, con tres definiciones de barato, para no elegir la que conviene. La frase «si sabes elegir siempre sale mejor» no se puede medir: habla del lector, no del dividendo.
No dice que rebalancear hacia lo barato sea malo: suma. Dice que lo que suma es la regla, no el cupón, y que el cupón te cobra impuestos por ejecutarla. Los tipos (21 % y 30 %) son ilustrativos: cambian la magnitud, no el signo. Y el rendimiento por dividendo de estos sectores es bajo (1,9 %); con una cartera que pague el doble, tanto el efecto de comprar barato como el peaje fiscal se duplican.
Es la continuación de ¿está muerta la inversión en dividendos? y ¿los ETFs de dividendos le ganan al S&P 500?; la sigue ¿funciona comprar cuando el dividendo está en máximos históricos?.
Cómo se midió
Los nueve sectores del S&P 500 (fondos SPDR) desde diciembre de 1999 hasta agosto de 2026, casi 27 años con las caídas de 2000-2002, 2008, 2020 y 2022. Todas las carteras arrancan con el mismo dinero repartido a partes iguales y no venden nada; lo único que cambia es a dónde va cada dividendo. Los impuestos se aplican con dos regímenes ilustrativos —España, 21 % sobre dividendo y sobre plusvalía; no residente con fondo de EE.UU., retención del 30 % sobre el dividendo y 0 % sobre plusvalías— y todas las carteras se liquidan al final para comparar patrimonio neto.
Estudio F-STK-047 · analizado el 2026-08-18. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿La riqueza de las familias está en la Bolsa o en el ladrillo — y quién tiene qué?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.