«El S&P 500 rompió su canal de tendencia desde 1928 y acabará revirtiendo»: ¿qué dicen los datos?
Tres afirmaciones y tres respuestas distintas: «rompió el canal» es un artefacto de medir sin dividendos —con ellos dentro, el índice está en su percentil 74, no fuera—; «está caro» es cierto y ha costado retorno; y «acabará revirtiendo» es verdad e inútil: las dos veces anteriores el índice subió más del doble antes de volver.
La respuesta
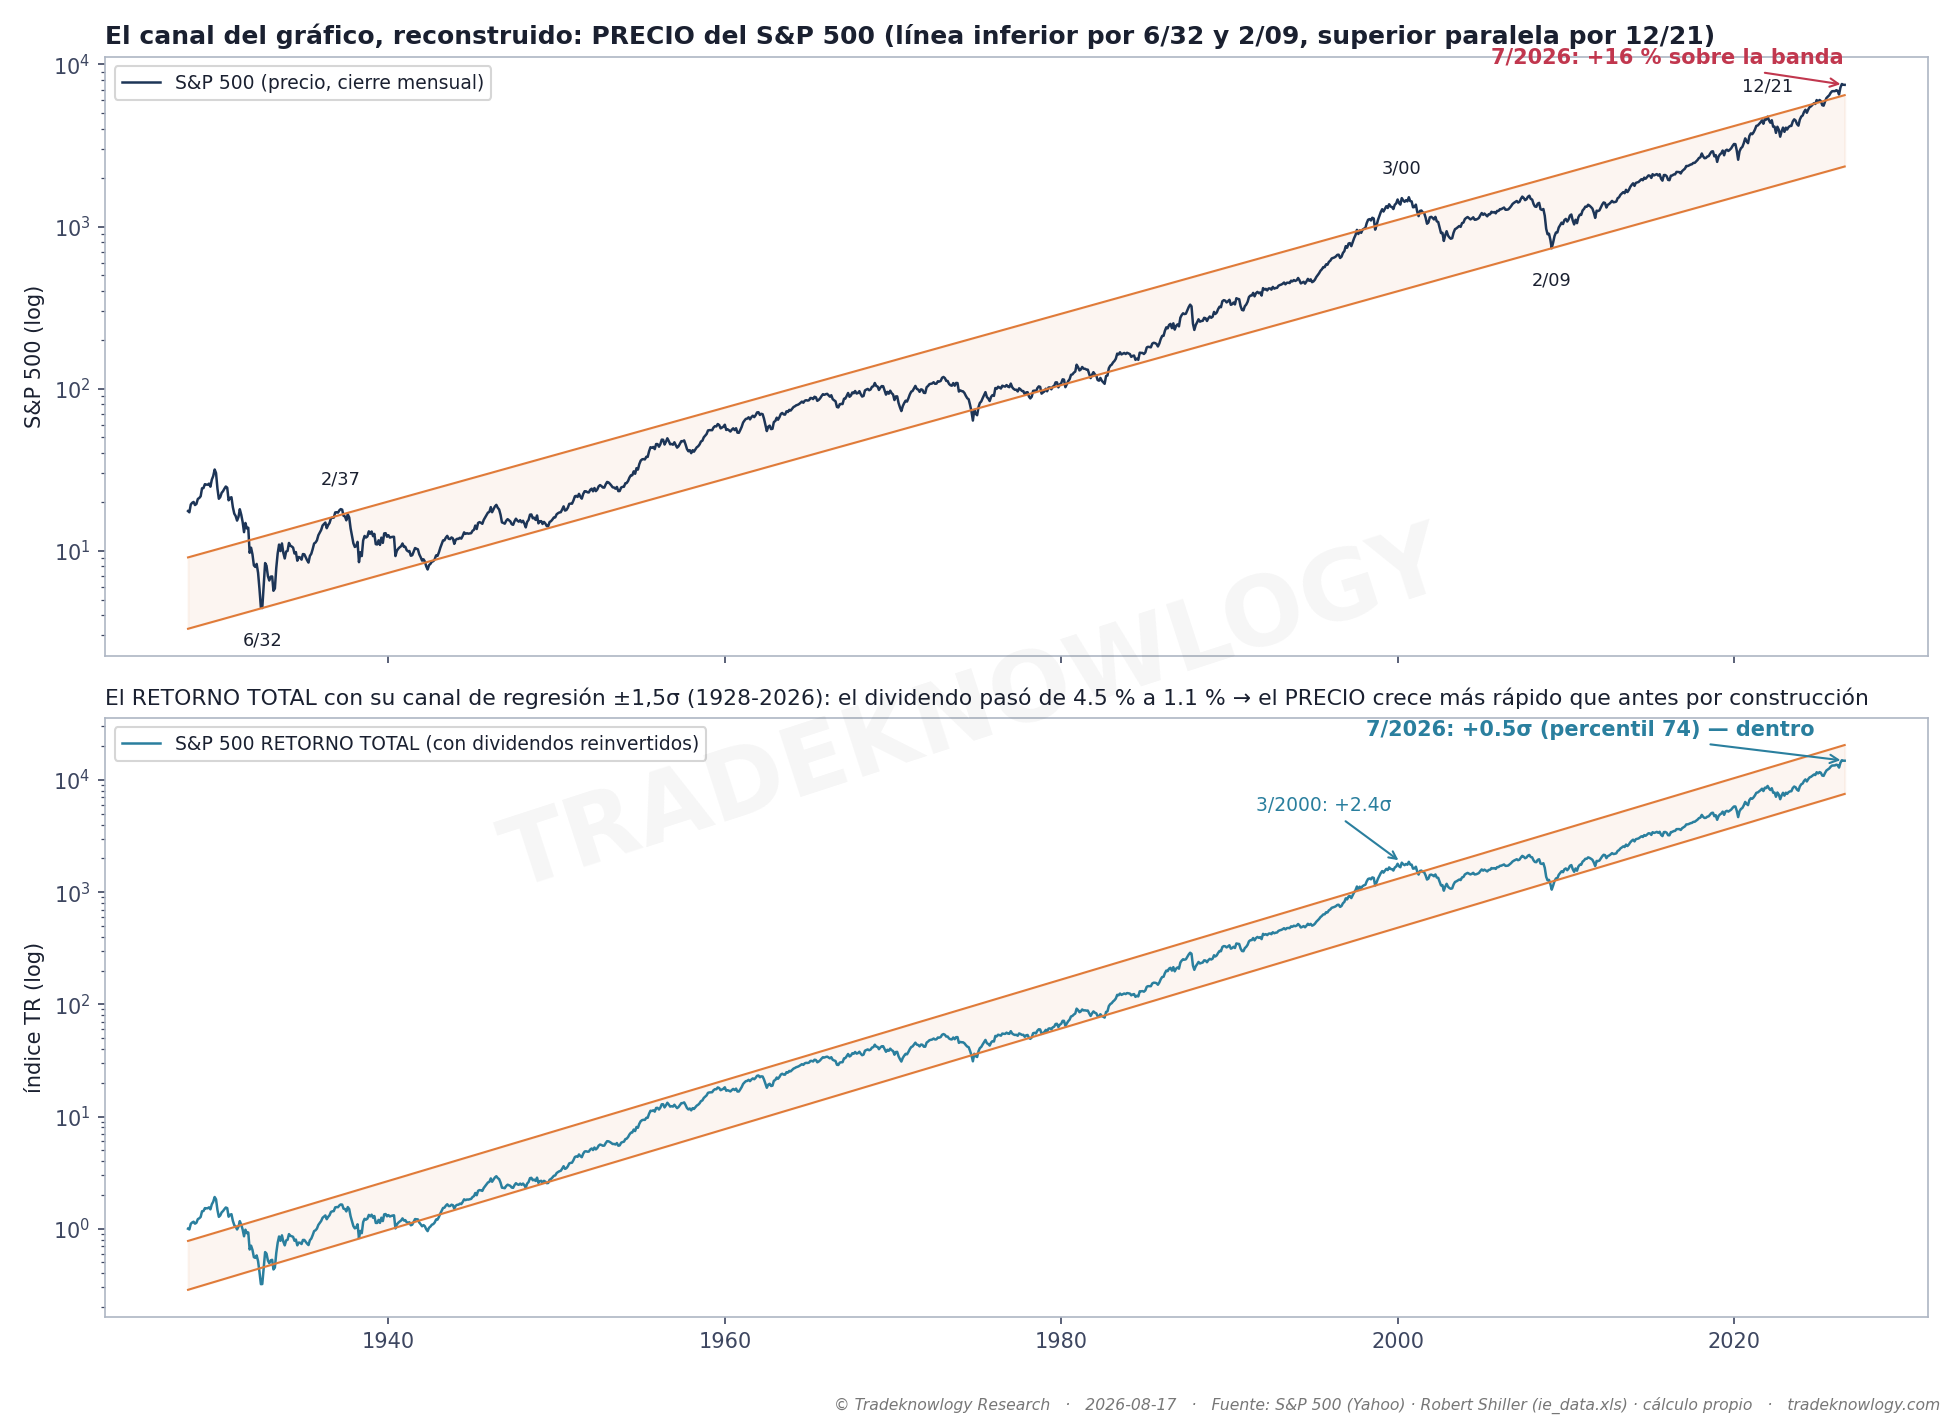
El gráfico reaparece cada pocos meses: un canal trazado desde 1928 y el índice saliéndose por arriba, con la moraleja de que los mercados extendidos siempre acaban revirtiendo. Son tres afirmaciones distintas metidas en una imagen, y conviene separarlas porque no tienen la misma respuesta.
«Rompió el canal»: es un artefacto de cómo se mide. Ese gráfico usa solo el precio, sin dividendos. Y ahí sí, el índice está un +15,8 % por encima de la banda: +1,52 desviaciones, percentil 94. Pero medir un siglo de bolsa sin dividendos deforma la serie de una manera muy concreta: la rentabilidad por dividendo pasó del 4,5 % de mediados de siglo al 1,09 % de hoy, porque las empresas cambiaron dividendos por recompras. Un canal ajustado a una época en la que el dividendo era casi la mitad del retorno tiene que quedarse corto ahora. Midiendo el retorno total —lo que de verdad te llevas— el índice está en +0,54 desviaciones, percentil 74: dentro del canal, y a mucha distancia del +2,42 de marzo de 2000.
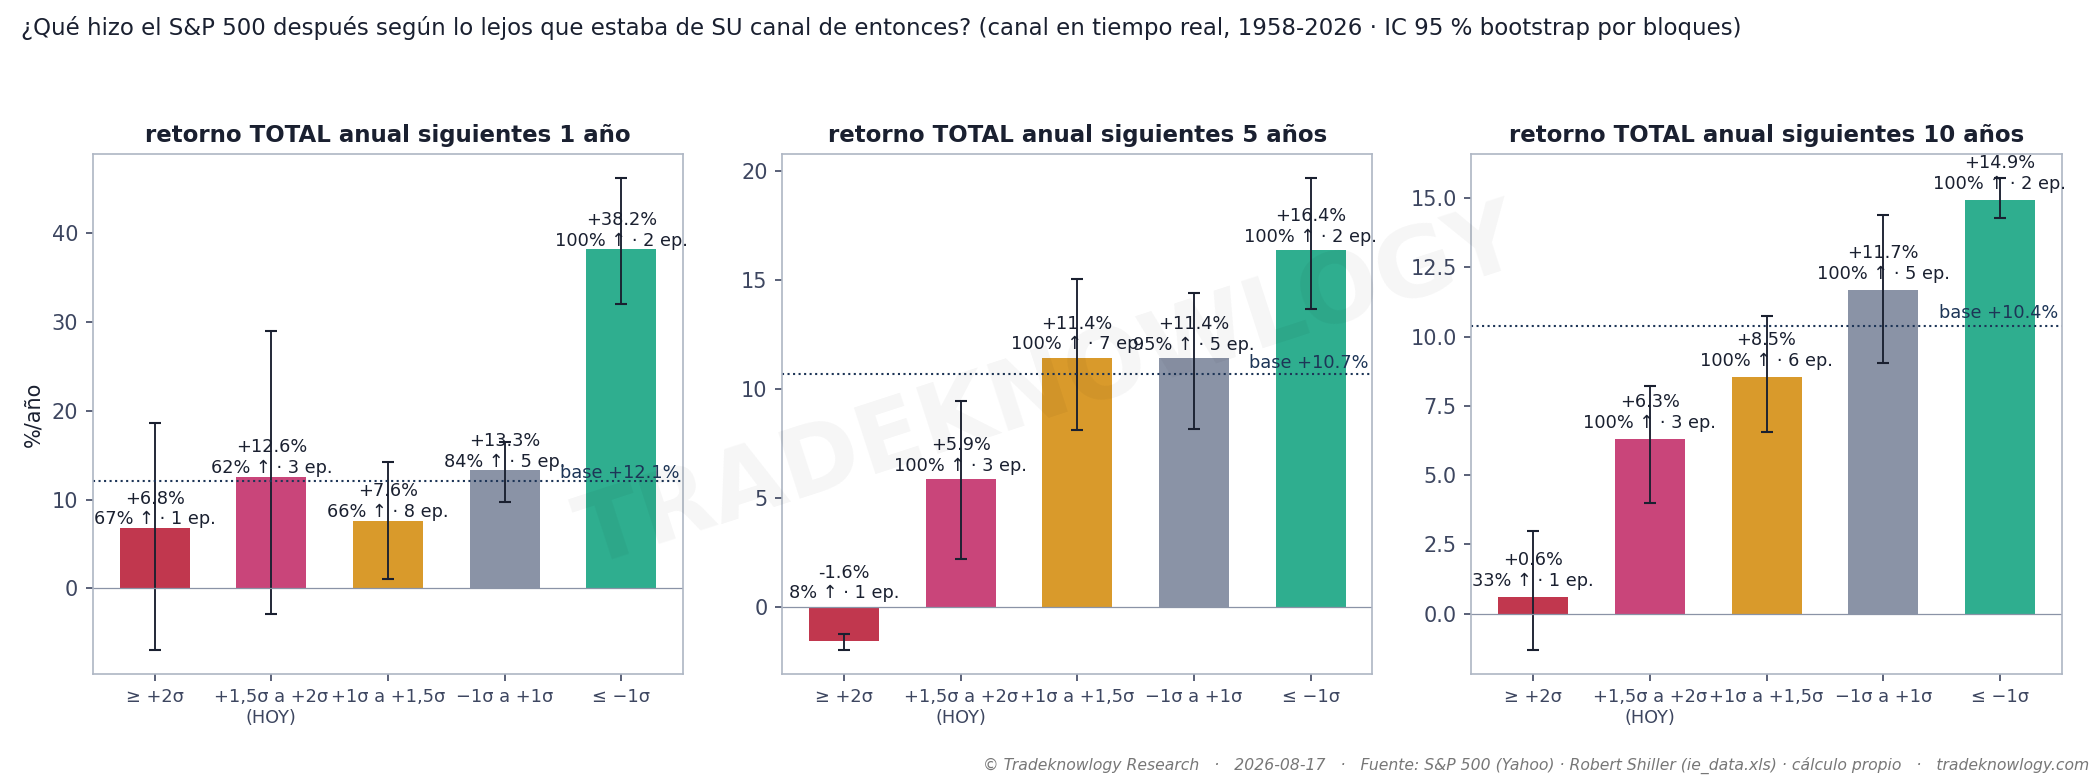
«Está caro»: eso sí es verdad, y sí ha costado dinero. El CAPE de Shiller está en 40,6, percentil 98 de su historia, comparable al 43,2 de 2000 y por encima del 38,3 de 2021. Y la prima sobre el bono a diez años es negativa: −2,1 puntos, como en 2000 (−4,0) y al revés que en 2021, cuando era positiva (+1,1). Medido en tiempo real, estar donde estamos ha ido seguido de 5,9 % anual a cinco años y 6,3 % a diez, contra un 10,7 % y un 10,4 % de partida. No es una caída: es media década de rentabilidad mediocre, que es como suele cobrarse lo caro. El decil más caro de valoración da −1,1 % real anual a diez años; el más barato, +10,6 %.
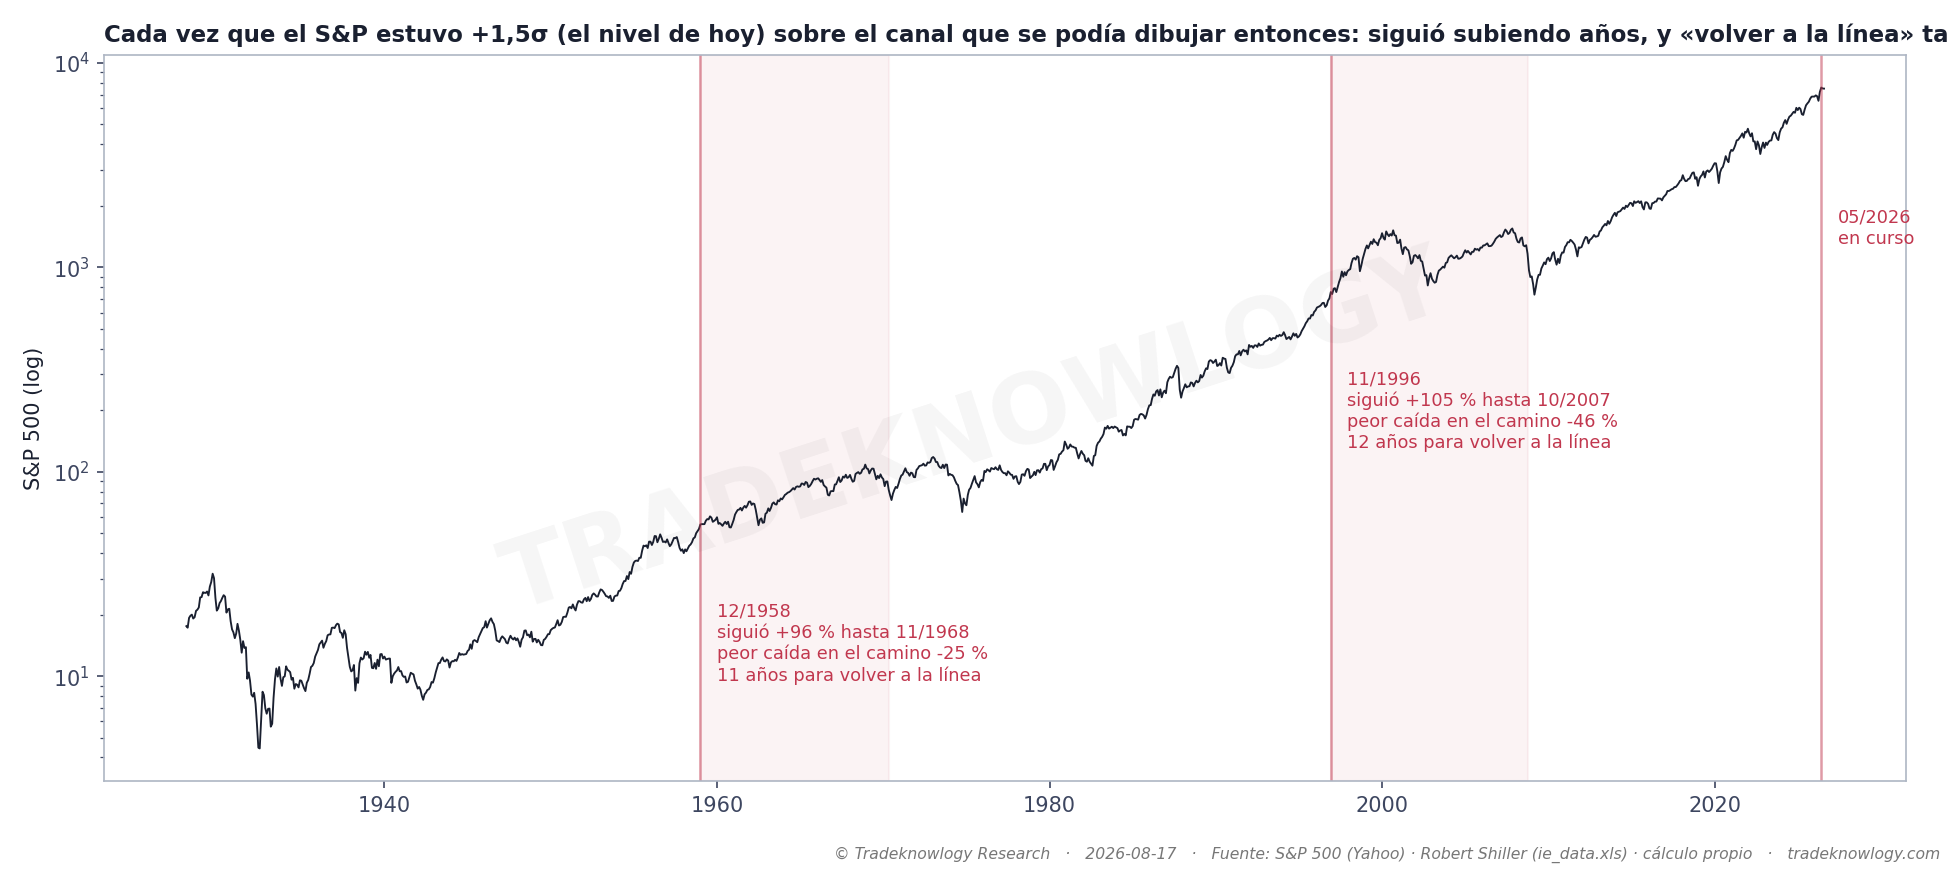
«Acabará revirtiendo»: cierto e inútil. Las dos veces anteriores que el índice estuvo tan arriba en términos reales, esto es lo que pasó: desde diciembre de 1958 subió otro +96 % y tardó 136 meses en volver al canal; desde noviembre de 1996, otro +105 % en 142 meses, con un susto del −46 % por el camino. Once y doce años. Quien se salió al ver la señal se perdió más de lo que se ahorró.
Y eso es exactamente lo que sale al probarlo: salirse cuando el índice está extendido da 10,58 % anual frente al 11,03 % de no hacer nada. Ni siquiera es la mejor forma de protegerse — una media móvil de diez meses da 9,95 % con la mitad de caída, que es un intercambio honesto; la señal del canal no da ninguna de las dos cosas.
Lo que este estudio no dice
No dice que el mercado esté barato ni que no pueda caer. Dice que caro no es lo mismo que a punto de caer: la valoración informa sobre la década siguiente, no sobre el año que viene, y quien la usa como señal de salida paga por ello.
Tampoco dice que quien dibujó el canal hiciera trampa. El gráfico es correcto para lo que mide; el problema es la conclusión que se le cuelga. Medir cien años de bolsa sin dividendos es una decisión que cambia el resultado, y conviene saberlo antes de tomar una decisión con ese gráfico delante.
El canal está reconstruido a partir del que se publica (paralelas estrictas sobre los mismos anclajes), y en el escalón donde hoy está el índice solo caben tres episodios: es poco para afirmar nada con fuerza, y por eso el intervalo de la estimación a cinco y diez años es ancho. La serie con dividendos anterior a 1988 se reconstruye con los datos de Shiller. Y una caída máxima del −51 % está dentro de lo que ha hecho este índice sin necesidad de ningún canal.
Cómo se midió
El S&P 500 desde 1928, medido de dos formas que dan respuestas distintas: solo el precio, que es como se dibuja el gráfico habitual, y el retorno total con dividendos reinvertidos, que es lo que de verdad se lleva un inversor. Se reconstruye el canal, se mide dónde está hoy el índice, y —lo que casi nunca se hace— se comprueba en tiempo real: usando en cada momento solo la información disponible entonces, sin el canal dibujado a toro pasado. Se miran también los episodios anteriores, se prueba una estrategia que se salga cuando el índice está extendido, y se compara la valoración de hoy con la de 2000 y 2021.
Estudio F-MKT-046 · analizado el 2026-08-17. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Leer los números: El método Wyckoff, ¿dice hacia dónde va a salir el precio?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.