¿Sirven de algo los filtros técnicos para elegir acciones?
Sí, pero no para lo que se cree: no predicen el retorno de forma fiable. Predicen el desastre — y eso sí con solidez.
La respuesta
Casi todos los sistemas para elegir acciones empiezan filtrando: que el precio esté sobre sus medias, que las medias estén ordenadas, que la acción sea de las más fuertes del mercado. Suena razonable y casi nadie lo comprueba contra el universo entero — incluyendo las acciones que después desaparecieron.
Aquí se comprueban dos: una puntuación de cero a cinco según cuántas condiciones de medias móviles cumple la acción, y la fuerza relativa, que es el percentil de su rentabilidad a doce meses contra todo el mercado.
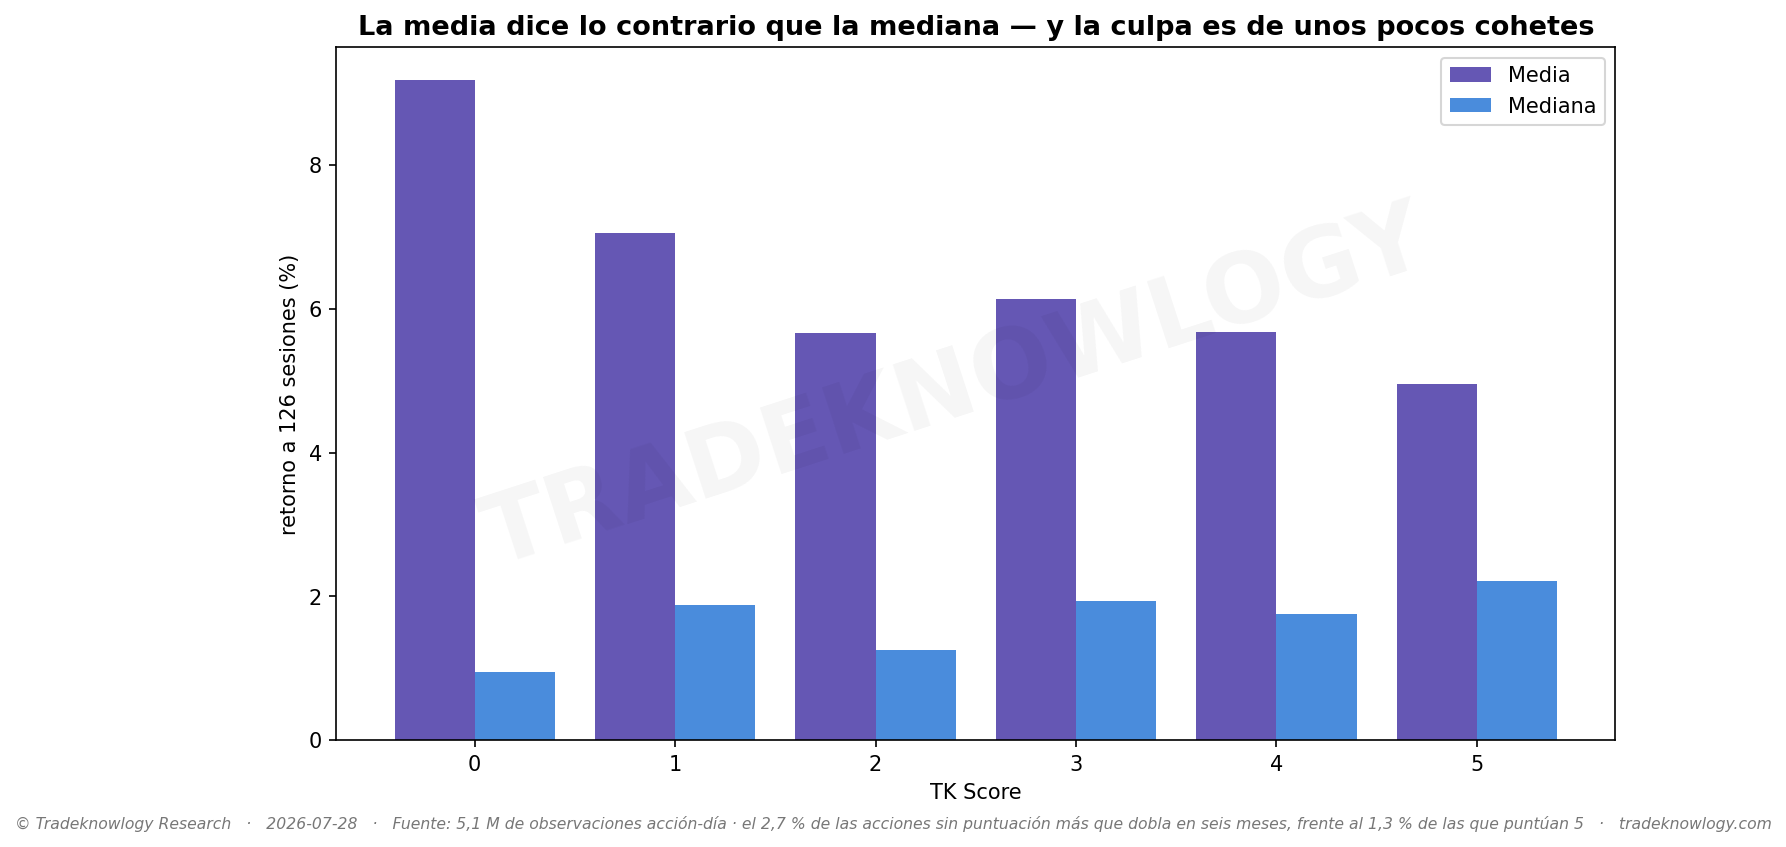
El primer resultado desconcierta. Las acciones que no cumplen ninguna condición rindieron 9,18 % de media a seis meses, y las que las cumplen todas, 4,96 %. Al revés de lo que debería. Pero la mediana dice justo lo contrario: 0,95 % contra 2,22 %.
Las dos cosas son ciertas, y la explicación está en el segundo gráfico: 2,73 % de las acciones sin puntuación más que dobla en seis meses, frente al 1,32 % de las que puntúan cinco. Unos pocos cohetes entre los escombros levantan la media de todo el grupo. La acción típica de ese grupo no dobla: se queda plana o se hunde.
Cuando se les pone intervalo de confianza —comparando cada grupo contra el mercado de su propio día, para que el movimiento general no contamine— ni la media ni la mediana aguantan. La ventaja aparente de las acciones sin puntuación va de −1,24 · +3,53: cruza el cero de lado a lado.
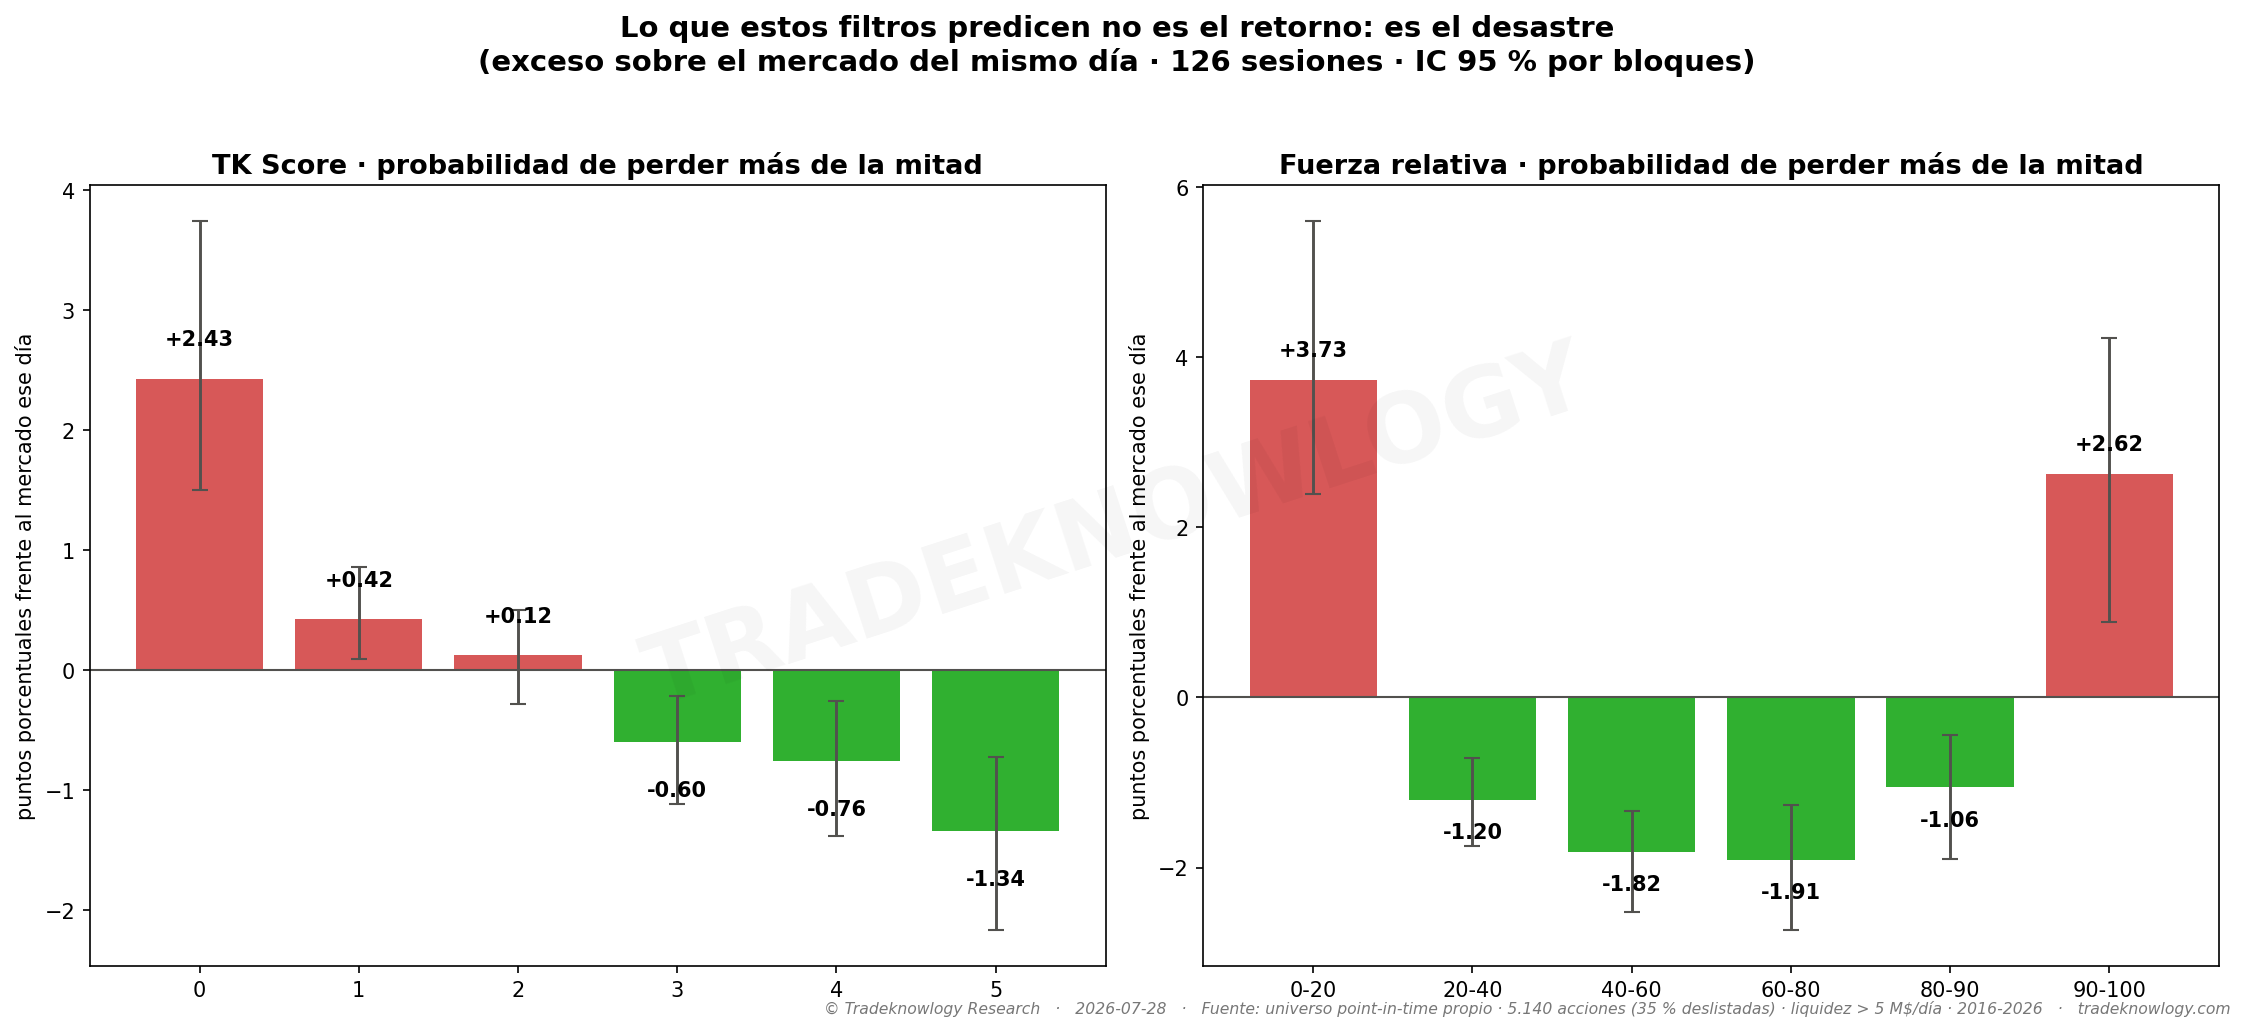
Lo que sí aguanta, y con holgura, es otra cosa. La probabilidad de perder más de la mitad del capital en seis meses:
- Sin ninguna condición cumplida: +2,43 puntos por encima del mercado (+1,50 · +3,75).
- Con las cinco: −1,34 puntos por debajo (−2,17 · −0,72).
- Fuerza relativa en el 20 % más débil: +3,73 (+2,38 · +5,60).
- Fuerza relativa media-alta: −1,91 (−2,74 · −1,27).
- Fuerza relativa en el 10 % más fuerte: +2,62 (+0,88 · +4,22).
Las seis quedan fuera del cero. Estos filtros no sirven para saber cuánto vas a ganar; sirven para saber con qué probabilidad te vas a arruinar. En bruto, la ruina pasa del 5,53 % al 2,22 % — dos veces y media menos.
Lo que este estudio no dice
El dato incómodo, y conviene no esquivarlo: las acciones con la fuerza relativa más alta —las que casi todos los manuales mandan comprar— tienen +2,62 puntos más de probabilidad de desplomarse que el mercado, con el intervalo entero por encima del cero. No es que rindan menos: es que se rompen más. El sitio tranquilo no es el extremo, es el tramo medio-alto.
Eso no significa que comprar fuerza sea un error. Significa que comprar fuerza sin nada más es comprar billetes de lotería: el mismo grupo tiene muchos más casos que doblan y muchos más que se hunden. Quien lo use necesita algo que corte la cola de abajo — límites de pérdida, tamaño de posición, o varias condiciones a la vez en lugar de una.
Tres límites del estudio. Las tablas de medias y medianas son descriptivas: las únicas afirmaciones con intervalo son las de la probabilidad de desastre, y son las únicas que hay que tomar como conclusión. Las acciones que dejan de cotizar se pierden más en los grupos de puntuación alta, y buena parte de esas desapariciones son compras de empresa, que suelen llegar con prima — así que si algo, esos grupos salen subestimados. Y la década medida tiene un solo mercado bajista completo.
Cómo se midió
Universo propio point-in-time, 2016-2026: 5.140 acciones con liquidez real, de las cuales 1.785 dejaron de cotizar y siguen dentro — sin ellas el resultado contaría solo a los supervivientes. 5,1 millones de observaciones acción-día. Los intervalos comparan cada grupo contra el mercado de su propio día y se calculan por bloques de seis meses, porque dos días seguidos comparten casi todo su futuro. ⚠️ Década con un solo mercado bajista completo.
Estudio F-STK-029 · analizado el 2026-07-28. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Leer los números: «El S&P 500 rompió su canal de tendencia desde 1928 y acabará revirtiendo»: ¿qué dicen los datos?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.