¿El VIX bajo avisa de que viene una caída?
No. Ni siquiera acierta más que tirar una moneda — y mientras dura, el mercado hace el mismo camino con la mitad de sobresaltos.
La respuesta
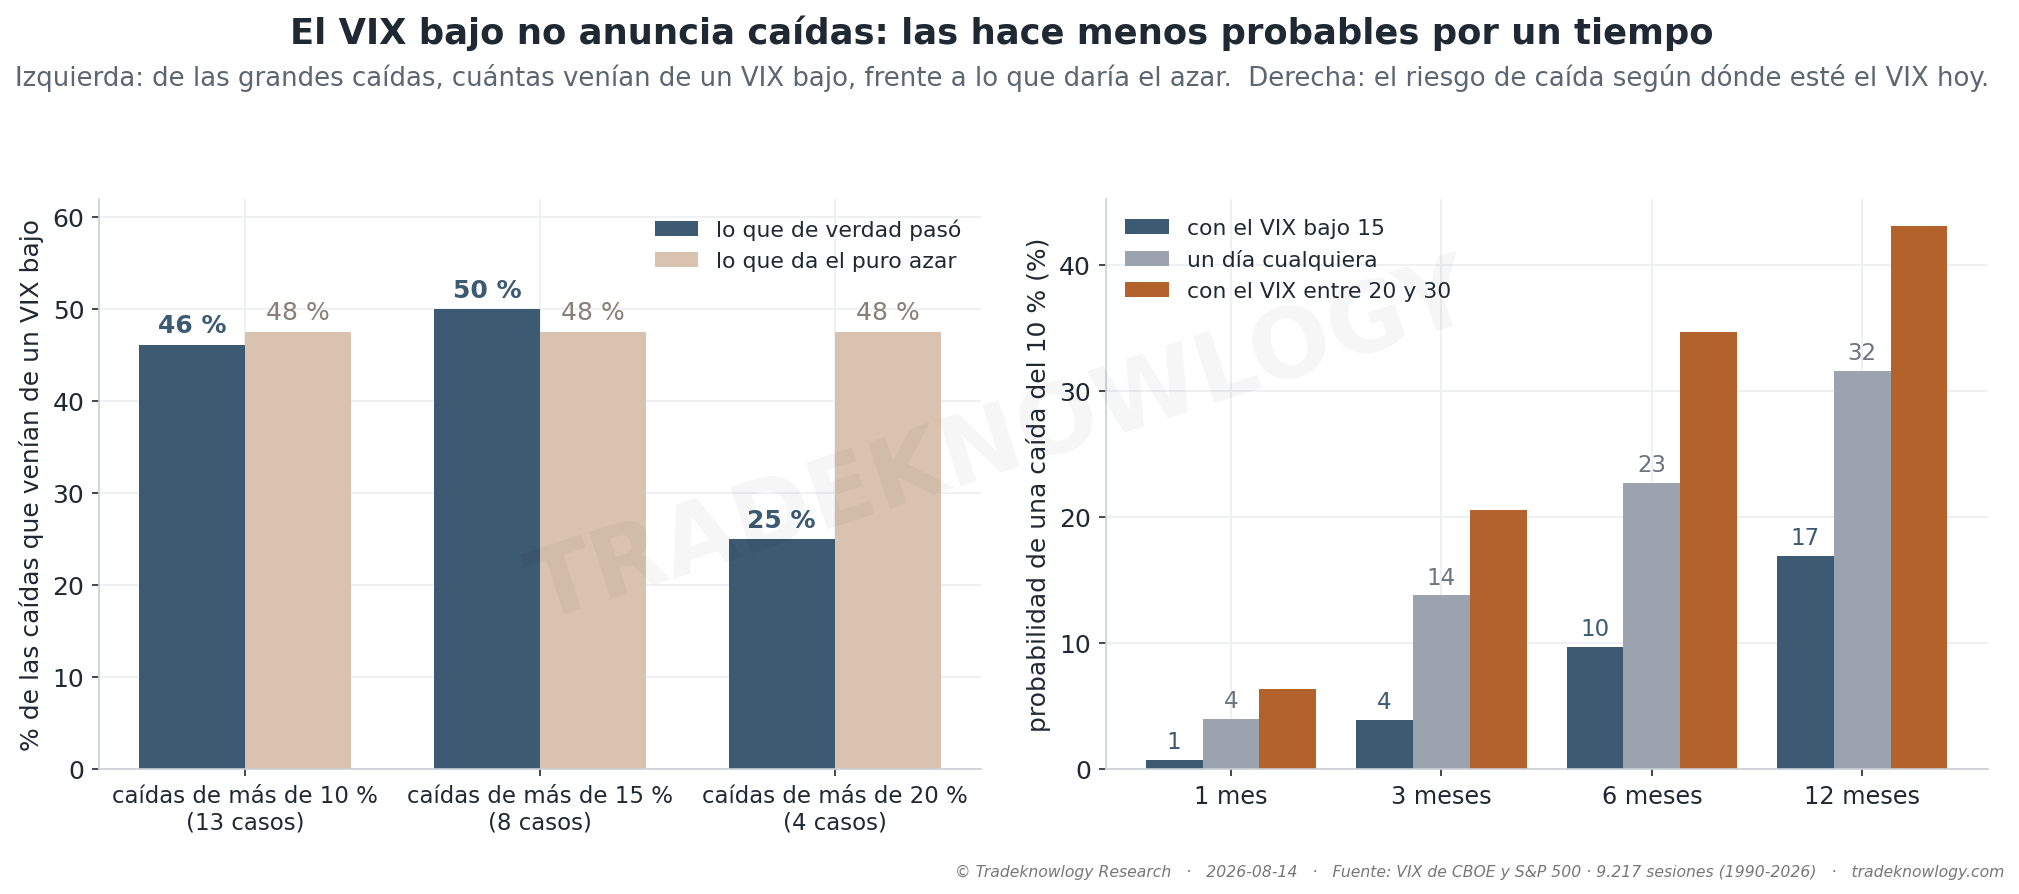
«El VIX está muy bajo, hay demasiada complacencia» es de las frases que más se repiten cuando el mercado lleva un tiempo tranquilo. Dice algo concreto y por lo tanto se puede comprobar: si fuera cierta, las grandes caídas tendrían que venir de periodos de calma más veces de lo que vendrían por casualidad.
Desde 1990 el S&P 500 ha tenido 13 caídas de más del 10 % desde un máximo. De ellas, el 46 % venía de un VIX por debajo de 15 en las tres semanas previas. Suena a mucho hasta que se calcula la otra mitad de la cuenta: como el VIX vive ahí abajo el 32 % del tiempo, el azar por sí solo produce ese mismo resultado el 48 % de las veces. La frase acierta menos que una moneda.
Y con las caídas de verdad grandes —las de más del 20 %— se da la vuelta del todo: solo el 25 % salió de la calma. Las tres peores de este siglo empezaron con el VIX ya alto: 23 en marzo de 2000, 16 en octubre de 2007 y 17 en enero de 2022. Cuando llega el desastre grande, el mercado ya llevaba tiempo nervioso.
Ahora al revés, que es como se usa de verdad. Con el VIX por debajo de 15, ¿qué pasa en los meses siguientes? En rentabilidad, nada especial: el año siguiente rinde 11,0 % frente al 10,2 % de un día cualquiera. Es la misma cifra: no hay premio por esperar a la calma.
Lo que cambia es el camino. La peor caída dentro de ese año es de −5,5 % de media, frente a −8,9 % desde un día cualquiera. Y la probabilidad de comerse una caída del 10 % en los seis meses siguientes baja del 23 % al 10 %. Mismo destino, menos baches.
Con una fecha de caducidad clara: a doce meses la ventaja se diluye (17 % contra 32 %) hasta un punto en que ya no se distingue de la casualidad. La calma rebaja el riesgo del semestre que viene, no el del año que viene.
Y el extremo no compra más tranquilidad: partiendo de un VIX por debajo de 12 —lo más calmado que existe— la probabilidad de ver un susto serio en los doce meses siguientes es del 42 %, algo mayor que partiendo de 15. La calma extrema no aleja el susto; lo aplaza.
Lo que este estudio no dice
No dice que el VIX bajo sea una señal de compra. Es lo contrario de un semáforo: estar invertido solo mientras el VIX está por debajo de 15 habría dado 3,0 % al año frente al 10,9 % de no hacer nada, porque deja fuera dos tercios del tiempo. Sirve para saber en qué terreno se pisa, no para decidir cuándo entrar.
Tampoco dice que no pueda pasar nada. La caída de febrero de 2020 llegó desde una calma de tres meses. Lo medido es una frecuencia, no una garantía: menos probable no es imposible.
Cuánto suelen durar estos periodos —y si el hecho de que la calma se alargue cambia algo— está medido aparte en cuánto dura la calma. Y lo que el VIX sí sirve para leer, en qué te dice de verdad el VIX.
Los retornos de esta página se calculan sobre el precio del índice sin dividendos, igual que el resto del sitio; la comparación entre situaciones no se ve afectada porque las dos se miden igual.
Cómo se midió
Treinta y seis años: 9.217 sesiones desde enero de 1990, con el VIX oficial de CBOE y el S&P 500. El VIX por debajo de 15 no es una rareza: son 2.951 sesiones, casi un tercio de toda la historia, repartidas en 32 tramos separados. Dentro de la ventana están 2000, 2008, 2020 y 2022, que son justamente las caídas que la frase pretende explicar.
Estudio F-VOL-005 · analizado el 2026-08-14. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Conviene salirse de bolsa cuando el VIX se dispara?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.