¿Comprar cuando el mercado entra en pánico paga más que no hacer nada?
Acierta casi siempre y aun así no gana más. Un porcentaje de aciertos alto no es lo mismo que un buen resultado.
La respuesta
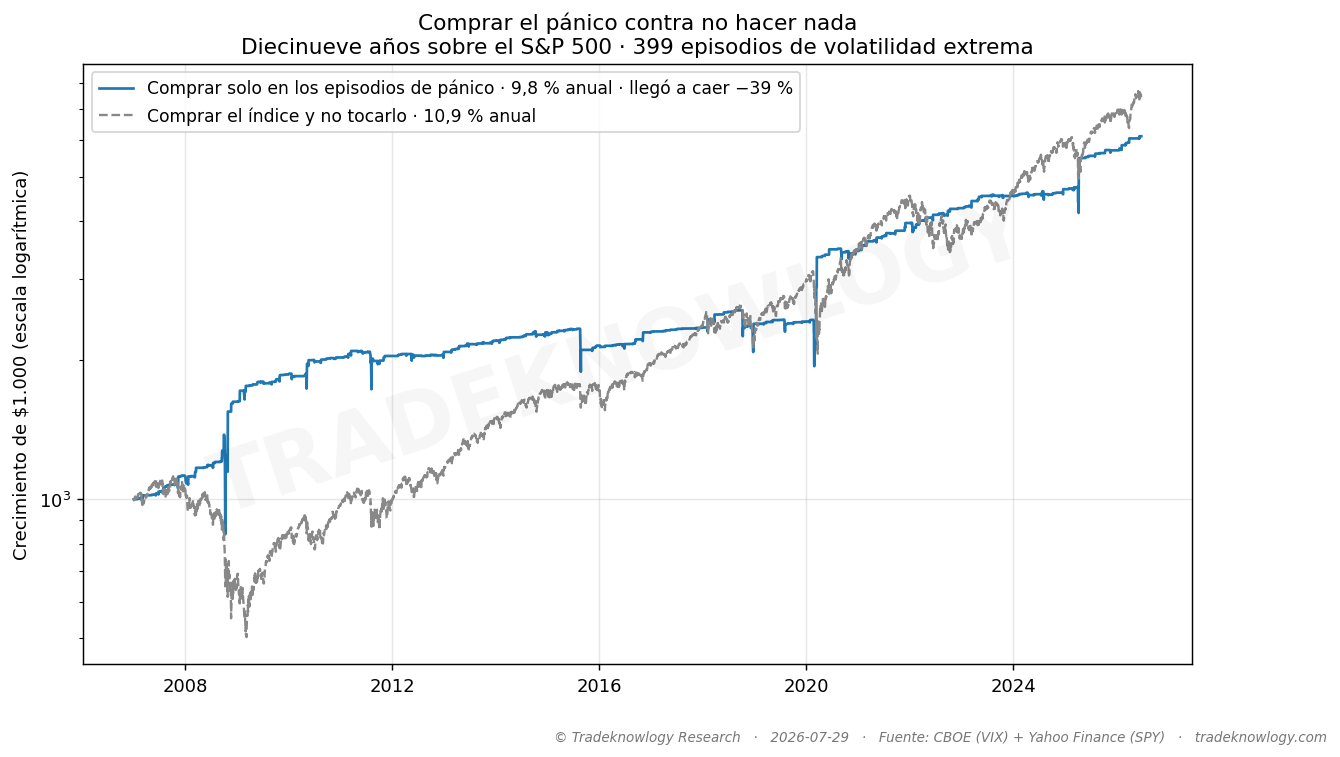
La idea es de las más repetidas que hay: cuando salta el miedo y el mercado se desploma, ese es el momento de comprar. Se puede medir. Definimos la condición —la volatilidad esperada da un salto brusco y el índice se muestra débil— y miramos qué pasó después, menos de dos días más tarde.
Lo primero que sale parece darle la razón: funcionó el 86 % de las veces. De 399 episodios en diecinueve años, la enorme mayoría terminó en verde.
Y aun así, el resultado acumulado se queda por debajo del índice: 9,8 % anual contra 10,9 % de comprarlo y no tocarlo nunca.
La razón está en el tamaño, no en la frecuencia. Cuando acierta gana +0,79 % de media; cuando falla pierde −1,49 %, casi el doble. Gana poco muchas veces y pierde mucho pocas veces, y en el recuento final eso empata — o pierde por poco.
Hay un detalle más, y es el que menos se anticipa. Casi todo lo que separa a la línea azul del índice se produjo en un solo año, 2008. Y para estar comprando en 2008 hubo que aguantar una caída del −39 % — porque comprar el pánico significa, por definición, estar dentro justo cuando el mercado se está hundiendo. El peor episodio suelto perdió −12,6 % en cuestión de días.
Es el mismo mecanismo que sale en el mito de los diez mejores días: los mejores momentos para comprar viven dentro de los peores momentos para tener.
Lo que este estudio no dice
Esto no es una estrategia ni una recomendación. Es la medición de qué ocurrió después de una condición concreta, igual que el resto de la biblioteca de este sitio. No hay una regla que seguir, ni un momento en el que comprar, ni nada que ejecutar.
El 86 % de aciertos es el dato más engañoso del conjunto, y vale la pena quedarse con eso más que con ninguna otra cifra: mide cuántas veces terminó en verde, no cuánto. Cualquier cosa que gane poco a menudo y pierda mucho de vez en cuando enseña un porcentaje de aciertos precioso.
Está calculado sin comisiones, con unas 20 entradas y salidas al año. Con costes reales, la diferencia contra no hacer nada se ensancha.
Y lo que sí queda a favor: estar fuera el 14,5 % del tiempo significa que en el peor tramo se cayó −39 % mientras el índice caía −55 %. Menos exposición, menos susto — pero también menos resultado. Es un intercambio, no una mejora.
Cómo se midió
Diecinueve años y medio (2007-2026, 4.899 sesiones) sobre el S&P 500. La condición se dio 399 veces, unas veinte al año, y estar dentro solo en esos momentos supone pasar el 14,5 % del tiempo invertido y el resto en efectivo. La ventana incluye 2008 y 2020.
Estudio F-VOL-002 · analizado el 2026-07-29. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Es verdad que a más riesgo, más rentabilidad?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.