¿Es verdad que a más riesgo, más rentabilidad?
Hasta cierto punto sí. Pasado ese punto deja de ser una pendiente y se convierte en un precipicio.
La respuesta
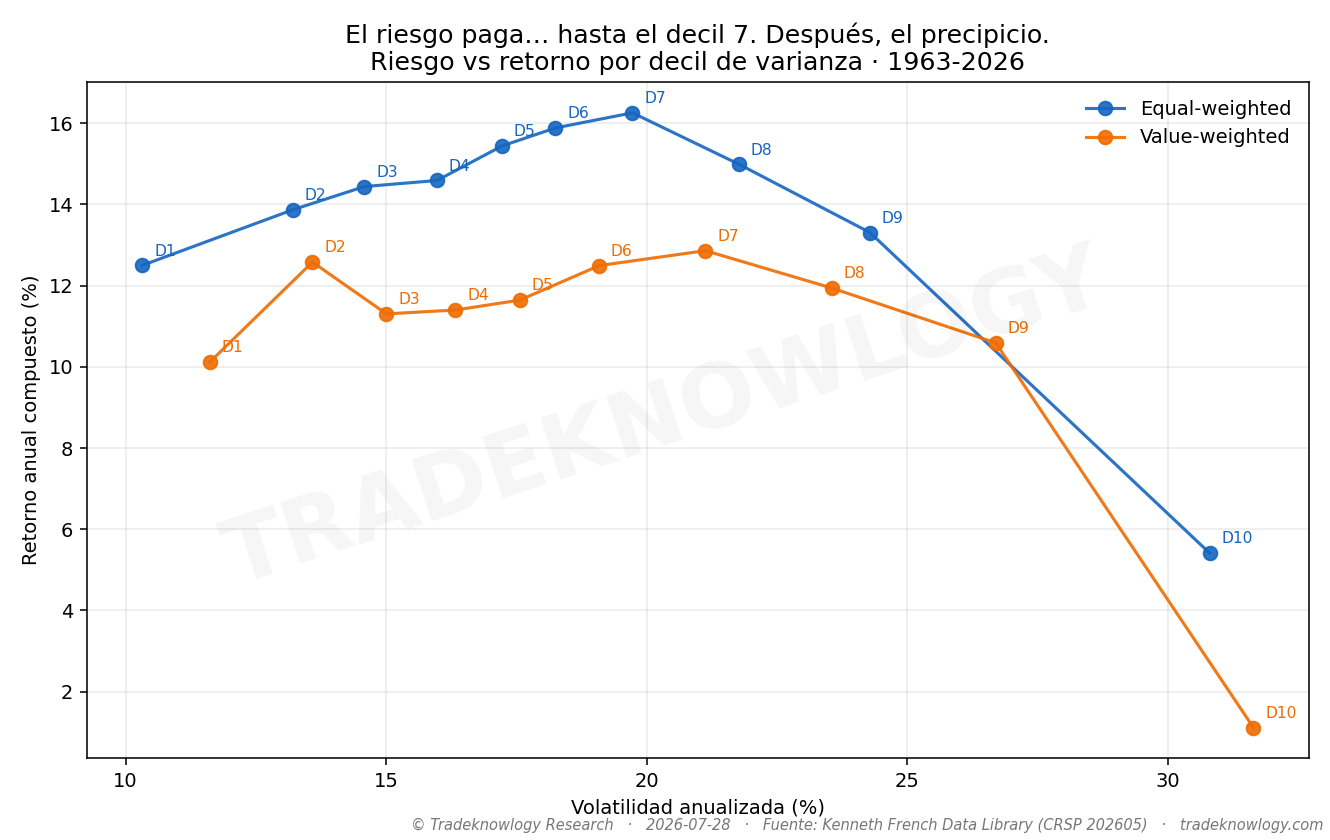
Es la primera lección de cualquier curso de finanzas: para ganar más hay que arriesgar más. Medido sobre sesenta y tres años, la primera mitad de la frase es cierta. Del grupo más tranquilo (12,5 % anual) al grupo 7 (16,3 %) el retorno sube casi escalón por escalón, tal como dice el manual.
Y entonces se rompe. El grupo de las acciones más volátiles del mercado rinde 5,4 % al año — menos que el más tranquilo — con una volatilidad de 30,8 % frente al 10,3 % de aquel, y habiendo llegado a caer −86,7 %. Si en vez de repartir por igual se pondera por tamaño, ese mismo grupo baja a 1,1 % anual.
Máximo riesgo, mínimo premio. Es el precio del boleto de lotería: las acciones que pueden multiplicarse se compran caras, y de media decepcionan.
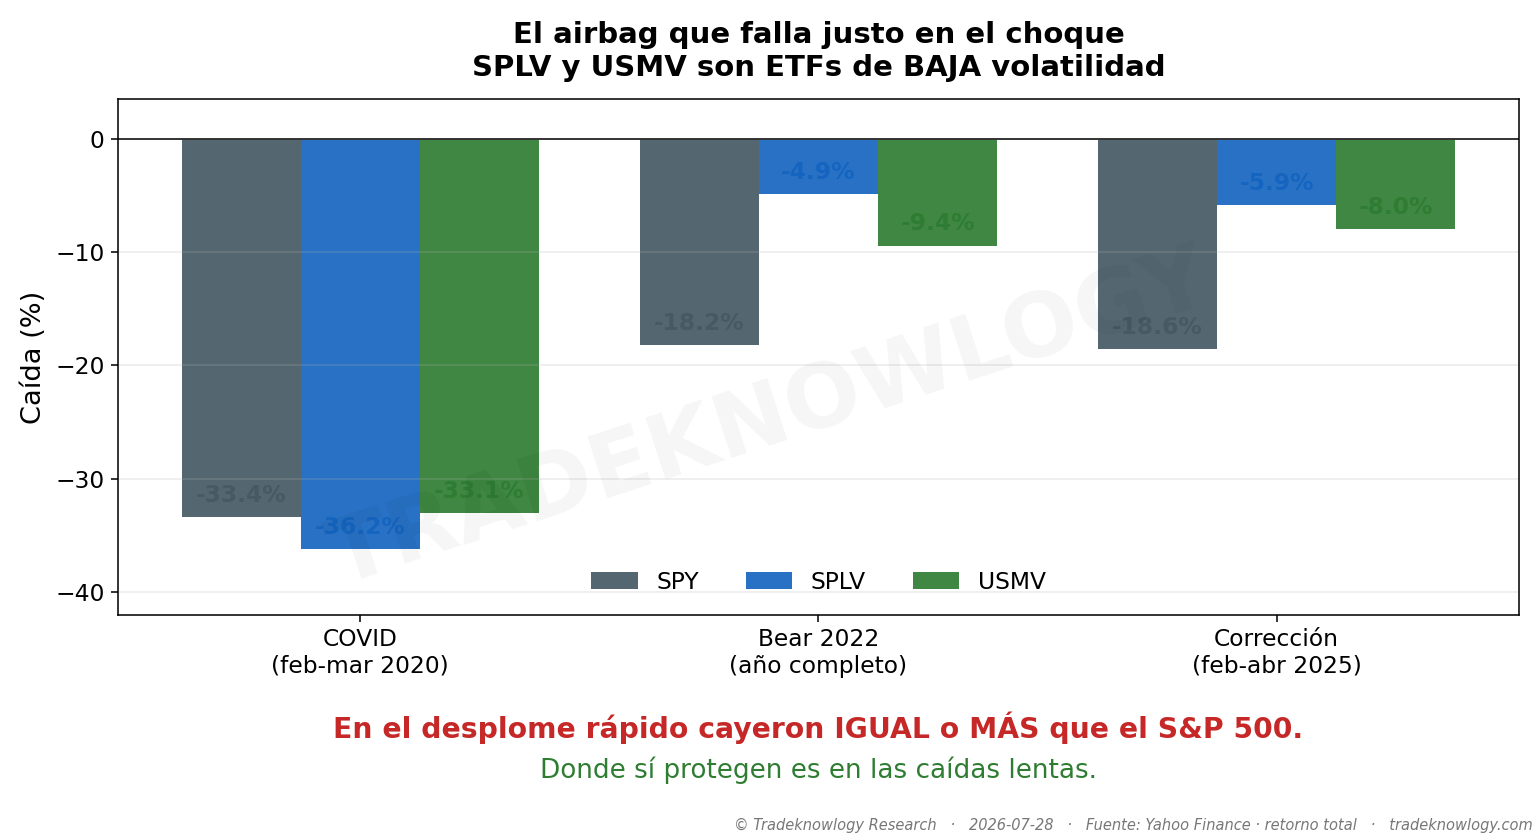
La conclusión tentadora sería comprar lo más aburrido. Tampoco funciona. En quince años, los dos fondos cotizados de baja volatilidad rindieron 10,6 % y 11,7 % anual frente al 15,1 % del índice. Y en el desplome del COVID uno de ellos cayó más que el propio índice: −36,2 % contra −33,4 %.
Donde sí protegieron fue en la caída lenta de 2022: −4,9 % frente al −18,2 % del índice. Protegen del desgaste, no del susto, que es justo lo contrario de lo que la mayoría espera al comprarlos.
Lo que este estudio no dice
Los diez grupos son una cartera de papel, no algo que se pueda comprar. Se recomponen cada mes, sin comisiones, y dentro entran acciones diminutas y difíciles de negociar. Eso no salva al grupo más volátil: es precisamente donde los costes muerden más, así que su resultado real sería peor, no mejor.
Del papel al producto se pierden dos tercios. La versión teórica rinde 3,3 % anual por encima de lo que explicaría su riesgo; el mejor fondo que se puede comprar de verdad entrega 1,1 %. Y esa ventaja que queda no es estadísticamente significativa: con quince años de datos no se puede afirmar que sea algo más que suerte.
Tampoco lo es el mal resultado del grupo más volátil una vez se descuenta su exposición al mercado. Lo que sí queda firme, y no depende de ningún modelo, es la cifra sin adornos: 5,4 % anual con una caída de −86,7 %.
Y el matiz que se pierde al resumir esto como «la volatilidad no importa»: el enemigo no es que se mueva. Del grupo 1 al 7 moverse pagó. El enemigo es el extremo.
Cómo se midió
Sesenta y tres años (1963-2026) de la bolsa estadounidense, con todas las acciones repartidas cada mes en diez grupos según lo que se movieron. La parte de los fondos cotizados se mide sobre los quince años que llevan existiendo.
Estudio F-STK-031 · analizado el 2026-07-29. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Por qué la caída máxima importa más que la rentabilidad?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.