¿Sirve de algo salirse cuando una acción pierde su tendencia?
No te hace ganar más: te evita el desastre. Es una regla de supervivencia disfrazada de estrategia de rentabilidad.
La respuesta
Se midió sobre 423 valores, con los 46 que dejaron de cotizar dentro de la cuenta.
La regla es la de siempre: se está dentro mientras el precio va por encima de su media de largo plazo y esa media sube; se sale a efectivo cuando la pierde a la baja. Nada de adivinar suelos ni techos.
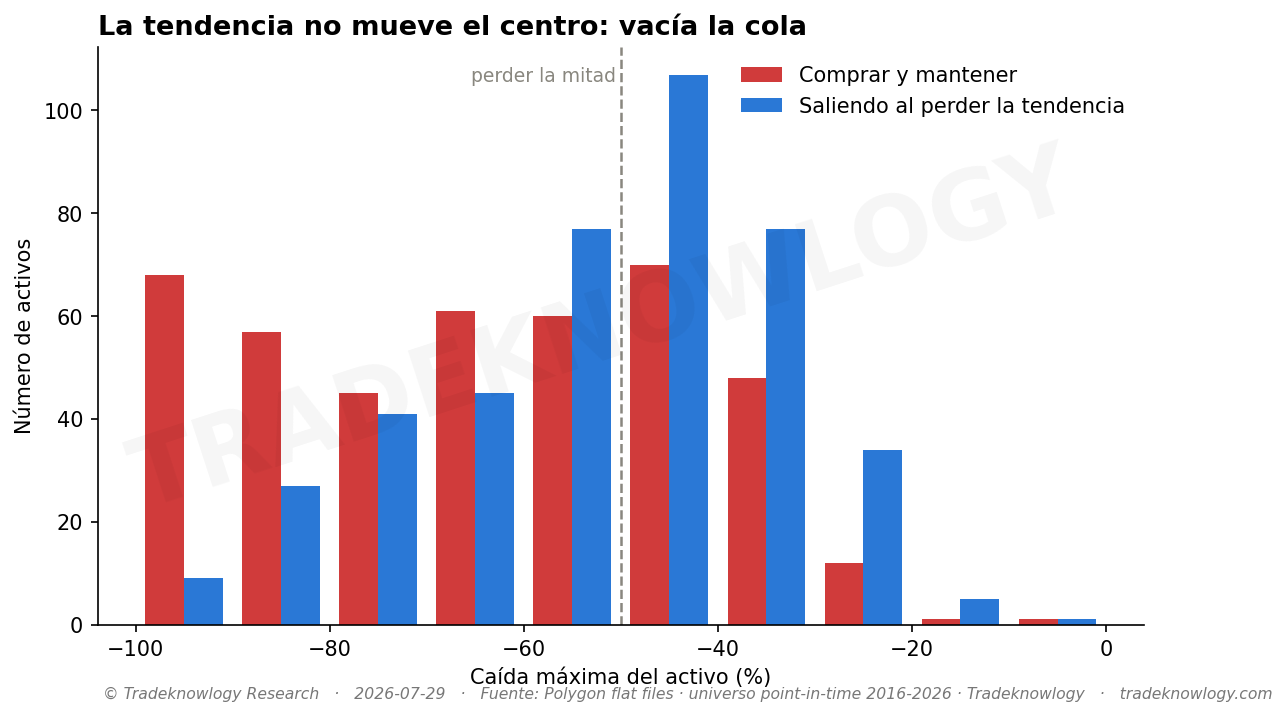
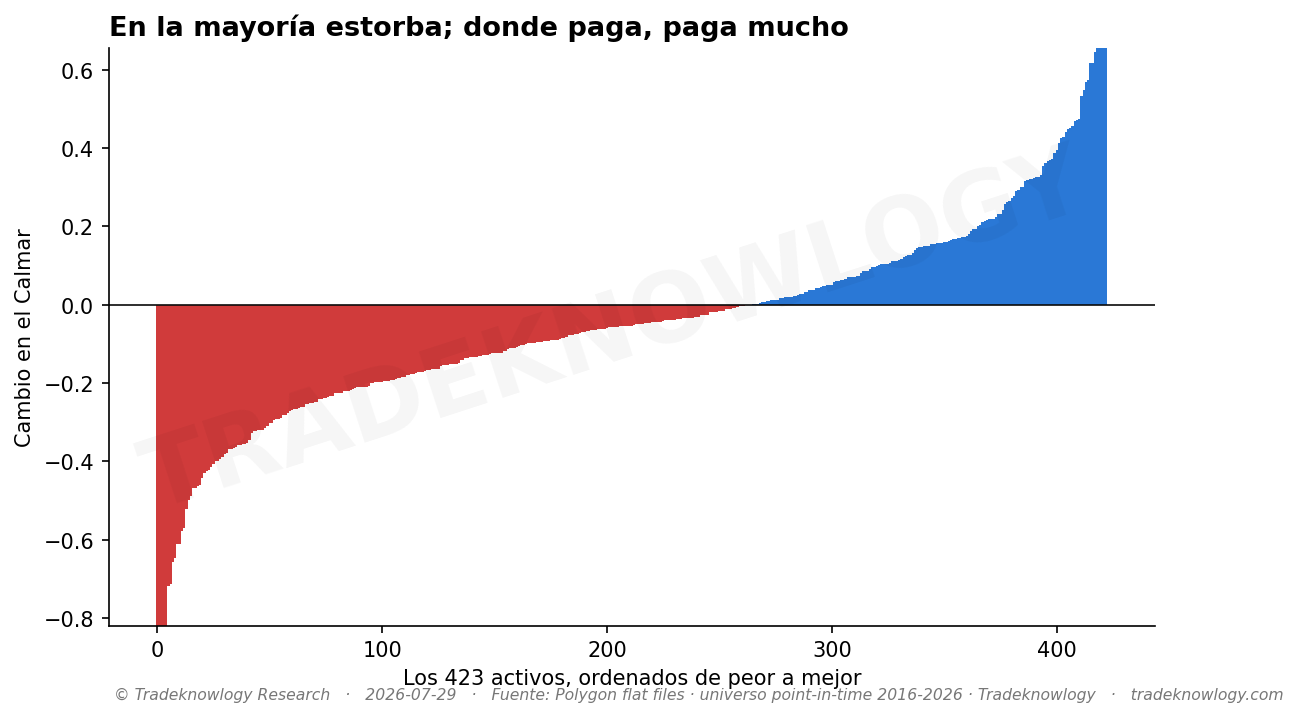
Aplicada activo por activo, recorta la caída máxima en el 77 % de ellos —el intervalo va entre 73 % y 81 %—, y la caída típica pasa de −63,3 % a −49,0 %. Hasta aquí, lo que promete el manual.
Lo que el manual no cuenta: solo mejora la rentabilidad en el 30 % de los casos. La mediana cae de 8,7 % a 4,5 %, y de cada punto de rentabilidad que dio comprar y mantener, esta regla se queda con 46 %. Se está fuera del mercado casi la mitad del tiempo —dentro el 55 %— a cambio de unas 17 operaciones por activo en diez años.
La cifra que de verdad se sostiene es otra, y es la que casi nadie mira. Comprando y manteniendo, 68,8 % de estos valores llegaron a perder más de la mitad de su valor (entre 64,3 % y 73,3 %). Saliendo al perder la tendencia, 47,0 % (entre 42,6 % y 51,8 %). Los dos intervalos no se tocan: es el único de los cuatro resultados que aguanta solo.
Y entre los 46 que dejaron de cotizar aparece el matiz que desarma la versión heroica: su rentabilidad mediana comprando y manteniendo fue +64 %, porque la mayoría desaparece por adquisición y eso llega con prima, no con pérdida. La regla no te salva de un final malo por defecto — te salva de los pocos que acaban en cero. Ahí la ruina se reparte 65 % contra 35 %.
Lo que este estudio no dice
No dice qué comprar ni cuándo. Mide una regla mecánica sobre cada valor por separado: sin cartera, sin pesos y sin límite de posiciones. Una cartera real cambia el resultado.
Diez años contienen un solo mercado bajista completo, así que el reparto de la cola depende mucho de lo que pasó en 2022.
Las series no incluyen dividendos. Eso perjudica a comprar y mantener, sobre todo en las defensivas — es decir, empuja el resultado a favor de la regla. Como la conclusión es que la regla no mejora la rentabilidad, el sesgo juega en nuestra contra y la conclusión queda del lado prudente.
Fuera del mercado se asume efectivo sin rendimiento. Durante media ventana eso fue exactamente lo que había.
Cómo se midió
Diez años (2016-2026) sobre los 423 valores que en algún momento estuvieron entre los 150 más negociados de la bolsa estadounidense. 46 de ellos dejaron de cotizar por el camino y siguen dentro de la cuenta: sacarlos mediría un mercado en el que nadie quiebra.
Estudio F-STK-032 · analizado el 2026-07-29. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Comprar cuando el mercado entra en pánico paga más que no hacer nada?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.