¿Conviene salirse de bolsa cuando el VIX se dispara?
No. La regla más popular —salir con el VIX en 30— dejó una caída aún mayor que no hacer nada, y encima menos rentabilidad.
La respuesta
Es de las ideas más razonables que hay: si el VIX mide el miedo y el miedo anticipa las caídas, salirse cuando se dispara debería ahorrar el disgusto. Se puede medir, y el resultado es incómodo.
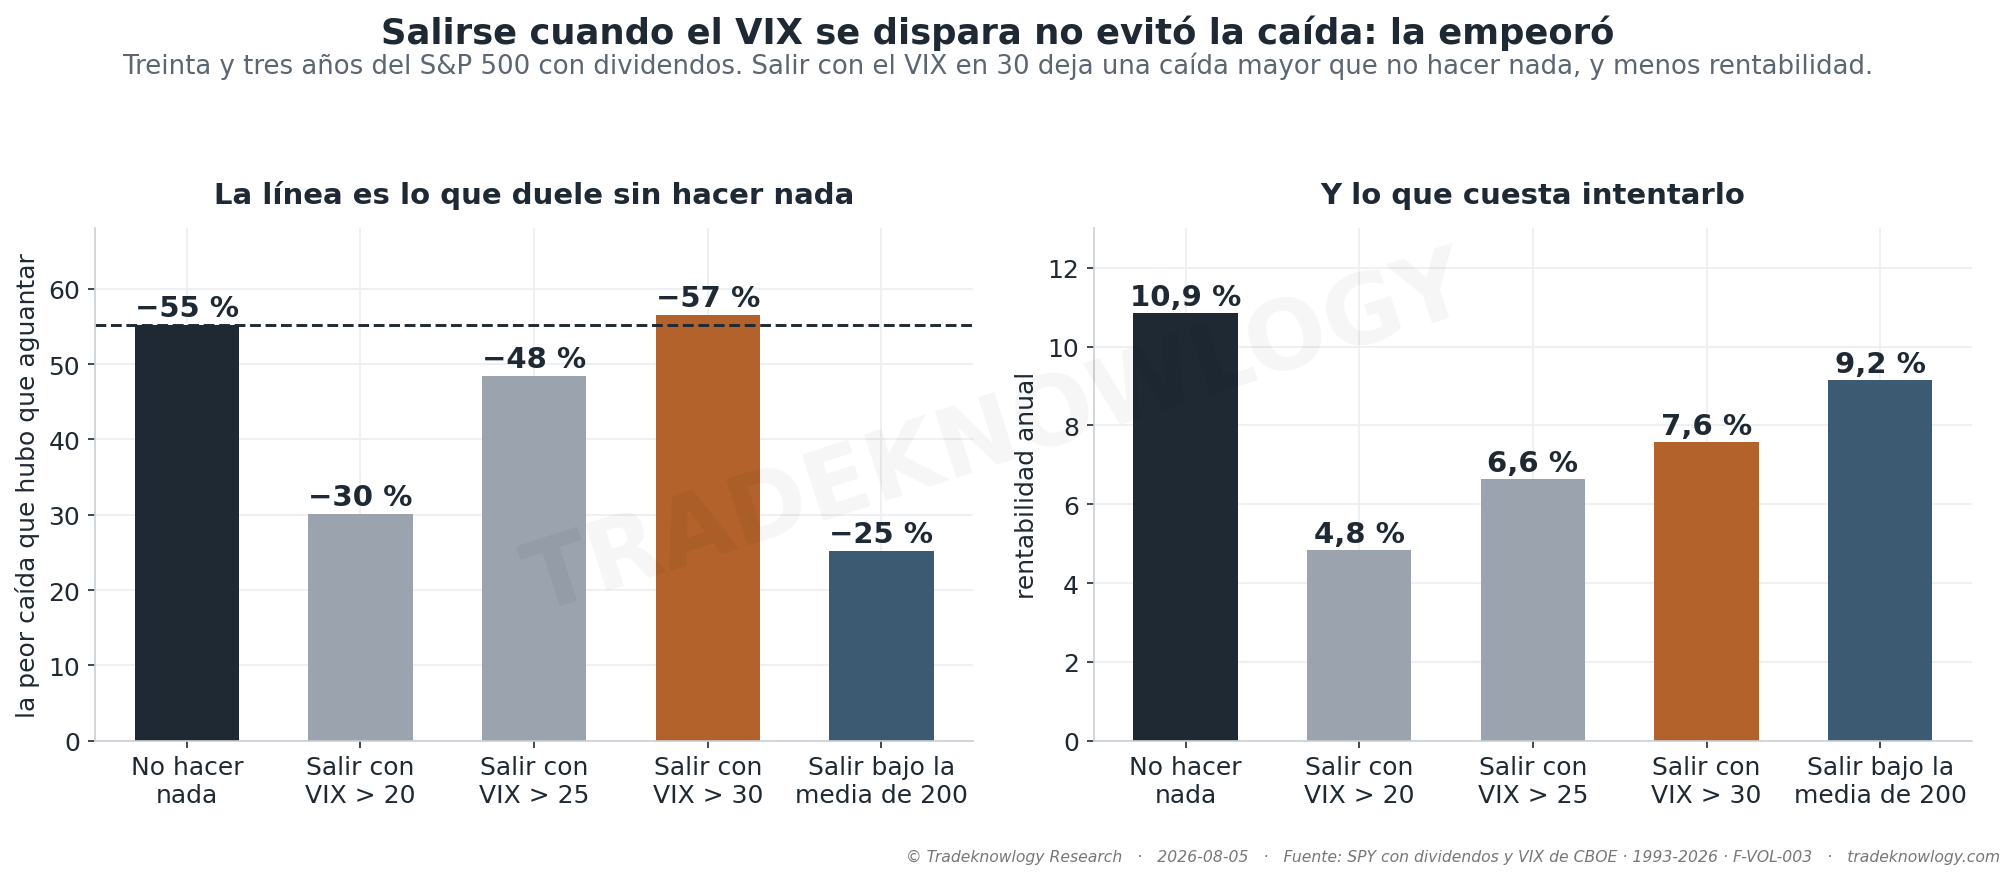
Quedarse quieto treinta y tres años rinde 10,9 % anual y obliga a aguantar una caída máxima del −55,2 %. Es la vara con la que se compara todo lo demás.
Salir cada vez que el VIX supera 30 —el umbral que más se cita— deja 7,6 % anual… y una caída del −56,6 %. Peor que no hacer nada. No es que proteja poco: es que protege menos que quedarse quieto, y además cuesta rentabilidad.
El motivo es de calendario, no de concepto. Cuando el VIX llega a 30 la caída ya ocurrió —el VIX sube porque el mercado se está hundiendo—, así que la regla vende cerca del suelo. Y como el VIX tarda semanas en volver a bajar, devuelve al mercado bastante más arriba. Se paga la caída entera y se pierde el rebote.
Con umbrales más bajos la caída sí baja, pero el precio sube. Salir con el VIX en 20 deja la peor caída en −30,1 %, la mejor de las tres — a cambio de pasar el 38 % del tiempo fuera del mercado y quedarse en 4,8 % anual, menos de la mitad. En proporción entre lo que se gana y lo que se sufre, esa regla —la mejor de las tres— sigue por debajo de no hacer nada: 0,16 contra 0,20.
Y lo que sí funciona es más aburrido. La misma cuenta con una regla de tendencia —estar fuera mientras el índice cotiza por debajo de su media de 200 sesiones— conserva casi toda la rentabilidad (9,2 %) y recorta la caída a la mitad: −25,2 %. En proporción, 0,36 contra 0,20. La diferencia es que la tendencia sale tarde y se queda fuera, mientras que el VIX sale tarde y vuelve a entrar enseguida.
Lo que este estudio no dice
No dice que el VIX no sirva para nada. Sirve para saber cuánto puede moverse el mercado, que es otra cosa. Lo que no hace es decir cuándo salir.
No es una recomendación de comprar y mantener, ni de usar la media de 200 sesiones. Es la comparación de varias reglas mecánicas sobre la misma historia; la regla de tendencia tiene su propia página con sus pegas, en cómo se evitan las grandes caídas.
El umbral no está optimizado, y es a propósito. Se probaron 20, 25, 30 y «por encima de su media reciente» porque son los que la gente cita. Buscar el número que mejor habría funcionado sobre esta misma historia daría una cifra más bonita y menos creíble.
Y hay un pariente cercano de esta idea que también se midió: comprar cuando salta el pánico, que es la versión optimista del mismo instinto.
Cómo se midió
Treinta y tres años del S&P 500 con dividendos (1993-2026), que es la comparación honesta porque incluye lo que cobra quien se queda dentro. Cada regla mira el cierre del día anterior y actúa al siguiente: nada se decide con información que ese día no existía.
Estudio F-VOL-003 · analizado el 2026-08-05. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Riesgo: ¿Sirve de algo salirse cuando una acción pierde su tendencia?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.