Cuando el seguro a un mes cuesta más que el de tres, ¿qué pasa después?
Se mueve el triple. La forma de la curva no dice hacia dónde va el mercado, pero de lo agitado que viene es de lo mejor que hay.
La respuesta
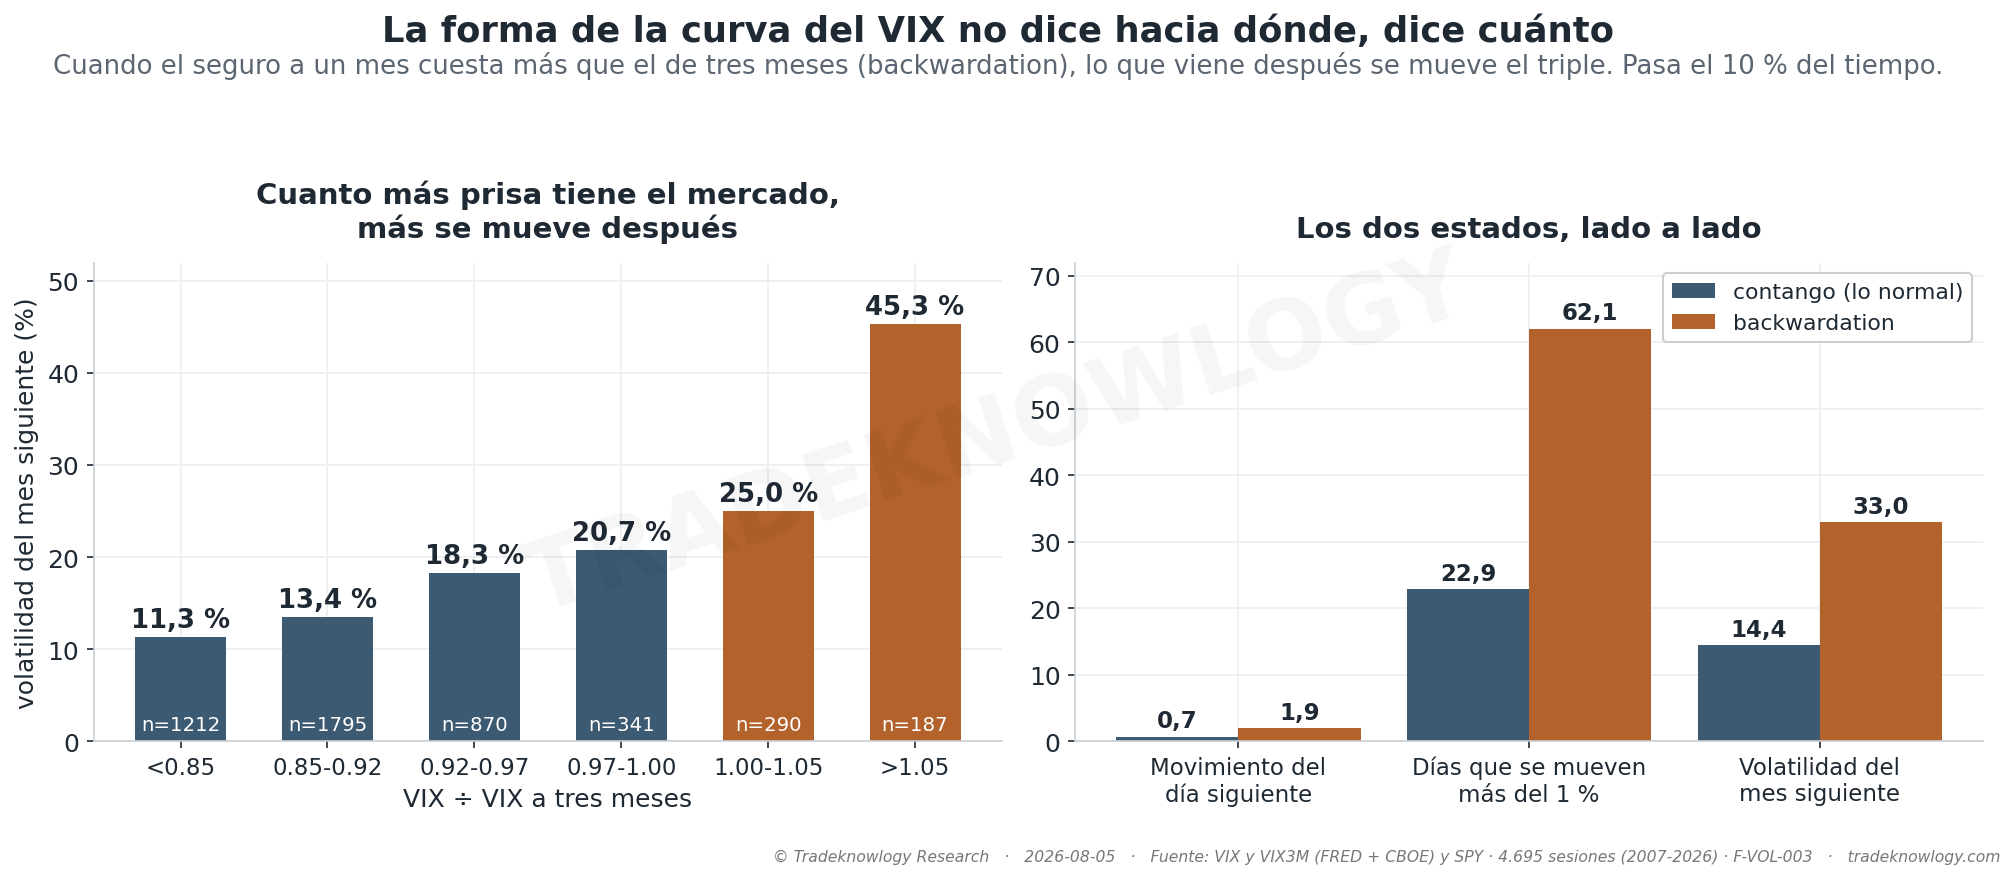
El VIX mide lo que cuesta protegerse durante el mes que viene. El VIX a tres meses, lo mismo pero más lejos. Normalmente el lejano cuesta más —hay más tiempo para que pase algo— y a esa situación se le llama contango. Es el estado natural: ocurre el 90 % de las sesiones.
Cuando se da la vuelta y el seguro cercano pasa a costar más que el lejano —backwardation— significa que el mercado tiene prisa: el problema es ahora, no dentro de tres meses. Pasa el 10,2 % del tiempo, en 132 episodios desde 2007; el más largo duró 63 sesiones, entre septiembre y diciembre de 2008.
Lo que viene después no se parece en nada de un estado a otro:
El día siguiente el mercado se mueve 1,9 % en backwardation contra 0,7 % en contango, casi el triple. Los días que se mueven más del 1 % pasan del 23 % al 62 %. Y la volatilidad del mes siguiente va de 14,4 % a 33,0 %.
También cambia lo que duele: la peor caída dentro del mes siguiente es de −5,5 % de media en backwardation contra −2,5 % en contango.
Y no es un interruptor de dos posiciones: la escala es continua. Ordenando las sesiones por lo empinada que está la curva, la volatilidad del mes siguiente sube en escalera desde 11,3 % en el contango más marcado hasta 45,3 % en la backwardation más extrema, sin saltarse un peldaño. Cuanta más prisa tiene el mercado, más se mueve después.
Lo que este estudio no dice
No dice hacia dónde va el mercado. Es la misma frontera de todo lo que sale del VIX: la curva ordena el tamaño de lo que viene, no el signo. De hecho, después de la backwardation la bolsa sube más que de costumbre — porque esos momentos suelen estar dentro de una caída que luego rebota, no porque la señal anticipe nada. Está medido aparte en qué te dice de verdad el VIX.
Y no es una regla para salirse. Estar fuera del mercado durante las backwardations recorta la caída máxima, pero cuesta rentabilidad y sigue por detrás de una simple regla de tendencia; el cuadro completo está en salirse cuando el VIX se dispara.
Cuidado con confundirlo con el nivel del VIX. Casi toda la información de la curva ya está en lo alto que esté el VIX: dentro de un mismo nivel, la forma aporta poco. Sirve como termómetro rápido del apremio, no como una segunda señal independiente.
Los retornos de esta página se calculan sobre el precio del índice sin dividendos, que es la serie con la que el sitio publica todo lo demás; las cifras de volatilidad no se ven afectadas por eso.
Cómo se midió
4.695 sesiones, de diciembre de 2007 a hoy — desde donde llega la serie del VIX a tres meses. Es exactamente la misma serie con la que el panel de la portada calcula el ratio, para que las dos cifras cuadren. La ventana incluye 2008, 2010, 2011, 2015, 2018, 2020, 2022 y los sustos de 2025 y 2026.
Estudio F-VOL-003 · analizado el 2026-08-05. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Volatilidad: ¿La temporada de resultados mueve al mercado?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.