¿Funciona el trading de pares (pairs trading)?
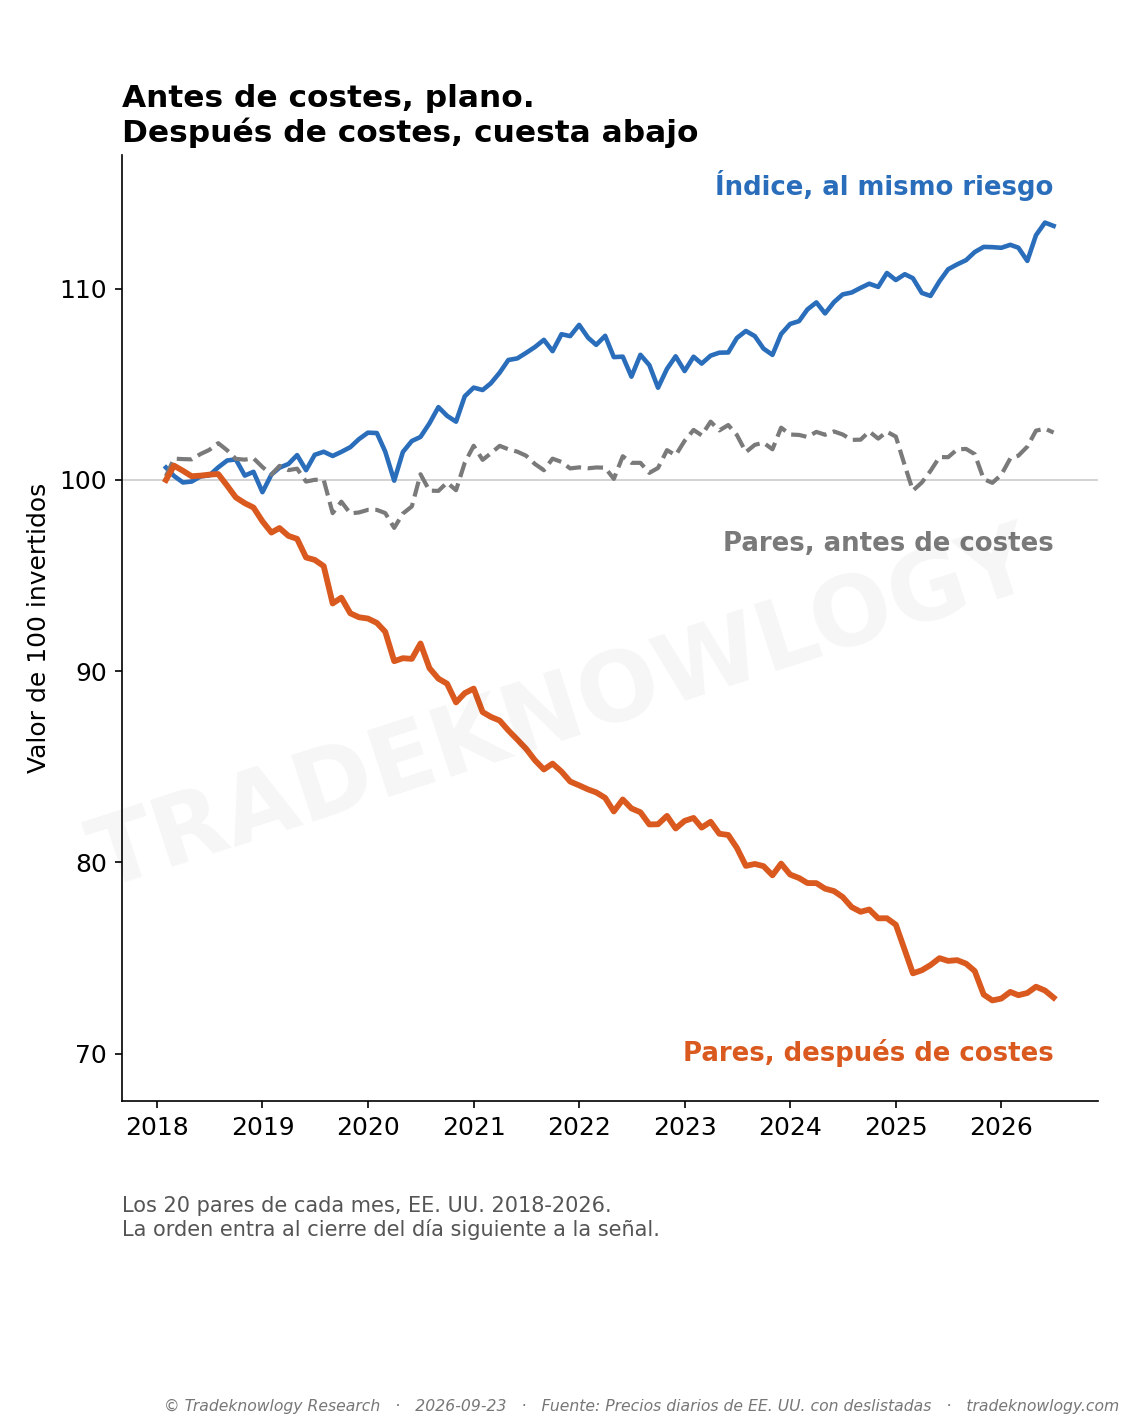
Con estos costes, hoy no compensa. Antes de costes gana +0,03 % al mes, que es nada, y después de costes da −0,31 % al mes (−3,6 % al año sobre el capital reservado para los pares). Y elegir las parejas «más parecidas» rinde peor que elegirlas al azar dentro de la misma industria.
La respuesta
Cómo funciona. Se buscan dos acciones del mismo negocio que suelen moverse juntas. Cuando un día se separan más de lo normal, se apuesta a que volverán a juntarse: se compra la que se ha quedado atrás y se vende en corto la que se ha adelantado, por el mismo dinero. Si el mercado entero sube o baja, a las dos les pasa lo mismo y se compensa; lo que se gana o se pierde es solo la distancia entre ellas. Un trabajo académico de 2006 lo midió en EE. UU. entre 1962 y 2002 y le salió un 11 % al año antes de costes: es la cifra que más se repite.
Un ejemplo real de los nuestros. Dos fondos inmobiliarios que financian hipotecas, PennyMac Mortgage y Starwood Property, se separaron en el desplome de 2020. La regla compró PennyMac y vendió Starwood en abril de 2020; se volvieron a juntar en junio de 2020 y la operación ganó un +46,6 % sobre lo puesto en cada lado. Así es como se supone que funciona. El otro caso es el típico: dos eléctricas, Ameren y FirstEnergy, se separaron en noviembre de 2023, la regla compró Ameren y vendió FirstEnergy, y en vez de juntarse se quedaron separadas hasta el cierre obligado de abril de 2024, con un −5,0 %.
Lo que medimos. Con 1.751 acciones de media cada mes y 2.983 operaciones, antes de costes gana +0,03 % al mes. Con costes, da −0,31 % al mes; con el margen de error, entre −0,40 % y −0,22 %: es una pérdida clara, no mala suerte. La peor caída fue de un 27,8 %. Y el índice, ajustado para que arriesgue lo mismo, habría ganado +0,12 % al mes.
Por qué murió. Por dos cosas que se ven en los datos. La primera: la mayoría no vuelve a juntarse. El 54,5 % de las operaciones termina en el cierre obligado de los 6 meses, sin que las dos acciones se hayan cruzado; esas son las que traen las pérdidas grandes. La segunda: lo que se gana no paga lo que cuesta. Una operación media gana +0,08 % antes de costes y cuesta 1,40 %, porque son cuatro órdenes (entrar y salir en los dos lados) más el préstamo del corto. Aun con una horquilla más barata que la que estimamos, sigue en −0,19 % al mes.
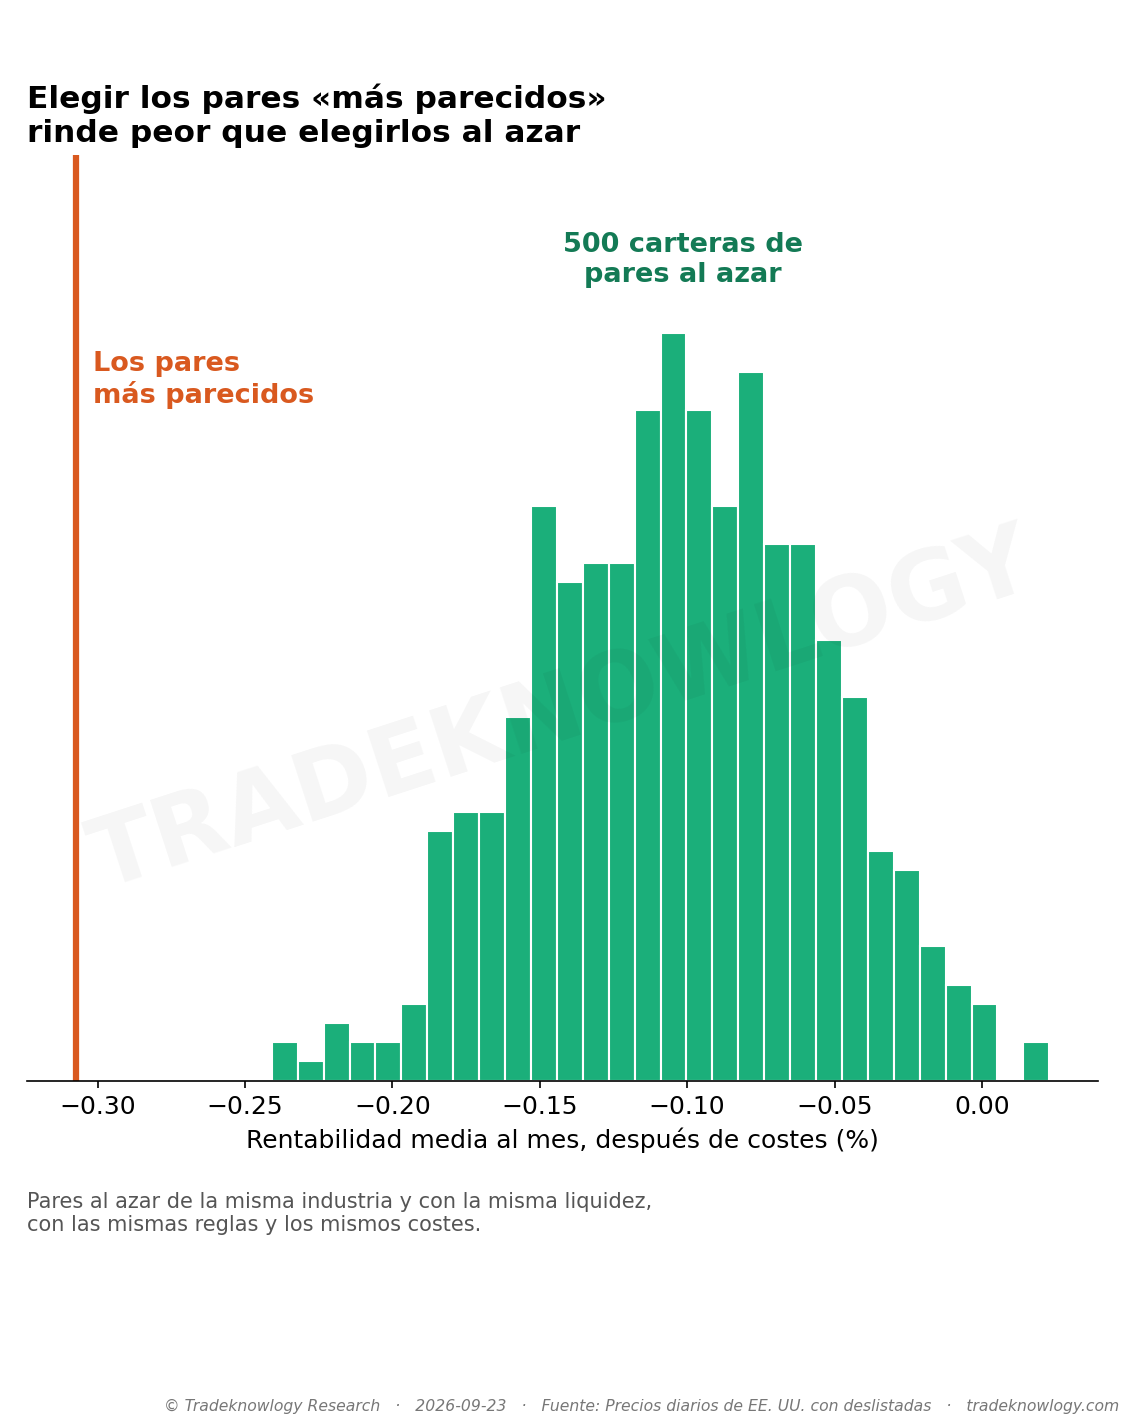
Y elegir las más parecidas empeora las cosas. Con parejas al azar de la misma industria, lo típico es −0,10 % al mes. Las más parecidas se separan poco, así que cruzan el umbral más a menudo: 2.983 operaciones frente a 1.345 con parejas al azar. Más órdenes, más costes, y la misma nada antes de costes: lo típico al azar fue +0,07 % al mes y el 78 % de las carteras al azar lo hizo mejor que ellas incluso sin contar costes. Tampoco es un problema de llegar tarde: entrando al cierre del mismo día de la señal da −0,29 %, y esperando dos días, −0,28 %.
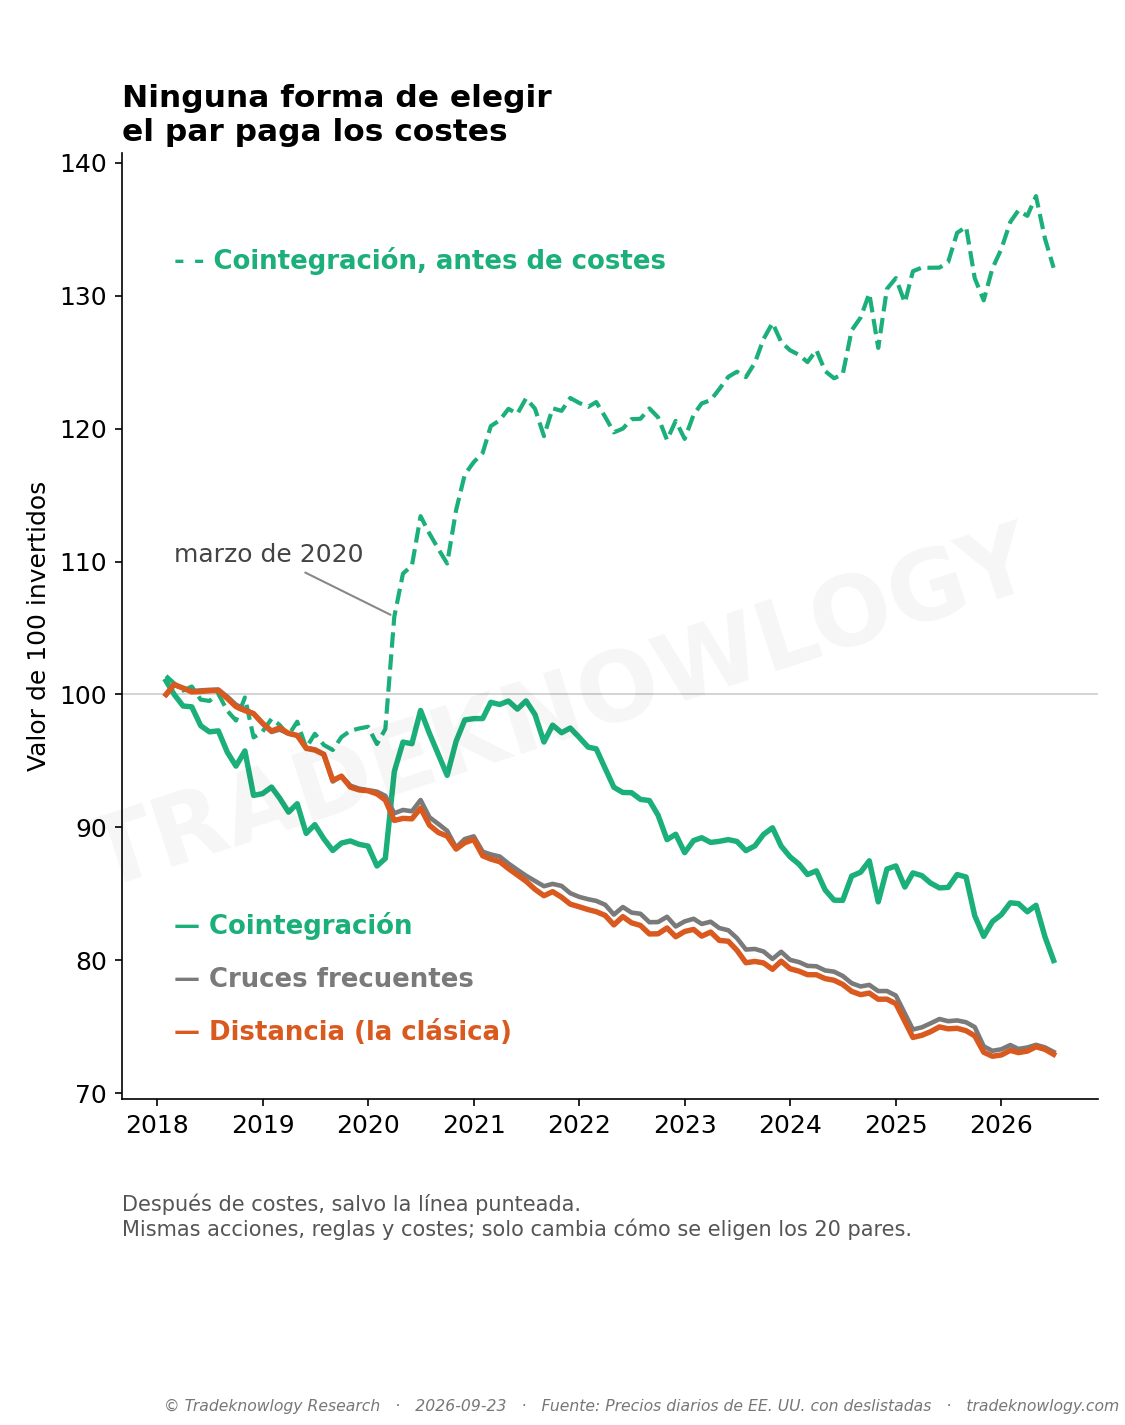
¿Y con un método más fino? Probamos después otras dos formas de elegir la pareja. Elegir las que más veces se cruzaron en el pasado da lo mismo: +0,03 % antes de costes y −0,31 % después. La cointegración, que busca parejas cuya distancia tiende a volver a un nivel, es la única con algo antes de costes: +0,28 % al mes. Pero más de la mitad sale de 2020, y sobre todo de marzo de 2020 (un +8,7 % en un solo mes): sin 2020 se queda en +0,11 %. Y después de costes da −0,21 % al mes.
Lo que este estudio no dice
No dice que la idea sea absurda: dice que la regla clásica, con acciones líquidas de EE. UU. y costes realistas, ya no deja nada. Quien opere con órdenes muy baratas, muchas más parejas o precios de dentro del día está haciendo otra cosa, que aquí no se ha medido.
Los límites: son ocho años y medio, de 2018 a mediados de 2026, sin la crisis de 2008; solo EE. UU. Los costes son estimados (la horquilla se calcula a partir de los máximos y mínimos de cada día y probablemente es cara para las acciones más grandes; por eso se repite con una horquilla fija más barata). El préstamo del corto se cobra al 0,5 % anual y en acciones difíciles de pedir prestadas es más caro. En la cointegración se contrastaron 657.355 parejas y pasó el filtro el 9,5 %, poco más que lo que pasaría por puro azar: esa versión se probó después de ver el resultado principal y no cambia el veredicto. Ninguna cifra incluye impuestos.
Sobre por qué un resultado puede ser estadísticamente distinto de cero y aun así no servir, está ¿significativo quiere decir útil?; sobre comprar lo que más ha caído esperando que rebote, ¿funciona comprar la caída?; y sobre por qué la peor caída importa, por qué la caída máxima importa más que la rentabilidad.
Cómo se midió
Cada mes se toman las acciones de EE. UU. con al menos 5 $ de precio y mucho volumen —de media 1.751, incluidas las que luego dejaron de cotizar— y, dentro de cada industria, se buscan las parejas que más se parecieron durante los 12 meses anteriores. Las 20 más parecidas se vigilan durante 6 meses: si se separan el doble de lo que se separaban normalmente, se compra la que se quedó atrás y se vende en corto la que se adelantó, 1 dólar en cada lado, y se cierra cuando vuelven a cruzarse o al acabar los 6 meses. La orden entra al cierre del día siguiente a la señal. Se cobran comisión, la horquilla estimada de cada acción, el impacto de la orden y el coste de pedir prestadas las acciones que se venden en corto. Meses medidos: de 2018 a mediados de 2026. La regla y los criterios para darla por muerta se escribieron antes de ver ningún resultado.
Estudio F-STK-086 · analizado el 2026-09-23. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Elegir acciones: ¿Tiene ventaja el High Tight Flag, el patrón de la acción que dobla y hace una pausa?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.