¿Cuánto cuesta empezar a invertir diez años tarde?
Cada década de retraso multiplica el esfuerzo por más de dos, y el multiplicador crece con la edad. Ninguna rentabilidad razonable compensa el tiempo perdido.
La respuesta
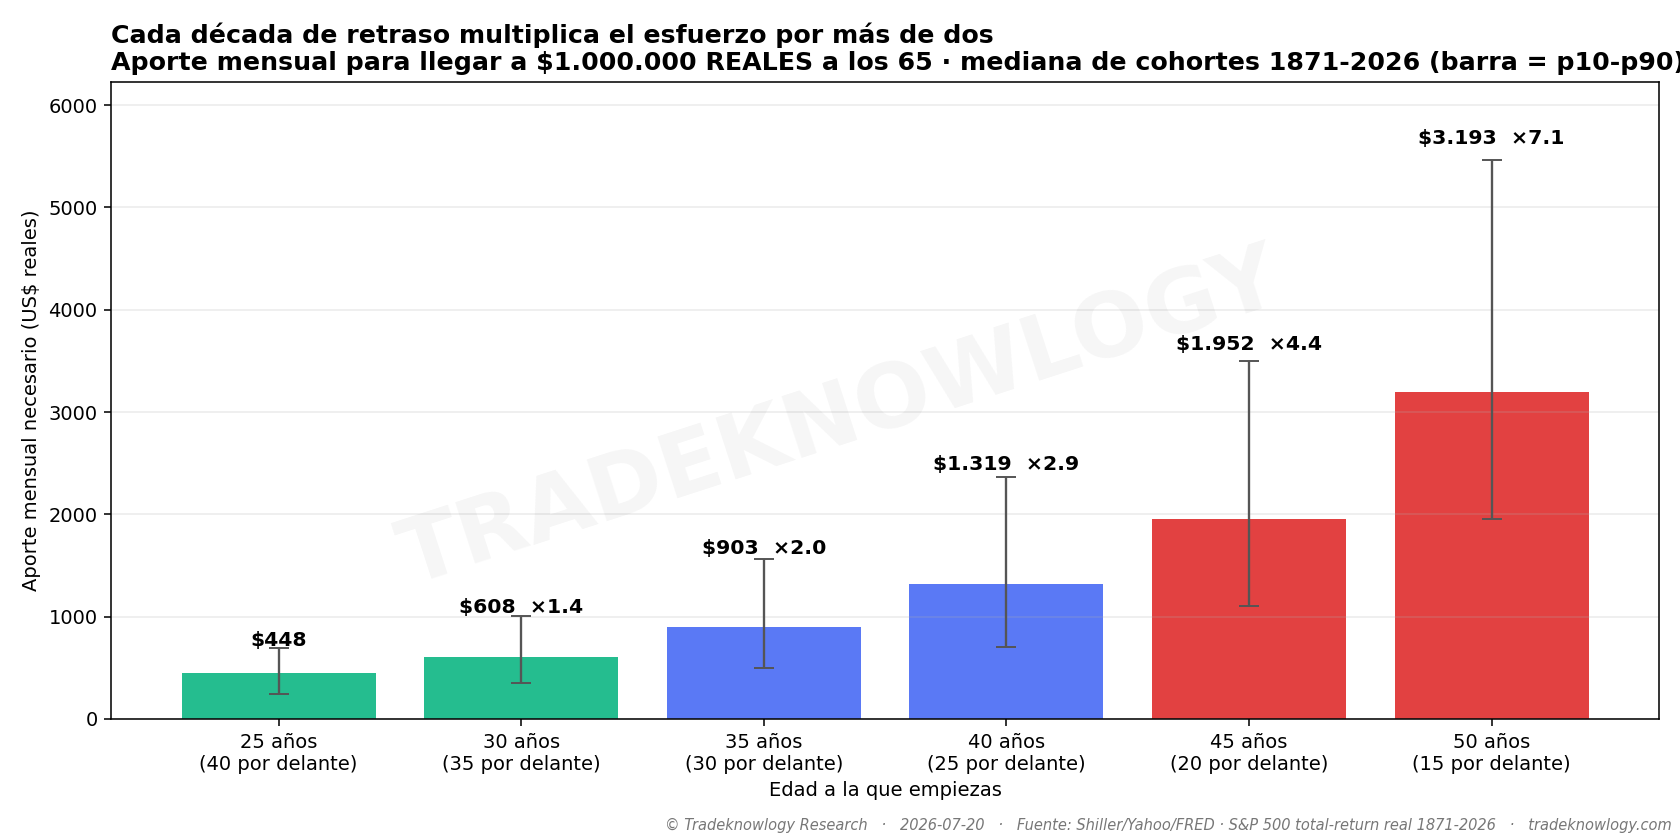
Para llegar al mismo millón real a los 65, empezando a los 25 hacen falta 448 dólares al mes. Empezando a los 35, 903 — el doble. A los 45, 1.952. A los 50, 3.193: ×7,1 el esfuerzo del que empezó a los 25.
Y el multiplicador empeora con la edad: ×2,0 entre los 25 y los 35, ×4,4 entre los 35 y los 45. La media es ×2,19 por década, pero no está repartida — cada año que pasa, el siguiente año de retraso es más caro que el anterior.
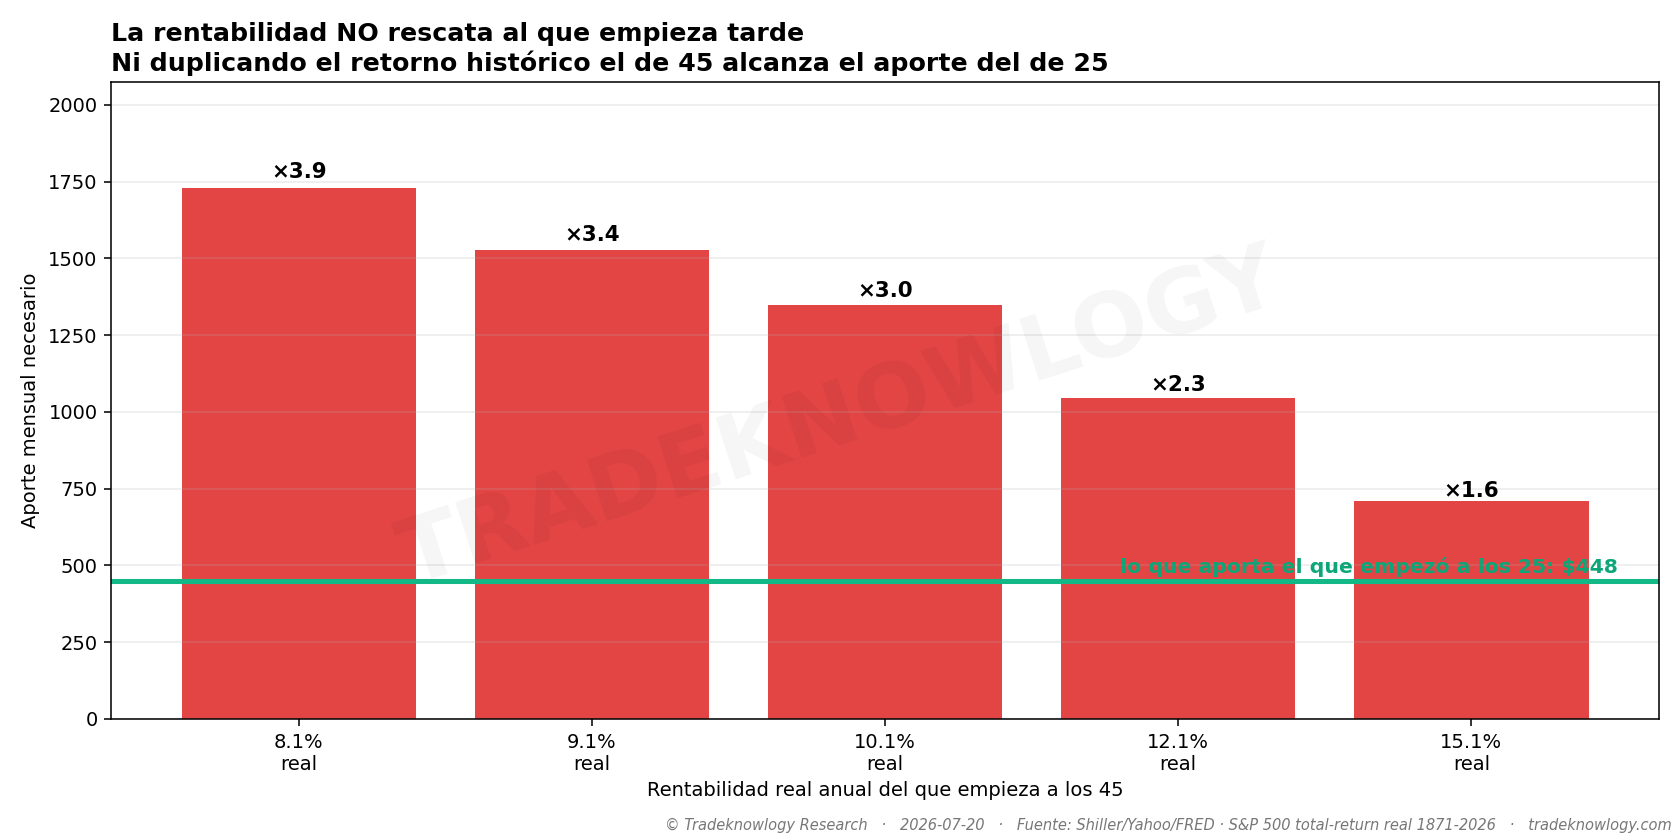
La pregunta que sigue siempre es la misma: ¿y si invierto mejor? La respuesta está en el segundo gráfico, y es que no. La rentabilidad extra necesaria para compensar una década deja de ser alcanzable con riesgo razonable a partir de cierta edad.
Dicho de otro modo: el tiempo no se compra con rentabilidad. Es el único insumo del interés compuesto que no admite sustituto.
Lo que este estudio no dice
No dice que empezar tarde no sirva. Dice que cuesta más, y cuánto — que es exactamente lo que hace falta saber para decidir si aumentar el aporte o mover la meta.
Asume aporte constante en poder adquisitivo durante décadas. En la vida real los ingresos crecen, y quien empieza tarde suele poder aportar más de lo que podía a los 25 — el estudio no modela eso.
Es la cara contraria del mito de los primeros cien mil: allí se ve por qué el arranque es lento, aquí lo que cuesta retrasarlo.
Cómo se midió
Meta de un millón real a los 65 años, con aporte constante en poder adquisitivo. Una cohorte por cada mes de arranque entre 1871 y 2026.
Estudio F-FIN-005 · analizado el 2026-07-24. Es un estudio puntual: se hace una vez y deja un veredicto, a diferencia de los estudios de la biblioteca, que son condiciones medidas todos los días contra su línea base.
Seguir por aquí
Siguiente en Tu dinero: ¿Conviene comprar vivienda con crédito o arrendar e invertir la diferencia?
Hasta aquí llega Polaris
Polaris responde cómo está el mercado. No responde qué hacer con tu dinero: eso es otro trabajo, y es el nuestro. Seis sistemas operando con capital propio, con cada posición y cada resultado a la vista —también los que salen mal.
Polaris seguirá siendo gratis y sin registro.